



Глобальный рынок цифровых страховых платформ по компонентам (инструменты, услуги), конечным пользователям (страховые компании, сторонние администраторы и брокеры, агрегаторы), сферам применения страхования (автомобили и транспорт, жилые и коммерческие здания, жизнь и здоровье, бизнес и предприятия, бытовая электроника и промышленное оборудование, путешествия), типу развертывания (локально и в облаке), размеру организации (крупные предприятия, малые и средние предприятия), стране (США, Канада, Мексика, Бразилия, Аргентина, остальные страны Южной Америки, Германия, Италия, Великобритания, Франция, Испания, Нидерланды, Бельгия, Швейцария, Турция, Россия, остальные страны Европы, Япония, Китай, Индия, Южная Корея, Австралия, Сингапур, Малайзия, Таиланд, Индонезия, Филиппины, остальные страны Азиатско-Тихоокеанского региона, Саудовская Аравия, ОАЭ, Южная Африка, Египет, Израиль, остальные страны Ближнего Востока и Африки). Тенденции отрасли и прогноз до 2029 года.
Каков размер и темпы роста рынка глобальной цифровой страховой платформы
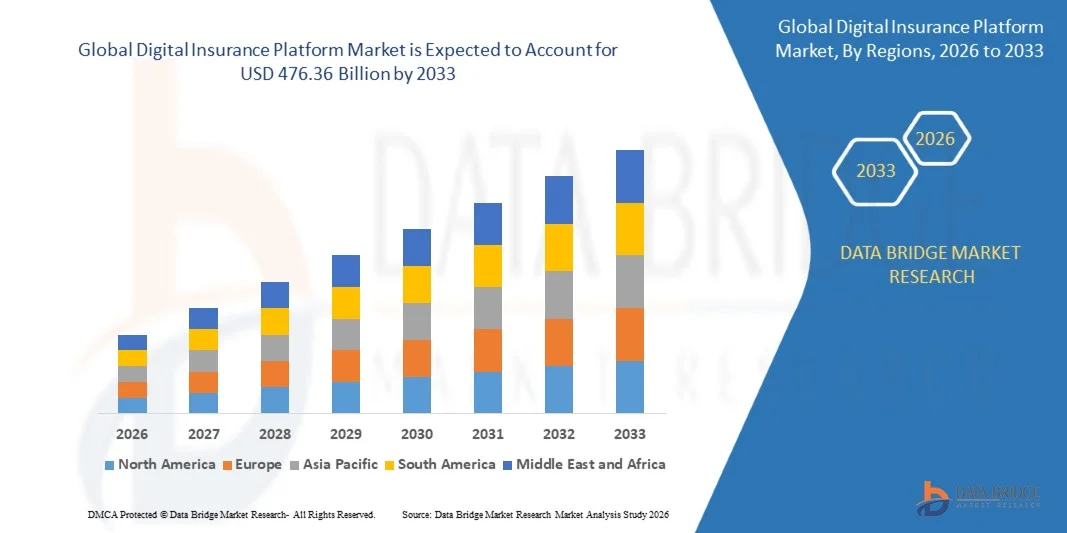
- Согласно анализу Data Bridge Market Research, размер мирового рынка цифровых страховых платформ был оценен как170,55 млрд долларов в 2025 годуОжидается, что он достигнет476,36 млрд долларов к 2033 году, вCAGR 13,7%в течение прогнозируемого периода
- Рынок цифровых страховых платформ обусловлен растущим внедрением продуктов IoT. Рост темпов внедрения подводных акустических модемов в военно-морской обороне является основным фактором роста рынка. Изменение фокуса страховщика от продуктовых стратегий до ориентированных на потребителя приводит к росту спроса на рынок оборудования цифровой страховой платформы.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$170,55 млрд.
Ожидаемая рыночная стоимость (2033):$476,36 млрд.
Прогноз CAGR (2026–2033):13.7%
Каковы основные тенденции рынка цифровых страховых платформ
- Повышение осведомленности страховщиков о цифровых каналах и технологическом прогрессе смягчат темпы роста рынка цифровых страховых платформ. Кроме того, рост темпов внедрения облачных цифровых решений страховщиками для получения высокой масштабируемости ускорит темпы роста рынка цифровых страховых платформ за указанный выше прогнозный период.
- Кроме того, повышение осведомленности страховщиков о доступе к более широкому сегменту рынка и новым рынкам повысит благоприятные возможности для роста рынка цифровой страховой платформы.
- Северная Америка доминировала на рынке цифровых страховых платформ с долей дохода 38,0% в 2025 году, чему способствовало раннее внедрение облачных страховых платформ, сильные экосистемы InsurTech и быстрые инициативы цифровой трансформации в США и Канаде.
- Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 20,3% с 2026 по 2033 год, что обусловлено быстрой цифровой трансформацией, увеличением проникновения страхования и ростом внедрения смартфонов и Интернета в Китае, Индии, Японии, Южной Корее и Юго-Восточной Азии.
- Сегмент инструментов доминировал на рынке с долей 61,7% в 2025 году, поскольку он остается основным элементом для управления политикой, автоматизации андеррайтинга, управления претензиями, аналитики мошенничества, интеграции CRM и рабочих процессов взаимодействия с клиентами.
Сфера охвата и сегментация рынка цифровой страховой платформы
|
Атрибуты |
Платформа цифрового страхования Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке цифровых страховых платформ
"Растущий переход к платформам страхования, управляемым ИИ, облачным и клиентоориентированным"
- Рынок цифровых страховых платформ демонстрирует активное внедрение облачных платформ с поддержкой искусственного интеллекта и API, предназначенных для поддержки администрирования политики, андеррайтинга, обработки претензий и всеканального взаимодействия с клиентами в сегментах жизни, здравоохранения и общего страхования.
- Участники рынка внедряют модульные, низкокодовые и основанные на SaaS страховые решения, которые предлагают бесшовную интеграцию с системами CRM, аналитическими инструментами, платежными шлюзами и сторонними экосистемами InsurTech.
- Растущий спрос на цифровые порталы самообслуживания, управление мобильной политикой и автоматическое урегулирование претензий стимулирует принятие страховщиков, брокеров и сторонних администраторов.
- Например, такие компании, как IBM, Oracle, SAP, Accenture и Infosys, совершенствуют свои страховые платформы с помощью андеррайтинга на основе ИИ, обнаружения мошенничества и возможностей обслуживания клиентов в режиме реального времени.
- Растущая потребность в персонализированных рекомендациях по страхованию, более быстрое одобрение требований и автоматизация соблюдения нормативных требований ускоряет переход к интеллектуальным экосистемам цифрового страхования.
- Поскольку страховщики продолжают модернизировать устаревшие системы и улучшать качество обслуживания клиентов, цифровые страховые платформы останутся жизненно важными для операционной эффективности, управления жизненным циклом политики и инициатив цифровой трансформации.
Каковы основные драйверы рынка цифровых страховых платформ
- Растущий спрос на упрощенную выдачу политики, автоматизированное андеррайтинг и более быструю обработку претензий является одним из основных факторов, поддерживающих расширение рынка.
- Например, в 2025–2026 годах ведущие компании расширили свои возможности цифрового страхования за счет интеграции ИИ, облачной миграции и модернизации платформы на основе API.
- Растущее внедрение решений InsurTech, мобильных приложений страхования, встроенного страхования и цифрового привлечения клиентов повышает спрос в США, Европе и Азиатско-Тихоокеанском регионе.
- Достижения в области машинного обучения, прогнозной аналитики, механизмов обнаружения мошенничества и автоматизации роботизированных процессов (RPA) повысили эффективность платформы и принятие решений.
- Растущее использование оценки рисков на основе ИИ, моделей страхования на основе использования и связанных экосистемных платформ создает сильные возможности роста.
- Ожидается, что благодаря устойчивым инвестициям в оцифровку финансовых услуг, кибербезопасность и трансформацию клиентского опыта на рынке цифровых страховых платформ будет наблюдаться сильный долгосрочный рост.
Какие факторы влияют на рост рынка цифровых страховых платформ
- Высокие затраты, связанные с модернизацией устаревших систем, облачной миграцией и внедрением корпоративного программного обеспечения, ограничивают принятие среди мелких и средних страховщиков.
- Например, в течение 2024-2025 годов рост рисков кибербезопасности, затраты на соблюдение требований и сложные требования к интеграции увеличили расходы на развертывание для нескольких страховщиков.
- Сложность управления конфиденциальностью данных, соблюдением нормативных требований и многоканальным взаимодействием с клиентами увеличивает потребность в квалифицированных специалистах в области ИТ и страхования.
- Ограниченная цифровая зрелость среди традиционных страховщиков и развивающихся рынков замедляет принятие новых решений.
- Конкуренция со стороны собственных программных систем, стартапов InsurTech и унаследованных поставщиков базового страхования создает ценовое давление и снижает дифференциацию продуктов.
- Для решения этих проблем компании сосредотачиваются на облачных платформах, автоматизации искусственного интеллекта, разработке низкокодовых программ и более сильных основах кибербезопасности для расширения глобального внедрения цифровых страховых платформ.
Как сегментируется рынок цифровой страховой платформы
Рынок сегментирован на основекомпонент, конечный пользователь, приложение страхования, тип развертывания и размер организации.
• по компонентам
На основе компонента рынок цифровой страховой платформы разделен на инструменты и услуги. Сегмент инструментов доминировал на рынке с долей 61,7% в 2025 году, поскольку он остается основным элементом для управления политикой, автоматизации андеррайтинга, управления претензиями, аналитики мошенничества, интеграции CRM и рабочих процессов взаимодействия с клиентами. Эти платформы предоставляют страховщикам централизованные приборные панели, поддержку решений на основе ИИ, автоматизацию рабочих процессов и возможности омниканальной связи, что делает их необходимыми для инициатив цифровой трансформации. Растущее внедрение облачного программного обеспечения, пакетов страхования с низким кодом и экосистем с поддержкой API продолжает укреплять доминирование сегмента среди глобальных страховщиков.
Ожидается, что сегмент услуг будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим спросом на внедрение, консалтинг, управляемые услуги, системную интеграцию, поддержку миграции и оптимизацию после развертывания. Поскольку страховщики модернизируют устаревшую инфраструктуру и внедряют решения с поддержкой ИИ, ожидается, что спрос на профессиональные услуги значительно ускорится.
• Конечный пользователь
На базе конечного пользователя рынок подразделяется на страховые компании, сторонние администраторы и брокеры, агрегаторы. Сегмент страховых компаний доминировал на рынке с долей 48,9% в 2025 году, чему способствовало увеличение инвестиций в автоматизацию претензий, управление жизненным циклом политики, аутсорсинг клиентов и решения для цифрового андеррайтинга. Крупные страховщики активно внедряют цифровые страховые платформы для повышения операционной эффективности, сокращения времени урегулирования претензий и увеличения удержания клиентов с помощью персонализированных предложений. Растущее внимание к клиентскому опыту, предотвращению мошенничества и управлению соблюдением требований также поддерживает сильное лидерство в сегменте.
Сегмент Aggregators, по прогнозам, будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущими предпочтениями потребителей в отношении цифровых сравнительных платформ, мгновенных премиальных котировок и бесшовных покупок политики. Ожидается, что более широкое использование встроенных моделей страхования и мобильных страховых рынков будет способствовать быстрому расширению этого сегмента.
• Страховая заявка
На основе применения страхования рынок сегментирован на автомобильные и транспортные, домашние и коммерческие здания, жизнь и здоровье, бизнес и предприятие, потребительскую электронику и промышленные машины и путешествия. Сегмент «Жизнь и здоровье» доминировал на рынке с долей 34,6% в 2025 году, что обусловлено растущим спросом на цифровую обработку заявок, управление политикой здравоохранения, интеграцию телемедицины и автоматизированные решения андеррайтинга. Растущая цифровизация здравоохранения, растущее проникновение страхования и более высокий спрос на персонализированные планы медицинского страхования продолжают укреплять рост сегмента.
Сегмент путешествий, как ожидается, будет расти самыми быстрыми темпами с 2026 по 2033 год, чему способствуют растущая глобальная туристическая активность, выпуск цифровой политики, мгновенное урегулирование претензий и мобильные решения для страхования путешествий. Растущее предпочтение потребителей к покупкам на основе приложений и активации покрытия в режиме реального времени ускоряет принятие.
• По типу развертывания
На основе типа развертывания рынок сегментирован на On-Premises и Cloud. Сегмент облачных вычислений доминировал на рынке с долей 57,8% в 2025 году благодаря своей масштабируемости, более низким затратам на инфраструктуру, более быстрому развертыванию и бесшовной интеграции. Облачные страховые платформы обеспечивают аналитику в режиме реального времени, удаленный доступ, автоматизированные обновления и улучшенное аварийное восстановление, что делает их предпочтительными среди страховщиков, проходящих цифровую трансформацию. Растущее внедрение основных систем страхования на основе SaaS продолжает укреплять этот сегмент.
Сегмент облачных вычислений также будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено растущим спросом на гибкие модели развертывания, оптимизацию затрат и рабочие процессы страхования на основе искусственного интеллекта.
• По размеру организации
Исходя из размера организации, рынок сегментирован на крупные предприятия и малые и средние предприятия. Сегмент крупных предприятий доминировал на рынке с долей 63,2% в 2025 году, чему способствовали сильные ИТ-бюджеты, большая клиентская база и более высокие инвестиции в передовые инициативы цифровой трансформации. Крупные страховщики быстро внедряют платформы ИИ, автоматизации и аналитики для оптимизации операций и улучшения опыта страхователей.
Ожидается, что сегмент малых и средних предприятий будет расти самыми быстрыми темпами с 2026 по 2033 год, чему будет способствовать растущее внедрение облачных моделей подписки, низкокодовых платформ и экономически эффективных инструментов цифрового страхования, которые уменьшают барьеры входа для небольших фирм.
В каком регионе самая большая доля рынка цифровых страховых платформ
- Северная Америка доминировала на рынке цифровых страховых платформ с долей дохода 38,0% в 2025 году, чему способствовало раннее внедрение облачных страховых платформ, сильные экосистемы InsurTech и быстрые инициативы цифровой трансформации в США и Канаде. Регион выигрывает от зрелой страховой отрасли, широкого использования андеррайтинга на основе ИИ, автоматизации претензий, систем обнаружения мошенничества и платформ обслуживания клиентов. Увеличение инвестиций в модернизацию управления политикой, встроенные страховые решения и урегулирование цифровых претензий продолжают укреплять региональное лидерство.
- Ведущие компании в Северной Америке внедряют передовые решения в области цифрового страхования с помощью аналитики рисков на основе ИИ, проверки претензий на основе блокчейна, инструментов взаимодействия с клиентами и облачных систем управления политикой, укрепляя технологическое преимущество региона. Постоянные инвестиции в платформы InsurTech, кибербезопасности и соблюдения нормативных требований поддерживают долгосрочное расширение рынка.
- Высокая концентрация страховых компаний, сильная цифровая инфраструктура и устойчивые инвестиции в клиентоориентированные платформы еще больше укрепляют лидерство на региональном рынке.
Американская платформа цифрового страхования Market Insight
США являются крупнейшим вкладчиком в Северной Америке, чему способствует присутствие крупных страховщиков, стартапов InsurTech и ведущих поставщиков технологий. Расширение развертывания механизмов андеррайтинга на основе ИИ, автоматизированных рабочих процессов по претензиям, инструментов прогнозной оценки рисков и порталов самообслуживания клиентов продолжает стимулировать рост рынка. Растущий спрос на страхование на основе использования, встроенное страхование и опыт работы с клиентами в цифровом формате еще больше усиливает внедрение в секторах страхования жизни, здоровья, имущества и автомобильного страхования. Сильные нормативные рамки и высокие корпоративные ИТ-расходы продолжают ускорять проникновение платформы цифрового страхования.
Канадская платформа цифрового страхования Market Insight
Канада вносит значительный вклад в региональный рост благодаря расширению внедрения платформ облачного страхования, цифровых брокерских экосистем и автоматизированных решений для обслуживания политики. Рост инвестиций в финансовые технологии, системы безопасности данных и обработку претензий на основе ИИ поддерживают устойчивое расширение рынка. Поставщики страховых услуг все чаще используют цифровые платформы для улучшения взаимодействия с клиентами, сокращения сроков рассмотрения претензий и укрепления возможностей предотвращения мошенничества.
Азиатско-Тихоокеанская платформа цифрового страхования
Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 20,3% с 2026 по 2033 год, что обусловлено быстрой цифровой трансформацией, увеличением проникновения страхования и ростом внедрения смартфонов и Интернета в Китае, Индии, Японии, Южной Корее и Юго-Восточной Азии. Растущее население среднего класса, высокий спрос на доступные цифровые страховые продукты и быстрое расширение мобильных страховых экосистем продолжают ускорять рост рынка. Расширение использования клиентских решений с поддержкой ИИ, цифровых платежей и встроенных моделей страхования еще больше стимулирует спрос во всем регионе.
Китайская платформа цифрового страхования Market Insight
Китай является крупнейшим вкладчиком в Азиатско-Тихоокеанский регион благодаря сильной цифровой инфраструктуре, быстрому расширению InsurTech и широкому распространению финансовых услуг на основе приложений. Растущий спрос на мобильные страховые продукты, системы претензий на основе ИИ и интеграции страхования суперприложений продолжают укреплять рост рынка.
Японская платформа цифрового страхования Market Insight
Япония демонстрирует устойчивый рост, поддерживаемый передовой цифровизацией финансовых услуг, сильными системами соблюдения нормативных требований и растущим внедрением страховых платформ, основанных на искусственном интеллекте. Повышение внимания к стареющим продуктам страхования населения и интеграции медицинских технологий способствует долгосрочному расширению.
Индийская платформа цифрового страхования Market Insight
Индия становится крупным центром роста благодаря быстрому внедрению цифровых платежей, расширению стартапов InsurTech и поддерживаемым правительством инициативам по финансовой интеграции. Растущий спрос на цифровые решения в области здравоохранения, страхования жизни и автострахования ускоряет проникновение на рынок.
Рынок цифровой страховой платформы Южной Кореи
Южная Корея вносит значительный вклад благодаря сильной финтех-инфраструктуре, передовым мобильным экосистемам и растущему внедрению инструментов автоматизации страхования, основанных на ИИ. Технологические инновации и высокая цифровая грамотность продолжают поддерживать устойчивый рост рынка.
Какие компании занимают лидирующие позиции на рынке цифровых страховых платформ
Индустрия цифровых страховых платформ в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Компания Tata Consultancy Services Limited(Индия)
- DXC Technology Company (США)
- Компания Infosys Limited(Индия)
- Pegasystems Inc. (США)
- Аппиан(США)
- Mindtree Ltd. (Индия)
- Prima Solutions (Франция)
- FINEOS (Ирландия)
- Cognizant (США)
- Inzura Limited (Великобритания)
- Cogitate Technology Solutions, Inc. (США)
- Duck Creek Technologies (США)
- Bolt Solutions (США)
- Маджеско (США)
- EIS Group (США)
- iPipeline, Inc. (США)
- Vertafore, Inc. (США)
- eBaoTech Corporation (Китай)
- IBM(США)
- Microsoft (США)
- Акцентура(Ирландия)
- Oracle (США)
- SAP SE (Германия)
Каковы последние тенденции на мировом рынке цифровых страховых платформ
- В августе 2025 года AXA в партнерстве с MOTOGO запустила продукты по страхованию путешествий от тайфуна, расширяя использование параметрического страхования в специализированных сегментах риска и укрепляя инновации в страховании путешествий.
- В июле 2025 года Munich Re завершила приобретение NEXT Insurance за $2,6 млрд, что стало крупнейшей на сегодняшний день сделкой в сфере P&C и укрепило ее лидерство в области цифровых страховых решений.
- В июне 2025 года Willis Towers Watson запустила Zest Insurance, ориентированную на сектор МСП Австралии стоимостью 9 миллиардов долларов через цифровую платформу, стимулируя внедрение облачных страховых решений для малого бизнеса.
- В апреле 2025 года Zopper получила финансирование в размере 121 миллиона долларов США для расширения своих API-интерфейсов страховой инфраструктуры, ускорения интеграции платформы и поддержки масштабируемых цифровых страховых предложений.
- В марте 2025 года Liberty Specialty Markets и Baobab Insurance ввели покрытие электронных преступлений для МСП до 5 млн евро для борьбы с дипфейком и кибермошенничеством, повысив цифровую защиту малых предприятий.
- В декабре 2024 года YAS и QBE Гонконг представили страхование ответственности «Pay-As-You-Sell» для продавцов электронной коммерции, использующих данные о продажах в режиме реального времени, стимулируя инновации в моделях страхования на основе использования.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











