


Глобальная сегментация рынка цифровых подстанций по модулям (оборудование, волоконно-оптические сети связи и системы SCADA), типу (передающие подстанции и распределительные подстанции), типу установки (новые установки и модернизация), типу подключения ( 550 кВ), уровню напряжения (низкий, средний и высокий), отрасли (энергетика, тяжелая промышленность, транспорт и другие), архитектуре (технологическая, цеховая и станционная) — тенденции отрасли и прогноз до 2033 года.
Размер рынка цифровых подстанций
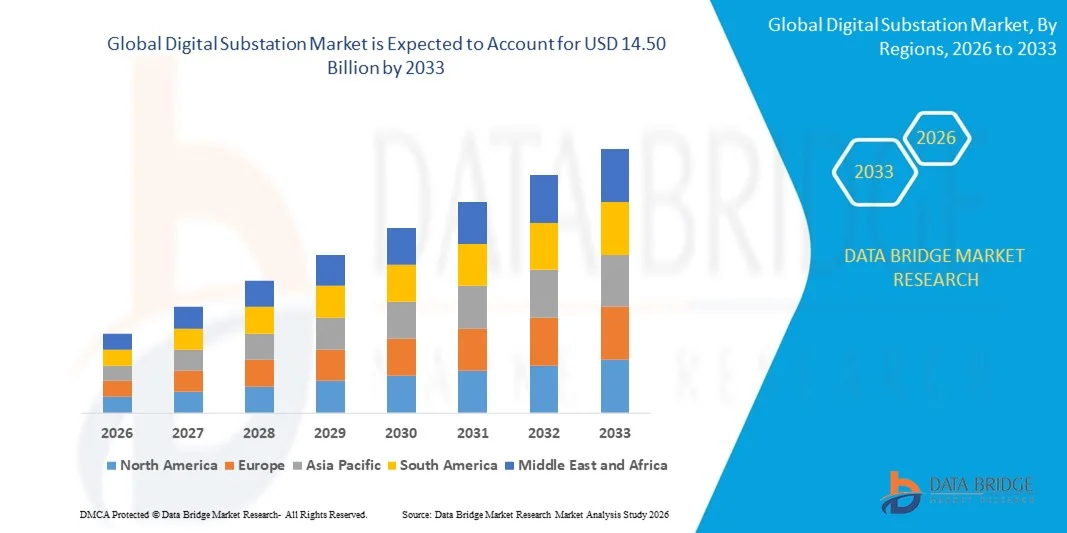
- Согласно анализу Data Bridge Market Research, объем мирового рынка цифровых подстанций был оценен в два раза.8,76 млрд долларов в 2025 годуОжидается, что он достигнет14,50 млрд долларов к 2033 году, вCAGR 6,50%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на надежные и эффективные системы передачи и распределения электроэнергии, растущим внедрением технологий интеллектуальных сетей и необходимостью мониторинга и автоматизации в режиме реального времени на подстанциях.
- Растущие правительственные инициативы по модернизации электрической инфраструктуры и инвестиции в интеграцию возобновляемых источников энергии также способствуют расширению рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):8,76 млрд. долларов США
- Ожидаемая рыночная стоимость (2033):$14,50 млрд.
- Прогноз CAGR (2026–2033):6.50%
Анализ рынка цифровых подстанций
- Рынок цифровых подстанций переживает значительные преобразования благодаря достижениям в области коммуникационных протоколов, мониторинга с поддержкой IoT и интеллектуальных электронных устройств (СВУ).
- Повышение внимания к операционной эффективности, прогнозному обслуживанию и минимизации простоев побуждает коммунальные службы внедрять решения для цифровых подстанций.
- Азиатско-Тихоокеанский регион доминировал на рынке цифровых подстанций с самой большой долей дохода в 36,00% в 2025 году, обусловленной быстрой урбанизацией, увеличением спроса на электроэнергию и государственными инвестициями в интеллектуальные сети и инфраструктуру возобновляемых источников энергии.
- Ожидается, что в регионе Северной Америки будут наблюдаться самые высокие темпы роста в мирецифровая подстанциярынок, обусловленный модернизацией устаревшей инфраструктуры передачи и распределения, государственной поддержкой автоматизации сетей и увеличением развертывания цифровых подстанций в коммунальных и промышленных сетях;
- Сегмент оборудования занимал самую большую долю рынка в 2025 году, что обусловлено важной ролью интеллектуальных электронных устройств, реле и трансформаторов в обеспечении автоматизации и мониторинга в режиме реального времени на подстанциях. Аппаратные решения составляют основу цифровых подстанций, обеспечивая надежную производительность и совместимость с современными протоколами связи.
Сфера охвата и сегментация рынка цифровых подстанций
|
Атрибуты |
Цифровая подстанция: ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
• ABB (Швейцария) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Тенденции рынка цифровых подстанций
Растущее внедрение технологий Smart Grid и автоматизации
- Растущее внимание к эффективной, надежной и автоматизированной передаче электроэнергии значительно формирует рынок цифровых подстанций, поскольку коммунальные и энергетические компании предпочитают решения, которые улучшают мониторинг, контроль и эксплуатационные характеристики. Цифровые подстанции набирают обороты благодаря своей способности сокращать время простоя, повышать надежность сети и обеспечивать анализ данных в режиме реального времени без ущерба для безопасности или производительности. Эта тенденция усиливает их внедрение в сетях передачи и распределения, побуждая производителей внедрять инновационные решения для автоматизации подстанций.
- Растущий акцент на энергоэффективность, модернизацию сетей и интеграцию возобновляемых источников энергии ускорил спрос на цифровые подстанции в коммунальных услугах, промышленных объектах и коммерческих энергетических сетях. Операторы активно ищут системы, которые обеспечивают предиктивное обслуживание, улучшенное обнаружение неисправностей и улучшенное использование активов, побуждая поставщиков сосредоточиться на масштабируемых и совместимых решениях.
- Правительственные инициативы и нормативно-правовая база, поддерживающие интеллектуальные сети, энергетическую безопасность и низкоуглеродную инфраструктуру, влияют на решения о закупках. Коммунальные службы подчеркивают соответствие стандартам IEC 61850, надежность сети связи и функции кибербезопасности. Эти факторы помогают компаниям дифференцировать продукты и укреплять позиционирование на рынке, а также способствуют внедрению модульных масштабируемых решений для цифровых подстанций.
- Например, в 2024 году Siemens в Германии и ABB в Швейцарии расширили свои портфели цифровых подстанций, представив передовые системы IEC 61850 и интеллектуальные электронные устройства (СВУ) с возможностями прогнозного обслуживания. Эти развертывания были реализованы в высоковольтных сетях передачи и распределения, предлагая улучшенную эксплуатационную эффективность, снижение потерь энергии и повышение устойчивости сети.
- В то время как спрос на цифровые подстанции растет, устойчивое расширение рынка зависит от непрерывных исследований и разработок, оптимизации затрат и интеграции с существующей сетевой инфраструктурой. Производители также сосредоточены на повышении функциональной совместимости, кибербезопасности и модульного дизайна для удовлетворения меняющихся требований энергетического сектора и обеспечения надежных, масштабируемых решений для глобального внедрения.
Динамика рынка цифровых подстанций
водитель
Растущий спрос на эффективную и автоматизированную передачу электроэнергии
- Увеличение инвестиций в проекты интеллектуальных сетей и модернизация стареющей электрической инфраструктуры является основным драйвером для рынка цифровых подстанций. Коммунальные службы заменяют обычные подстанции цифровыми альтернативами для улучшения мониторинга, снижения потерь передачи и обеспечения надежности системы. Эта тенденция также поощряет исследования передовых СВУ и решений для анализа данных в реальном времени, поддерживая рост рынка.
- Расширение использования возобновляемых источников энергии и систем распределенной генерации влияет на рост рынка. Цифровые подстанции помогают эффективно интегрировать солнечные, ветровые и другие возобновляемые источники, улучшая стабильность сети и эксплуатационную гибкость. Растущее внимание к профилактическому обслуживанию, обнаружению неисправностей и дистанционному управлению еще больше усиливает эту тенденцию.
- Коммунальные и промышленные операторы активно продвигают решения для цифровых подстанций посредством пилотных проектов, технологических партнерств и поддерживаемых правительством инициатив в области интеллектуальных сетей. Эти усилия поддерживаются растущей потребностью в мониторинге в режиме реального времени, повышенной безопасности и оптимизированном распределении электроэнергии, что способствует более широкому внедрению цифровых технологий.
- Например, в 2023 году Schneider Electric во Франции и General Electric в США сообщили об увеличении внедрения решений для цифровых подстанций в сетях передачи и распределения. Эти развертывания повысили операционную эффективность, сократили время простоя и повысили надежность сети, способствовали внедрению технологий и дифференциации рынка.
- Хотя растущие тенденции в области интеллектуальных сетей и автоматизации поддерживают рост, более широкое внедрение зависит от эффективности затрат, стандартизации и автоматизации.кибербезопасностиготовность. Инвестиции в современные коммуникационные протоколы, системную интеграцию и модульную архитектуру будут иметь решающее значение для удовлетворения глобального спроса и поддержания конкурентного преимущества.
Сдержанность/вызов
Первоначальные инвестиции и проблемы кибербезопасности
- Высокая первоначальная стоимость цифровых подстанций по сравнению с обычными подстанциями остается ключевой проблемой, ограничивая принятие среди чувствительных к затратам коммунальных услуг. Расходы, связанные с интеллектуальными устройствами, инфраструктурой связи и системной интеграцией, способствуют повышению цен. Кроме того, соблюдение стандартов и нормативных требований может дополнительно повлиять на развертывание.
- Риски кибербезопасности и необходимость надежной защиты критически важной инфраструктуры вызывают серьезные опасения. Уязвимости в сетях связи, системах управления данными и удаленного мониторинга могут представлять угрозу, требуя от коммунальных служб значительных инвестиций в безопасные и надежные системы.
- Ограниченная осведомленность и технический опыт, особенно на развивающихся рынках, ограничивают внедрение передовых решений для цифровых подстанций. Коммунальные предприятия могут сомневаться в внедрении новых технологий из-за сложности эксплуатации, требований к обучению и предполагаемых рисков.
- Например, в 2024 году коммунальные службы в Юго-Восточной Азии и Латинской Америке сообщили о замедлении внедрения цифровых подстанций из-за высоких капитальных затрат и ограниченного понимания функциональных преимуществ. Проблемы интеграции устаревших систем и обеспечения соответствия требованиям кибербезопасности еще больше повлияли на сроки реализации.
- Преодоление этих проблем потребует экономически эффективных стратегий развертывания, обучения персонала и усиления мер кибербезопасности. Сотрудничество с поставщиками технологий, государственными учреждениями и отраслевыми организациями может помочь раскрыть долгосрочный потенциал роста на мировом рынке цифровых подстанций, в то время как разработка масштабируемых и безопасных решений будет иметь важное значение для более широкого внедрения.
Объем рынка цифровых подстанций
Рынок сегментирован на основе модуля, типа, типа установки, подключения, уровня напряжения, промышленности и архитектуры.
- По модулю
На базе модуля рынок цифровых подстанций сегментирован на аппаратные средства, оптоволоконные сети связи и системы SCADA. Сегмент оборудования занимал самую большую долю рынка в 2025 году, что обусловлено важной ролью интеллектуальных электронных устройств, реле и трансформаторов в обеспечении автоматизации и мониторинга в режиме реального времени на подстанциях. Аппаратные решения составляют основу цифровых подстанций, обеспечивая надежную производительность и совместимость с современными протоколами связи.
Ожидается, что в сегменте волоконно-оптических сетей связи будет наблюдаться самый быстрый рост с 2026 по 2033 год, обусловленный растущим спросом на высокоскоростную, безопасную и бесперебойную передачу данных. Волоконно-оптические решения обеспечивают эффективную интеграцию с системами SCADA и управление в режиме реального времени, что делает их важными для современных цифровых подстанций.
- По типу
По типу рынок сегментирован на трансмиссионные и распределительные подстанции. Наибольшую долю в 2025 году составили передающие подстанции, благодаря высокому развертыванию цифровых решений в сетях передачи электроэнергии для эффективного управления энергией и стабильности сети.
Ожидается, что наиболее высокие темпы роста будут зафиксированы на распределительных подстанциях в период с 2026 по 1933 год в связи с ростом урбанизации и инициатив в области интеллектуальных сетей, которые требуют усиления мониторинга, автоматизации и управления неисправностями на уровне распределения. Растущее внедрение распределенных энергетических ресурсов (DER) и солнечных установок на крыше увеличивает потребность в балансировке нагрузки в реальном времени и сетевом интеллекте.
- Тип установки
Исходя из типа установки, рынок подразделяется на новые установки и установки модернизации. В 2025 году наибольшую долю выручки получили новые установки, чему способствовали государственные инвестиции в интеллектуальные сети и современные подстанции для эффективного распределения электроэнергии.
Ремонтные установки, как ожидается, будут быстро расти с 2026 по 2033 год, что обусловлено необходимостью модернизации стареющей инфраструктуры и повышения операционной эффективности за счет цифровых обновлений. Многие существующие подстанции по-прежнему работают с устаревшим оборудованием, которое не может поддерживать расширенную автоматизацию или удаленный мониторинг.
- Подключение
На основе подключения рынок сегментирован на < 33 кВ, от 33 кВ до 110 кВ, от 110 кВ до 220 кВ, от 220 кВ до 550 кВ и > 550 кВ. Сегмент от 220 кВ до 550 кВ занимал наибольшую долю в 2025 году благодаря широкому использованию в региональных сетях передачи и растущей интеграции цифровых систем мониторинга и управления.
The > Ожидается, что в 2026–2033 годах в сегменте 550 кВ будет наблюдаться самый быстрый рост, обусловленный расширением проектов передачи сверхвысокого напряжения и спросом на передовые цифровые решения для повышения надежности сети. Эти линии сверхвысокого напряжения необходимы для передачи электроэнергии на большие расстояния от возобновляемых источников энергии, таких как гидро- и ветровые электростанции, в городские центры.
- По уровню напряжения
Исходя из уровня напряжения, рынок классифицируется на низкий, средний и высокий. На долю высоковольтных цифровых подстанций приходится наибольший доход рынка в 2025 году из-за их критической роли в передаче электроэнергии на большие расстояния и необходимости надежных систем автоматизации и защиты.
Ожидается, что цифровые подстанции среднего напряжения будут расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено распространением интеллектуальных сетей, интеграцией возобновляемых источников энергии и развитием городской инфраструктуры. Эти подстанции обеспечивают критический интерфейс между высоковольтными сетями передачи и низковольтными распределительными системами.
- Отрасль
На основе промышленности рынок сегментирован на коммунальную, тяжелую промышленность, транспорт и другие. Сегмент коммунальных услуг занимал самую большую долю в 2025 году благодаря значительным инвестициям в модернизацию интеллектуальных сетей и развертывание цифровых подстанций для повышения энергоэффективности и надежности.
Ожидается, что в течение 2026–2033 годов в транспортном сегменте будет наблюдаться самый быстрый рост, вызванный электрификацией железных дорог, систем метро и промышленных транспортных сетей, которые требуют передового цифрового мониторинга и автоматизации. Цифровые подстанции на транспорте обеспечивают надежное электроснабжение, быстрое обнаружение неисправностей и бесперебойную работу критической транспортной инфраструктуры.
- Архитектура
На основе архитектуры рынок сегментирован на процесс, залив и станцию. Сегмент архитектуры станции обеспечил наибольшую долю выручки в 2025 году благодаря своей способности обеспечивать комплексную автоматизацию, мониторинг и контроль всей работы подстанции.
Ожидается, что сегмент архитектуры бухты зафиксирует самый быстрый рост с 2026 по 2033 год из-за растущего внедрения модульных конструкций, масштабируемой автоматизации и локализованных решений управления в современных цифровых подстанциях. Архитектура залива позволяет коммунальным службам добавлять или изменять отдельные отсеки, не влияя на общую работу подстанции, обеспечивая гибкость и сокращение времени простоя.
Региональный анализ рынка цифровых подстанций
- Азиатско-Тихоокеанский регион доминировал на рынке цифровых подстанций с самой большой долей дохода в 36,00% в 2025 году, обусловленной быстрой урбанизацией, увеличением спроса на электроэнергию и государственными инвестициями в интеллектуальные сети и инфраструктуру возобновляемых источников энергии.
- Такие страны, как Китай, Япония и Индия, активно модернизируют сети передачи и распределения с помощью цифровых решений, обеспечивая эффективное управление нагрузками, автоматическую защиту и мониторинг в режиме реального времени.
- Растущая индустриализация и проекты «умных городов» способствуют внедрению цифровой подстанции
Японский рынок цифровых подстанций
Ожидается, что рынок цифровых подстанций в Японии будет расти самыми быстрыми темпами с 2026 по 2033 год благодаря передовой технологической инфраструктуре страны, интеграции возобновляемых источников энергии и потребности в надежном распределении электроэнергии в городах. Коммунальные службы внедряют волоконно-оптические сети, системы SCADA и интеллектуальные устройства мониторинга для обеспечения операционной эффективности. Растущий спрос на интеллектуальные сети и решения для автоматизации в городских и промышленных секторах стимулирует расширение рынка.
Китайский рынок цифровых подстанций
На китайском рынке цифровых подстанций в 2025 году пришлась самая большая доля доходов рынка в Азиатско-Тихоокеанском регионе, что объясняется обширными инвестициями в проекты передачи сверхвысокого напряжения, быстрой урбанизацией и правительственными инициативами в области интеллектуальных сетей. Страна является ведущим поставщиком цифровых подстанций, что обусловлено ростом спроса на электроэнергию, интеграцией возобновляемых источников энергии и модернизацией существующих сетей передачи и распределения. Отечественные производители и конкурентоспособные цены на цифровые решения также ускоряют рост рынка в жилом, промышленном и коммунальном секторах.
Североамериканский рынок цифровых подстанций
Ожидается, что рынок цифровых подстанций в Северной Америке будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено масштабными инициативами по модернизации интеллектуальных сетей, растущими инвестициями в интеграцию возобновляемых источников энергии и спросом на надежные и автоматизированные сети распределения электроэнергии. Коммунальные и промышленные предприятия в регионе все чаще используют цифровые подстанции для повышения операционной эффективности, улучшения мониторинга в режиме реального времени и сокращения простоев. Наличие технологически развитой инфраструктуры в сочетании с благоприятной государственной политикой и высокими капитальными затратами на автоматизацию сетей поддерживает широкое распространение в сетях передачи и распределения.
Американский рынок цифровой подстанции Insight
Ожидается, что на рынке цифровых подстанций в США будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует модернизация устаревшей инфраструктуры передачи и распределения и растущие инвестиции в проекты в области возобновляемых источников энергии. Коммунальные службы все чаще внедряют интеллектуальные электронные устройства, системы SCADA и волоконно-оптические сети связи для улучшения мониторинга, защиты и автоматизации. Переход к цифровым подстанциям также поддерживается акцентом страны на интеллектуальные сети, энергоэффективность и надежное электроснабжение для жилого, коммерческого и промышленного секторов.
Европейский рынок цифровой подстанции Insight
Ожидается, что на европейском рынке цифровых подстанций будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, в основном благодаря правительственным инициативам, направленным на продвижение интеллектуальных сетей и строгие правила энергоэффективности и надежности сетей. Интеграция возобновляемых источников энергии, растущая урбанизация и передовые решения для управления сетями ускоряют развертывание цифровых подстанций. Европейские коммунальные службы сосредоточены на модернизации существующих подстанций с помощью модульных, масштабируемых и безопасных решений автоматизации для удовлетворения растущего спроса в жилом, промышленном и транспортном секторах.
Великобритания Digital Substation Market Insight
Ожидается, что рынок цифровых подстанций в Великобритании будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено внедрением технологий интеллектуальных сетей, электрификацией транспортных сетей и модернизацией устаревшей инфраструктуры. Стремление правительства к интеграции возобновляемых источников энергии и снижению потерь от передачи стимулирует коммунальные предприятия к внедрению автоматизированных систем мониторинга и контроля. Развертывание архитектуры процессов, заливов и станций растет в городских и пригородных районах, поддерживая эффективное управление энергопотреблением и стабильность сети.
Немецкий рынок цифровых подстанций
Ожидается, что рынок цифровых подстанций в Германии будет расти самыми быстрыми темпами с 2026 по 2033 год, чему способствуют растущие инициативы по переходу на энергию, спрос на интеграцию с возобновляемыми источниками энергии и передовые решения для автоматизации. Коммунальные службы все больше внимания уделяют прогнозному обслуживанию, цифровому мониторингу и безопасным сетям связи. Акцент страны на устойчивость, надежность и внедрение передовых технологий стимулирует инвестиции в цифровые подстанции, особенно в промышленных, коммунальных и коммерческих приложениях.
Доля рынка цифровых подстанций
Индустрия цифровых подстанций в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•ABB (Швейцария)
General Electric (США)
• Siemens (Германия)
•Итон (Ирландия/США)
Schneider Electric (Франция)
Honeywell International Inc. (США)
•Cisco (США)
Emerson Electric Co. (США)
NR Electric Co., Ltd. (Китай)
L&T Construction (Индия)
Schweitzer Engineering Laboratories, Inc. (США)
• WELOTEC (Германия)
•TCS Digital (Индия)
Tesco Automation Inc. (США)
• Локамация (Нидерланды)
SIFANG (Китай)
Netcontrol Group (Великобритания)
Prosoft-Systems Ltd. (Великобритания)
Fuji Electric Co., Ltd. (Япония)
• Tekvel (Россия)
• Efacec (Португалия)
Последние разработки на мировом рынке цифровых подстанций
- В декабре 2025 года Hitachi Energy присоединилась к проекту SP Energy Networks FITNESS в Шотландии для продвижения технологии цифровых подстанций. Инициатива направлена на модернизацию сетей передачи, заменив традиционную медную проводку волоконно-оптической связью, повысив безопасность, гибкость и надежность при одновременном снижении затрат и воздействия на окружающую среду. Ожидается, что это сотрудничество ускорит внедрение цифровых подстанций в Европе и повысит эффективность сети.
- В марте 2025 года Siemens представила свои последние инновации в области модернизации сетей на выставке DISTRIBUTECH 2025 через Siemens Xcelerator. Платформа предлагает совместимые, масштабируемые и управляемые ИИ решения, позволяющие коммунальным предприятиям упростить преобразование энергетической системы, управлять растущей сложностью и повышать операционную эффективность, тем самым укрепляя глобальный рынок цифровых подстанций.
- В марте 2025 года Schneider Electric запустила платформу One Digital Grid Platform, обеспечивающую техническую основу для независимых программных решений. Платформа помогает коммунальным предприятиям ускорить модернизацию сетей, интегрировать более чистые и доступные энергетические решения и повысить эксплуатационную надежность, способствуя более широкому внедрению цифровых подстанций.
- В августе 2024 года Hitachi Energy представила выключатели без SF6 для подстанций, предлагающие высокопроизводительное переключение и защиту при минимизации выбросов парниковых газов. Это устойчивое решение повышает эксплуатационную безопасность, надежность и экологическое соответствие, поддерживая переход рынка к экологически чистым технологиям цифровых подстанций.
- В феврале 2024 года GE Vernova запустила интегрированную цифровую подстанцию GridBeats, платформу автоматизации с программно-определяемыми сливающимися блоками и реле защиты. Решение уменьшает количество медных кабелей до 80%, обеспечивает преобразование данных в режиме реального времени и повышает устойчивость сети, эффективность вождения в высоковольтных средах.
- В январе 2024 года Hitachi Energy выпустила модернизированный блок интерфейса SAM600 3.0, интегрирующий несколько функций в одно устройство. Это нововведение снижает сложность проводки до 90%, повышает операционную гибкость, надежность и устойчивость, а также поддерживает соответствие стандартам IEC 61850 и требованиям к кибербезопасности.
- В июле 2023 года США ввели в эксплуатацию первую полностью цифровую подстанцию в Калифорнии. Объект использует передовые цифровые технологии для улучшения мониторинга, контроля и операционной эффективности, что приводит к повышению надежности обслуживания, снижению эксплуатационных расходов и стимулированию рынка цифровых подстанций в Северной Америке.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











