



Глобальный рынок технологий фрагментации ДНК, по типу лечения (ассистированная репродуктивная технология, хирургия варикоцеле и лекарства), тип теста (SCSA (анализ структуры спермы хроматина), анализ TUNEL, тест Halo, анализ комет и необъяснимое лечение бесплодия), применение (секвенирование следующего поколения, эпигенетические исследования, клиническая диагностика, криминалистика и генетика животных), канал распределения (больничные аптеки, аптеки и аптеки для лекарств и онлайн-аптеки), конечный пользователь (больницы и клиники, центры фертильности, исследовательские институты и другие конечные пользователи) - отраслевые тенденции и прогноз до 2033 года
Размер и обзор рынка технологий фрагментации ДНК
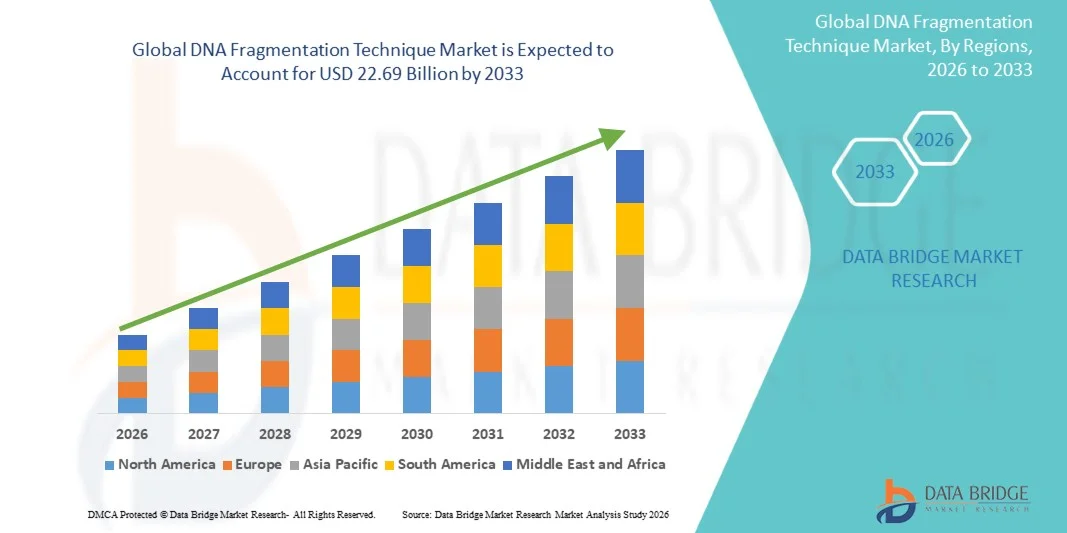
Согласно анализу Data Bridge Market Research, рынок технологий фрагментации ДНК был оценен как один из лучших.9,23 млрд долларов в 2025 годуи, по прогнозам, достигнет22,69 млрд долларов к 2033 годуРастущий в aCAGR 11,90% с 2026 по 2033 годРынок демонстрирует устойчивый рост, обусловленный растущим внедрением секвенирования следующего поколения (NGS), растущим спросом на высококачественную подготовку геномных образцов и расширением применения в клинической диагностике, онкологических исследованиях и исследованиях.точная медицина.
Растущая распространенность генетических расстройств и рака, наряду с быстрыми достижениями в геномике и молекулярной биологии, значительно повышает потребность в точных и эффективных методах фрагментации ДНК. Механические, ферментативные и микрофлюидные технологии фрагментации все чаще интегрируются в автоматизированные рабочие процессы в фармацевтических компаниях, исследовательских лабораториях и диагностических центрах для повышения точности секвенирования, сокращения времени обработки и поддержки крупномасштабных геномных исследований.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $ 9,23 млрд.
- Ожидаемая рыночная стоимость (2033): 22,69 млрд долларов США
- Прогноз CAGR (2026–2033): 11,90%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Ключевые тенденции рынка и перспективы
- Северная Америка доминировала на рынке технологий фрагментации ДНК с самой большой долей дохода в 36,42% в 2025 году, чему способствовала сильная инфраструктура геномных исследований, высокий уровень внедрения NGS и присутствие ведущих биотехнологических и секвенирующих компаний.
- Сегмент вспомогательных репродуктивных технологий возглавил рынок с долей 46,12% в 2025 году, чему способствовали растущие показатели бесплодия и растущее использование передовых методов тестирования целостности ДНК сперматозоидов в процедурах ЭКО и ИКСИ.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 8,1% с 2026 по 2033 год, чему способствует расширение региона.геномикаисследовательские программы, растущие инвестиции в здравоохранение и растущее внедрение точной медицины в Китае, Индии и Японии.
- Медикаментозное лечение является наиболее быстро растущим типом лечения, который, по прогнозам, регистрирует CAGR в 8,4%, что отражает всплеск использования антиоксидантной терапии и фармакологических вмешательств, направленных на снижение повреждения ДНК спермы.
- Сегмент SCSA (Sperm Chromatin Structure Assay) доминировал в категории тестового типа с долей дохода 38,56% в 2025 году, чему способствовали высокая точность, сильная клиническая валидация и широкое использование в клиниках фертильности для оценки целостности ДНК спермы.
- На долю секвенирования следующего поколения (NGS) пришлось 48,91% рынка, чему способствовало быстрое расширение проектов геномного секвенирования и растущий спрос на высококачественную фрагментацию ДНК при подготовке библиотек.
- Сегмент клинической диагностики является самой быстрорастущей категорией применения, с CAGR 9,1%, что обусловлено растущим внедрением молекулярной диагностики в области фертильности, онкологии и скрининга генетических заболеваний.
Сфера охвата и технология фрагментации ДНК сегментация рынка
|
Атрибуты |
Метод фрагментации ДНК Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
Расширение жидкой биопсии и тестирование циркулирующей опухолевой ДНК (ctDNA) Растущее внедрение полностью автоматизированных высокопроизводительных платформ подготовки библиотек в рабочих процессах NGS Увеличение инвестиций в проекты геномики и биобанкинга в масштабах населения |
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке технологий фрагментации ДНК
Растущая интеграция автоматизированной подготовки библиотек в рабочих процессах геномики
Исследовательские и клинические лаборатории все чаще внедряют автоматизированные системы фрагментации ДНК, интегрированные с платформами подготовки библиотек NGS, чтобы улучшить воспроизводимость, уменьшить человеческие ошибки и увеличить пропускную способность в крупномасштабных геномных исследованиях. Переход к стандартизированным высокоэффективным рабочим процессам ускоряет внедрение технологий микрофлюидной и ферментативной фрагментации в программах онкологии, исследований редких заболеваний и прецизионной медицины, в то время как цифровые инструменты отслеживания и QC с помощью ИИ улучшают точность размера фрагмента и управление процессом. Например, автоматизированные платформы для секвенирования образцов, используемые в высокопроизводительных проектах генома рака, оптимизируют фрагментацию и подготовку к секвенированию.
Техника фрагментации ДНК динамика рынка
Ключевой драйвер рынка: расширение внедрения секвенирования следующего поколения в клинических и исследовательских приложениях
Быстрый рост приложений на основе NGS в онкологии, скрининге генетических заболеваний и исследованиях инфекционных заболеваний стимулирует высокий спрос на точные методы фрагментации ДНК, которые обеспечивают оптимальную подготовку библиотеки и эффективность секвенирования. Увеличение инвестиций в инициативы в области точной медицины и проекты геномного картирования населения еще больше укрепляют рост рынка, а фармацевтические компании и исследовательские институты интегрируют передовые методы фрагментации для улучшения качества данных и глубины секвенирования. Например, национальные программы секвенирования генома, поддерживающие большие базы данных о раке и редких заболеваниях, значительно расширяют использование ферментативных и автоматизированных систем фрагментации.
Ключевое ограничение/вызов: высокая зависимость от квалифицированной работы и проблемы стандартизации
Несмотря на технологические достижения, изменчивость результатов фрагментации из-за чувствительности протокола, опыта операторов и качества выборки остается ключевой проблемой, ограничивающей последовательное внедрение в небольших лабораториях и на развивающихся рынках. Потребность в специализированном обучении, строгой оптимизации протокола и совместимости с различными платформами секвенирования увеличивает операционную сложность и ограничивает масштабируемость в чувствительных к затратам настройках. Например, вариабельность эффективности сдвига ДНК в различных лабораторных условиях продолжает влиять на воспроизводимость в многосайтовых геномных исследованиях.
Ключевые возможности рынка: расширение применения жидкой биопсии и ДНК без клеток
Растущее использование жидкой биопсии и анализа ДНК без клеток (cfDNA) в раннем обнаружении рака и неинвазивном пренатальном тестировании создает значительные возможности для высокоточных технологий фрагментации ДНК, способных обрабатывать маловходные и деградированные образцы. Растущее клиническое внедрение диагностики на основе cfDNA стимулирует спрос на сверхчувствительные системы фрагментации без загрязнения, которые обеспечивают точные результаты секвенирования вниз по течению, в то время как достижения в области микрофлюидики и автоматизированных платформ улучшают масштабируемость и клиническую интеграцию. Например, программы скрининга на основе цфДНК расширяют потребность в высокоэффективной фрагментации в диагностических лабораториях по всему миру.
Как сегментируется рынок технологий фрагментации ДНК
Рынок технологий фрагментации ДНК сегментирован на основе типа лечения, типа теста, приложения, канала распределения и конечного пользователя.
- Тип лечения
На основе типа лечения рынок технологий фрагментации ДНК сегментируется на вспомогательные репродуктивные технологии (АРТ), хирургию варикоцеле и лекарства. Сегмент вспомогательных репродуктивных технологий (АРТ) доминировал на рынке с наибольшей долей в 46,12% в 2025 году, что обусловлено ростом показателей бесплодия и увеличением использования передовых методов тестирования целостности ДНК сперматозоидов в процедурах ЭКО и ИКСИ. Клиники АРТ широко полагаются на анализ фрагментации ДНК для улучшения отбора эмбрионов и показателей успеха беременности, что делает его критическим диагностическим шагом в рабочих процессах лечения бесплодия. Растущая осведомленность о мужском бесплодии и его генетических факторах способствует дальнейшему внедрению в центрах рождаемости. Постоянные достижения в области репродуктивной генетики и автоматизации лабораторных исследований повышают точность и эффективность тестирования. Увеличение глобального спроса на персонализированные методы лечения бесплодия также способствует расширению сегмента. Сегмент выигрывает от сильной клинической интеграции тестирования фрагментации ДНК в вспомогательных процедурах зачатия.
Сегмент лекарственных средств, как ожидается, зафиксирует самый быстрый рост CAGR на 8,4% с 2026 по 2033 год, что обусловлено увеличением использования антиоксидантной терапии и фармакологических вмешательств, направленных на снижение повреждения ДНК спермы. Повышение клинического внимания к неинвазивному лечению бесплодия поддерживает спрос на целевые лекарственные препараты. Растущие исследования окислительного стресса и его роли в фрагментации ДНК еще больше ускоряют инновации в терапевтических подходах. Фармацевтические компании инвестируют в новые соединения для улучшения целостности ДНК спермы. Растущее предпочтение раннего медицинского вмешательства перед процедурами АРТ способствует усыновлению. Например, схемы лечения на основе антиоксидантов все чаще назначаются в случаях идиопатического бесплодия для улучшения репродуктивных результатов.
- Тип испытания
На основе тестового типа рынок сегментирован на SCSA (Sperm Chromatin Structure Assay), TUNEL, Halo test, Comet assay и необъяснимое тестирование на бесплодие. Сегмент SCSA доминировал на рынке с долей 38,56% в 2025 году из-за его высокой точности, сильной клинической проверки и широкого использования в клиниках фертильности для оценки целостности ДНК спермы. SCSA обеспечивает быстрые воспроизводимые результаты, что делает его предпочтительным диагностическим инструментом в вспомогательных репродуктивных настройках. Стандартизированный протокол позволяет масштабное клиническое внедрение в развитых системах здравоохранения. Увеличение программ скрининга бесплодия еще больше стимулирует спрос. Сильная корреляция между результатами SCSA и результатами ЭКО повышает его клиническую значимость. Тест широко интегрирован в диагностические пути мужского бесплодия во всем мире.
Сегмент анализа TUNEL, по прогнозам, будет наблюдать самый быстрый рост CAGR на 8,7% с 2026 по 2033 год, что обусловлено его высокой чувствительностью к обнаружению разрывов нити ДНК на клеточном уровне. Растущие исследовательские применения в репродуктивной биологии и онкологии увеличивают ее распространение. Анализ широко используется как в клинической диагностике, так и в научных исследованиях для оценки апоптоза и повреждения ДНК. Достижения в системах обнаружения на основе флуоресценции повышают эффективность и точность испытаний. Увеличение использования в необъяснимых случаях бесплодия еще больше поддерживает спрос. Например, тестирование на основе TUNEL все чаще применяется в лабораториях ЭКО для оценки повреждения ДНК спермы до выбора эмбриона.
- С помощью приложения
На основе применения рынок сегментирован на секвенирование следующего поколения (NGS), эпигенетические исследования, клиническую диагностику, криминалистику и генетику животных. Сегмент секвенирования следующего поколения (NGS) доминировал на рынке с долей 48,91% в 2025 году, чему способствовало быстрое расширение проектов геномного секвенирования и растущий спрос на высококачественную фрагментацию ДНК при подготовке библиотек. Точная фрагментация необходима для эффективности секвенирования, глубины считывания и надежности данных в крупномасштабных геномных исследованиях. Рост инвестиций в точную медицину и геномику рака еще больше усиливает спрос. Фармацевтические компании и исследовательские учреждения широко используют методы фрагментации для обеспечения точности секвенирования. Постоянные достижения в области автоматизированных платформ фрагментации увеличивают пропускную способность и воспроизводимость. Сегмент выигрывает от сильной интеграции с геномными исследовательскими трубопроводами по всему миру.
Сегмент клинической диагностики, как ожидается, зафиксирует самый быстрый рост на уровне CAGR 9,1% с 2026 по 2033 год, что обусловлено растущим внедрением молекулярной диагностики в области фертильности, онкологии и скрининга генетических заболеваний. Растущий спрос на раннее и неинвазивное выявление заболеваний расширяет использование анализов на основе фрагментации ДНК. Рост персонализированной медицины еще больше ускоряет клиническое применение. Медицинские работники интегрируют расширенное тестирование ДНК в рутинные диагностические рабочие процессы. Повышение осведомленности о генетических факторах риска повышает спрос на точный молекулярный анализ. Например, тестирование на основе фрагментации cfDNA все чаще используется в программах диагностики рака и пренатального скрининга.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничные аптеки, аптеки и аптеки, интернет-аптеки. Сегмент Hospital Pharmacies доминировал на рынке с долей 52,44% в 2025 году, поскольку большинство тестов на фрагментацию ДНК и связанных с ними реагентов вводятся в клинических и больничных лабораториях по фертильности и диагностике. Больницы выступают в качестве первичных центров диагностики бесплодия и генетического тестирования, обеспечивая высокую пропускную способность выборки и стандартизированные протоколы тестирования. Интеграция лабораторных услуг в больничные системы поддерживает постоянный спрос. Увеличение лечения ЭКО в больницах еще больше способствует усыновлению. Расширенная диагностическая инфраструктура в центрах третичного ухода усиливает доминирование на рынке. Сегмент выигрывает от централизованного тестирования и диагностики под руководством врача.
Ожидается, что сегмент онлайн-аптек будет наблюдать самый быстрый рост на уровне CAGR 8,2% с 2026 по 2033 год, что обусловлено увеличением доступности диагностических наборов и расходных материалов через цифровые платформы здравоохранения. Растущее внедрение домашних наборов для сбора образцов и прямого генетического тестирования для потребителей поддерживает рост. Удобство, более широкая доступность и конкурентное ценообразование способствуют онлайн-дистрибуции. Расширение инфраструктуры электронного здравоохранения еще больше усиливает проникновение на рынок. Растущая осведомленность о тестировании на фертильность повышает спрос в Интернете. Например, домашние наборы для скрининга фертильности на основе ДНК все чаще заказываются через цифровые аптечные платформы.
- Конечный пользователь
На основе конечного пользователя рынок сегментирован на больницы и клиники, центры рождаемости, научно-исследовательские институты и других конечных пользователей. Сегмент центров фертильности доминировал на рынке с долей 44,37% в 2025 году, что обусловлено высоким использованием тестирования фрагментации ДНК в вспомогательных репродуктивных процедурах. Эти центры в значительной степени полагаются на анализ целостности ДНК спермы для улучшения показателей успеха ЭКО и оптимизации отбора эмбрионов. Увеличение случаев бесплодия во всем мире еще больше усиливает спрос. Центры фертильности интегрируют передовую молекулярную диагностику в рутинную оценку состояния пациента. Растущее внедрение персонализированной репродуктивной медицины повышает частоту тестирования. Упор на улучшение результатов клинической беременности поддерживает лидерство в сегменте. Сегмент пользуется специализированной инфраструктурой репродуктивного здравоохранения.
Ожидается, что сегмент научно-исследовательских институтов продемонстрирует самый быстрый рост CAGR на 8,9% с 2026 по 2033 год, что обусловлено расширением геномных исследований, исследований рака и молекулярной биологии. Увеличение государственного и частного финансирования исследований в области наук о жизни способствует внедрению методов фрагментации ДНК. Институты широко используют эти методы для изучения повреждений ДНК, механизмов восстановления и путей заболевания. Рост академического сотрудничества и международных исследовательских программ еще больше ускоряет спрос. Передовая лабораторная инфраструктура повышает точность и масштабируемость экспериментов. Например, исследовательские институты, занимающиеся геномикой рака, все чаще используют рабочие процессы секвенирования на основе фрагментации для открытия биомаркеров.
В каком регионе находится наибольшая доля рынка технологий фрагментации ДНК
Северная Америка доминировала на рынке технологий фрагментации ДНК с самой большой долей дохода в 36,42% в 2025 году, чему способствовала сильная инфраструктура геномных исследований, высокий уровень внедрения NGS и присутствие ведущих биотехнологических и секвенирующих компаний. Регион также выигрывает от значительных инвестиций в точную медицину, онкологические исследования и диагностику фертильности, которые стимулируют постоянный спрос на высококачественные решения для фрагментации ДНК. Широкая интеграция автоматизированных систем подготовки библиотек и технологий ферментативной фрагментации в научно-исследовательских институтах и клинических лабораториях еще больше укрепляет лидерство на рынке. Увеличение государственного и частного финансирования программ геномного секвенирования продолжает поддерживать инновации и широкомасштабное внедрение передовых инструментов молекулярной биологии в регионе.
Техника фрагментации ДНК США Market Insight
Рынок технологий фрагментации ДНК в США демонстрирует сильный рост благодаря обширным инвестициям в исследования геномики, программы точной медицины и передовую диагностику рака. Хорошо зарекомендовавшая себя биотехнологическая экосистема страны, наряду с высоким внедрением платформ секвенирования следующего поколения, стимулирует значительный спрос на высококачественные методы фрагментации ДНК. Расширение использования ферментативных и автоматизированных технологий фрагментации в клинических лабораториях и научно-исследовательских институтах способствует повышению эффективности и воспроизводимости рабочего процесса. Кроме того, растущее внимание к диагностике рождаемости, исследованиям редких заболеваний и крупномасштабным проектам геномного картирования продолжает ускорять расширение рынка в США.
Техника фрагментации ДНК в Европе
Рынок технологий фрагментации ДНК в Европе остается основным источником глобальных доходов, чему способствуют сильные академические исследовательские сети, развитая инфраструктура здравоохранения и растущее внедрение молекулярной диагностики в клинических и исследовательских условиях. Широкое использование приложений на основе NGS в онкологии, репродуктивном здоровье и скрининге генетических заболеваний поддерживает расширение рынка по всему региону. Увеличение инвестиций в инициативы в области точной медицины в сочетании с сильной нормативной поддержкой геномных исследований продолжают способствовать внедрению передовых технологий фрагментации. Высокое проникновение автоматизированных лабораторных систем и стандартизированных протоколов испытаний еще больше укрепляет рост рынка по всей Европе.
Техника фрагментации ДНК в Великобритании Market Insight
Рынок технологий фрагментации ДНК в Великобритании переживает устойчивый рост, поддерживаемый сильной исследовательской деятельностью в области биотехнологий, растущим спросом на диагностику фертильности и растущим внедрением рабочих процессов на основе NGS. Растущие инвестиции в программы геномной медицины и инициативы биобанков способствуют более широкому использованию методов фрагментации ДНК в исследованиях и клинических применениях. Интеграция передовых ферментативных и автоматизированных платформ фрагментации повышает эффективность рабочего процесса и точность данных. Кроме того, тесное сотрудничество между академическими институтами и компаниями, занимающимися наукой о жизни, ускоряет инновации в области молекулярной диагностики по всей стране.
Немецкая технология фрагментации ДНК
Рынок технологий фрагментации ДНК в Германии неуклонно расширяется благодаря сильному фармацевтическому сектору страны, передовым возможностям исследований молекулярной биологии и растущему акценту на прецизионную медицину. Растущее использование фрагментации ДНК в онкологических исследованиях, генетическом тестировании и диагностике фертильности способствует внедрению на рынок. Постоянные технологические достижения в автоматизированной подготовке образцов и платформах секвенирования повышают эффективность лаборатории. Сильная государственная поддержка инноваций в области наук о жизни и расширение сотрудничества между научно-исследовательскими институтами и биотехнологическими компаниями способствуют дальнейшему росту рынка в Германии.
Азиатско-Тихоокеанская технология фрагментации ДНК
Ожидается, что рынок технологий фрагментации ДНК в Азиатско-Тихоокеанском регионе будет быстро расти благодаря расширению исследовательской инфраструктуры геномики, увеличению инвестиций в здравоохранение и более широкому внедрению прецизионной медицины в таких странах, как Китай, Индия и Япония. Растущая распространенность генетических расстройств и рака повышает спрос на передовые технологии диагностики и секвенирования. Растущее создание центров геномных исследований и растущий аутсорсинг клинической исследовательской деятельности способствуют дальнейшему расширению региона. Кроме того, растущая осведомленность о диагностике фертильности и молекулярном тестировании ускоряет внедрение как в клиническом, так и в исследовательском секторах.
Японская технология фрагментации ДНК проницательна
Японский рынок технологий фрагментации ДНК демонстрирует стабильный рост благодаря сильным инвестициям в исследования в области наук о жизни, передовые системы здравоохранения и все большее внимание к геномной медицине. Растущее внедрение технологий NGS в онкологии, репродуктивном здоровье и исследованиях редких заболеваний стимулирует спрос на точные методы фрагментации ДНК. Интеграция автоматизированных лабораторных систем и высокоточных технологий ферментативной фрагментации повышает эффективность рабочего процесса. Кроме того, акцент Японии на персонализированную медицину и старение населения, связанное со здравоохранением, поддерживает устойчивый рост рынка.
Китайская технология фрагментации ДНК проницательна
Рынок технологий фрагментации ДНК в Китае быстро растет, что обусловлено расширением инвестиций в биотехнологии, крупномасштабными инициативами по секвенированию генома и увеличением внимания правительства к точной медицине. Растущее внедрение технологий NGS в клиническую диагностику, исследования рака и репродуктивное здоровье значительно повышает спрос на решения для фрагментации ДНК. Постоянные достижения в области автоматизации лабораторий и экономически эффективных платформ секвенирования ускоряют проникновение на рынок. Кроме того, растущие инвестиции в отечественные биотехнологические компании и исследовательские институты позиционируют Китай как один из самых быстрорастущих рынков в мире.
Каковы основные компании на рынке технологий фрагментации ДНК
Индустрия технологий фрагментации ДНК в основном возглавляется хорошо известными компаниями, в том числе:
- Illumina, Inc.(США)
- Thermo Fisher Scientific Inc.(США)
- Agilent Technologies, Inc. (США)
- КИАГЕН(Нидерланды)
- Roche Holding AG (Швейцария)
- Bio-Rad Laboratories, Inc. (США)
- Takara Bio Inc.(Япония)
- New England Biolabs, Inc.(США)
- PerkinElmer (США)
- Danaher Corporation (США)
- Beckman Coulter, Inc. (США)
- Oxford Nanopore Technologies PLC (Великобритания)
- 10x Genomics, Inc. (США)
- BD (США)
- Promega Corporation (США)
- Fluidigm Corporation (США)
- Eppendorf SE (Германия)
- Hamilton Company (США)
- Merck KGaA (Германия)
- Tecan Group Ltd. (Швейцария)
Каковы последние события на рынке технологий фрагментации ДНК
- В феврале 2024 года Agilent Technologies расширила свой портфель SureSelect, улучшив подготовку библиотеки ДНК и рабочие процессы обогащения, улучшив согласованность фрагментации и точность секвенирования для приложений в исследованиях онкологии, анализе наследственных заболеваний и крупномасштабных геномных исследованиях в исследовательских учреждениях по всему миру.
- В июне 2023 года QIAGEN расширила свой портфель QIAseq для укрепления решений для ферментативной фрагментации ДНК и подготовки библиотек для секвенирования следующего поколения, поддерживая повышение эффективности в геномных исследованиях, профилировании онкологии и применении точной медицины посредством оптимизированных и стандартизированных рабочих процессов подготовки образцов.
- В марте 2022 года Thermo Fisher Scientific расширила свою экосистему секвенирования ионного торрента, увеличив автоматизированные рабочие процессы подготовки библиотек, интегрированные с этапами ферментативной фрагментации ДНК, улучшив время оборота и точность в клинических и трансляционных исследованиях секвенирования приложений в онкологии и исследованиях генетических заболеваний.
- В январе 2022 года Illumina расширила поддержку внедрения своего набора Illumina DNA Prep (на основе библиотечной подготовки), повысив совместимость с автоматизацией и эффективность рабочего процесса для приложений секвенирования следующего поколения, тем самым укрепив возможности высокопроизводительной фрагментации ДНК и подготовки библиотек секвенирования в лабораториях исследований и клинической геномики.
- В июле 2021 года 10x Genomics запустила решение Chromium Single Cell Multiome ATAC + Gene Expression, обеспечивающее одновременную доступность хроматина и профилирование экспрессии генов с использованием интегрированной технологии фрагментации ДНК на основе транспозазы, значительно продвигая исследования одноклеточной мультиомики и рабочие процессы геномного анализа высокого разрешения в академических и клинических исследовательских лабораториях.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











