


Global Drowning Treatment Market Segmentation, By Drugs Class (Crystalloid Fluids, Vasopressors, Others), Types (Wet Drowning, Dry Drowning and Delayed Drowning or Secondary Drowning), Treatment (Cardiopulmonary Resuscitation, Supportive Care, Hyperbaric Oxygen Therapy, Medication, Others), Route of Administration (Oral, Inhalation, Intravenous and Others), Distribution Channel (Hospital Pharmacy, Retail Pharmacy and Online Pharmacy), End-Users (Hospitals, Homecare, Specialty Clinics and Others) - Industry Trends and Forecast to 2033
Каков размер рынка лечения утопления и темпы роста
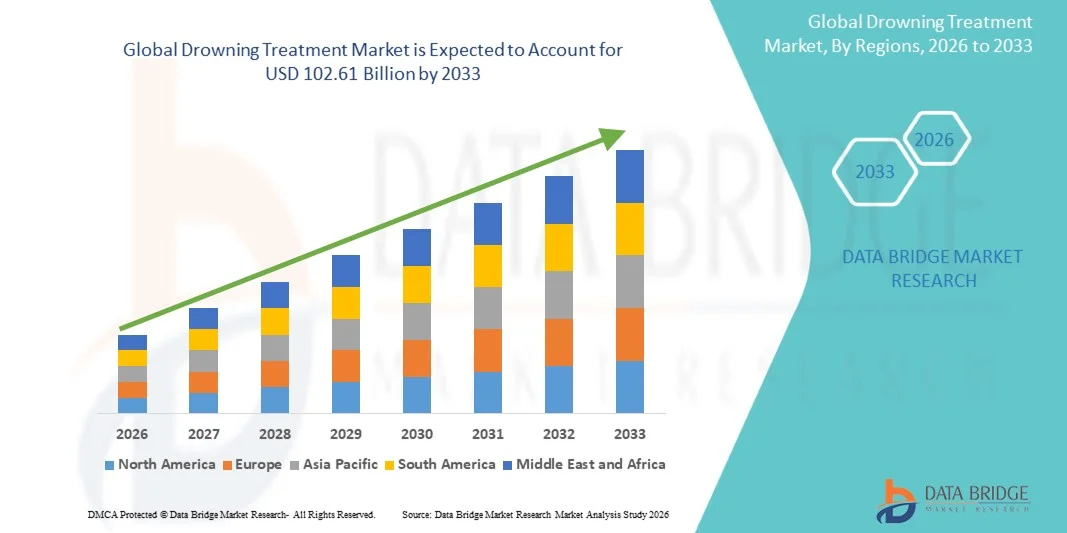
- Мировой объем рынка лечения утопления оценивается в75,56 млрд долларов в 2025 годуОжидается, что он достигнет102,61 млрд долларов к 2033 году, вCAGR 3,90%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением числа случаев утопления во всем мире, особенно в прибрежных и подверженных наводнениям регионах, а также повышением осведомленности о реагировании на чрезвычайные ситуации и спасательных вмешательствах, что приводит к увеличению спроса на эффективные решения для лечения утопления в медицинских учреждениях.
- Кроме того, достижения в области неотложной медицинской помощи, включая улучшенные методы реанимации, кислородную терапию и поддержку критической помощи, повышают показатели выживаемости и результаты лечения пациентов. Растущие инвестиции в инфраструктуру здравоохранения и учебные программы для лиц, оказывающих первую помощь, делают лечение утопления важнейшим компонентом неотложной и травматологической помощи. Эти сходящиеся факторы ускоряют внедрение решений для лечения утопления, тем самым значительно стимулируя рост рынка.
Каковы основные выводы рынка лечения утопления
- Лечение утопления, включающее немедленную реанимацию, кислородную терапию и расширенные вмешательства критической помощи для восстановления дыхания и предотвращения неврологических повреждений, является жизненно важным компонентом неотложной медицинской помощи в больницах и центрах травматологии из-за его жизненно важной важности и чувствительного ко времени характера.
- Растущий спрос на лечение утопления в первую очередь обусловлен ростом числа несчастных случаев, связанных с водой, повышением осведомленности о своевременной первой помощи и СЛР, а также улучшением систем реагирования на чрезвычайные ситуации, наряду с растущими инвестициями в инфраструктуру здравоохранения и обучением специалистов первой помощи.
- Северная Америка доминировала на рынке лечения утопления с самой большой долей дохода в 37,2% в 2025 году, поддерживаемой хорошо налаженными услугами неотложной медицинской помощи, высокими расходами на здравоохранение и широкой доступностью передовых систем жизнеобеспечения, при этом США лидируют в принятии инновационных технологий реанимации и критической помощи.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения утопления в течение прогнозируемого периода из-за увеличения плотности населения, роста заболеваемости утоплениями в прибрежных и сельских районах, улучшения доступа к здравоохранению и растущих правительственных инициатив, направленных на готовность к чрезвычайным ситуациям и реагирование.
- Сегмент влажного утопления доминировал на рынке с долей около 62,4% в 2025 году, что обусловлено его высокой частотой появления по сравнению с другими типами.
Сфера охвата иСегментация рынка лечения утопления
|
Атрибуты |
Ключ к лечению утопленияОбзор рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения утопления
"Достижения в технологиях реагирования на чрезвычайные ситуации и реанимационных технологиях"
- Значительной и ускоряющейся тенденцией на мировом рынке лечения утопления является постоянное развитие методов реагирования на чрезвычайные ситуации и реанимационных технологий, направленных на повышение выживаемости и сокращение долгосрочных осложнений.
- Например, все более широкое внедрение передовых методов сердечно-легочной реанимации (СЛР) и автоматизированных внешних дефибрилляторов (AED) как в общественных, так и в медицинских учреждениях повышает эффективность немедленного реагирования на утопление.
- Интеграция улучшенных вентиляционных устройств и систем доставки кислорода позволяет быстрее стабилизировать тонущих жертв, снижая риск повреждения мозга, вызванного лишением кислорода.
- Кроме того, растущее использование послереанимационной помощи, включая терапевтическое переохлаждение и интенсивный мониторинг, улучшает результаты восстановления в тяжелых случаях утопления.
- Разработка портативного и удобного для пользователя оборудования для реагирования на чрезвычайные ситуации также способствует более быстрому вмешательству в отдаленные или районы повышенного риска, такие как пляжи и бассейны.
- Эта тенденция к быстрому реагированию, технологическим инновациям и улучшению управления критическим уходом значительно меняет ландшафт лечения утопления как в больницах, так и в больницах.
Динамика рынка лечения утопления
водитель
«Увеличение частоты случаев утопления и повышение осведомленности о безопасности воды»
- Увеличение числа случаев утопления во всем мире является основным фактором роста рынка лечения утопления.
- Например, растущее участие в рекреационных мероприятиях на водной основе, таких как плавание, катание на лодках и водные виды спорта, привело к более высокому риску утопления, особенно среди детей и молодых людей.
- Правительственные инициативы и кампании по информированию общественности, посвященные безопасности воды, обучению плаванию и ранним методам спасения, поощряют своевременное вмешательство и лечение.
- Кроме того, расширение инфраструктуры здравоохранения и экстренных медицинских услуг улучшает доступ к немедленной медицинской помощи, тем самым увеличивая показатели выживаемости и спрос на эффективные решения для лечения.
- Растущий акцент на обучении людей методам оказания первой помощи и СЛР также способствует улучшению догоспитального реагирования и повышению потребности в передовых вариантах лечения.
- Доступность улучшенных медицинских устройств и систем вспомогательного ухода еще больше ускоряет рост рынка как в развитых, так и в развивающихся регионах.
Сдержанность/вызов
"Ограниченный доступ к неотложной помощи и высокая стоимость расширенного лечения"
- Ограниченный доступ к немедленной медицинской помощи, особенно в отдаленных или слаборазвитых регионах, представляет собой серьезную проблему для эффективных результатов лечения утопления.
- Например, в сельских или прибрежных районах отсутствие близлежащих медицинских учреждений и отсроченное время реагирования на чрезвычайные ситуации могут снизить шансы на выживание и восстановление для жертв утопления.
- Кроме того, высокая стоимость, связанная с передовыми методами лечения, включая поддержку интенсивной терапии и долгосрочную реабилитацию, может стать финансовым бременем для пациентов и систем здравоохранения.
- Нехватка квалифицированных специалистов и неадекватная инфраструктура реагирования на чрезвычайные ситуации еще больше препятствуют своевременному и эффективному лечению.
- Решение этих проблем требует улучшения сетей реагирования на чрезвычайные ситуации, увеличения инвестиций в инфраструктуру здравоохранения и широкого обучения методам спасения жизни.
- Несмотря на достигнутые успехи, различия в доступе и доступности по-прежнему ограничивают общую эффективность решений для лечения утоплений.
- Преодоление этих барьеров посредством поддержки политики, инициатив в области общественного здравоохранения и экономически эффективных инноваций в области лечения будет иметь важное значение для устойчивого роста рынка.
Как сегментируется рынок лечения утопления
Рынок сегментирован на основе класса лекарств, типов, лечения, маршрута введения, канала распределения и конечных пользователей.
• Класс наркотиков
На основе класса лекарственных средств рынок лечения утопления сегментирован на кристаллоидные жидкости, вазопрессоры и другие. Сегмент кристаллоидных жидкостей доминировал на крупнейшем рынке с долей дохода около 46,8% в 2025 году, что обусловлено его критической ролью в немедленной реанимации и замене жидкости во время аварийных ситуаций. Кристаллоидные растворы, такие как солевой раствор и лактат Рингера, широко используются для восстановления объема крови и поддержания гемодинамической стабильности. Их доступность, экономичность и быстрое введение делают их первой линией лечения в условиях неотложной помощи. Больницы и аварийно-спасательные службы в значительной степени полагаются на эти жидкости для первоначальной стабилизации пациента. Увеличение числа случаев утопления во всем мире еще больше поддерживает доминирование сегмента. Кроме того, хорошо зарекомендовавшие себя клинические протоколы благоприятствуют использованию кристаллоидных жидкостей в условиях критического лечения. Растущие инвестиции в инфраструктуру неотложной медицинской помощи повышают доступность. Сегмент также выигрывает от широкого обучения основным и передовым методам жизнеобеспечения. Постоянный спрос как в больницах, так и в больницах поддерживает рост.
Ожидается, что сегмент вазопрессоров будет наблюдать самый быстрый CAGR в 8,3% с 2026 по 2033 год, что обусловлено их важностью в лечении тяжелой гипотензии и шока у тонущих пациентов. Вазопрессоры, такие как норадреналин и дофамин, все чаще используются в условиях критической помощи для стабилизации пациентов, которые не реагируют только на жидкостную терапию. Повышение осведомленности о продвинутых протоколах жизнеобеспечения способствует их принятию. Увеличение доступности отделений интенсивной терапии (ОИТ) поддерживает рост сегмента. Кроме того, достижения в области неотложной медицины улучшают показатели выживаемости пациентов, стимулируя спрос на вазопрессоры. Растущее число квалифицированных медицинских работников еще больше расширяет использование. Расширение инфраструктуры здравоохранения на развивающихся рынках также способствует росту. Непрерывные исследования препаратов для оказания критической помощи, как ожидается, поддержат долгосрочное расширение. Сегмент, вероятно, выиграет от более широкого внедрения передовых методов реанимации.
• По типам
По типам рынок подразделяется на влажное утопление, сухое утопление и замедленное утопление (вторичное утопление). Сегмент влажного утопления доминировал на рынке с долей около 62,4% в 2025 году, что обусловлено его высокой частотой появления по сравнению с другими типами. Мокрое утопление включает в себя попадание воды в легкие, что делает его наиболее распространенным клиническим сценарием, с которым сталкиваются медицинские работники. Высокая распространенность связанных с водой аварий во всем мире значительно способствует доминированию этого сегмента. В большинстве случаев требуется немедленное медицинское вмешательство, что приводит к увеличению спроса на решения для лечения. Больницы и отделения неотложной помощи хорошо оснащены для лечения таких случаев, что способствует дальнейшему росту. Информационные кампании о безопасности воды и предотвращении утопления также косвенно стимулируют спрос на лечение. Кроме того, достижения в системах экстренного реагирования улучшают результаты лечения пациентов. Сегмент выигрывает от сильного клинического признания и стандартизированных протоколов лечения. Увеличение активности в области туризма и рекреационной воды также способствует росту заболеваемости.
Ожидается, что сегмент замедленного утопления (вторичное утопление) будет расти на самом быстром CAGR 7,9% с 2026 по 2033 год, что обусловлено повышением осведомленности о его симптомах и рисках. В отличие от немедленного утопления, задержка утопления может произойти через несколько часов после воздействия воды, требуя постоянного мониторинга и последующего ухода. Растущая осведомленность среди родителей и опекунов способствует ранней диагностике. Медицинские работники все больше внимания уделяют стратегиям наблюдения и профилактической помощи. Растущая частота случаев утопления также способствует росту сегмента. Достижения в диагностических методах улучшают обнаружение и управление. Кроме того, расширение доступа к медицинским услугам в развивающихся регионах способствует расширению. Кампании общественного здравоохранения, подчеркивающие опасность вторичного утопления, еще больше повышают осведомленность. Ожидается, что в сегменте будет наблюдаться устойчивый рост из-за улучшения показателей отчетности и диагностики.
• Лечение
На основе лечения рынок сегментирован на сердечно-легочную реанимацию (СЛР), поддерживающую терапию, гипербарическую кислородную терапию, медикаментозное лечение и другие. Сегмент сердечно-легочной реанимации (СЛР) занимал самую большую долю на рынке в размере около 48,2% в 2025 году, что обусловлено его ролью в качестве основного спасительного вмешательства в случаях утопления. СЛР часто вводят непосредственно на месте происшествия, что значительно повышает шансы на выживание. Широкомасштабные учебные программы и инициативы по повышению осведомленности способствовали внедрению методов СЛР во всем мире. Реагирующие на чрезвычайные ситуации, спасатели и даже прохожие все чаще обучаются СЛР, повышая его использование. Кроме того, достижения в руководящих принципах реанимации повышают эффективность. Сегмент пользуется сильной поддержкой со стороны организаций здравоохранения и правительств. Увеличение числа несчастных случаев с утоплением еще больше стимулирует спрос на оборудование и обучение, связанные с СЛР. Наличие автоматических внешних дефибрилляторов (АЭД) также дополняет эффективность СЛР.
Сегмент гипербарической кислородной терапии, по прогнозам, будет расти на самом быстром CAGR 8,7% с 2026 по 2033 год, что обусловлено его эффективностью в лечении тяжелой гипоксии и предотвращении неврологических повреждений. Эта терапия включает доставку кислорода под высоким давлением, улучшение подачи кислорода к тканям. Повышение осведомленности о передовых вариантах лечения способствует принятию. Растущая доступность гипербарических камер в специализированных медицинских учреждениях способствует росту. Кроме того, улучшение клинических результатов побуждает поставщиков медицинских услуг принять эту терапию. Растущие инвестиции в передовые медицинские технологии еще больше повышают доступность. Ожидается, что сегмент значительно расширится благодаря продолжающимся исследованиям и инновациям в области лечения критических заболеваний.
• По маршруту администрации
На основе пути введения рынок сегментирован на оральный, ингаляционный, внутривенный и другие. Внутривенный сегмент доминировал на рынке с долей 55,6% в 2025 году, что обусловлено его быстрой доставкой лекарств и эффективностью в чрезвычайных ситуациях. Внутривенное введение является предпочтительным путем в условиях критической помощи из-за его немедленного действия. Медицинские работники полагаются на жидкости и лекарства для быстрой стабилизации пациентов. Увеличение числа госпитализаций для случаев утопления еще больше поддерживает рост сегмента. Кроме того, достижения в области инфузионных технологий повышают безопасность и эффективность. Сегмент выигрывает от сильного внедрения в отделениях неотложной помощи и ICU. Наличие квалифицированного медицинского персонала еще больше увеличивает его использование.
Ожидается, что сегмент ингаляции будет наблюдать самый быстрый CAGR в 7,5% с 2026 по 2033 год, что обусловлено его ролью в кислородной терапии и поддержке дыхания. Методы ингаляции необходимы для восстановления уровня кислорода у тонущих пациентов. Увеличение доступности портативных кислородных устройств поддерживает рост сегмента. Кроме того, достижения в области технологий респираторной помощи улучшают результаты лечения. Растущая осведомленность о ранней кислородной терапии способствует дальнейшему принятию. Расширение услуг скорой медицинской помощи в развивающихся регионах повышает доступность. Ожидается, что этот сегмент будет неуклонно расти, уделяя все больше внимания респираторной помощи.
• Распределительный канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент больничных аптек занимал самую большую долю рынка в 51,2% в 2025 году, чему способствовало большое количество неотложных процедур, назначаемых в больницах. Случаи утопления часто требуют немедленной медицинской помощи, что приводит к прямому распространению лекарств через больничные аптеки. Наличие квалифицированных медицинских работников обеспечивает точное управление лекарствами. Кроме того, больницы поддерживают стабильные поставки лекарств для оказания неотложной помощи. Увеличение инвестиций в инфраструктуру здравоохранения способствует дальнейшему доминированию сегмента.
Ожидается, что сегмент онлайн-аптек будет расти на 9,0% с 2026 по 2033 год, что обусловлено растущим внедрением цифровых платформ здравоохранения. Пациенты все чаще предпочитают онлайн-каналы для удобства и доступности. Растущее проникновение в Интернет и использование смартфонов поддерживают эту тенденцию. Конкурентное ценообразование и услуги доставки на дом еще больше привлекают пользователей. Ожидается, что сегмент будет быстро расширяться благодаря цифровой трансформации систем здравоохранения. Кроме того, усовершенствованная нормативная база и меры цифровой аутентификации повышают доверие потребителей к онлайн-аптекам. Интеграция электронных рецептов и цифровых медицинских карт еще больше упрощает процесс закупок и стимулирует рост сегмента.
• Конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц доминировал на рынке с долей 58,7% в 2025 году, что обусловлено наличием передовых учреждений неотложной помощи и подготовленных медицинских специалистов. Больницы являются основными центрами для лечения случаев утопления, особенно тяжелых, требующих интенсивной терапии. Наличие ОИТ и специализированного оборудования поддерживает эффективное лечение. Увеличение числа чрезвычайных ситуаций еще больше повышает спрос. Государственное финансирование и инвестиции в здравоохранение укрепляют этот сегмент.
Ожидается, что в сегменте домашних услуг самый быстрый CAGR составит 8,4% с 2026 по 2033 год, что обусловлено необходимостью мониторинга и реабилитации после лечения. Пациенты, выздоравливающие после утопления, часто нуждаются в постоянном уходе дома. Достижения в области технологий удаленного мониторинга поддерживают услуги по уходу на дому. Повышение осведомленности об уходе после восстановления еще больше повышает спрос. Ожидается, что сегмент будет неуклонно расти с переходом к ориентированному на пациента здравоохранению. Кроме того, растущее внедрение телемедицинских услуг позволяет осуществлять постоянный медицинский надзор и своевременное вмешательство. Растущее предпочтение экономически эффективных решений по уходу также способствует расширению услуг по лечению на дому.
В каком регионе находится наибольшая доля рынка утопающего лечения
- Северная Америка доминировала на рынке лечения утопления с самой большой долей дохода в 37,2% в 2025 году, поддерживаемой хорошо налаженными услугами неотложной медицинской помощи, высокими расходами на здравоохранение и широкой доступностью передовых систем жизнеобеспечения.
- Регион извлекает выгоду из сильной инфраструктуры догоспитального ухода, обученных служб быстрого реагирования и механизмов быстрого реагирования на чрезвычайные ситуации, которые значительно улучшают показатели выживаемости в случаях утопления.
- Растущее внедрение передовых реанимационных технологий, включая автоматизированные внешние дефибрилляторы (AED), механические вентиляторы и экстракорпоральную мембранную оксигенацию (ECMO), еще больше укрепляет возможности лечения. Кроме того, растущая осведомленность о безопасности воды и наличие структурированных аварийных протоколов способствуют росту рынка в Северной Америке.
Американский рынок лечения утопления Insight
Американский рынок лечения утопления занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало широкое внедрение инновационных технологий реанимации и критической помощи. В стране имеется высокоразвитая система реагирования на чрезвычайные ситуации, включающая фельдшерские службы и травматические центры, что позволяет оперативно и эффективно управлять случаями утопления. Увеличение инвестиций в инфраструктуру здравоохранения, наряду с повышением осведомленности о СЛР и методах спасения жизни, способствуют дальнейшему расширению рынка в США.
Европейский рынок лечения утопления Insight
В течение прогнозируемого периода рынок лечения утопления в Европе, по прогнозам, будет расширяться при существенном CAGR, в первую очередь благодаря сильным системам здравоохранения и увеличению внимания к готовности к чрезвычайным ситуациям. Правительственные инициативы, направленные на повышение общественной безопасности и реагирование на несчастные случаи, связанные с водой, поддерживают принятие передовых решений по очистке. Кроме того, растущая осведомленность в отношении обучения оказанию первой помощи и повышение доступности экстренных медицинских услуг способствуют росту рынка во всем регионе.
Великобритания Drowning Treatment Market Insight
Ожидается, что в течение прогнозируемого периода рынок лечения утопления в Великобритании будет расти на примечательном уровне CAGR, чему будет способствовать увеличение кампаний по повышению осведомленности, связанных с безопасностью воды и предотвращением утопления. Наличие организованных механизмов реагирования на чрезвычайные ситуации и обученного спасательного персонала повышает эффективность лечения. Кроме того, растущий акцент на государственном образовании в отношении СЛР и первой помощи стимулирует спрос на эффективные решения для лечения утопления в Великобритании.
Германия утопает на рынке лечения
Ожидается, что в течение прогнозируемого периода рынок лечения утопления в Германии будет расширяться на значительном CAGR, чему будет способствовать передовая инфраструктура здравоохранения страны и сильный акцент на экстренные медицинские услуги. Увеличение инвестиций в технологии критической помощи и наличие хорошо оборудованных больниц способствуют эффективному лечению случаев утопления. Кроме того, широко распространенные программы информирования и обучения, связанные с методами спасения жизни, способствуют росту рынка в Германии.
Азиатско-Тихоокеанский рынок лечения утопления
Ожидается, что рынок лечения утопления в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено увеличением плотности населения, ростом заболеваемости утоплениями в прибрежных и сельских районах и улучшением доступа к здравоохранению. В таких странах, как Китай и Индия, наблюдается рост правительственных инициатив, направленных на обеспечение готовности к чрезвычайным ситуациям, безопасность воды и развитие инфраструктуры здравоохранения. Кроме того, повышение осведомленности о своевременном вмешательстве и методах спасения жизни ускоряет рост рынка во всем регионе.
Японский рынок утопающего лечения
Рынок лечения утопления в Японии набирает обороты благодаря передовой системе здравоохранения страны и сильной системе готовности к стихийным бедствиям и чрезвычайным ситуациям. Принятие современных реанимационных технологий и высокая осведомленность общественности о мерах реагирования на чрезвычайные ситуации являются ключевыми факторами роста рынка. Кроме того, внимание Японии к мерам безопасности в водной среде способствует эффективному управлению инцидентами утопления.
Китай утопает на рынке лечения
Китайский рынок лечения утопления составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется его большим населением и увеличением числа несчастных случаев, связанных с водой. Быстрые улучшения в инфраструктуре здравоохранения, наряду с усилиями правительства по улучшению экстренных медицинских услуг, стимулируют рост рынка. Кроме того, повышение осведомленности о профилактике утопления и расширении учреждений критической помощи являются ключевыми факторами, способствующими принятию решений по лечению утопления в Китае.
Какие компании являются лучшими на рынке лечения утопления
Индустрия лечения утопления в основном возглавляется хорошо известными компаниями, в том числе:
- Koninklijke Philips N.V. (Нидерланды)
- Medtronic plc (Ирландия)
- Stryker Corporation (США)
- GE HealthCare Technologies Inc. (США)
- Drägerwerk AG & Co. KGaA (Германия)
- Smiths Medical (Великобритания)
- BD (США)
- Baxter International Inc. (США)
- Fresenius Medical Care AG & Co. KGaA (Германия)
- ZOLL Medical Corporation (США)
- ResMed Inc. (США)
- Teleflex Incorporated (США)
- Амбу А/С (Дания)
- Корпорация Nihon Kohden (Япония)
- ICU Medical, Inc. (США)
- Asahi Kasei Corporation (Япония)
- Компания Mindray Medical International Limited (Китай)
- Hamilton Medical AG (Швейцария)
- Vyaire Medical, Inc. (США)
- Getinge AB (Швеция)
Каковы последние тенденции на рынке лечения утопления
- В ноябре 2024 года Американская кардиологическая ассоциация (AHA) и Американская академия педиатрии (AAP) опубликовали в журнале Circulation сфокусированное обновление по реанимации после утопления. В обновлении подчеркивается, что СЛР для утопленников должны включать как спасательные вдохи, так и компрессии грудной клетки, при этом особое внимание уделяется восстановлению оксигенации в первую очередь из-за гипоксической природы утопления. Это событие подчеркивает значительный сдвиг в сторону реанимационных стратегий, направленных на улучшение результатов выживаемости.
- В ноябре 2024 года Американская ассоциация сердца и Американский Красный Крест в рамках обновленных рекомендаций по оказанию первой помощи подтвердили важность раннего вмешательства в случаях утопления, включая немедленную СЛР с вентиляцией и быстрое реагирование на чрезвычайные ситуации. Обновленные рекомендации представляют собой первый всеобъемлющий обзор науки о первой помощи за более чем десятилетие, укрепляя глобальные протоколы лечения утоплений и неотложной помощи.
- В ноябре 2024 года Международный комитет по связи по реанимации (ILCOR) включил результаты систематических обзоров, проведенных в период с 2021 по 2023 год, в обновленные рекомендации по реанимации утопленников. Эти обновления поддерживают раннее спасательное дыхание и непрерывную СЛР для утопающих жертв, улучшая доказательную клиническую практику в системах неотложной помощи по всему миру.
- В ноябре 2024 года глобальные организации здравоохранения и эксперты по оказанию неотложной помощи подчеркнули возросшую важность спасательного дыхания в воде для обученных спасателей при условии, что оно может быть выполнено безопасно. Эта рекомендация знаменует собой прогресс в догоспитальном уходе за утопленниками, направленный на инициирование доставки кислорода даже до достижения земли, тем самым улучшая показатели выживаемости пациентов.
- В октябре 2025 года Американская кардиологическая ассоциация выпустила обновленные рекомендации по сердечно-сосудистой помощи и неотложной помощи 2025 года, включающие последние научные доказательства особых обстоятельств, таких как утопление. Руководящие принципы еще больше усиливают приоритетность высококачественной СЛР с помощью спасательных вдохов и быстрого реагирования, улучшая стандартизированные протоколы лечения остановки сердца, связанной с утоплением, во всем мире.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











