



Сегментация мирового рынка ушных трубок по материалам (фторпластики, фосфорилхолин (ПК), силикон, полиэтилен, титан, ультрасил, нержавеющая сталь и микропластик), конечным пользователям (больницы, амбулаторные хирургические центры, ЛОР-клиники и домашнее использование) — отраслевые тенденции и прогноз до 2033 года.
Каковы размеры ушных трубок и темпы роста
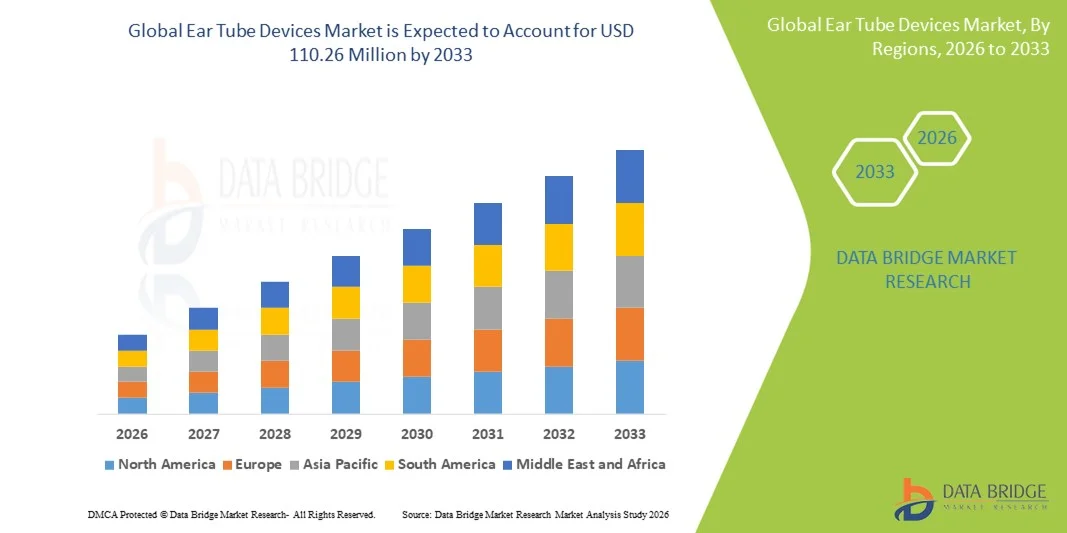
- По данным Data Bridge Market Research Analysis Объем мирового рынка ушных трубных устройств был оценен90,50 млн долларов в 2025 годуОжидается, что он достигнет110,26 млн долларов США к 2033 году, вCAGR 2,50%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается ростом распространенности отитов, рецидивирующих ушных инфекций и нарушений слуха, особенно среди педиатрических и гериатрических групп населения, наряду с повышением осведомленности о ранней диагностике и своевременном хирургическом вмешательстве, что приводит к более широкому внедрению процедур размещения ушных трубок в больницах и специализированных клиниках.
- Кроме того, растущие достижения в минимально инвазивных ЛОР-процедурах, улучшение материалов и конструкций ушных трубок и расширение доступа к специализированной отоларингологической помощи как в развитых, так и в развивающихся регионах ускоряют освоение решений Ear Tube Devices, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$ 90,50 млн.
- Ожидаемая рыночная стоимость (2033):110,26 млн. долларов США
- Прогноз CAGR (2026–2033):2.50%
Каковы основные выводы устройств ушной трубки
- Устройства ушной трубки, используемые в основном для лечения рецидивирующего отита и хронического выпота среднего уха, становятся все более важными компонентами современной отоларингологической помощи среди педиатрического и взрослого населения из-за их эффективности в улучшении вентиляции среднего уха и предотвращении потери слуха.
- Растущий спрос на устройства для ушных трубок в первую очередь подпитывается растущей распространенностью ушных инфекций среди детей, растущей осведомленностью о ранних вмешательствах ЛОР, достижениях в минимально инвазивных хирургических методах и расширении доступа к специализированным услугам ЛОР во всем мире.
- Северная Америка доминировала на рынке устройств для ушных трубок с самой большой долей выручки в 38,6% в 2025 году, чему способствовал высокий уровень диагностики отитов, сильная инфраструктура здравоохранения, благоприятная политика возмещения и широкое внедрение передовых хирургических процедур ЛОР, причем на США приходится большая часть регионального спроса.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке ушных трубок в течение прогнозируемого периода, зарегистрировав прогнозируемый CAGR в 7,9%, обусловленный большим педиатрическим населением, улучшением доступа к здравоохранению, повышением осведомленности о здоровье слуха и ростом расходов на здравоохранение в таких странах, как Китай и Индия.
- Сегмент Кремния доминировал на крупнейшей доле рынка в 38,6% в 2025 году, что обусловлено его отличной биосовместимостью, гибкостью и давним клиническим признанием в отоларингологических процедурах.
Отчет о масштабах и сегментации рынка ушных труб
|
Атрибуты |
Ушные трубки устройства Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Какова ключевая тенденция в устройствах ушной трубки
Растущее принятие минимально инвазивных процедур ЛОР
- Значительной и ускоряющейся тенденцией на мировом рынке устройств для ушных трубок является растущее предпочтение минимально инвазивных процедур отоларингологии (ENT), особенно для лечения хронических отитов и рецидивирующих ушных инфекций в педиатрических и гериатрических популяциях. Достижения в дизайне устройств улучшили процедурную безопасность, сократили время восстановления и повысили комфорт пациента.
- Например, в марте 2024 года корпорация Olympus представила передовые инструменты для размещения трубок, предназначенные для поддержки минимально инвазивных процедур уха, что позволяет специалистам по ЛОР выполнять более быстрые и точные вмешательства в амбулаторных условиях. Такие разработки усиливают переход к минимально инвазивным методам вставки ушной трубки.
- Технологические улучшения в материалах ушных трубок, включая биосовместимые силиконовые и фторопластические полимеры, уменьшают осложнения, такие как закупорка трубок и преждевременная экструзия. Эти материальные инновации улучшают долгосрочные результаты и уменьшают необходимость повторных процедур.
- Растущее использование офисных и амбулаторных хирургических центров для введения ушной трубки еще больше поддерживает эту тенденцию. Минимально инвазивные методы позволяют проводить процедуры без общей анестезии в отдельных группах пациентов, снижая общие затраты на лечение.
- Повышение осведомленности среди родителей и лиц, осуществляющих уход, относительно раннего вмешательства при инфекциях среднего уха приводит к увеличению объемов процедур. Врачи все чаще рекомендуют раннюю тимпаностомию для предотвращения потери слуха и задержки развития речи у детей.
- В результате производители сосредоточены на разработке ушных трубок следующего поколения, которые поддерживают точное размещение, улучшенную долговечность и снижение послеоперационных осложнений, укрепляя долгосрочный рост рынка.
Динамика рынка ушных трубок
водитель
Высокая распространенность медиаотита и педиатрических нарушений слуха
- Рост заболеваемости отитом, особенно среди детей в возрасте до пяти лет, является основным фактором, стимулирующим спрос на устройства для ушных трубок во всем мире. Рецидивирующие инфекции среднего уха и постоянное накопление жидкости часто требуют размещения тимпаностомных трубок для восстановления слуха и предотвращения долгосрочных осложнений.
- Например, согласно данным, опубликованным Центрами по контролю и профилактике заболеваний (CDC) в 2024 году, почти 80% детей в США испытывают по крайней мере один эпизод отита в возрасте трех лет, что значительно увеличивает клинический спрос на процедуры вставки ушной трубки. Это высокое бремя болезни напрямую поддерживает расширение рынка.
- Педиатрические популяции представляют собой самую большую группу пациентов, проходящих процедуры в ушной трубке, что обусловлено увеличением показателей диагностики и рутинными программами скрининга слуха. Инициативы по раннему выявлению ускоряют внедрение лечения
- Кроме того, старение населения способствует росту рынка, поскольку пожилые пациенты более склонны к ушным инфекциям, дисфункции евстахиевой трубы и нарушениям слуха, требующим хирургического вмешательства.
- Улучшения в инфраструктуре здравоохранения, особенно в странах с развивающейся экономикой, расширяют доступ к ЛОР-специалистам и хирургической помощи, расширяют объемы процедур вождения.
- Увеличение страхового покрытия и возмещение расходов на процедуры размещения ушных трубок на развитых рынках также способствуют повышению показателей усыновления, что усиливает общий спрос на рынке.
Сдержанность/вызов
Риск постпроцедурных осложнений и чувствительность к затратам
- Несмотря на высокий спрос, рынок ушных трубных устройств сталкивается с проблемами, связанными с потенциальными осложнениями после процедуры, такими как оторея, рубцевание тимпанической мембраны и экструзия трубки, которые могут повлиять на результаты лечения пациентов и доверие опекуна.
- Например, клинические исследования, опубликованные в 2023 году, показали, что примерно 10-15% педиатрических пациентов испытывают посттимпаностомные ушные выделения, что приводит к последующему лечению и увеличению расходов на здравоохранение. Такие результаты могут сдерживать усыновление в экономически чувствительных группах населения.
- Опасения по поводу повторных процедур из-за закупорки труб или раннего выдавливания увеличивают финансовую нагрузку на системы здравоохранения и семьи, особенно в регионах с ограниченным страховым покрытием.
- В странах с низким и средним уровнем дохода ограниченный доступ к специализированной ЛОР-помощи и хирургическим учреждениям ограничивает широкое распространение ушных трубок.
- Кроме того, чувствительность к затратам остается ключевой проблемой, поскольку передовые устройства для ушных трубок, изготовленные из премиальных материалов, могут быть недоступны для некоторых поставщиков медицинских услуг и пациентов.
- Преодоление этих проблем потребует постоянных инноваций в дизайне устройств, улучшенного обучения пациентов, лучших протоколов послеоперационного ухода и разработки экономически эффективных решений для ушных трубок для обеспечения устойчивого роста рынка.
Как сегментируются ушные трубки
Мировой рынок ушных труб сегментирован на основе материалов и конечных пользователей.
- По материалам
На основе материала рынок устройств Global Ear Tube Devices сегментирован на фторпластики, фосфорилхолин (ПК), кремний, полиэтилен, титан, ультрасил, нержавеющая сталь и микрон. Сегмент Кремния доминировал на рынке с наибольшей долей выручки в 38,6% в 2025 году, что обусловлено его отличной биосовместимостью, гибкостью и давним клиническим признанием в отоларингологических процедурах. Кремниевые ушные трубки широко предпочитают хирурги из-за их мягкой текстуры, снижения риска раздражения тканей и снижения частоты послеоперационных осложнений. Эти трубки обеспечивают оптимальный баланс между долговечностью и комфортом пациента, что делает их подходящими как для педиатрических, так и для взрослых пациентов. Их экономичность по сравнению с передовыми покрытыми или металлическими альтернативами также поддерживает широкое распространение, особенно в процедурах с большим объемом. Кроме того, кремниевые трубки демонстрируют надежную производительность в различных анатомиях пациентов и клинических условиях. Сильная доступность, одобрение регулирующих органов и обширные клинические данные укрепляют доверие врача. В результате кремний остается предпочтительным материалом в больницах и ЛОР-клиниках по всему миру, сохраняя лидирующие позиции на рынке.
Ожидается, что в сегменте фосфорилхолина (ПК) будет наблюдаться самый быстрый CAGR в 8,9% с 2026 по 2033 год, что обусловлено растущим спросом на передовые, устойчивые к инфекциям материалы ушных трубок. Ушные трубки, покрытые ПК, предназначены для имитации естественных клеточных мембран, что значительно снижает бактериальную адгезию и образование биопленки. Это делает их особенно привлекательными у пациентов с рецидивирующим отитом и более высоким риском послеоперационных инфекций. Растущая осведомленность специалистов ЛОР об улучшении долгосрочных результатов ускоряет принятие. Технологические достижения и растущие инвестиции в НИОКР со стороны производителей медицинских устройств способствуют дальнейшему росту. Хотя трубки на основе ПК стоят дороже, чем обычные материалы, их клинические преимущества оправдывают премию. Ожидается, что растущее предпочтение премиальных ЛОР-решений на развитых рынках будет способствовать быстрому расширению этого сегмента во всем мире.
- Конечными пользователями
На базе конечных пользователей рынок ушных труб сегментирован на больницы, амбулаторные хирургические центры, ЛОР-клиники и домашнее использование. Сегмент Больницы составил самую большую долю рынка дохода 46,3% в 2025 году, в первую очередь из-за большого объема процедур вставки ушной трубки, выполняемых в больницах. Больницы предлагают передовую хирургическую инфраструктуру, доступ к обученным ЛОР-специалистам и комплексный послеоперационный уход, что делает их предпочтительным выбором для сложных и педиатрических случаев. Наличие анестезии и неотложной помощи еще больше укрепляет госпитальное доминирование. Кроме того, во многих странах благоприятная политика возмещения расходов поддерживает процедуры ЛОР в больницах. Больницы также, как правило, принимают технологически продвинутые и премиальные устройства для ушных трубок, что способствует увеличению доходов. Увеличение числа госпитализаций по поводу хронических ушных инфекций и увеличение детского населения еще больше подпитывают спрос. Эти факторы в совокупности позиционируют больницы как ведущий сегмент конечного пользователя на мировом рынке.
Сегмент амбулаторных хирургических центров, по прогнозам, зарегистрирует самый быстрый CAGR в 9,4% с 2026 по 2033 год, что обусловлено глобальным сдвигом в сторону амбулаторных и минимально инвазивных процедур. ASCs предлагают экономически эффективное лечение, сокращенное пребывание в больнице и более быстрый оборот пациента, что делает их все более привлекательными для обычных вставок в ушную трубку. Технологические достижения позволили обеспечить безопасные и эффективные процедуры ЛОР в амбулаторных условиях. Пациенты и плательщики предпочитают ASC из-за более низких процедурных затрат и более коротких сроков восстановления. Расширение создания специализированных ЛОР-ориентированных АСК способствует дальнейшему росту. Кроме того, растущая инфраструктура здравоохранения в странах с развивающейся экономикой ускоряет принятие ASC. Ожидается, что эти преимущества значительно повысят спрос на ушные трубки в амбулаторных хирургических центрах по всему миру.
В каком регионе самая большая доля ушных трубок
- Северная Америка доминировала на рынке устройств для ушных трубок с самой большой долей дохода 38,6% в 2025 году, чему способствовал высокий уровень диагностики отитов, сильная инфраструктура здравоохранения, благоприятные рамки возмещения и широкое внедрение передовых хирургических процедур ЛОР.
- Регион выигрывает от раннего выявления заболеваний, высокой осведомленности родителей о педиатрических ушных инфекциях и свободного доступа к специализированным услугам отоларингологии в больницах и амбулаторных хирургических центрах.
- Это доминирование еще больше усиливается высокими расходами на здравоохранение, наличием технологически совершенных устройств для ушных трубок и постоянными инновациями в продуктах, что делает Северную Америку ключевым регионом, приносящим доход как для педиатрических, так и для взрослых процедур.
Американский рынок ушных трубок Insight
Американский рынок ушных трубок занял самую большую долю доходов в Северной Америке в 2025 году, что обусловлено высокой распространенностью рецидивирующих отитов, особенно среди детей, и сильным внедрением процедур тимпаностомии. Наличие передовых медицинских учреждений, квалифицированных ЛОР-хирургов и благоприятного страхового покрытия для процедур вставки ушной трубки продолжает поддерживать рост рынка. Кроме того, повышение осведомленности о профилактике ранней потери слуха и увеличение объема амбулаторных хирургических операций еще больше повышают спрос на устройства для ушных трубок в США.
Европейский рынок ушных трубок Insight
Европейский рынок ушных трубок, по прогнозам, будет расширяться на стабильном уровне CAGR в течение прогнозируемого периода, в основном за счет увеличения заболеваемости инфекциями среднего уха, роста педиатрического населения в отдельных странах и хорошо зарекомендовавших себя систем общественного здравоохранения. В странах Европы наблюдается растущий спрос на минимально инвазивные ЛОР-процедуры, поддерживаемые улучшенными диагностическими возможностями и стандартизированными клиническими рекомендациями по управлению отитом. Регион также выигрывает от жесткого регулирующего надзора, обеспечивающего высокое качество продукции и безопасность пациентов.
U.K. Ear Tube Devices Market Insight
Ожидается, что в течение прогнозируемого периода рынок устройств для ушных трубок в Великобритании будет расти с заметным CAGR, чему будет способствовать увеличение количества обращений к процедурам ЛОР через Национальную службу здравоохранения (NHS). Повышение осведомленности о нарушениях слуха у детей в сочетании с правительственными инициативами, направленными на раннюю диагностику и лечение, способствует более широкому внедрению процедур вставки ушной трубки. Расширение амбулаторных хирургических услуг и сокращение времени ожидания еще больше способствуют росту рынка в стране.
Германия Ear Tube Devices Market Insight
Ожидается, что рынок ушных трубок Германии в течение прогнозируемого периода будет расширяться на значительном CAGR, что обусловлено сильной инфраструктурой здравоохранения, высокими стандартами медицинской помощи и широким доступом к специалистам по ЛОР. Акцент Германии на раннее вмешательство при нарушениях слуха и хорошо развитая сеть больниц поддерживают постоянный спрос на ушные трубки. Кроме того, все более широкое внедрение передовых и биосовместимых материалов в ЛОР-устройствах согласуется с акцентом страны на безопасность пациентов и клиническую эффективность.
Азиатско-Тихоокеанский рынок ушных трубок Insight
Ожидается, что рынок ушных трубок в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR в 7,9% в течение прогнозируемого периода, что обусловлено большим количеством детей, ростом заболеваемости ушными инфекциями и улучшением доступа к медицинским услугам в развивающихся странах. Увеличение расходов на здравоохранение, расширение инфраструктуры больниц и повышение осведомленности о здоровье слуха ускоряют внедрение процедур ушных трубок. Правительственные инициативы, направленные на укрепление служб педиатрической помощи, способствуют дальнейшему расширению регионального рынка.
Японский рынок ушных трубок Insight
Японский рынок ушных трубок набирает обороты благодаря передовой медицинской инфраструктуре страны, высокой осведомленности о здоровье слуха и растущему акценту на раннюю диагностику ЛОР-расстройств. Старение населения Японии также способствует спросу на ушные трубки, поскольку среди пожилых пациентов преобладают заболевания среднего уха. Широкая доступность передовых ЛОР хирургических технологий и минимально инвазивных процедур поддерживает устойчивый рост рынка.
Китайский рынок ушных трубок Insight
Китайский рынок ушных трубок составил самую большую долю дохода в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется его большим педиатрическим населением, ростом расходов на здравоохранение и расширением сети больниц. Повышение осведомленности о нарушениях слуха у детей и улучшение доступа к специализированной ЛОР-помощи являются процедурными объемами вождения. Кроме того, присутствие отечественных производителей, предлагающих экономически эффективные устройства для ушей, наряду с государственными инвестициями в инфраструктуру здравоохранения, значительно стимулирует рост рынка в Китае.
Какие лучшие компании в ушных трубках
Индустрия ушных трубок в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•Медтроник(Ирландия)
•Olympus Corporation(Япония)
•Компания Smith & Nephew PLC(Великобритания)
•Grace Medical Inc.(США)
•Компания Anthony Products, Inc.(США)
Heinz Kurz GmbH Medizintechnik (Германия)
Spiggle & Theis Medizintechnik GmbH (Германия)
Preceptis Medical, Inc. (США)
Summit Medical, LLC (США)
KARL STORZ SE & Co. KG (Германия)
Cook Medical (США)
• B. Braun Melsungen AG (Германия)
Teleflex Incorporated (США)
Atos Medical AB (Швеция)
Medasil Surgical Ltd. (Великобритания)
Последние разработки на мировом рынке ушных труб
- В июне 2021 года Preceptis Medical запустила систему ушных трубок Hummingbird® Tympanostomy Tube System (TTS) для офисных педиатрических процедур, позволяющих размещать ушные трубки у детей в возрасте шести месяцев и старше с использованием однопроходного устройства за пределами традиционной операционной комнаты.
- В августе 2022 года Preceptis Medical получила расширенный клиренс FDA США для системы тимпаностомной трубки колибри (TTS), что позволяет шире использовать в офисных педиатрических процедурах ушной трубки за пределами первоначального возрастного показателя и расширяет доступ к менее инвазивным вариантам тимпаностомии.
- В августе 2023 года Medtronic запустила систему тимпаностомных труб следующего поколения с улучшенным, минимально инвазивным дизайном для уменьшения повреждения тканей и содействия более быстрому заживлению, широко принятую педиатрическими центрами помощи.
- В августе 2024 года AventaMed, компания KARL STORZ, получила клиренс FDA 510(k) для устройства размещения ушной трубки Solo + Ear-Tube, системы доставки трубок «все в одном», предназначенной для оптимизации размещения ушной трубки на офисной основе с уменьшенной потребностью в общей анестезии.
- В январе 2025 года Центры Medicare & Medicaid Services завершили разработку нового надстройки G-кода CMS (G0561) для педиатрических процедур тимпаностомии, помогая возмещать внутриофисные процедуры ушной трубки, выполняемые с помощью устройств доставки, таких как Hummingbird® от Preceptis Medical. TTS и улучшение доступа к медицинской помощи
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











