



Сегментация мирового рынка ортопедических устройств для эндопротезирования локтевого сустава по типу продукции (частичное и полное эндопротезирование локтевого сустава) и конечным пользователям (больницы, клиники и ортопедические центры) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка ортопедических устройств для замены локтей и темпы роста
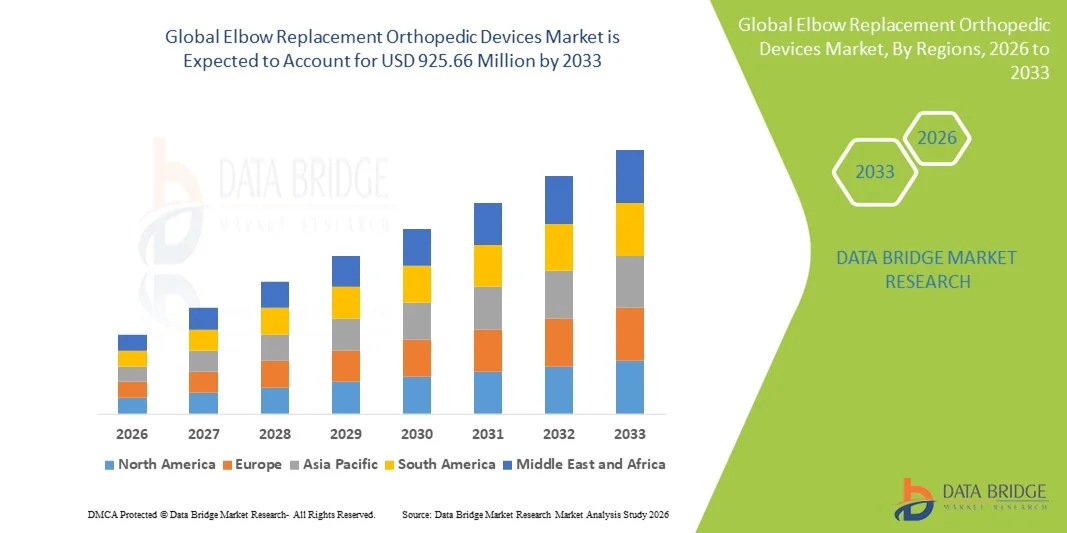
- Согласно анализу рынка Data Bridge Market Research, объем рынка ортопедических устройств, заменяющих локти, был оценен в два раза.$653,41 млн. в 2025 годуОжидается, что он достигнет925,66 млн долларов США к 2033 году, вCAGR 4,45%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью артрита конечной стадии локтя, травматических травм и сложных переломов, наряду с продолжающимися технологическими достижениями в дизайне имплантатов, материалах и хирургических методах, которые улучшают результаты лечения пациентов и расширяют принятие.
- Кроме того, увеличение знакомства хирурга с полным локтемартропластика,Расширение амбулаторной ортопедической инфраструктуры и расширение доступа к здравоохранению, особенно в развивающихся регионах, увеличивают объемы процедур. Эти сходящиеся факторы ускоряют внедрение решений по замене локтя, тем самым значительно стимулируя расширение отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$ 653,41 млн.
- Ожидаемая рыночная стоимость (2033):925,66 млн. долларов США
- Прогноз CAGR (2026–2033): 4.45%
Каковы основные выводы рынка ортопедических устройств для замены локтей
- Устройства для замены локтя, включая полные и частичные локтевые имплантаты, становятся все более важными компонентами современной ортопедической помощи как в больницах, так и в амбулаторных условиях из-за их способности восстанавливать функцию суставов, снимать сильную боль от артрита или травмы и улучшать общее качество жизни пациентов.
- Растущий спрос на ортопедические устройства для замены локтя в первую очередь подпитывается растущей распространенностью дегенеративных заболеваний суставов, растущей частотой травматических травм локтя и непрерывными достижениями в дизайне имплантатов и хирургических методах, которые повышают долговечность, диапазон движения и послеоперационные результаты.
- Северная Америка доминировала на рынке ортопедических устройств для замены локтя с самой большой долей дохода в 40,7% в 2025 году, что обусловлено высокой заболеваемостью артритом локтя, хорошо налаженной ортопедической инфраструктурой, ранним внедрением передовых технологий имплантации и присутствием ключевых игроков отрасли. В США наблюдался значительный рост процедур замены локтя, особенно в факультативных операциях и сложных случаях травм, поддерживаемых инновационными имплантатными решениями и устройствами для конкретных пациентов.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке ортопедических устройств для замены локтя в течение прогнозируемого периода из-за расширения доступа к здравоохранению, роста гериатрического населения, растущей осведомленности о процедурах совместной замены и расширения доступности передовых ортопедических имплантатов в таких странах, как Китай, Япония и Индия.
- Общий сегмент замены локтя доминировал на рынке ортопедических устройств с долей рынка 68,2% в 2025 году, что обусловлено его эффективностью в лечении тяжелой дегенерации суставов и обеспечении долгосрочных функциональных результатов.
Сегментация рынка ортопедических устройств для замены локтей и локтей
|
Атрибуты |
Замена ортопедических устройств на локтях - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке ортопедических устройств для замены локтей
Улучшения в имплантатах для пациентов и 3D-печатных имплантатах
- Значительной и ускоряющейся тенденцией на мировом рынке ортопедических устройств для замены локтя является растущее внедрение специфичных для пациента и ортопедических устройств.3D-печатные имплантатыкоторые предоставляют индивидуальные решения, адаптированные к индивидуальной анатомии, повышая хирургическую точность и послеоперационные результаты
- Например, 3D-печатные локтевые имплантаты Exactech позволяют хирургам достичь оптимального соответствия и выравнивания для сложных деформаций локтя, снижения осложнений и улучшения функциональности суставов.
- Эти передовые имплантаты также обеспечивают лучшую сохранность костей, сокращают время операции и поддерживают более быструю реабилитацию, тщательно имитируя анатомию пациента. Кроме того, интеграция с программным обеспечением предоперационного планирования позволяет хирургам моделировать процедуры и выбирать оптимальные размеры имплантатов перед входом в операционную.
- Сочетание цифрового планирования, аддитивного производства и передовых технологийбиоматериалыЭто меняет ожидания от совместных процедур замены, подталкивая рынок к более персонализированным и высокопроизводительным решениям.
- Следовательно, такие компании, как Stryker и ConforMIS, разрабатывают локтевые имплантаты для пациентов с использованием передовых технологий.3D-печатьтехнологии, направленные на улучшение результатов и снижение темпов пересмотра
- Спрос на имплантаты для конкретных пациентов и 3D-печати быстро растет как в больничных, так и в амбулаторных ортопедических центрах, поскольку хирурги и пациенты все чаще отдают приоритет точности, долголетию и улучшению функционального восстановления.
- Расширение партнерских отношений между производителями имплантатов и поставщиками программного обеспечения для разработки решений предоперационного планирования с помощью ИИ еще больше подпитывает эту тенденцию, позволяя более предсказуемые хирургические результаты и более высокую уверенность хирурга.
Ортопедические устройства для замены локтей Динамика рынка
водитель
Увеличение распространенности артрита и сложных случаев травмы
- Растущая распространенность дегенеративных состояний локтя, артрита и травматических травм является значительным фактором повышенного спроса на ортопедические устройства для замены локтя.
- Например, в марте 2025 года Zimmer Biomet представила передовые системы общей локтевой артропластики, предназначенные для сложных переломов и случаев остеоартрита, с целью улучшения хирургических результатов и принятия.
- Поскольку пациенты все чаще ищут улучшенную мобильность и облегчение боли, процедуры замены локтя предлагают эффективные решения, которые восстанавливают функцию суставов, уменьшают инвалидность и улучшают качество жизни.
- Кроме того, расширение амбулаторных ортопедических хирургических центров и минимально инвазивных хирургических методов увеличивает объемы процедур, делая устройства для замены локтя более доступными для более широкой базы пациентов.
- Растущее гериатрическое население и повышение осведомленности о преимуществах замены суставов способствуют дальнейшему внедрению, особенно в регионах с развитой инфраструктурой здравоохранения.
- Расширение сотрудничества между больницами и производителями ортопедических устройств для предоставления комплексных решений по уходу и вариантов финансирования способствует более широкому внедрению процедур.
- Растущие инвестиции в ортопедические исследования и разработки для повышения долговечности имплантатов и хирургической эффективности еще больше поддерживают рост рынка и инновации.
Сдержанность/вызов
Высокая стоимость процедуры и хирургическая сложность
- Проблемы, связанные с высокой стоимостью устройств для замены локтя и сложностью хирургических процедур, представляют собой серьезную проблему для более широкого проникновения на рынок. Поскольку эти операции часто требуют специализированных имплантатов и опытных хирургов, доступность процедуры остается барьером.
- Например, многие пациенты в развивающихся регионах не могут получить доступ к общей локтевой артропластике из-за высоких затрат на имплантацию и ограниченного хирургического опыта, что снижает общее принятие на рынке.
- Устранение этих барьеров с помощью экономически эффективных вариантов имплантатов, программ обучения хирургов и упрощенных хирургических методов имеет решающее значение для расширения доступности и роста рынка. Кроме того, потенциальные осложнения и риск ревизионной хирургии могут заставить пациентов и медицинских работников колебаться.
- Хотя такие инновации, как модульные имплантаты и минимально инвазивные подходы, помогают уменьшить сложность и время восстановления, предполагаемый хирургический риск по-прежнему ограничивает принятие среди определенных сегментов пациентов.
- Преодоление этих проблем за счет повышения доступности имплантатов, повышения уровня образования хирургов и инициатив по информированию пациентов будет иметь жизненно важное значение для поддержания роста рынка.
- Нормативные барьеры и необходимость строгого клинического одобрения новых конструкций имплантатов могут задержать выход на рынок.
- Ограниченная политика возмещения расходов в некоторых регионах и высокие излишние расходы пациентов по-прежнему сдерживают их принятие, особенно на развивающихся рынках.
Как сегментируется рынок ортопедических устройств для замены локтей
Рынок сегментирован на основе типа продукта и конечного пользователя.
- Тип продукта
На основе типа продукта рынок ортопедических устройств для замены локтя сегментирован на частичную замену локтя и полную замену локтя. Сегмент Total Elbow Replacement доминировал на рынке с самой большой долей рынка в 68,2% в 2025 году, что обусловлено его эффективностью в лечении тяжелых дегенеративных заболеваний суставов, сложных переломов и запущенных случаев артрита. Общие локтевые имплантаты восстанавливают полный диапазон движения, обеспечивая долгосрочные функциональные результаты, что делает их предпочтительным выбором для хирургов-ортопедов, имеющих дело с прогрессирующим ухудшением суставов. На рынке также наблюдается высокий спрос на полную замену локтя из-за увеличения гериатрической популяции, растущей распространенности артрита на конечной стадии и растущей осведомленности о передовых хирургических вариантах. Кроме того, непрерывные улучшения в материалах имплантатов, модульных конструкциях и минимально инвазивных хирургических методах еще больше поддерживают внедрение полной замены локтя. Больницы и специализированные ортопедические центры часто отдают приоритет общей локтевой артропластике для пациентов, нуждающихся в комплексной реконструкции суставов. Долговечность и доказанные клинические результаты этих имплантатов обеспечивают неизменное предпочтение как в развитых, так и в развивающихся регионах.
Ожидается, что в сегменте частичной замены локтя будет наблюдаться самый быстрый темп роста 7,5% CAGR с 2026 по 2033 год, чему способствует увеличение усыновления у пациентов с ограниченным повреждением суставов, таких как локализованный артрит или незначительные случаи травм. Частичные замены сохраняют здоровые структуры костей и связок, что приводит к более быстрому восстановлению и снижению хирургических рисков по сравнению с общей артропластикой. Этот сегмент также набирает обороты благодаря растущей осведомленности о минимально инвазивных вариантах и достижениях в дизайне имплантатов, которые обеспечивают лучшую совместимость с анатомией пациента. Клиники и амбулаторные ортопедические центры предпочитают частичные замены для менее тяжелых случаев, оптимизируя использование ресурсов, предлагая эффективное облегчение боли. Эстетическая и функциональная сохранность родного сустава привлекательна для молодых пациентов, способствуя более высоким показателям усыновления в регионах, подчеркивая ориентированный на пациента уход. Технологические инновации, такие как модульные и индивидуальные частичные имплантаты, способствуют дальнейшему росту рынка в этом сегменте.
- Конечный пользователь
На базе конечного пользователя рынок ортопедических устройств для замены локтя сегментирован на больницы, клиники и ортопедические центры. Сегмент госпиталей доминировал на рынке с самой большой долей дохода в 55% в 2025 году, что обусловлено их способностью обрабатывать сложные хирургические процедуры, наличием передовых операционных комнат и доступом к опытным ортопедическим хирургам. Больницы часто оснащены для выполнения как полной, так и частичной замены локтя с помощью послеоперационных реабилитационных учреждений, что делает их предпочтительным выбором для пациентов, нуждающихся в комплексном уходе. На рынке наблюдается высокий спрос в больницах из-за роста числа гериатрических пациентов и случаев травматизма, а также растущей осведомленности о процедурах замены суставов. Больницы также получают выгоду от партнерских отношений с производителями имплантатов для обучения и доступа к новейшим технологиям. Способность выполнять процедуры большого объема и обслуживать процедуры, покрытые страхованием, делает больницы доминирующим сегментом конечного пользователя во всем мире. Кроме того, больницы в Северной Америке и Европе все чаще внедряют передовые технологии имплантации и роботизированной хирургии, укрепляя свои лидирующие позиции на рынке.
Ожидается, что в сегменте ортопедических центров будут наблюдаться самые быстрые темпы роста в 8,2% CAGR с 2026 по 2033 год, что обусловлено растущим вниманием к специализированной амбулаторной ортопедической помощи, растущим предпочтением пациентов к минимально инвазивным процедурам и более коротким пребыванием в больнице. Ортопедические центры часто предоставляют специализированную хирургическую экспертизу и персонализированный уход, что делает их идеальными для частичных и ревизионных процедур. Рост ортопедических центров поддерживается инвестициями в передовые хирургические инструменты, имплантаты для конкретных пациентов и системы предоперационного планирования 3D. Эти центры обслуживают как городское, так и полугородское население, предлагая экономически эффективные и удобные решения для совместных процедур замены. Расширение таких центров на развивающихся рынках в сочетании с растущей осведомленностью о совместном здоровье и реабилитации приводит к увеличению объемов процедур и ускорению их внедрения. Способность ортопедических центров интегрировать передовые технологии с эффективной доставкой медицинских услуг делает их ключевым фактором роста на рынке.
В каком регионе находится наибольшая доля рынка ортопедических устройств для замены локтей
- Северная Америка доминировала на рынке ортопедических устройств для замены локтя с самой большой долей дохода в 40,7% в 2025 году, что обусловлено высокой заболеваемостью артритом локтя, устоявшейся ортопедической инфраструктурой, ранним внедрением передовых технологий имплантации и присутствием ключевых игроков отрасли.
- Пациенты и хирурги региона высоко ценят наличие технологически продвинутых имплантатов, опытных ортопедических специалистов и комплексных послеоперационных реабилитационных программ, которые способствуют улучшению хирургических результатов и более быстрому восстановлению.
- Это широкое распространение также поддерживается хорошо зарекомендовавшими себя больницами и ортопедическими центрами, страховым покрытием для процедур замены суставов и повышением осведомленности о преимуществах полной и частичной артропластики локтя, что делает регион ключевым рынком как для сложных, так и для рутинных процедур замены суставов.
Американские ортопедические устройства Elbow Replacement Market Insight
Рынок замены локтя в США занял самую большую долю дохода в 40% в 2025 году в Северной Америке, чему способствовало увеличение распространенности дегенеративных заболеваний суставов, травматических травм и наличие передовой хирургической инфраструктуры. Пациенты все чаще отдают приоритет улучшению подвижности суставов, облегчению боли и более быстрому восстановлению через полную и частичную локтевую артропластику. Растущее внимание к амбулаторным и минимально инвазивным процедурам в сочетании с технологическими инновациями в дизайне имплантатов, модульных системах и решениях для пациентов еще больше продвигает рынок. Кроме того, осведомленность о программах послеоперационной реабилитации и интеграции передовых инструментов хирургического планирования в значительной степени способствуют расширению рынка.
Европейский рынок ортопедических устройств для замены локтей
Европейский рынок замены локтя, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет старения населения, роста распространенности артрита и увеличения спроса на улучшение качества жизни среди пожилых пациентов. Расширение инфраструктуры здравоохранения и ортопедических центров в сочетании с растущей осведомленностью о передовых процедурах замены суставов способствует принятию во всем регионе. Европейских пациентов также привлекают минимально инвазивные методы и высокопроизводительные имплантаты, которые сокращают время восстановления. Регион переживает значительный рост в больницах, клиниках и специализированных ортопедических центрах, при этом в протоколы лечения включаются как общие, так и частичные процедуры замены локтя.
Британские ортопедические устройства Elbow Replacement Market Insight
Ожидается, что рынок замены локтя в Великобритании в течение прогнозируемого периода будет расти с заметным CAGR, что обусловлено ростом случаев артрита и травмы локтя, а также внедрением передовых хирургических методов и высококачественных имплантатов. Осведомленность пациентов о преимуществах замены суставов в сочетании с увеличением числа выборных операций побуждает больницы и амбулаторные ортопедические центры принимать эти процедуры. Кроме того, ожидается, что сильная система здравоохранения Великобритании, доступ к квалифицированным ортопедическим хирургам и растущее внимание к пациентоспецифичным и минимально инвазивным процедурам будут продолжать стимулировать рост рынка.
Немецкий рынок ортопедических устройств для замены локтей
Ожидается, что в течение прогнозируемого периода рынок замены локтя в Германии будет расширяться при значительном CAGR, чему будет способствовать повышение осведомленности о здоровье суставов, технологические достижения в области дизайна имплантатов и наличие специализированной ортопедической помощи. Хорошо развитая инфраструктура здравоохранения Германии, в сочетании с ее акцентом на инновации и высококачественные медицинские устройства, способствует принятию как полной, так и частичной замены локтя. Интеграция хирургических навигационных систем и имплантатов для конкретных пациентов также становится все более распространенной, при этом предпочтение отдается клинически проверенным и долговечным решениям, соответствующим местным стандартам здравоохранения и ожиданиям пациентов.
Азиатско-Тихоокеанский рынок ортопедических устройств для замены локтей
Азиатско-тихоокеанский рынок замены локтя будет расти на самом быстром CAGR 9% с 2026 по 2033 год, что обусловлено растущей урбанизацией, ростом гериатрического населения и улучшением инфраструктуры здравоохранения в таких странах, как Китай, Япония и Индия. Растущая осведомленность региона о преимуществах совместной замены, поддерживаемая правительственными инициативами, способствующими передовой ортопедической помощи, стимулирует принятие. Кроме того, по мере расширения производства и поставок ортопедических имплантатов, доступность и доступность улучшаются, что позволяет шире внедрять процедуры замены локтя как в больницах, так и в амбулаторных центрах.
Японский рынок ортопедических устройств для замены локтей
Рынок замены локтя в Японии набирает обороты благодаря старению населения страны, высоким стандартам здравоохранения и акценту на улучшение качества жизни пациентов. Принятие обусловлено увеличением числа процедур полной и частичной замены локтя и интеграции передовых хирургических технологий, включая минимально инвазивные методы и имплантаты для конкретного пациента. Кроме того, акцент Японии на точном здравоохранении в сочетании с растущей осведомленностью среди хирургов-ортопедов и пациентов способствует росту рынка как в больницах, так и в специализированных ортопедических центрах.
Индийский рынок ортопедических устройств для замены локтей
На индийский рынок замены локтя приходится наибольшая доля доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрым старением населения страны, ростом заболеваемости артритом и травмами и расширением доступа к передовой ортопедической помощи. Индия становится ключевым рынком для полной и частичной замены локтей в больницах, клиниках и ортопедических центрах. Рост также поддерживается правительственными инициативами по расширению доступа к здравоохранению, увеличению располагаемых доходов и доступности экономически эффективных решений для имплантатов от отечественных и международных производителей, стимулируя расширение рынка в жилых и коммерческих медицинских учреждениях.
Каковы основные компании на рынке ортопедических устройств для замены локтей
Отрасль ортопедических устройств для замены локтей в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Zimmer Biomet (США)
- Страйкер (США)
- Smith & Nephew (Великобритания)
- Enovis Corporation (США)
- Arthrex, Inc. (США)
- Exactech, Inc. (США)
- Acumed LLC (США)
- MicroPort Orthopedics (США)
- DJO Global (США)
- B. Braun SE (Германия)
- Integra LifeSciences Corporation (США)
- Medacta Group (Швейцария)
- Corin Group PLC (Великобритания)
- Limacorporate S.p.A. (Италия)
- Оссур (Исландия)
- Meril Life Sciences (Индия)
- OsteoMed (США)
- Acclaim Orthopedics (США)
- Ortho Life Systems Pvt. Ltd. (Индия)
Каковы последние разработки на рынке ортопедических устройств для замены локтей
- В июне 2025 года ортопедический институт Лехай Вэлли стал одной из первых систем здравоохранения на северо-востоке США, которая предложила новую процедуру имплантации локтевого сустава для проксимального радиоулнарного сустава (PRUJ), используя одобренный FDA протез, предназначенный для хронических вывихов и тяжелого локтевого артрита. Это расширение улучшает доступ к локализованному уходу и вводит специализированный имплантат, который устраняет дислокацию и повреждение суставов, ранее не обработанные в этом регионе.
- В марте 2025 года Johnson & Johnson MedTech выделила набор передовых ортопедических технологий на встрече Американской академии ортопедических хирургов (AAOS) 2025, подчеркнув цифровые решения и новые имплантаты для совместной реконструкции, травмы и конечностей, подчеркивая тенденцию к хирургической помощи, основанной на данных.
- В феврале 2025 года компания BioPoly LLC объявила о первой в истории операции на локте с использованием своего революционного имплантата BioPoly® Radial Head Implant, который имеет гладкий титановый ствол и синтетический материал, благоприятный для хряща, предназначенный для снижения стресса в суставах и улучшения послеоперационных результатов. Эта веха знаменует собой одно из первых клинических применений неметаллического, не содержащего никеля радиального протеза головы, направленного на устранение рыхления и эрозии хряща в артропластике локтя.
- В январе 2025 года Stryker объявила о запуске усовершенствованной модульной системы протезирования локтя, предназначенной для артропластики локтя, чтобы улучшить функциональный диапазон движения и долговечность для пациентов, проходящих полную замену локтя. Этот запуск отражает текущие инновации в дизайне имплантатов, предназначенных для сложных процедур совместной реконструкции.
- В марте 2024 года компания BioPoly LLC объявила, что ее система BioPoly® Radial Head получила разрешение FDA, что является важной вехой в регулировании имплантатов синтетических хрящевых локтей, что позволяет новому классу устройств для замены суставов войти в клиническую практику. Клиренс подчеркивает растущее признание альтернативных биоматериалов в ортопедических имплантатах, которые могут сохранить окружающий хрящ лучше, чем традиционные варианты металлов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











