


Сегментация мирового рынка специализированных газов для электроники по типу (инертные газы, силановые и кремниевые газы, галогенные газы, аммиак, углеродсодержащие газы, сероводород и другие), области применения (полупроводники и микроэлектроника, плоские дисплеи, фотоэлектрические элементы и светодиоды), отрасли конечного использования (электроника, энергетика, здравоохранение и промышленность) — тенденции развития отрасли и прогноз до 2032 года
Каков размер и темпы роста рынка электронного газа
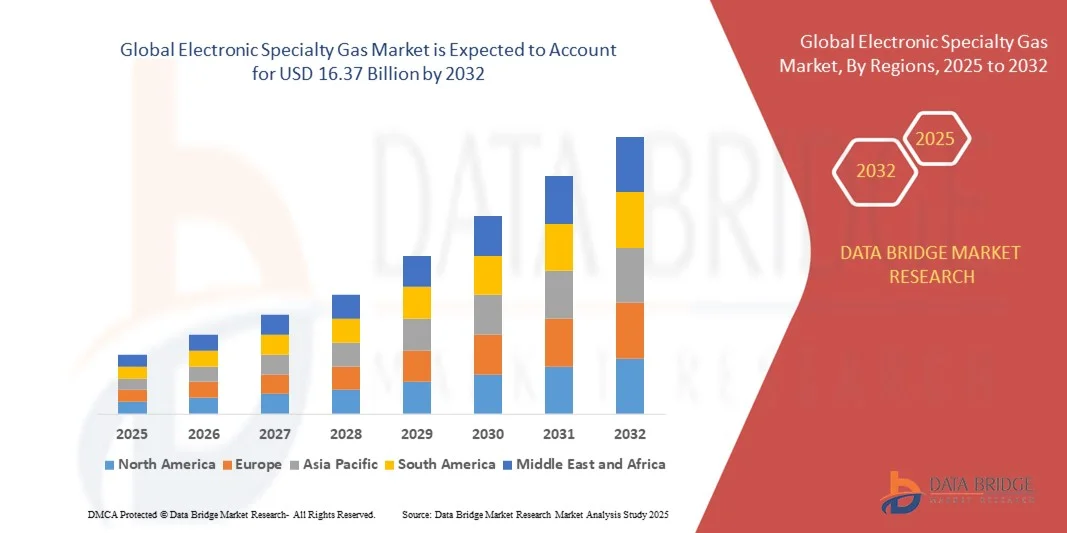
- Согласно анализу Data Bridge Market Research, глобальный объем рынка газа по электронной специальности был оценен как$6,80 млрд. в 2024 годуОжидается, что он достигнет16,37 млрд долларов к 2032 году, вCAGR 11,6%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается быстрым расширением полупроводниковой, плоскопанельной и фотоэлектрической промышленности, которая требует газов сверхвысокой чистоты для процессов травления, осаждения и очистки, стимулируя постоянный спрос на электронные специализированные газы в крупных производственных центрах.
- Кроме того, увеличение инвестиций в электронику следующего поколения, проекты в области возобновляемых источников энергии и передовое производство чипов создают высокий спрос на высокопроизводительные газы со строгими стандартами чистоты, тем самым значительно повышая глобальную траекторию роста отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):6,80 млрд долларов
- Ожидаемая рыночная стоимость (2032):16,37 млрд долларов
- Прогноз CAGR (2025-2032): 11.6%
Анализ рынка электронного специализированного газа
- Электронные специализированные газы - это химические вещества высокой чистоты, используемые в производстве полупроводников, микроэлектроники, светодиодов и фотоэлектрических элементов, где они обеспечивают критические этапы производства, такие как осаждение, допинг и травление плазмы. Эти газы включают инертные газы, фторированные соединения, силаны и другие реактивные газы, предназначенные для точного электронного применения.
- Растущий спрос на электронные специализированные газы в первую очередь обусловлен распространением потребительской электроники, развертыванием сетей 5G и растущим внедрением технологий возобновляемых источников энергии, поскольку производители ищут передовые материалы, которые поддерживают более высокую производительность, энергоэффективность и миниатюризацию в электронных устройствах.
- Азиатско-Тихоокеанский регион доминирует на рынке газа по электронной специальности с долей 55,5%В 2024 году из-за быстрого расширения производства полупроводников, увеличения производства плоских панелей и сильного роста установок фотоэлектрических элементов в ключевых странах.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом на рынке газа электронной специальности в течение прогнозируемого периода из-за роста инвестиций в производство полупроводников, сильного внедрения технологий возобновляемых источников энергии и растущего спроса на высокопроизводительную микроэлектронику.
- Сегмент инертного газа доминировал на рынке с долей рынка 40,5% в 2024 году, благодаря их важной роли в обеспечении стабильных, нереактивных сред в производстве полупроводников и других процессах прецизионной электроники. Инертные газы, такие как аргон и азот, широко используются для предотвращения окисления, повышения надежности процесса и обеспечения высоких урожаев в чувствительных приложениях. Их доступность, универсальность в нескольких высокотехнологичных процессах и совместимость с передовым электронным производственным оборудованием укрепляют их доминирующее положение на рынке.
Сфера охвата и сегментация рынка специализированного электронного газа
|
Атрибуты |
Электронный специализированный газовый ключевой рынок |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке специализированного электронного газа
Растущий спрос на фотоэлектрические (PV) элементы
- Рынок электронного специализированного газа переживает устойчивый рост из-за растущего спроса на фотоэлектрические элементы, обусловленного внедрением возобновляемых источников энергии и глобальным стремлением к декарбонизации. Специальные газы играют решающую роль в процессах производства фотоэлектрической энергии, таких как осаждение тонкой пленки, очистка поверхности и допинг, что делает их незаменимыми в производстве солнечных элементов.
- Например, Linde plc активно поставляет высокочистые специальные газы для фотоэлектрического производства, сотрудничая с производителями солнечных панелей для доставки газов, таких как силан и трифторид азота. Это сотрудничество подчеркивает, как поставщики газа соответствуют растущему спросу на солнечную энергию для повышения эффективности и масштабирования производства.
- Рост солнечных фотоэлектрических установок во всем мире подпитывает спрос на газы, такие как силан, водород и трифторид азота, которые необходимы в тонкопленочной солнечной технологии и очистке кремниевых пластин. Эта тенденция особенно сильна в странах, инвестирующих значительные средства в инфраструктуру возобновляемых источников энергии, таких как Китай, Индия и Германия, где использование солнечной энергии быстро расширяется.
- Достижения в области фотоэлектрических технологий, включая разработку высокоэффективных элементов, таких как PERC (пассивный эмиттер и задний контакт) и тандемные солнечные элементы, увеличивают потребление специальных газов. Эти инновации требуют точной производственной среды, которую обеспечивают специальные газы, обеспечивая чистоту и согласованность процессов.
- Растущая потребность в хранении и производстве чистой энергии усиливает значимость специальных газов в экосистеме возобновляемых источников энергии. Их применение в обеспечении долговечности, эффективности и производительности панелей поддерживает большую зависимость от солнечных технологий в жилых, промышленных и коммунальных масштабах.
- Растущее внимание к внедрению фотоэлектрических элементов дает возможность ускорить проникновение возобновляемых источников энергии, а также является ключевым драйвером рынка для специализированных производителей газа. Роль этих газов в долговечности, масштабируемости и повышении производительности делает их критически важными участниками цепочки создания стоимости возобновляемых источников энергии.
Динамика рынка электронного специализированного газа
водитель
Рост в полупроводниковой промышленности
- Расширение полупроводниковой промышленности является основным драйвером для рынка электронного газа, поскольку эти газы имеют решающее значение в таких процессах, как травление, литография, окисление и осаждение для изготовления чипов. С ростом спроса на процессоры, чипы памяти и датчики, специальные газы становятся все более важными для точности производства полупроводников.
- Например, Air Products and Chemicals Inc. поставляет широкий спектр высокочистых специальных газов, включая трифторид азота и силан, ведущим производителям полупроводников, таким как Intel и TSMC. Наши передовые решения по доставке газа демонстрируют, как рост полупроводников напрямую стимулирует спрос на специализированные газы во всем мире.
- Быстрое распространение технологий, таких как искусственный интеллект, 5G и Интернет вещей (IoT), значительно расширяет потребление полупроводников. Это, в свою очередь, создает всплеск спроса на высококачественные специальные газы, необходимые для миниатюризации и повышения производительности чипов, используемых в этих технологиях.
- Полупроводниковое производство требует сверхвысокой чистоты и последовательной доставки газа для обеспечения бездефектного производства пластин. Специальные газы обеспечивают эту критическую надежность, позволяя производителям соответствовать строгим требованиям к производительности при одновременном снижении скорости утилизации и повышении качества продукции.
- Непрерывные инновации в полупроводниковом дизайне, включая более мелкие узлы и усовершенствованную упаковку, еще больше усиливают использование специальных газов. Незаменимая роль этих газов делает их фундаментальным драйвером роста рынка, обеспечивая их устойчивую потребность, поскольку полупроводниковая промышленность продолжает масштабироваться во всем мире.
Сдержанность/вызов
Высокая стоимость специальных газов
- Одной из основных проблем на рынке электронного газа является высокая стоимость, связанная с его производством и очисткой, которая часто требует развитой инфраструктуры и строгого контроля качества. Эти высокие расходы увеличивают общую структуру затрат на полупроводниковое и фотоэлектрическое производство.
- Например, компании, работающие в развивающихся регионах, часто сталкиваются со значительными затратами при поиске газов, таких как трифторид азота и силан, поскольку они обычно производятся крупными многонациональными поставщиками, такими как Linde и Air Liquide. Это может привести к зависимости от дорогостоящего импорта, что повлияет на прибыльность для пользователей нисходящего потока.
- Сложность производства газов сверхвысокой чистоты затрудняет масштабирование, а небольшие примеси могут поставить под угрозу производительность при изготовлении полупроводниковых или фотоэлектрических элементов. Эта техническая проблема приводит к более высоким инвестиционным затратам как для производителей, так и для конечных пользователей, которые полагаются на последовательные, бездефектные процессы.
- Небольшим фирмам и производителям развивающихся рынков часто трудно позволить себе специальные газы в требуемых объемах, что ставит их в невыгодное положение по сравнению с более крупными, хорошо капитализированными игроками. Это создает несоответствие в принятии и ограничивает проникновение передовых производственных технологий в некоторых регионах.
- Чтобы преодолеть эту проблему, производители сосредоточены на локализации добычи газа, инвестировании в передовые технологии очистки и установлении стратегических партнерских отношений для снижения затрат. Устранение этих барьеров будет иметь решающее значение для обеспечения устойчивого роста рынка специализированного газа, а также для поддержки более широкого расширения сектора электроники и возобновляемых источников энергии.
Сфера рынка электронного специализированного газа
Рынок сегментирован на основе типа, применения и отрасли конечного использования.
- По типу
По типу электронный специализированный газовый рынок подразделяется на инертные газы, силяновые и кремниевые газы, галогеновые газы, аммиак, углеродные газы, сероводород и другие. Сегмент инертных газов доминировал на рынке в 2024 году, составляя наибольшую долю выручки в 40,5%, что обусловлено их важной ролью в обеспечении стабильных, нереактивных сред в производстве полупроводников и других процессах прецизионной электроники. Инертные газы, такие как аргон и азот, широко используются для предотвращения окисления, повышения надежности процесса и обеспечения высоких урожаев в чувствительных приложениях. Их доступность, универсальность во многих высокотехнологичных процессах и совместимость с передовым электронным производственным оборудованием укрепляют их доминирующее положение на рынке.
Ожидается, что в сегменте силовых и кремниевых газов будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, чему способствует растущий спрос в полупроводниковой и фотоэлектрической промышленности. Эти газы являются важными предшественниками в производстве кремниевых пластин, тонких пленок и солнечных элементов, и их использование расширяется с масштабированием передовых технологий микроэлектроники и возобновляемых источников энергии. Увеличение инвестиций в электронику следующего поколения, наряду с растущим стремлением к энергоэффективным и высокопроизводительным полупроводниковым устройствам, стимулируют высокий спрос на силаны и кремниевые газы во всем мире.
- С помощью приложения
На основе применения рынок газа электронной специальности сегментирован на полупроводники и микроэлектронику, плоские панельные дисплеи, фотоэлектрические элементы и светодиоды. Сегмент полупроводников и микроэлектроники занимал самую большую долю выручки в 2024 году, чему способствовал экспоненциальный рост производства чипов и потребность в сверхчистых газах в передовых процессах. Эти газы широко используются для травления, допинга, осаждения и очистки при изготовлении пластин, обеспечивая точность и минимизируя дефекты. Доминирование сегмента еще больше усиливается постоянным спросом на потребительскую электронику, автомобильную электронику и приложения для центров обработки данных.
Сегмент фотоэлектрических элементов, по прогнозам, станет свидетелем самого быстрого роста в течение 2025-2032 годов, обусловленного глобальным расширением инфраструктуры солнечной энергии и более широким внедрением решений в области возобновляемых источников энергии. Специальные газы имеют решающее значение для производства высокоэффективных солнечных элементов и тонкопленочных фотоэлектрических элементов, что позволяет повысить коэффициент преобразования энергии. Государственные стимулы для чистой энергии, снижение стоимости солнечных модулей и увеличение инвестиций в устойчивые энергетические решения ускоряют поглощение специальных газов в этом приложении.
- По конечной отрасли
На основе отрасли конечного использования рынок газа электронной специальности сегментирован на электронику, энергетику, здравоохранение и промышленность. Сегмент электроники доминировал на крупнейшей доле рынка в 2024 году из-за постоянно растущего спроса на высокопроизводительную потребительскую электронику, передовые полупроводники и микроэлектронные устройства. Специальные газы имеют решающее значение для обеспечения точности производства, надежности продукта и соблюдения строгих стандартов чистоты, что делает электронику основным драйвером роста рынка. Доминирование сегмента поддерживается растущей цифровизацией, расширением устройств IoT и ростом сложности полупроводниковых архитектур.
Ожидается, что в энергетическом сегменте будут зарегистрированы самые быстрые темпы роста с 2025 по 2032 год, чему способствует растущее внедрение технологий возобновляемых источников энергии и систем хранения энергии. Специальные газы широко используются в фотоэлектрических элементах, топливных элементах и водородных приложениях, поддерживая эффективную и устойчивую генерацию энергии. Растущий глобальный акцент на сокращение выбросов углекислого газа в сочетании с государственной поддержкой проектов в области зеленой энергетики стимулирует устойчивый спрос на электронные специализированные газы в энергетическом секторе.
Региональный анализ рынка электронного специализированного газа
- Азиатско-Тихоокеанский регион доминировал на рынке газа электронной специальности с самой большой долей дохода 55,5% в 2024 году, что обусловлено быстрым расширением производства полупроводников, увеличением производства плоских дисплеев и сильным ростом установок фотоэлектрических элементов в ключевых странах.
- Экономически эффективная производственная среда в регионе, растущая государственная поддержка производства электроники и растущий спрос на газы высокой чистоты в производстве чипов ускоряют расширение рынка.
- Быстрая индустриализация, надежная цепочка поставок специальных химических веществ и постоянные инвестиции в электронные компоненты следующего поколения способствуют дальнейшему росту потребления электронных специальных газов в Азиатско-Тихоокеанском регионе.
Китайский рынок специализированного газа
В 2024 году Китай занимал самую большую долю на рынке газа для электронной промышленности в Азиатско-Тихоокеанском регионе, чему способствовало его доминирование в производстве полупроводников, крупномасштабном производстве электроники и мощных производственных мощностях фотоэлектрических элементов. Правительственные инициативы, направленные на развитие современной электроники и возобновляемых источников энергии в сочетании с хорошо зарекомендовавшей себя химической производственной базой, являются ключевыми факторами роста. Расширение экспорта чипов и дисплейных панелей и рост внутреннего спроса на смартфоны и бытовую электронику продолжают укреплять лидерство страны в регионе.
Индия Electronic Specialty Gas Market Insight
Индия является свидетелем самого быстрого роста в Азиатско-Тихоокеанском регионе, чему способствует увеличение инвестиций в производство полупроводников, растущее внедрение солнечной энергии и поддерживаемые правительством инициативы, такие как «Сделано в Индии» и схема стимулирования производства (PLI). Быстрое расширение сборки электроники, растущая экосистема стартапов в проектировании чипов и развитие специализированной химической инфраструктуры создают высокий спрос на газы высокой чистоты, используемые в производственных процессах.
Европейское исследование рынка специализированного электронного газа
Европейский рынок электронного специализированного газа неуклонно расширяется, что обусловлено ростом инвестиций в полупроводниковые исследования и разработки, строгими стандартами качества для специальных газов и растущим спросом на передовые электронные компоненты в автомобильной промышленности, здравоохранении и промышленности. В регионе особое внимание уделяется устойчивости и производству высокочистой продукции, особенно для проектов в области микроэлектроники и возобновляемых источников энергии, что способствует использованию специальных газов в фотоэлектрических элементах и светодиодах.
Германия Electronic Specialty Gas Market Insight
Электронный газовый рынок Германии выигрывает от лидерства в области точной инженерии, передовых полупроводниковых исследований и сильного присутствия гигантов химического производства. Постоянные инвестиции в исследования и разработки в области микроэлектроники, высококачественную автомобильную электронику и энергоэффективные технологии поддерживают растущий спрос на специализированные газы. Ориентация страны на инновации и стандарты производства высокой чистоты еще больше укрепляет ее рыночные позиции.
Великобритания Electronic Specialty Gas Market Insight
Рынок Великобритании поддерживается надежным сектором проектирования электроники, сильным исследовательским сотрудничеством между университетами и полупроводниковыми компаниями и растущим акцентом на технологии возобновляемых источников энергии. Увеличение инвестиций в экспериментальные полупроводниковые заводы и передовые разработки материалов, наряду с поддерживающей государственной политикой для местного производства чипов, стимулирует спрос на высокочистые газы.
Североамериканский рынок электронного газа
Прогнозируется, что Северная Америка будет расти самыми быстрыми темпами с 2025 по 2032 год, что обусловлено ростом инвестиций в производство полупроводников, сильным внедрением технологий возобновляемых источников энергии и растущим спросом на высокопроизводительную микроэлектронику. Регион выигрывает от хорошо налаженной инфраструктуры НИОКР, государственного финансирования отечественного производства чипов и увеличения объема производства полупроводников.
Американский рынок специального электронного газа Insight
На долю США пришлась наибольшая доля на рынке Северной Америки в 2024 году, благодаря обширной полупроводниковой промышленности, лидерству в передовых материаловедении и высокому спросу на потребительскую электронику и приложения для центров обработки данных. Федеральные стимулы для укрепления отечественного производства чипов и присутствия крупных специализированных производителей газа еще больше укрепляют доминирующее положение США в регионе.
Доля рынка специализированного электронного газа
Электронная газовая отрасль в первую очередь возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Linde plc (Ирландия)
- Air Products and Chemicals, Inc. (США)
- Air Liquide (Франция)
- Messer Group (Германия)
- Sumitomo Seika Chemicals Company, Limited (Япония)
- The Chemours Company (США)
- Electronic Fluorocarbons, LLC (США)
- Matheson Tri-Gas, Inc. (США)
- Шова Денко К.К. (Япония)
- Taiyo Nippon Sanso Corporation (Япония)
- Praxair Technology, Inc. (США)
- Versum Materials, Inc. (США)
- Iwatani Corporation (Япония)
- Hyosung Corporation (Южная Корея)
- Kanto Denka Kogyo Co., Ltd. (Япония)
- Foosung Co., Ltd. (Южная Корея)
- Central Glass Co., Ltd. (Япония)
- Guangdong Huate Gas Co., Ltd. (Китай)
- Suzhou Jinhong Gas Co., Ltd. (Китай)
Последние разработки на мировом рынке электронного специализированного газа
- В 2025 году Merck инициировала переговоры об инвестициях в размере 300-500 миллионов долларов для создания современного завода по производству специальных химикатов в Индии, в то время как Linde объявила о планах по поставке сверхчистых газов на новые полупроводниковые заводы по всей стране. Эти двойные инвестиции превратят Индию в крупный центр электронных специальных газов за счет укрепления местных производственных возможностей, снижения зависимости от импорта и поддержки быстрорастущих полупроводниковых и возобновляемых источников энергии в стране. Ожидается, что этот шаг ускорит рост Индии как самого быстрорастущего рынка электронных специальных газов в Азиатско-Тихоокеанском регионе.
- В 2024 году SK Specialty сообщила о продаже 85% акций своего подразделения по производству газа частной акционерной компании Hahn & Company за 1,86 млрд долларов, при этом SK Group сохранила 15% акций. Эта стратегическая сделка направлена на вливание значительного капитала в SK Specialty, что позволяет компании масштабировать производство, внедрять передовые технологии очистки и расширять свое присутствие в сегментах с высоким спросом, таких как производство полупроводников и производство солнечных элементов. Ожидается, что партнерство с Hahn & Company повысит операционную эффективность и позиционирует SK Specialty для удовлетворения растущего глобального спроса на электронные специализированные газы.
- В декабре 2024 года Air Liquide объявила о значительном расширении своего предприятия по производству электронного газа сверхвысокой чистоты на Тайване, нацеленного на производство полупроводников следующего поколения. Это расширение укрепит способность компании поставлять критические газы, необходимые для передового производства чипов, поддерживая доминирующую полупроводниковую промышленность Тайваня и обеспечивая устойчивость цепочки поставок. Инвестиции укрепляют лидерство Азиатско-Тихоокеанского региона в области потребления газа по электронной специальности и укрепляют роль Air Liquide в качестве ключевого поставщика для глобальных полупроводниковых гигантов.
- В октябре 2024 года Matheson Tri-Gas обнародовала планы по строительству нового специализированного газового завода в Аризоне, США, чтобы удовлетворить быстро растущий центр производства полупроводников в регионе. Предприятие будет сосредоточено на производстве высокочистых газов для передового производства чипов, что поможет Северной Америке снизить свою зависимость от зарубежных поставщиков. Этот проект соответствует Закону США о CHIPS, который направлен на увеличение внутреннего производства полупроводников и, как ожидается, значительно увеличит местную доступность критических специальных газов.
- В августе 2024 года компания Showa Denko завершила крупную модернизацию своего завода по производству электронного газа в Японии, включив передовые технологии очистки и производства. Это обновление предназначено для удовлетворения строгих требований к качеству полупроводников следующего поколения и плоских дисплеев с высоким разрешением. Повышая эффективность производства и стандарты чистоты, Showa Denko укрепляет свои позиции в качестве ведущего поставщика передовых электронных приложений, поддерживая стратегию Японии по сохранению конкурентоспособности в глобальной цепочке поставок полупроводников.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











