


Глобальная сегментация рынка радиоэлектронной борьбы по платформам (воздушные, наземные, военно-морские и космические), возможностям (радиоэлектронная поддержка, радиоэлектронное поражение и радиоэлектронная защита), продуктам (оборудование и оперативная поддержка), конечному использованию (производители оригинального оборудования и модернизация) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка электронной войны и темпы роста
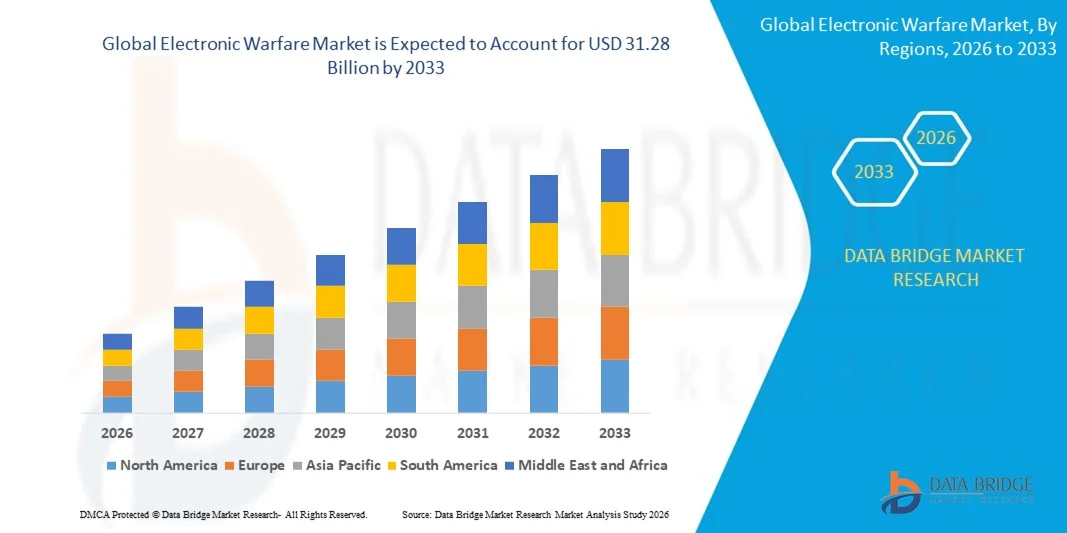
- Согласно анализу Data Bridge Market Research, размер глобального рынка радиоэлектронной борьбы был оценен как22,66 млрд долларов в 2025 годуОжидается, что он достигнет31,28 млрд долларов к 2033 году, вCAGR 4.11%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим спросом на передовые системы обороны.модернизацияпрограммы и растущее внедрение технологий электронного противодействия и электронного нападения;
- Кроме того, геополитическая напряженность и необходимость повышения осведомленности о ситуации на поле боя стимулируют инвестиции в решения для радиоэлектронной борьбы.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$22,66 млрд.
- Ожидаемая рыночная стоимость (2033):$31,28 млрд.
- Прогноз CAGR (2026–2033):4.11%
Анализ рынка электронных войн
- Рынок стал свидетелем значительных технологических достижений, включая системы радиоэлектронной борьбы на основе ИИ, миниатюрные компоненты и интегрированные оборонные платформы.
- Расширение сотрудничества между оборонными подрядчиками и правительствами способствует инновациям и развитию возможностей радиоэлектронной борьбы следующего поколения.
- Северная Америка доминировала на рынке радиоэлектронной борьбы с наибольшей долей доходов 36,75% в 2025 году, чему способствовали увеличение программ модернизации обороны, стратегические военные инвестиции и широкое внедрение передовых систем РЭБ.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.радиоэлектронная борьбарынок, обусловленный ростом оборонных бюджетов, модернизацией военных платформ и растущим внедрением передовых технологий РЭБ в ключевых странах, таких как Китай, Япония и Индия;
- Сегмент воздушных судов занимал самую большую долю рынка в 2025 году, чему способствовала обширная интеграция систем РЭБ в истребители, транспортные самолеты и беспилотные летательные аппараты для обнаружения угроз, электронной атаки и разведки сигналов. Решения Airborne EW обеспечивают высокую мобильность, ситуационную осведомленность в режиме реального времени и оперативную поддержку в нескольких областях, что делает их предпочтительным выбором для военных сил во всем мире.
Сфера охвата и сегментация рынка электронной войны
|
Атрибуты |
Электронная война ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке электронной войны
Растущий спрос на передовые системы обороны и противодействия
- Растущее внимание к модернизации военного потенциала значительно формирует рынок радиоэлектронной борьбы, поскольку оборонные организации все чаще отдают приоритет системам, которые обеспечивают повышенное обнаружение угроз, ситуационную осведомленность и возможности электронного нападения. Передовые системы РЭБ набирают обороты благодаря своей способности защищать активы, нарушать коммуникации противника и повышать эффективность на поле боя, усиливая внедрение на воздушных, сухопутных и военно-морских платформах обороны.
- Повышение осведомленности о национальной безопасности, киберугрозах и региональных конфликтах ускорило спрос на решения радиоэлектронной борьбы в оборонном и аэрокосмическом секторах. Правительства и военные ведомства активно инвестируют в усовершенствованные радары, помехи и электронные системы наблюдения, что побуждает к сотрудничеству между оборонными подрядчиками и поставщиками технологий для разработки решений следующего поколения.
- Тенденции технологической модернизации влияют на решения о закупках, причем военные подчеркивают системы РЭБ с поддержкой искусственного интеллекта, сетевые операции и интегрированные платформы электронной атаки и защиты. Эти факторы помогают странам повысить боеготовность к обороне, а также способствуют внедрению совместимых возможностей радиоэлектронной борьбы.
- Например, в 2024 году Lockheed Martin в США и Rheinmetall в Германии расширили свои портфели средств радиоэлектронной борьбы, внедрив решения радиолокационного подавления и электронного противодействия для воздушных и морских платформ. Эти запуски были ответом на растущие глобальные потребности в модернизации обороны, с развертыванием через военные флоты, учебные учения и международное сотрудничество.
- В то время как спрос на системы радиоэлектронной борьбы растет, устойчивое расширение рынка зависит от непрерывных НИОКР, расширенных возможностей интеграции и поддержания эксплуатационной надежности в сложных боевых сценариях. Производители также сосредоточены на повышении масштабируемости.совместимостьразработка инновационных решений, которые уравновешивают стоимость, эффективность и технологическое превосходство для более широкого внедрения;
Динамика рынка электронных войн
водитель
Растущий спрос на передовые возможности обороны и электронных контрмер
- Растущие инвестиции в модернизацию обороны и программы национальной безопасности являются основным драйвером рынка радиоэлектронной борьбы. Правительства все чаще закупают системы, обеспечивающие возможности электронного нападения, защиты и поддержки для повышения операционной эффективности и стратегического преимущества.
- Расширение применения в области противовоздушной обороны, военно-морских операций и наблюдения на поле боя влияет на рост рынка. Системы РЭБ помогают обнаруживать, разрушать и нейтрализовать угрозы, сохраняя связь и ситуационную осведомленность, позволяя военным реагировать на развивающиеся боевые сценарии.
- Военные подрядчики активно продвигают решения РЭБ посредством демонстраций технологий, международных оборонных выставок и стратегических партнерств. Эти усилия поддерживаются растущими оборонными бюджетами, региональными конфликтами и растущей потребностью в комплексных решениях с поддержкой ИИ для защиты активов и персонала.
- Например, в 2023 году Northrop Grumman в США и Thales во Франции сообщили об увеличении использования возможностей радиоэлектронной борьбы с искусственным интеллектом в самолетах и морских системах. Это расширение последовало за усилением проблем глобальной безопасности и программами модернизации, что привело к повторным закупкам и долгосрочным стратегическим контрактам.
- Хотя растущая модернизация обороны и тенденции снижения электронных угроз поддерживают рост, более широкое внедрение зависит от оптимизации затрат, одобрения регулирующих органов и расширенной интеграции с существующими военными платформами. Инвестиции в ИИ, обработку сигналов и разработку совместимых систем будут иметь решающее значение для удовлетворения глобального спроса и сохранения конкурентных преимуществ.
Сдержанность/вызов
Высокие затраты и сложные требования к интеграции
- Относительно высокая стоимость систем радиоэлектронной борьбы по сравнению с обычной оборонойтехнологииЭто по-прежнему является одной из ключевых проблем, ограничивающих принятие среди вооруженных сил с ограниченным бюджетом. Дорогие НИОКР, передовые компоненты и специализированное обучение способствуют повышению стоимости программ
- Операционная сложность и проблемы интеграции также ограничивают рост рынка, поскольку системы РЭБ должны быть совместимы с несколькими платформами, сетями связи и устаревшим оборудованием. Это требует специализированного опыта и обширных испытаний для обеспечения надежности и эффективности в реальных сценариях.
- Вопросы цепочки поставок и технологической зависимости влияют на расширение рынка, поскольку компоненты часто требуют поставок от сертифицированных поставщиков. Сложности материально-технического обеспечения и технического обслуживания увеличивают эксплуатационные расходы и сроки развертывания
- Например, в 2024 году оборонные ведомства Юго-Восточной Азии и Латинской Америки сообщили о более медленном внедрении передовых платформ радиоэлектронной борьбы из-за бюджетных ограничений, сложных требований к интеграции систем и нехватки обученного персонала. Эти факторы привели к поэтапным планам закупок и выборочному развертыванию в ключевых подразделениях.
- Преодоление этих проблем потребует экономически эффективного производства, надежных интеграционных рамок и целенаправленных программ обучения военных операторов. Сотрудничество с правительствами, оборонными интеграторами и поставщиками технологий может помочь раскрыть потенциал долгосрочного роста. Кроме того, разработка модульных, масштабируемых и совместимых решений РЭБ будет иметь важное значение для широкого внедрения.
Сфера рынка электронных войн
Рынок сегментируется на основе платформы, возможностей, продукта и конечного использования.
- Платформа
На базе платформы рынок радиоэлектронной борьбы сегментирован на воздушно-десантный, сухопутный, морской и космический. Сегмент воздушных судов занимал самую большую долю рынка в 2025 году, чему способствовала обширная интеграция систем РЭБ в истребители, транспортные самолеты и беспилотные летательные аппараты для обнаружения угроз, электронной атаки и разведки сигналов. Решения Airborne EW обеспечивают высокую мобильность, ситуационную осведомленность в режиме реального времени и оперативную поддержку в нескольких областях, что делает их предпочтительным выбором для вооруженных сил во всем мире.
Ожидается, что в военно-морском сегменте будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует увеличение развертывания систем радиоэлектронной борьбы на военных кораблях, подводных лодках и патрульных судах. Морские платформы РЭБ набирают обороты из-за растущей потребности в защите от морских угроз, безопасной связи и электронных средствах противодействия, повышая оперативную безопасность и стратегическую оборону на глобальных военно-морских флотах.
- Способность
На основе возможностей рынок сегментирован на электронную поддержку, электронную атаку и электронную защиту. Сегмент электронной поддержки занимал наибольшую долю в 2025 году из-за растущего спроса на системы обнаружения угроз, радиолокационного предупреждения и разведки сигналов, которые повышают ситуационную осведомленность и принятие решений во время военных операций.
Ожидается, что сегмент электронных атак зафиксирует самый быстрый рост с 2026 по 2033 год, обусловленный ростом инвестиций в технологии помех, обмана и наступательных РЭБ, которые могут нарушить коммуникации и радиолокационные системы противника, обеспечивая тактическое преимущество в современной войне.
- По продукту
На основе продукции рынок сегментирован на оборудование и операционную поддержку. Сегмент оборудования занимал самую большую долю рынка в 2025 году, чему способствовал растущий спрос на оборудование РЭБ, такое как помехи, приемники и интегрированные системы разведки сигналов для воздушных, наземных и военно-морских платформ.
Сегмент оперативной поддержки, по прогнозам, станет свидетелем самых быстрых темпов роста в течение 2026–2033 годов, чему способствует внедрение программного обеспечения, обучения и симуляционных услуг, которые повышают производительность системы, оптимизируют стратегии развертывания и обеспечивают готовность к миссиям среди сил обороны.
- Конечным использованием
На основе конечного использования рынок сегментирован на OEM и модернизацию. Наибольшую долю в сегменте OEM в 2025 году составило производство систем РЭБ, интегрированных в новые военные платформы и современное оборонное оборудование.
Ожидается, что в сегменте модернизации будет наблюдаться самый быстрый рост с 2026 по 2033 год из-за инициатив по модернизации существующих военных активов и необходимости оснащения устаревших систем передовыми возможностями радиоэлектронной борьбы для удовлетворения меняющихся оперативных потребностей.
Региональный анализ рынка электронных войн
- Северная Америка доминировала на рынке радиоэлектронной борьбы с наибольшей долей доходов 36,75% в 2025 году, чему способствовали увеличение программ модернизации обороны, стратегические военные инвестиции и широкое внедрение передовых систем РЭБ.
- Оборонные организации в регионе высоко ценят улучшенную ситуационную осведомленность, обнаружение угроз и возможности электронного противодействия, предлагаемые системами РЭБ на воздушных, наземных и военно-морских платформах.
- Это широкое внедрение дополнительно поддерживается высокими оборонными бюджетами, развитой инфраструктурой и растущей потребностью в многодоменной оперативной готовности, устанавливая решения РЭБ в качестве предпочтительного выбора для военных сил.
Обзор рынка электронной войны США
Американский рынок радиоэлектронной борьбы занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало быстрое внедрение бортовых и военно-морских платформ РЭБ и увеличение инвестиций в системы обнаружения угроз и помех с поддержкой ИИ. Военные организации отдают приоритет передовым решениям РЭБ для повышения оперативной эффективности, безопасности связи и возможностей электронных атак. Растущая интеграция систем РЭБ с самолетами, кораблями и наземными транспортными средствами нового поколения вносит значительный вклад в расширение рынка.
Европейское видение рынка электронных войн
Ожидается, что на европейском рынке радиоэлектронной борьбы будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, в основном за счет инициатив по модернизации обороны, роста геополитической напряженности и строгих военных правил. Растущая урбанизация, спрос на совместимые оборонные платформы и инвестиции в технологии ИИ и электронных контрмер способствуют внедрению РЭБ. Регион переживает значительный рост в воздушном, наземном и военно-морском применениях, а системы РЭБ интегрируются как в новые военные платформы, так и в программы модернизации.
Великобритания Electronic Warfare Market Insight
Ожидается, что на рынке радиоэлектронной борьбы Великобритании будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные ростом расходов на оборону, модернизацией устаревших систем и спросом на передовые возможности электронных атак и защиты. Обеспокоенность по поводу кибербезопасности и боеготовности побуждает военные ведомства к принятию решений РЭБ следующего поколения. Ожидается, что сильная база оборонных технологий Великобритании в сочетании с обширными инициативами в области НИОКР продолжит стимулировать рост рынка.
Германия Electronic Warfare Market Insight
Ожидается, что на рынке радиоэлектронной борьбы Германии будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено повышением осведомленности о киберугрозах и спросом на технологически продвинутые, совместимые системы РЭБ. Надежная оборонная инфраструктура Германии, сосредоточенность на инновациях и акцент на многосекторальных операциях способствуют внедрению решений РЭБ, особенно на авиационных и военно-морских платформах. Интеграция с технологиями обнаружения угроз с поддержкой ИИ и электронными контрмерами становится все более распространенной.
Азиатско-Тихоокеанский рынок электронных войн
Ожидается, что на рынке радиоэлектронной борьбы Азиатско-Тихоокеанского региона будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные увеличением оборонных бюджетов, программ военной модернизации и технологических достижений в таких странах, как Китай, Япония и Индия. Растущее внимание региона к национальной безопасности в сочетании с правительственными инициативами, продвигающими передовые системы обороны, стимулирует внедрение РЭБ. Кроме того, по мере того, как APAC становится центром производства оборонных технологий, доступность и развертывание решений РЭБ расширяются по всему региону.
Японский рынок электронных войн
Ожидается, что рынок радиоэлектронной борьбы в Японии будет расти самыми быстрыми темпами с 2026 по 2033 год из-за высокотехнологичной военной инфраструктуры страны, увеличения инвестиций в оборону и спроса на передовые возможности обнаружения угроз. Принятие обусловлено модернизацией воздушных, военно-морских и наземных платформ обороны с интеграцией систем РЭБ в подключенные и автономные военные активы. Кроме того, внимание Японии к кибербезопасности и оперативной готовности, как ожидается, будет стимулировать спрос на решения EW следующего поколения.
Китайский рынок электронной войны
Китайский рынок радиоэлектронной борьбы составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой военной модернизацией, увеличением расходов на оборону и высоким внедрением передовых авиационных, военно-морских и наземных систем РЭБ. Китай является одним из крупнейших рынков для EW-решений с растущей интеграцией платформ обнаружения угроз с поддержкой ИИ и электронных контрмер. Правительственные инициативы в области интеллектуальных систем обороны и наличие сильных отечественных производителей являются ключевыми факторами, способствующими росту рынка в Китае.
Доля рынка электронных войн
Индустрия электронной войны в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- L3Harris Technologies, Inc. (США)
- Raytheon Company (США)
- Lockheed Martin Corporation (США)
- Saab AB (Швеция)
- BAE Systems (Великобритания)
- Boeing (США)
- Northrop Grumman (США)
- Кобхэм (Великобритания)
- Leonardo S.p.A. (Италия)
- Textron Systems (США)
- Elbit Systems Ltd. (Израиль)
- General Dynamics Mission Systems, Inc. (США)
- IAI (Израиль)
- Tales Group (Франция)
- АСЕЛСАН А.С. (Турция)
- Teledyne Defense Electronics (США)
- HENSOLDT AG (Германия)
- HR Smith Group of Companies (Великобритания)
- Tata Advanced Systems Limited (Индия)
- Hindustan Aeronautics Limited (Индия)
Последние события на мировом рынке электронной войны
- В августе 2025 года L3Harris Technologies запустила гибридный демонстратор VTOL в сотрудничестве с Joby Aviation для размещения полезных нагрузок радиоэлектронной борьбы. Летные испытания запланированы на последний квартал 2025 года. Платформа направлена на расширение возможностей РЭБ в воздухе, улучшение быстрого развертывания адаптивных систем помех и укрепление инновационного и технологического лидерства на мировом рынке РЭБ.
- В июле 2025 года L3Harris подписала первое экспортное соглашение EA-37A с Италией для передовых комплектов помех. Сделка подчеркивает растущий европейский спрос на сложные решения РЭБ. Он расширяет присутствие L3Harris на международных оборонных рынках и укрепляет внедрение в Европе систем электронных атак следующего поколения.
- В апреле 2025 года базирующаяся в ОАЭ группа EDGE расширила свою деятельность в Бразилии посредством соглашений о противоракетной и противоракетной обороне. Этот стратегический шаг расширяет охват РЭБ в Южной Америке. Это повышает региональный оборонный потенциал, способствует внедрению передовых технологий электронной защиты и атак, а также укрепляет позиции EDGE на латиноамериканском рынке РЭБ.
- В феврале 2025 года L3Harris заключила партнерское соглашение с Shield AI для совместной разработки систем искусственного интеллекта для адаптивного помех. Сотрудничество направлено на интеграцию искусственного интеллекта в платформы EW. Это улучшает обнаружение угроз, операционную эффективность и позиционирует обе компании на переднем крае разработки технологий РЭБ следующего поколения.
- В январе 2025 года Elbit Systems получила заказ на 80 миллионов долларов на модернизацию F-16I Sufa EW с расширенными функциями помех и поддержки. Контракт повышает живучесть самолетов, готовность к полетам и эффективность в сложных оперативных сценариях. Это также укрепляет лидерство Elbit в области авиационных тактических решений РЭБ во всем мире.
- В июне 2023 года Elbit Systems выиграла контракт от Airbus Helicopters на поставку бортовых систем самообороны РЭБ для транспортных вертолетов Luftwaffe CH-53 GS/GE. Контракт включал радиолокационные приемники, контроллеры РЭБ и системы доставки контрмер. Эти обновления улучшили операционную эффективность, успех миссии и присутствие компании на европейских оборонных рынках.
- В марте 2023 года Министерство обороны Индии подписало контракт с Bharat Electronics Limited (BEL) на закупку двух интегрированных систем РЭБ в рамках проекта Himshakti за 362,2 млн долларов. Эта инициатива расширяет возможности Индии в области радиоэлектронной борьбы, поддерживает модернизацию военных активов и укрепляет внутренние производственные мощности РЭБ.
- В апреле 2023 года L3Harris Technologies получила пятилетний контракт ВВС США на сумму 584 миллиона долларов. Сделка охватывает проектирование, производство и ремонт инструментов и программного обеспечения для защиты самолетов от электронных угроз. Это повышает оперативную готовность, надежность системы и поддерживает лидерство L3Harris в интегрированных оборонительных решениях РЭБ.
- В апреле 2023 года подразделение Rotary and Mission Systems компании Lockheed Martin подписало пересмотренный контракт на 63,3 миллиона долларов США на программу усовершенствования систем радиоэлектронной борьбы на поверхности (SEWIP) с Командованием морских систем ВМС США. Проект включает в себя производство систем SEWIP AN/SLQ-32(V)6, улучшение возможностей электронного нападения и защиты на военно-морских флотах.
- В апреле 2023 года BAE Systems получила от Lockheed Martin контракт на 491 млн долларов на производство комплектов AN/ASQ-239 EW для истребителя F-35 Block 4. Контракт повышает живучесть самолетов, поддерживает расширенную интеграцию РЭБ и укрепляет позиции BAE как ключевого поставщика решений радиоэлектронной борьбы следующего поколения.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











