


Сегментация мирового рынка лечения эпителиоидной саркомы по видам лечения (хирургия, химиотерапия, лучевая терапия и др.), демографическим показателям (взрослые и дети), диагнозам (биопсия, диагностические исследования и др.), конечным пользователям (клиника, больница и др.), каналам сбыта (аптеки при больницах, розничные аптеки и интернет-аптеки) — тенденции отрасли и прогноз до 2033 г.
Каков размер рынка лечения эпителиоидной саркомы и темпы роста
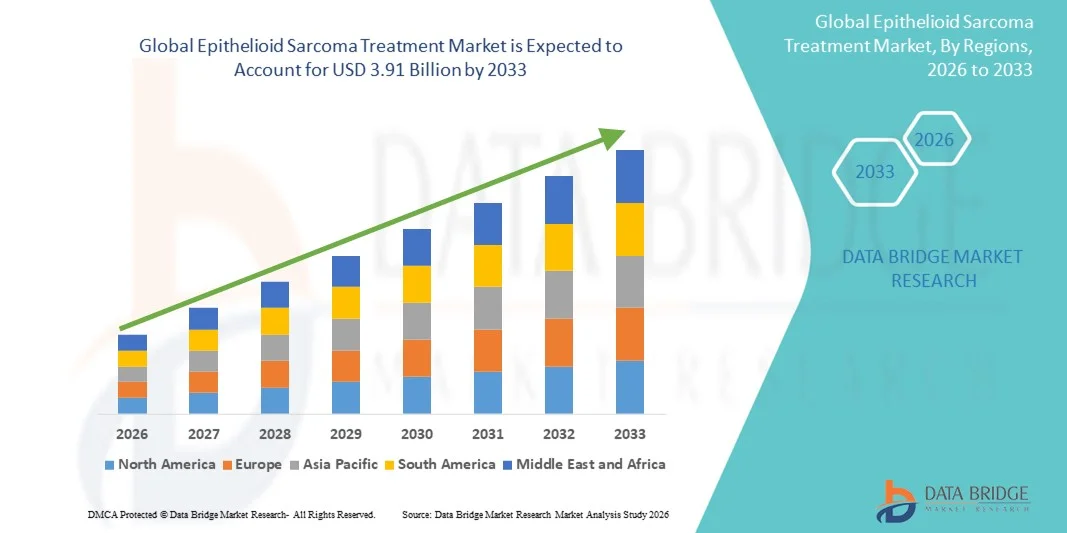
- По данным Data Bridge Market Research Analysis Глобальный объем рынка лечения эпителиоидной саркомы был оценен1,57 млрд долларов в 2025 годуОжидается, что он достигнет3,91 млрд долларов к 2033 году, вCAGR 12.10%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается повышением осведомленности о редких раковых заболеваниях, достижениями в диагностических методах и улучшениями в вариантах лечения эпителиоидной саркомы, что приводит к более широкому внедрению специализированных методов лечения как в больницах, так и в онкологических центрах.
- Кроме того, растущий спрос на таргетную терапию, лучшие результаты лечения пациентов и интеграция междисциплинарных подходов к лечению ускоряет внедрение решений для лечения эпителиоидной саркомы, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)$1.57 млрд.
- Ожидаемая рыночная стоимость (2033)$3,91 млрд.
- Прогноз CAGR (2026–2033): 12.10%
Каковы основные выводы рынка лечения эпителиоидной саркомы
- Лечение эпителиоидной саркомы, включающее целенаправленную терапию, хирургические вмешательства и расширенную поддерживающую помощь, становится все более жизненно важным для лечения этого редкого рака как в больницах, так и в онкологических центрах из-за улучшения результатов лечения пациентов, специализированных протоколов лечения и повышения доступности лечения.
- Растущий спрос на лечение эпителиоидной саркомы в первую очередь подпитывается растущей осведомленностью о редких видах рака, достижениями в диагностических методах, растущей распространенностью сарком мягких тканей и растущим вниманием к персонализированной медицине.
- Северная Америка доминировала на рынке лечения эпителиоидной саркомы с самой большой долей дохода в 41,5% в 2025 году, характеризующейся хорошо налаженной инфраструктурой здравоохранения, высокими расходами на здравоохранение и присутствием ведущих биофармацевтических компаний, при этом в США наблюдается значительный рост клинического принятия целевых методов лечения, клинических испытаний и передовых диагностических программ.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения эпителиоидной саркомы в течение прогнозируемого периода, который, по прогнозам, увеличится на 16,2% с 2026 по 2033 год, что обусловлено увеличением модернизации здравоохранения, повышением осведомленности о редких видах рака, растущими инвестициями в онкологические центры и улучшением доступа к передовым вариантам лечения в таких странах, как Япония, Китай и Индия.
- Сегмент взрослых доминировал с долей рынка 62,1% в 2025 году, поскольку заболеваемость эпителиоидной саркомой выше у взрослых, особенно в возрасте от 30 до 60 лет.
Сфера охвата и сегментация рынка лечения эпителиоидной саркомы
|
Атрибуты |
Лечение эпителиоидной саркомы ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения эпителиоидной саркомы
Повышение внимания к целевой терапии и иммунотерапии
- Основной тенденцией на мировом рынке лечения эпителиоидной саркомы является растущая разработка и внедрение целевых методов лечения и иммунотерапии для лечения этого редкого рака мягких тканей. Достижения в области молекулярного профилирования и идентификации биомаркеров позволяют разрабатывать персонализированные стратегии лечения.
- Клинические испытания, исследующие ингибиторы тирозинкиназы и ингибиторы иммунных контрольных точек, увеличиваются, предлагая надежду на лучшую эффективность и снижение побочных эффектов по сравнению с обычной химиотерапией.
- Интеграция междисциплинарных подходов к лечению, объединение хирургии, лучевой терапии и системной терапии, формирует стандартные протоколы ухода.
- Группы по информированию и защите пациентов поощряют раннюю диагностику, способствуя более высокому охвату лечением.
- Больницы и онкологические центры все чаще внедряют программы точной онкологии, что позволяет индивидуально планировать лечение.
- Расширенное научно-исследовательское сотрудничество между академическими учреждениями и фармацевтическими компаниями ускоряет разработку новых методов лечения.
- Например, в сентябре 2023 года клиническое исследование II фазы таземетостата продемонстрировало многообещающие результаты при прогрессирующей эпителиоидной саркоме, подчеркнув потенциал таргетной терапии.
- Утверждения регулирующих органов для орфанных препаратов, нацеленных на эпителиоидную саркому, увеличились на ключевых рынках.
- Растущее внимание к паллиативной помощи и улучшению качества жизни влияет на принятие лечения.
- Фактические исследования подтверждают эффективность новых системных методов лечения, поощряя более широкое клиническое признание.
- В целом, эта тенденция подчеркивает переход к более точным, эффективным и ориентированным на пациента стратегиям управления в лечении эпителиоидной саркомы.
Динамика рынка лечения эпителиоидной саркомы
водитель
Рост заболеваемости и улучшение диагностических способностей
- Растущая распространенность сарком мягких тканей, включая эпителиоидную саркому, стимулирует спрос на эффективные варианты лечения.
- Усовершенствованные диагностические инструменты, такие как иммуногистохимия, молекулярное тестирование и расширенная визуализация, позволяют более раннее и более точное обнаружение.
- Например, в марте 2024 года FDA одобрило новый молекулярный анализ для выявления сарком с дефицитом INI1, улучшения ранней диагностики и направления выбора терапии.
- Повышение осведомленности онкологов и пациентов о редких саркомах приводит к увеличению числа обращений в специализированные лечебные центры.
- Растущие инвестиции в онкологическую инфраструктуру, включая центры, специализирующиеся на лечении саркомы, способствуют улучшению управления пациентами.
- Страховое покрытие и государственные программы здравоохранения в ключевых регионах улучшают доступность одобренных методов лечения.
- Увеличение финансирования исследований и клинических испытаний саркомы ускоряет разработку новых лекарств.
- Медицинские работники принимают стандартизированные руководящие принципы лечения, улучшая результаты лечения и уверенность пациентов. Мультидисциплинарные опухолевые доски поддерживают оптимизированное планирование терапии, стимулируя более широкое внедрение лечения.
- В целом, сочетание роста заболеваемости, улучшения диагностики и улучшения инфраструктуры ухода является ключевым фактором роста для рынка.
Сдержанность/вызов
Высокие затраты на лечение и ограниченные варианты терапии
- Высокая стоимость передовых методов лечения, включая целевые препараты и иммунотерапию, представляет собой серьезную проблему, особенно в развивающихся регионах. Доступ к специализированным медицинским центрам ограничен в сельских районах и районах с низким уровнем дохода, что задерживает диагностику и лечение.
- Например, многие орфанные препараты для лечения эпителиоидной саркомы могут стоить более 150 000 долларов США в год, что ограничивает доступ пациентов.
- Побочные эффекты, связанные с системной терапией, такие как токсичность, связанная с иммунотерапией, требуют тщательного мониторинга, ограничивая широкое распространение.
- Ограниченная доступность клинических исследований редких сарком снижает участие пациентов в экспериментальной терапии.
- Пробелы в знаниях медицинских работников в управлении редкими саркомами могут привести к задержкам лечения или неоптимальным вариантам терапии.
- Регулирующие препятствия и длительные процессы утверждения новых методов лечения могут замедлить рост рынка
- Отсутствие осведомленности общественности о редких саркомах способствует поздней стадии диагностики, влияя на успех лечения.
- Плательщики и страховщики могут неохотно покрывать дорогостоящие методы лечения без надежных клинических доказательств, сдерживая принятие.
- Решение этих проблем с помощью программ помощи пациентам, расширенной терапии и образовательных инициатив имеет решающее значение для устойчивого роста рынка.
Сфера охвата рынка лечения эпителиоидной саркомы
Рынок сегментирован на основе лечения, демографии, диагностики, конечных пользователей и канала распределения.
- Лечение
На основе лечения рынок лечения эпителиоидной саркомы сегментирован на хирургию, химиотерапию, лучевую терапию и другие. Сегмент хирургии доминировал на крупнейшей доле рынка в 46,3% в 2025 году, что обусловлено его лечебным потенциалом в локализованных опухолях и способностью полностью удалять раковые ткани. Хирургические вмешательства часто являются терапией первой линии, поддерживаемой передовыми хирургическими методами и минимально инвазивными подходами. Хирурги предпочитают широкое местное иссечение, чтобы снизить частоту рецидивов, а больницы со специализированными центрами саркомы облегчают высокие хирургические объемы. Результаты и выживаемость пациентов тесно связаны с ранним хирургическим вмешательством. Протоколы послеоперационной помощи и программы реабилитации улучшают выздоровление пациентов. Наличие хирургического опыта в ключевых регионах усиливает доминирование. Клинические рекомендации онкологических обществ отдают приоритет хирургии там, где это возможно. Изучение процедур сохранения органов еще больше способствует усыновлению. Многопрофильные опухолевые доски обеспечивают оптимизированное хирургическое планирование. Страховое покрытие и политика возмещения способствуют хирургическому лечению, усиливая последовательное поглощение рынка.
Ожидается, что в сегменте химиотерапии самый быстрый CAGR составит 8,5% с 2026 по 2033 год, что обусловлено растущей потребностью в системной терапии в запущенных или метастатических случаях. Новые химиотерапевтические средства и комбинированные схемы улучшают скорость реакции и контроль заболеваний. Расширение клинических испытаний и фактические данные подтверждают более широкое использование у пациентов с высоким риском. Химиотерапия все чаще используется в качестве неоадъювантной терапии для уменьшения опухолей перед операцией. Отделения онкологии больницы интегрируют химиотерапию с целевой терапией для улучшения результатов. Обучение пациентов соблюдению режима и управлению побочными эффектами способствует последовательному лечению. Наличие пероральных и инъекционных химиотерапевтических составов повышает доступность. Рекомендации по адъювантной химиотерапии для агрессивных вариантов ускоряют рост. Достижения в области управления токсичностью снижают прекращение лечения. Страховое возмещение и программы помощи пациентам поддерживают поглощение. Увеличение распространенности агрессивных подтипов саркомы стимулирует спрос. Научно-исследовательское сотрудничество стимулирует внедрение инноваций и лечения.
- Демографический
По демографическим показателям рынок сегментирован на взрослый и детский. Сегмент взрослых доминировал с долей рынка 62,1% в 2025 году, поскольку заболеваемость эпителиоидной саркомой выше у взрослых, особенно в возрасте от 30 до 60 лет. Ранняя диагностика и доступ к специализированным центрам саркомы способствуют принятию лечения. Взрослые получают выгоду от более широкого спектра хирургических, системных и лучевой терапии. Пропагандистские кампании в области здравоохранения, ориентированные на взрослое население, увеличивают количество клинических консультаций. Руководство по онкологии отдает приоритет персонализации лечения для взрослых. Многопрофильная помощь на базе больниц улучшает результаты. Программы мониторинга после лечения и последующие наблюдения более разработаны для взрослых. Данные о распространенности и эпидемиологические исследования сосредоточены в основном на взрослых пациентах. Страховое покрытие и инфраструктура здравоохранения благоприятствуют доступу к лечению взрослых. Способность пациентов терпеть агрессивное лечение поддерживает доминирование. Наличие клинических испытаний, ориентированных на взрослых, увеличивает участие. Глобальный пул взрослых пациентов и более высокие показатели диагностики способствуют лидерству на рынке.
Сегмент педиатрии, по прогнозам, будет наблюдать самый быстрый CAGR в 7,3% с 2026 по 2033 год, что обусловлено повышением осведомленности и улучшением педиатрической онкологической помощи. Специализированные педиатрические онкологические отделения расширяются по всему миру. Протоколы раннего выявления у детей повышают эффективность лечения. Клинические испытания педиатрической терапии поддерживают рост. Группы защиты детей от саркомы и осведомленность родителей улучшают показатели диагностики. Больницы все чаще принимают минимально инвазивные и органосохраняющие методы лечения. Безопасность и переносимость системной терапии подчеркивается в педиатрической помощи. Интеграция психосоциальной поддержки и семейного ухода способствует усыновлению. Рекомендации по детской онкологии рекомендуют мультимодальные подходы к лечению. Рост детских реестров рака улучшает отслеживание и управление. Доступ к программам сиротских лекарств поддерживает доступность лечения. Исследования в области детской иммунотерапии стимулируют будущий рост.
- По диагнозу
На основе диагностики рынок сегментирован на биопсию, визуализационные тесты и другие. Сегмент биопсии доминировал с долей рынка 51,4% в 2025 году, поскольку биопсия тканей остается золотым стандартом для окончательной диагностики эпителиоидной саркомы. Гистопатология и иммуногистохимия подтверждают тип опухоли и направляют планирование лечения. Биопсия необходима для дифференциации от других сарком мягких тканей. Патологические лаборатории в больницах и специализированных центрах поддерживают широкое распространение. Точная диагностика обеспечивает выбор оптимальной операции, химиотерапии или облучения. Руководящие принципы рекомендуют биопсию до начала системной терапии. Минимально инвазивные биопсии игл уменьшают заболеваемость пациентов. Стандартизированные протоколы и обученные патологи повышают диагностическую надежность. Результаты биопсии приводят к постановке и прогнозированию решений. Ранняя и точная биопсия повышает выживаемость пациентов. Страховое покрытие для процедур биопсии поддерживает усыновление. Клинические исследования основаны на подтвержденных биопсией случаях для приемлемости. Многодисциплинарный обзор образцов биопсии обеспечивает оптимальный уход.
Ожидается, что сегмент Imaging Tests станет свидетелем самого быстрого CAGR в 6,9% с 2026 по 2033 год, что обусловлено внедрением передовых МРТ, КТ и ПЭТ-сканирования для обнаружения и мониторинга опухолей. Визуализация помогает в предоперационном планировании и оценке реакции на лечение. Интеграция изображений с помощью ИИ повышает точность обнаружения. Больницы и диагностические центры все чаще инвестируют в системы визуализации с высоким разрешением. Изображение предпочтительно для мониторинга неоперабельных или метастатических случаев. Планирование лечения с помощью рентгенологии улучшает точность и результаты лечения пациентов. Растущая осведомленность о неинвазивных диагностических альтернативах способствует их внедрению. Тесты визуализации дополняют результаты биопсии для комплексного ухода. Расширение онкологических диагностических услуг способствует росту рынка. Государственные инициативы в области здравоохранения способствуют доступу к передовым изображениям. Страховое покрытие для диагностики на основе изображений поощряет использование. Исследования функциональной визуализации повышают ее клиническую полезность.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клинику, больницу и другие. Сегмент больницы доминировал с долей рынка 68,7% в 2025 году, что обусловлено наличием онкологических отделений, многопрофильных опухолевых панелей и стационарных лечебных учреждений. Больницы предоставляют доступ к хирургии, химиотерапии и лучевой терапии в одном месте. Специализированные центры саркомы облегчают комплексный уход. Передовая медицинская инфраструктура поддерживает сложные процедуры. Больницы обеспечивают соблюдение стандартизированных рекомендаций по лечению. Доступ к клиническим испытаниям в больницах поощряет зачисление пациентов. Послеоперационный уход, реабилитация и последующий мониторинг ориентированы на больницу. Системы страхования и возмещения благоприятствуют стационарному уходу. Больницы привлекают взрослых и педиатрических пациентов для специализированного лечения. Многопрофильные группы по уходу улучшают результаты и уменьшают рецидивы. Высокие объемы пациентов в больницах усиливают доминирование на рынке. Исследовательское сотрудничество и программы регистрации сосредоточены в больницах.
Ожидается, что в сегменте клиники самый быстрый CAGR составит 7,1% с 2026 по 2033 год, что обусловлено увеличением амбулаторных консультаций, последующего наблюдения и неинвазивного лечения. Клиники обеспечивают более легкий доступ для рутинного мониторинга, предварительной оценки терапии и поддерживающего ухода. Расширение амбулаторных онкологических услуг повышает удобство. Интеграция телемедицины в клиниках поддерживает дистанционное наблюдение. Раннее выявление и скрининг в клиниках улучшают показатели начала лечения. Программы обучения пациентов в клиниках повышают осведомленность и поощряют соблюдение. Клиники все чаще сотрудничают с больницами для реферальной помощи. Доступность в городских и полугородских районах способствует росту. Клиники поддерживают менее интенсивные схемы терапии, повышая приверженность пациентов. Страховое покрытие для посещений клиник поощряет использование. Сотрудничество в области исследований и регистрации в клиниках неуклонно растет. Рост профилактических и диагностических услуг стимулирует принятие.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в Больничную аптеку, Розничную аптеку и Онлайн-аптеку. Сегмент Hospital Pharmacy доминировал с долей рынка 56,9% в 2025 году из-за централизованного распределения химиотерапевтических агентов, вспомогательных препаратов и периоперационных препаратов. Больничные аптеки обеспечивают своевременную доступность необходимых процедур. Специализированные онкологи-фармацевты управляют дозированием и подготовкой. Интеграция с электронными медицинскими записями упрощает выполнение рецептов. Госпитальные аптечные протоколы уменьшают ошибки при приеме лекарств. Институциональные объемные закупки способствуют повышению эффективности затрат. Страховые возмещения поощряют использование через аптеки. Больничные аптеки обеспечивают контролируемый доступ к опасным лекарствам. Учебные программы для онкофармацевтов поддерживают стандарты качества. Консультирование и обучение пациентов интегрированы в аптечные услуги. Больницы стимулируют принятие новых лекарств и рецептур. Сотрудничество с научными исследованиями расширяет доступ к новым методам лечения. Надежные цепочки поставок в больницах поддерживают постоянную доступность.
Сегмент онлайн-аптек, по прогнозам, будет наблюдать самый быстрый CAGR в 8,2% с 2026 по 2033 год, что обусловлено увеличением цифрового принятия и удобства доставки на дом для пероральных и вспомогательных лекарств. Пациенты пользуются моделями подписки и доставки на дом. Телемедицинские рецепты облегчают выполнение онлайн-аптек. Электронные устройства улучшают доступ в отдаленных или недостаточно обслуживаемых регионах. Мобильные приложения и веб-платформы повышают вовлеченность пациентов. Интеграция с системами больниц и клиник обеспечивает точное распределение. Рост онлайн-аптеки поддерживается нормативными разрешениями на поставку лекарств, управляемых телемедициной. Цифровой маркетинг повышает осведомленность пациентов о доступных методах лечения. Программы присоединения к хронической терапии поддерживают использование онлайн-аптек. Домашняя доставка уменьшает задержки лечения и пропущенные дозы. Сравнение цен и скидки на массовые заказы поощряют онлайн-покупки. Расширение логистических сетей обеспечивает своевременную доставку.
Региональный анализ рынка лечения эпителиоидной саркомы
- Северная Америка доминировала на рынке лечения эпителиоидной саркомы с самой большой долей дохода в 41,5% в 2025 году, характеризующейся хорошо налаженной инфраструктурой здравоохранения, высокими расходами на здравоохранение и присутствием ведущих биофармацевтических компаний.
- Рынок испытал значительный рост в клиническом принятии целевых методов лечения, передовых диагностических программ и текущих клинических испытаний, способствуя улучшению управления пациентами и результатов.
- Растущая осведомленность о редких раковых заболеваниях, расширенные онкологические центры и поддерживаемые правительством исследовательские программы еще больше поддерживают расширение рынка в больницах, специализированных клиниках и научно-исследовательских учреждениях.
Европейский рынок лечения эпителиоидной саркомы Insight
Европейский рынок лечения эпителиоидной саркомы, по прогнозам, будет расширяться на значительном CAGR в течение прогнозируемого периода, что обусловлено повышением осведомленности о редких раковых заболеваниях, сильной инфраструктурой здравоохранения и правительственными инициативами, поддерживающими онкологические исследования и программы по редким заболеваниям. В регионе наблюдается рост инвестиций в специализированные онкологические центры, доступ к передовым диагностическим технологиям и увеличение числа пациентов, участвующих в клинических исследованиях, что способствует более эффективному принятию лечения.
Британский рынок лечения эпителиоидной саркомы
Ожидается, что рынок лечения эпителиоидной саркомы в Великобритании будет расти при заметном CAGR, чему способствует повышение осведомленности о саркоме среди медицинских работников и пациентов в сочетании с доступом к передовым методам лечения и клиническим испытаниям. Инвестиции в специализированные центры саркомы и улучшенные диагностические возможности улучшают результаты раннего выявления и лечения.
Немецкий рынок лечения эпителиоидной саркомы Insight
Ожидается, что рынок лечения эпителиоидной саркомы в Германии будет значительно расти из-за наличия передовых вариантов лечения, сильной инфраструктуры здравоохранения и правительственных инициатив, способствующих исследованиям редкого рака. Интеграция междисциплинарных подходов к лечению и расширение онкологических центров, ориентированных на редкие виды рака, способствует дальнейшему росту рынка.
Азиатско-Тихоокеанский рынок лечения эпителиоидной саркомы
Ожидается, что рынок лечения эпителиоидной саркомы в Азиатско-Тихоокеанском регионе будет самым быстрорастущим регионом на рынке лечения эпителиоидной саркомы в течение прогнозируемого периода, который, по прогнозам, увеличится на 16,2% с 2026 по 2033 год. Рост обусловлен модернизацией здравоохранения, повышением осведомленности о редких раковых заболеваниях, увеличением инвестиций в онкологические центры и улучшением доступа к передовым вариантам лечения в таких странах, как Япония, Китай и Индия.
Японский рынок лечения эпителиоидной саркомы Insight
Японский рынок лечения эпителиоидной саркомы набирает обороты благодаря высокой осведомленности о редких раковых заболеваниях, растущим инвестициям в онкологические исследования и доступу к передовым методам лечения и клиническим испытаниям. Расширение специализированных онкологических центров и увеличение числа пациентов, участвующих в программах лечения редких видов рака, поддерживают устойчивый рост.
Китайский рынок лечения эпителиоидной саркомы Insight
Китайский рынок лечения эпителиоидной саркомы составил значительную долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется увеличением числа онкологических центров, государственной поддержкой исследований редких заболеваний и растущими расходами на здравоохранение. Улучшение доступа пациентов к целевым методам лечения и улучшение диагностической инфраструктуры являются ключевыми факторами, способствующими развитию рынка.
Доля рынка лечения эпителиоидной саркомы
Индустрия лечения эпителиоидной саркомы в основном возглавляется хорошо известными компаниями, в том числе:
- Pfizer (США)
- Novartis (Швейцария)
- GlaxoSmithKline (Великобритания)
- Merck & Co. (США)
- Рош (Швейцария)
- Bristol-Myers Squibb (США)
- Johnson & Johnson (США)
- Eli Lilly & Company (США)
- Takeda Pharmaceutical Company (Япония)
- Амген (США)
- Bayer AG (Германия)
- AbbVie (США)
- Санофи (Франция)
- Astellas Pharma (Япония)
- Incyte Corporation (США)
- Адаптиммунная терапия (Великобритания)
- Epizyme, Inc. (США)
- Dynavax Technologies (США)
Последние события на мировом рынке лечения эпителиоидной саркомы
- В мае 2022 года таземетостат (ТАЗВЕРИК) был одобрен для использования в Международной пилотной зоне медицинского туризма Хайнань Боао Леченг в Китае. Это разрешение позволило пациентам с эпителиоидной саркомой получить доступ к лечению по специальной программе для срочно необходимых импортных лекарств, устраняя значительную неудовлетворенную медицинскую потребность в регионе.
- В марте 2023 года таземетостат получил одобрение в Макао, что ознаменовало важное расширение доступных вариантов лечения пациентов с эпителиоидной саркомой в Азии. Это одобрение обеспечило доступ к таргетной терапии редкого рака, который ранее имел очень ограниченные возможности лечения.
- В январе 2024 года Национальное управление по лекарственным средствам (NMPA) в Китае приняло приоритетный обзор для нового лекарственного приложения Таземетостата для эпителиоидной саркомы. Этот шаг подчеркнул растущее нормативное признание потенциала препарата и ускоренные пути его доставки пациентам с прогрессирующим заболеванием.
- В августе 2025 года Министерство здравоохранения, труда и социального обеспечения Японии присвоило таземетостату обозначение «сиротский препарат» для лечения неоперабельной INI1-отрицательной эпителиоидной саркомы. Это обозначение подчеркивает высокую неудовлетворенную медицинскую потребность в Японии и поощряет дальнейшее клиническое развитие и доступность этой терапии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











