


Сегментация мирового рынка средств для лечения семейного аденоматозного полипоза по типу продукта (икозапент, гидрохлорид эфлорнитина, аспирин, CEQ-508 и другие), симптомам (кровавый стул, необъяснимая диарея, спазмы в животе, вздутие живота, потеря веса, летаргия и рвота), подтипу заболевания (ослабленная форма САП, семейный аденоматозный полипоз, синдром Гарднера и синдром Турко), конечным пользователям (клиники, больницы, диагностические центры, домашняя медицинская помощь и другие), каналу сбыта (аптеки при больницах, розничные аптеки и интернет-аптеки) — тенденции отрасли и прогноз до 2032 года
Каков размер и темпы роста семейного аденоматозного полипоза
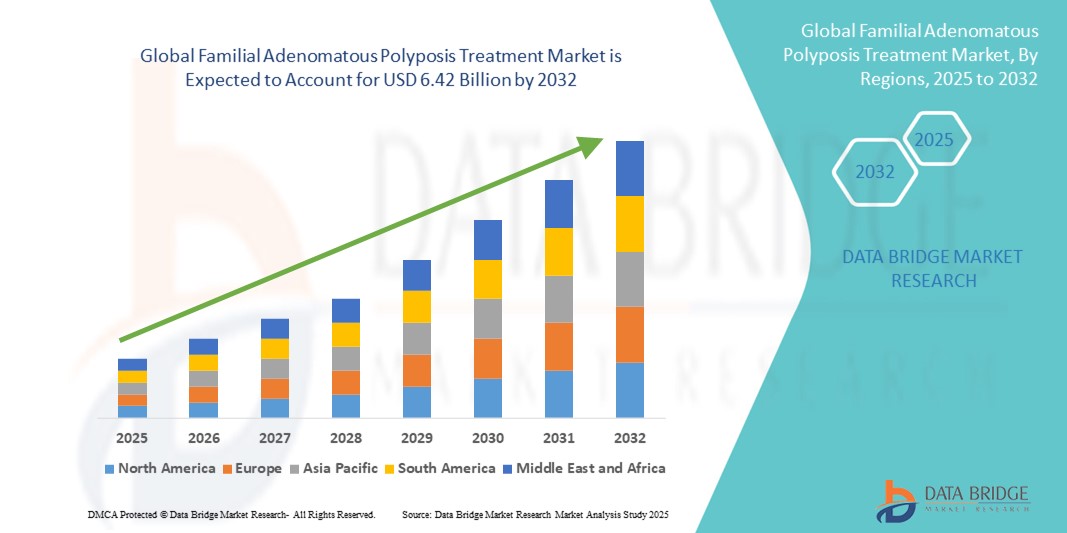
- По данным Data Bridge Market Research Analysis Объем рынка лечения аденоматозного полипоза в мировой семье был оценен2,09 млрд долларов в 2024 годуОжидается, что он достигнет$6,42 млрд к 2032 году, вCAGR 15.00%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается повышением осведомленности о генетических нарушениях и достижениях в целенаправленной терапии, что приводит к более эффективному управлению семейным аденоматозным полипозом (FAP) в разных группах пациентов.
- Кроме того, растущий спрос на раннее выявление, персонализированные стратегии лечения и улучшение результатов лечения пациентов стимулирует принятие решений для лечения семейного аденоматозного полипоза, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):2,09 млрд долларов
- Ожидаемая рыночная стоимость (2032):$ 6,42 млрд.
- Прогноз CAGR (2024-2032):15.00%
Каковы основные выводы семейного лечения аденоматозного полипоза
- Варианты лечения семейного аденоматозного полипоза (FAP), охватывающие хирургические вмешательства, таргетную терапию и поддерживающую терапию, становятся все более важными компонентами современной желудочно-кишечной медицины из-за их эффективности в предотвращении колоректального рака, улучшении качества жизни пациентов и обеспечении персонализированных стратегий лечения.
- Растущий спрос на эффективные варианты лечения семейного аденоматозного полипоза (FAP) в первую очередь подпитывается повышением осведомленности о ранней диагностике, растущей распространенности заболевания и растущими инвестициями в исследования и разработку новых методов лечения.
- Северная Америка доминировала на рынке лечения семейного аденоматозного полипоза с самой большой долей дохода в 43,0% в 2024 году, что обусловлено передовой инфраструктурой здравоохранения, высоким внедрением программ генетического скрининга и присутствием ключевых фармацевтических компаний, инвестирующих в инновационные методы лечения. США по-прежнему вносят основной вклад в рост осведомленности и стратегий раннего вмешательства, способствующих росту рынка.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения семейного аденоматозного полипоза в течение прогнозируемого периода с CAGR 8,6% с 2025 по 2032 год из-за растущей урбанизации, роста располагаемых доходов и расширения медицинских учреждений, предлагающих специализированные желудочно-кишечные и генетические услуги.
- Сегмент семейного аденоматозного полипоза доминировал на рынке лечения семейного аденоматозного полипоза с долей рынка 45,2% в 2024 году из-за его более высокой распространенности по сравнению с другими подтипами и его критической потребности в раннем вмешательстве для предотвращения колоректального рака.
Сфера охвата и сегментация рынка лечения семейного аденоматозного полипоза
|
Атрибуты |
Семейное лечение аденоматозного полипоза ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции в семейном лечении аденоматозного полипоза
Улучшенные результаты пациентов и персонализированный уход
- Значительной и ускоряющейся тенденцией на мировом рынке лечения аденоматозного полипоза является все более широкое внедрение персонализированных и целевых терапевтических подходов. Эта тенденция улучшает результаты лечения пациентов и улучшает долгосрочное лечение заболевания.
- Например, передовые хирургические вмешательства в сочетании с профилактическими мерами помогают пациентам эффективно снизить риск колоректального рака, в то время как целевая фармакологическая терапия предоставляет альтернативы для задержки или дополнения операции.
- Интеграция программ генетического тестирования и раннего скрининга позволяет клиницистам быстро выявлять пациентов с высоким риском, что позволяет своевременно проводить вмешательства и разрабатывать индивидуальные стратегии лечения на основе индивидуальных профилей пациентов.
- Расширение специализированных лечебных центров и гастроэнтерологических клиник способствует централизованному высококачественному уходу, обеспечивая пациентам доступ к комплексным услугам управления FAP под одной крышей.
- Эта тенденция к более эффективным, основанным на фактических данных и ориентированным на пациента стратегиям лечения коренным образом меняет клиническую практику и улучшает общее качество лечения в терапевтическом ландшафте FAP.
- Спрос на современные варианты лечения, которые сочетают хирургическую, фармакологическую и поддерживающую помощь, быстро растет как на развитых, так и на развивающихся рынках, поскольку поставщики медицинских услуг все больше сосредотачиваются на оптимизации результатов и качества жизни пациентов.
Семейная динамика рынка лечения аденоматозного полипоза
водитель
Растущая потребность из-за растущей распространенности и осведомленности о FAP
- Растущая распространенность семейного аденоматозного полипоза в сочетании с растущей осведомленностью среди пациентов, лиц, осуществляющих уход, и поставщиков медицинских услуг является основным фактором растущего спроса на эффективные решения для лечения. Раннее выявление и вмешательство необходимы для предотвращения прогрессирования колоректального рака, создавая критическую потребность в своевременных терапевтических и диагностических вмешательствах.
- Например, в апреле 2023 года Takeda Pharmaceutical Company Limited расширила свою программу клинических испытаний CEQ-508, нацеленную на пациентов с генетически подтвержденным FAP. Ожидается, что такие стратегические инициативы ведущих компаний значительно повысят рост рынка FAP Treatment в прогнозный период.
- По мере того, как пациенты и лица, осуществляющие уход, становятся все более информированными о таких симптомах, как кровавый стул, необъяснимая диарея, судороги в животе, вздутие живота и потеря веса, принятие фармакологических методов лечения, таких как Icosapent, Eflornithine Hydrochloride и Aspirin, наряду с новыми методами лечения, такими как CEQ-508, набирает обороты.
- Кроме того, растущее внимание к рутинному скринингу, постоянному мониторингу через диагностические центры и домашние медицинские услуги улучшает приверженность лечению и результаты лечения пациентов. Медицинские работники подчеркивают индивидуальные планы лечения, интегрируя фармакологическую терапию с управлением питанием и лечением на основе симптомов для эффективного управления прогрессированием заболевания.
- Наличие как фирменных, так и дженериковых рецептур в сочетании с расширением распространения через больничные аптеки, розничные магазины и онлайн-платформы улучшает доступность и доступность для пациентов на развитых и развивающихся рынках.
Сдержанность/вызов
Высокая стоимость лечения и ограниченная осведомленность на развивающихся рынках
- Относительно высокая стоимость передовых методов лечения, включая CEQ-508, Eflornithine Hydrochloride и другие специализированные методы лечения FAP, создает значительный барьер для роста рынка, особенно в чувствительных к цене регионах. Многие пациенты в странах с развивающейся экономикой сталкиваются с финансовыми ограничениями, ограничивающими доступ к этим методам лечения, несмотря на их доказанную эффективность в предотвращении прогрессирования заболевания.
- Неадекватное страховое покрытие и ограниченные варианты возмещения в некоторых регионах еще более усугубляют проблему доступности, затрудняя для пациентов инициирование или поддержание долгосрочных схем лечения.
- Кроме того, ограниченная осведомленность среди пациентов, лиц, осуществляющих уход, и некоторых медицинских работников о ранних симптомах семейного аденоматозного полипоза, таких как кровавый стул, необъяснимая диарея, судороги в животе, вздутие живота и потеря веса, задерживает диагностику и начало лечения. Эта неосведомленность приводит к прогрессированию заболевания до более тяжелых состояний, включая колоректальный рак, до введения вмешательств.
- Решение этих проблем требует многогранного подхода, включая кампании по обучению пациентов, профессиональную подготовку медицинских работников и инициативы по повышению осведомленности во главе с правительствами или группами по защите пациентов. Эти меры направлены на улучшение показателей ранней диагностики, обеспечение своевременного начала терапии и повышение приверженности пациентов.
- Кроме того, для преодоления этих рыночных барьеров необходимы текущие усилия в области исследований и разработок, ориентированные на экономически эффективные, безопасные и более доступные варианты лечения. Расширение услуг по уходу на дому, поддержка телемедицины и информационно-пропагандистские программы в отдаленных или недостаточно обслуживаемых районах также могут смягчить проблемы, связанные с доступностью и доступностью, способствуя более широкому принятию рынка в течение прогнозируемого периода.
Как сегментировано семейное лечение аденоматозного полипоза
Рынок сегментирован на основе типа продукта, симптомов, подтипа заболевания, конечных пользователей и канала распространения.
- Тип продукта
На основе типа продукта семейный рынок лечения аденоматозного полипоза сегментирован на Icosapent, Eflornithine Hydrochloride, Aspirin, CEQ-508 и другие. Сегмент Icosapent доминировал на крупнейшей доле рынка в 44,0% в 2024 году, что обусловлено его хорошо задокументированной клинической эффективностью в предотвращении роста полипов и снижении риска колоректального рака у пациентов с высоким риском. Его благоприятный профиль безопасности и хорошо зарекомендовавшие себя рекомендации по дозированию стимулируют предпочтение врача и приверженность пациента. Кроме того, повышение осведомленности пациентов о профилактической помощи способствует проникновению на рынок. Сегмент также выигрывает от обширных исследовательских публикаций, подтверждающих его долгосрочные преимущества. Кроме того, растущее включение в протоколы лечения и страховые планы способствует его широкому распространению. Интеграция Icosapent в многопрофильные подходы к лечению обеспечивает ее лидерство на рынке.
Ожидается, что сегмент CEQ-508 станет свидетелем самого быстрого CAGR в 10,2% с 2025 по 2032 год, чему способствуют продолжающиеся клинические испытания, демонстрирующие многообещающую эффективность, а также повышение осведомленности врачей о целевом терапевтическом потенциале. Его принятие обусловлено появлением доказательств, подчеркивающих специфические для симптомов преимущества и снижение побочных эффектов. Утверждения регулирующих органов в ключевых регионах еще больше ускоряют освоение рынка. Рост также поддерживается растущим интересом пациентов к новым методам лечения с персонализированными вариантами лечения. Расширение сотрудничества в области исследований и раннее внедрение в специализированных центрах повышают видимость и признание. Сильные разработки CEQ-508 и положительные клинические результаты являются центральными для его быстрой траектории роста.
- По симптомам
На основе симптомов семейный рынок лечения аденоматозного полипоза сегментирован на Bloody Stool, Unexplained Diarrhea, Abdominal Cramps, Bloating, Weight Loss, Lethargy и Vomiting. Сегмент Bloody Stool доминировал на рынке с долей выручки 41,5% в 2024 году, поскольку это наиболее распространенный и тревожный ранний показатель, побуждающий к своевременной диагностике и вмешательству. Медицинские работники отдают приоритет лечению пациентов с этим симптомом из-за связанного с ним более высокого риска прогрессирования полипа. Увеличение инициатив по скринингу, направленных на симптоматических пациентов, усиливает доминирование сегмента. Информационно-пропагандистские кампании групп поддержки пациентов также поддерживают раннее выявление. Сегмент также выигрывает от сильных клинических рекомендаций, подчеркивающих мониторинг и терапевтическое вмешательство. Улучшенные диагностические инструменты облегчают быструю идентификацию, поддерживая широкое внедрение методов лечения в этой группе пациентов.
Ожидается, что сегмент Abdominal Cramps будет наблюдать самый быстрый CAGR в 9,8% с 2025 по 2032 год, что обусловлено большей отчетностью пациентов и повышенным признанием среди клиницистов потребностей в специфической терапии симптомов. Расширение образовательных программ и повышение осведомленности врачей способствуют быстрому принятию. Растущее использование методов визуализации и мониторинга для ранней идентификации симптомов также поддерживает рост. Пациенты все чаще обращаются к таргетной терапии для облегчения дискомфорта, создавая дополнительный спрос на рынке. Системы здравоохранения интегрируют управление симптомами в комплексные планы лечения. Растущие показатели отчетности о заболеваемости и улучшения диагностики еще больше расширяют охват этого сегмента рынка.
- Подтип болезни
На основе подтипа заболевания рынок лечения семейного аденоматозного полипоза сегментирован на ослабленный FAP, семейный аденоматозный полипоз, синдром Гарднера и синдром Туркота. Сегмент семейного аденоматозного полипоза доминировал с долей рынка 45,2% в 2024 году из-за его более высокой распространенности по сравнению с другими подтипами и критической потребности в раннем вмешательстве для предотвращения колоректального рака. Обычный генетический скрининг и сильная клиническая осведомленность способствуют ранней диагностике, поддерживая доминирование на рынке. Интеграция в установленные протоколы лечения обеспечивает широкое применение терапии. Текущие исследования по лечению заболеваний еще больше укрепляют клиническую уверенность. Пропаганда пациентов и образовательные программы подчеркивают преимущества раннего вмешательства. Наличие как традиционных, так и новых терапевтических вариантов в этом сегменте повышает его лидерство на рынке.
Сегмент синдрома Гарднера, по прогнозам, станет свидетелем самого быстрого CAGR в 10,0% с 2025 по 2032 год, чему способствуют достижения в области генетического тестирования, позволяющие раннее выявление и растущий акцент на междисциплинарном управлении. Осведомленность клиницистов о внеколонных проявлениях увеличивает принятие таргетной терапии. Повышение уровня образования пациентов и проактивный мониторинг способствуют более быстрому охвату. Исследовательские инициативы расширяют понимание сложности заболевания, поддерживая терапевтическое развитие. Сегмент выигрывает от развития трубопроводов лечения, ориентированных на точную медицину. Ранние вмешательства и специализированные центры по уходу ускоряют рост популяции пациентов в этой нише.
- конечными пользователями
На основе конечных пользователей семейный рынок лечения аденоматозного полипоза сегментирован на клиники, больницы, диагностические центры, домашнюю медицинскую помощь и другие. Сегмент госпиталей доминировал с долей выручки 47,1% в 2024 году из-за централизованных учреждений, наличия специалистов по гастроэнтерологии и возможности обеспечить комплексный мониторинг для пациентов с высоким риском. Больницы также способствуют скоординированной терапии и последующему наблюдению, улучшая результаты лечения пациентов. Институциональная политика закупок и структурированные пути ухода укрепляют позиции этого сегмента. Высокое количество пациентов обеспечивает постоянный спрос на терапию. Включение в больничные формуляры обеспечивает широкий доступ. Способность больниц оказывать специализированную, основанную на фактических данных помощь сохраняет лидерство на рынке.
Ожидается, что сегмент Home Healthcare продемонстрирует самый быстрый CAGR в 9,5% с 2025 по 2032 год, что обусловлено растущим предпочтением ухода за пациентами, удобством управления хроническими заболеваниями и растущей осведомленностью о технологиях мониторинга на дому. Дистанционное лечение все чаще используется для послеоперационного ухода и долгосрочного обслуживания. Расширенное страховое покрытие и поддерживающая инфраструктура расширяют доступ. Предпочтение пациентов уменьшенным посещениям больниц ускоряет рост. Интеграция с телемедицинскими услугами обеспечивает непрерывность оказания медицинской помощи. Сегмент выигрывает от расширения партнерских отношений между поставщиками медицинских услуг на дому и специализированными центрами.
- Дистрибьюторский канал
На основе канала распределения семейный рынок лечения аденоматозного полипоза сегментирован в Больничную аптеку, Розничную аптеку и Онлайн-аптеку. Сегмент больничных аптек доминировал с долей рынка 46,0% в 2024 году, благодаря прямому доступу к рецептурной терапии, клиническому надзору и профессиональному руководству по управлению пациентами. Больницы обеспечивают надлежащее дозирование, мониторинг и соблюдение, поддерживая высокие показатели усыновления. Интеграция с путями ухода усиливает доминирование на рынке. Институциональные контракты и политика массовых закупок стимулируют устойчивое предложение. Наличие специализированных фармацевтов укрепляет доверие. Способность больниц обеспечивать безопасное и эффективное лечение сохраняет лидерство в области дистрибуции.
Ожидается, что сегмент онлайн-аптеки будет наблюдать самый быстрый CAGR в 11,0% с 2025 по 2032 год, что обусловлено ростом проникновения электронной коммерции, удобством доставки на пороге и растущим внедрением в городских и отдаленных местах. Рост подпитывается предпочтением пациента к конфиденциальности и более быстрому доступу к терапии. Информационные кампании и цифровой маркетинг повышают видимость сегмента. Партнерство с логистическими и телемедицинскими платформами повышает эффективность доставки. Ясность регулирования и гибкость платежей способствуют более широкому принятию. Расширение инфраструктуры онлайн-аптек ускоряет доступность и приверженность пациентов.
Какая область имеет наибольшую долю в сегменте семейного лечения аденоматозного полипоза
- Северная Америка доминировала на рынке лечения семейного аденоматозного полипоза с самой большой долей дохода в 43,0% в 2024 году, что обусловлено передовой инфраструктурой здравоохранения, высоким внедрением программ генетического скрининга и присутствием ключевых фармацевтических компаний, инвестирующих в инновационные методы лечения.
- Повышение осведомленности и стратегии раннего вмешательства значительно повысили рост рынка. США по-прежнему вносят основной вклад в регион, чему способствуют надежные клинические исследования, доступность новых методов лечения и комплексные программы лечения пациентов. Широко распространенная доступность специализированных клиник и больниц, предлагающих гастроэнтерологические и генетические услуги, еще больше усиливает доминирование региона.
- Повышение внимания к профилактической помощи и рутинному мониторингу групп высокого риска способствует принятию целевых методов лечения. Кроме того, сотрудничество между академическими институтами и поставщиками медицинских услуг способствует более быстрому принятию передовых вариантов лечения.
Американский семейный рынок лечения аденоматозного полипоза
Американский семейный рынок лечения аденоматозного полипоза занял самую большую долю дохода в 82% в 2024 году в Северной Америке, чему способствовало широкое распространение генетического тестирования и передовых терапевтических вмешательств. Пациенты получают выгоду от комплексных планов лечения, сочетающих ферментную терапию, управление питанием и профилактические вмешательства. Страна имеет сильное присутствие фармацевтических и биотехнологических фирм, разрабатывающих как фирменные, так и генерические методы лечения, ускоряя рост рынка. Инициативы по ранней диагностике и национальные программы повышения осведомленности поощряют своевременное вмешательство, улучшая результаты лечения пациентов. Больницы, специализированные клиники и исследовательские центры предоставляют интегрированные варианты лечения, стимулируя принятие терапии. Кроме того, расширение охвата возмещением и страховой поддержки позволяет расширить доступ пациентов к лечению FAP.
Европейский семейный рынок лечения аденоматозного полипоза
Ожидается, что в течение прогнозируемого периода рынок лечения аденоматозного полипоза в Европе будет расширяться на стабильном уровне, чему будет способствовать увеличение инвестиций в инфраструктуру здравоохранения и инициативы в области генетических исследований. Строгие нормативные стандарты и программы профилактической помощи способствуют ранней диагностике и принятию терапии. Повышение осведомленности о наследственных желудочно-кишечных расстройствах в сочетании с расширением доступа к больницам и специализированным клиникам способствует росту рынка. В таких странах, как Германия, Франция и Италия, наблюдается более широкое внедрение заместительной терапии ферментами и планов управления питанием. Интеграция расширенной диагностики в рутинный уход способствует своевременному вмешательству. Кроме того, наличие в регионе созданных фармацевтических компаний обеспечивает доступность как генерической, так и фирменной терапии.
Семейное лечение аденоматозного полипоза в Великобритании
Ожидается, что рынок лечения семейного аденоматозного полипоза в Великобритании будет расти при заметном CAGR, что обусловлено повышением осведомленности о генетическом тестировании и профилактических программах. Страна уделяет особое внимание ранней диагностике и мониторингу пациентов, особенно в группах высокого риска. Больницы и специализированные гастроэнтерологические клиники предлагают комплексное управление FAP, включая ферментотерапию и пищевые вмешательства. Расширение национальных инициатив в области здравоохранения способствует широкому внедрению доказательной терапии. Надежная инфраструктура здравоохранения и страховое покрытие дополнительно поддерживают доступность. Совместные исследовательские усилия академических учреждений способствуют инновациям и оптимизации терапии.
Немецкий рынок лечения аденоматозного полипоза
Ожидается, что рынок лечения аденоматозного полипоза в Германии будет расширяться благодаря значительным инвестициям в исследования в области здравоохранения, генетического скрининга и профилактических программ. В стране хорошо развиты больницы и специализированные клиники, предлагающие как диагностические, так и терапевтические услуги для пациентов с ФАП. Пациенты получают выгоду от стратегий раннего вмешательства, включая заместительную ферментную терапию и профилактические хирургические варианты. Растущая осведомленность о наследственных колоректальных расстройствах стимулирует принятие терапии. Наличие многонациональных фармацевтических компаний повышает доступность фирменных и дженериковых методов лечения. Интеграция передовой диагностики в рутинную клиническую помощь поддерживает своевременное лечение и улучшение результатов лечения пациентов.
Азиатско-Тихоокеанский семейный рынок лечения аденоматозного полипоза
Ожидается, что рынок лечения аденоматозного полипоза в Азиатско-Тихоокеанском регионе будет самым быстрорастущим регионом с CAGR 8,6% с 2025 по 2032 год, что обусловлено растущей урбанизацией, ростом располагаемых доходов и расширением медицинских учреждений, предлагающих специализированные желудочно-кишечные и генетические услуги. Такие страны, как Китай, Индия и Япония, инвестируют в передовые диагностические инструменты и программы генетического скрининга. Информационные кампании о наследственных желудочно-кишечных расстройствах способствуют раннему вмешательству и принятию лечения. Расширение больниц, специализированных клиник и служб поддержки по уходу на дому увеличивает доступность терапии. В регионе наблюдается рост инвестиций как в генерические, так и в фирменные терапевтические варианты. Улучшение инфраструктуры здравоохранения и обучение пациентов еще больше ускоряют рост рынка.
Японский семейный рынок лечения аденоматозного полипоза
Японский рынок лечения аденоматозного полипоза набирает обороты благодаря высокой осведомленности общественности о наследственных колоректальных заболеваниях, широким программам генетического тестирования и хорошо развитой инфраструктуре здравоохранения. Больницы и специализированные клиники обеспечивают комплексное управление FAP, интегрируя поддержку питания и заместительную ферментную терапию. Инициативы в области профилактической помощи и национальные руководящие принципы в области здравоохранения подчеркивают важность ранней диагностики и долгосрочного мониторинга. Сотрудничество между научно-исследовательскими институтами и фармацевтическими компаниями способствует инновациям в лечении. Программы, ориентированные на пациента, обеспечивают повышенную приверженность терапии и улучшенные результаты. Правительственные инициативы, поддерживающие специализированную желудочно-кишечную помощь, еще больше стимулируют расширение рынка.
Китайский семейный рынок лечения аденоматозного полипоза
Китайский семейный рынок лечения аденоматозного полипоза составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2024 году, чему способствовала быстрая урбанизация, растущая осведомленность о наследственных желудочно-кишечных расстройствах и повышение доступности медицинских услуг. Расширение больниц, диагностических центров и специализированных клиник улучшает охват пациентов. Национальные программы генетического скрининга способствуют раннему выявлению и началу терапии. Рынок выигрывает от доступности как доступных генерических методов лечения, так и фирменных вариантов лечения. Рост располагаемых доходов и расходов на здравоохранение способствуют повышению уровня усыновления. Сотрудничество между отечественными фармацевтическими фирмами и научно-исследовательскими институтами способствует постоянному повышению эффективности лечения.
Какие лучшие компании в семейном лечении аденоматозного полипоза
Индустрия семейного лечения аденоматозного полипоза в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Компания Pfizer Inc(США)
- Viatris Inc.(США)
- F. Hoffmann-La Roche Ltd (Швейцария)
- Компания Novartis AG(Швейцария)
- Takeda Pharmaceutical Company Limited (Япония)
- Bayer AG AG(Германия)
- Merck & Co., Inc. (США)
- АстраЗенека(Великобритания)
- Bristol Myers Squibb Company (США)
- AbbVie Inc. (США)
- Lilly USA, LLC (США)
- Johnson & Johnson и ее филиалы (США)
- Санофи (Франция)
- GSK plc (Великобритания)
- Amgen Inc. (США)
- Celgene Corporation (США)
- Biogen Inc. (США)
- Astellas Pharma Inc. (Япония)
- Daiichi Sankyo Company, Limited (Япония)
- Eisai Co., Ltd. (Япония)
Каковы последние события в семейном лечении аденоматозного полипоза
- В мае 2025 года Recursion Pharmaceuticals объявила предварительные данные фазы 1b/2 для ингибитора MEK1/2 REC-4881 при лечении FAP. Исследование с открытой маркировкой продемонстрировало среднее снижение нагрузки на полипы на 43% на Неделе 13 среди шести пациентов. Это примечательно, поскольку FAP, редкое генетическое заболевание, вызывающее многочисленные желудочно-кишечные полипы и высокий риск колоректального рака, в настоящее время не имеет одобренных FDA методов лечения.
- В феврале 2025 года Biodexa Pharmaceuticals получила обозначение Fast Track от FDA США для eRapa, инкапсулированной формы рапамицина, для лечения FAP. Это назначение направлено на ускорение разработки и обзора лекарств, которые лечат серьезные состояния и заполняют неудовлетворенную медицинскую потребность.
- В апреле 2025 года исследователи из Боннского университета обнаружили механизм в местной иммунной системе, который может стимулировать развитие рака двенадцатиперстной кишки у пациентов с FAP. Это открытие предлагает многообещающий новый подход к профилактике карциномы двенадцатиперстной кишки у людей с FAP.
- В июне 2025 года в комплексном обзоре, опубликованном в журнале Familial Cancer, были изучены стратегии нехирургического управления крупными заболеваниями кишечника у пациентов с ФАП. В обзоре подчеркивается роль эндоскопических вмешательств и химиопрофилактики в качестве жизнеспособных альтернатив традиционным хирургическим подходам, предлагая пациентам менее инвазивные варианты лечения заболевания.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











