


Сегментация мирового рынка складирования и хранения сельскохозяйственной продукции по типу продукции (складские услуги, услуги по обработке, услуги упаковки и другие), области применения (ферма и предприятие), форме собственности (частная, государственная и обремененная залогом) — тенденции отрасли и прогноз до 2032 года
Каков размер рынка складирования и хранения сельскохозяйственной продукции и темпы роста
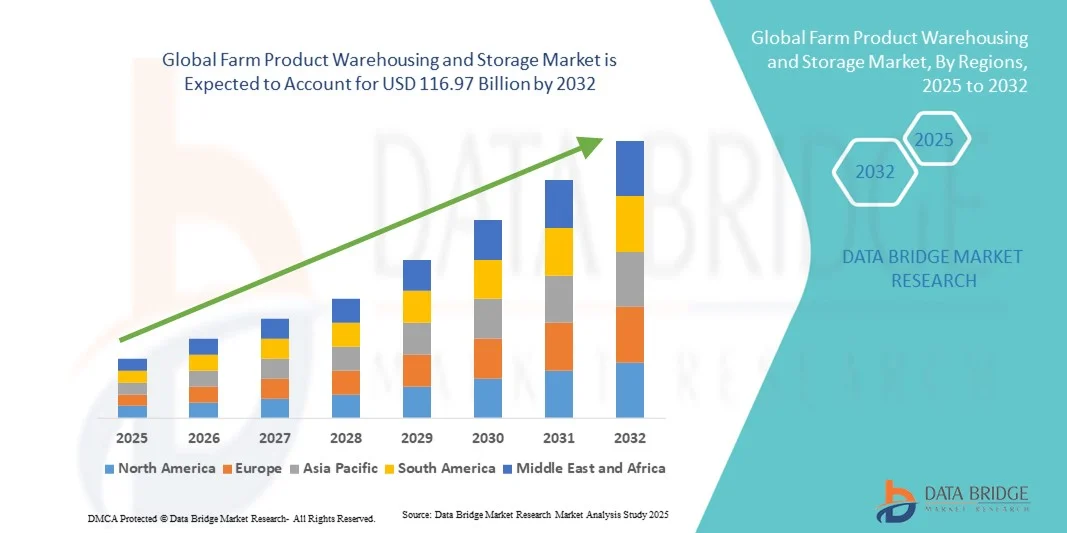
- По данным Data Bridge Market Research Analysis Объем мирового рынка складирования и хранения сельскохозяйственной продукции оценивается в82,89 млрд долларов в 2024 годуОжидается, что он достигнет$116,97 млрд к 2032 году, вCAGR 4,40%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей потребностью в эффективной сельскохозяйственной инфраструктуре хранения и растущим спросом на склады с контролируемой температурой для снижения потерь после сбора урожая. Увеличение мирового потребления продовольствия и акцент на поддержание качества сельскохозяйственных культур с помощью передовых систем хранения, таких как холодильные цепи и склады с климат-контролем, способствуют быстрому расширению рынка.
- Кроме того, всплеск правительственных инициатив, способствующих государственно-частному партнерству, развитию сельского складского хозяйства и управлению цифровыми цепочками поставок, укрепляет основу сектора. Эти инициативы улучшают доступность хранения для фермеров и предприятий, ускоряют внедрение технологически передовых объектов и стимулируют общий рост рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$82,89 млрд.
- Ожидаемая рыночная стоимость (2033):$116,97 млрд.
- Прогноз CAGR (2026–2033):4.40%
Анализ рынка складирования и хранения сельскохозяйственной продукции
- Складские и складские помещения сельскохозяйственной продукции играют важнейшую роль в обеспечении продовольственной безопасности и эффективностилогистикасокращение сельскохозяйственных потерь путем обеспечения надежного хранения зерна;фруктыОвощи, овощи и прочее. Растущий акцент на модернизированной инфраструктуре, оснащенной датчиками IoT, автоматизированными системами обработки и интеллектуальными технологиями мониторинга, трансформирует операционную эффективность по всей цепочке поставок сельскохозяйственной продукции.
- На расширение рынка также влияет растущая интеграция систем холодных цепей, рост экспорта сельскохозяйственной продукции и вхождение логистических гигантов в операции по хранению сельскохозяйственных продуктов. Эти факторы в совокупности увеличивают использование мощностей, снижают показатели порчи и повышают эффективность распределения, делая складирование и хранение ключевым сегментом в глобальной агросеть.
- Северная Америка доминировала на рынке складирования и хранения сельскохозяйственной продукции с долей в32,3% в 2024 году из-за наличия развитой сельскохозяйственной инфраструктуры, передовых логистических сетей и высокого внедрения автоматизации в складских операциях.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке складирования и хранения сельскохозяйственной продукции в течение прогнозируемого периода из-за быстрого расширения сельскохозяйственного производства, урбанизации и роста спроса на продовольствие в таких странах, как Китай, Индия и Япония.
- Сегмент предприятий доминировал на рынке с долей рынка 57,8% в 2024 году из-за обширных складских потребностей агропредприятий, переработчиков продуктов питания и экспортеров. Эти предприятия полагаются на крупные производственные мощности, оснащенные передовыми системами управления запасами и холодильными цепями, для обеспечения согласованности продукции и соответствия международным стандартам качества. Растущая тенденция контрактного земледелия и соглашений о сыпучих хранилищах еще больше стимулирует доминирование сегмента предприятия на рынке.
Сегментация рынка складирования и хранения сельскохозяйственной продукции
|
Атрибуты |
Сельскохозяйственная продукция Складирование и хранение ключевых рыночных идей |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на рынке складирования и хранения сельскохозяйственной продукции
Внедрение IoT и автоматизации в сельскохозяйственном складировании
- Рынок складирования и хранения сельскохозяйственной продукции претерпевает значительные изменения благодаря внедрению технологий IoT и автоматизации. Эти инновации повышают операционную эффективность, позволяют осуществлять мониторинг и управление запасами в режиме реального времени, а также уменьшают потери после сбора урожая, обеспечивая оптимальные условия хранения.
- Например, такие компании, как ADM и Cargill, интегрируют автоматизированные системы хранения и поиска (ASRS), датчики IoT и прогнозную аналитику, основанную на ИИ, в свои складские помещения для улучшения прослеживаемости, контроля температуры и точности вращения запасов. Эта интеграция поддерживает высокоценные культуры и скоропортящиеся продукты с жесткими требованиями к качеству.
- Использование интеллектуальных складов, оснащенных робототехникой и технологией цифровых двойников, обеспечивает бесшовную координацию и снижает зависимость от рабочей силы при одновременном улучшении пропускной способности. Системы экологического мониторинга на основе IoT помогают поддерживать идеальную температуру и влажность, предотвращая порчу и обеспечивая стандарты безопасности пищевых продуктов.
- Кроме того, технология блокчейна становится все более распространенной в отслеживании происхождения продукта и поддержании прозрачности посредством безопасных, неизменных записей, дальнейшего укрепления доверия с конечными потребителями и регулирующими органами. Эта цифровая трансформация соответствует глобальным целям в области продовольственной безопасности и инициативам в области устойчивого развития.
- Модернизация, ориентированная на устойчивость, включает в себя солнечные накопители и энергоэффективные изоляционные материалы, которые минимизируют воздействие на окружающую среду. Эти усилия способствуют экономии затрат и поддерживают более широкие корпоративные обязательства ESG в области сельскохозяйственной логистики.
- Ожидается, что непрерывная технологическая модернизация складирования и хранения сельскохозяйственной продукции ускорит рост рынка, обусловленный повышенным спросом на точное сельское хозяйство, устойчивость к изменению климата и оптимизированные цепочки поставок от фермы к потребителю.
Динамика рынка складирования и хранения сельскохозяйственной продукции
водитель
Растущая государственная поддержка развития сельского хозяйства
- Государственная политика и финансовые стимулы, направленные на улучшение инфраструктуры хранения в сельских районах, являются основными движущими силами рынка. Эти инициативы помогают сократить потери после сбора урожая, повысить доходы фермеров и обеспечить продовольственную безопасность путем содействия модернизации складских помещений в ключевых сельскохозяйственных регионах.
- Например, программы субсидирования и гранты в таких странах, как Индия и Бразилия, поощряют создание холодильных складов, зернохранилищ и децентрализованных решений для хранения. Эти программы часто ориентированы на мелких фермеров и кооперативы, чтобы увеличить доступ к качественному хранению и уменьшить зависимость от посредников.
- Правительства также содействуют партнерским отношениям между государственным и частным секторами и внедряют нормативно-правовую базу, которая поддерживает цифровую трансформацию и прослеживаемость в цепочках поставок сельскохозяйственной продукции. Эти меры повышают эффективность и прозрачность хранения и распределения сельскохозяйственной продукции.
- Кроме того, схемы развития сельских районов, направленные на улучшение транспортной и логистической инфраструктуры, дополняют инвестиции в хранение, обеспечивая более плавное перемещение сельскохозяйственной продукции на рынки и уменьшая временную порчу.
- Такие поддерживающие правительственные вмешательства стимулируют участие частного сектора и инновации в складских решениях, расширяя потенциал и модернизируя практику для удовлетворения растущего потребительского спроса на безопасные и качественные пищевые продукты.
- По мере укрепления глобальной сельскохозяйственной инфраструктуры проекты, поддерживаемые правительством, останутся краеугольным камнем роста рынка и модернизации в секторе складирования и хранения сельскохозяйственной продукции.
Сдержанность/вызов
Высокая стоимость современных и холодильных складских помещений
- Рынок складирования и хранения сельскохозяйственной продукции ограничен высокими капитальными и эксплуатационными расходами, связанными с современными и контролируемыми температурой хранилищами. Эти затраты создают значительные барьеры для мелких и средних фермеров и предприятий, ограничивая широкое внедрение современных складских решений.
- Например, установка холодильных установок требует значительных инвестиций в холодильное оборудование, энергоснабжение и технологии климат-контроля. Такие компании, как Cargill и CBH Group, подчеркивают высокие первоначальные капитальные затраты как ограничивающий фактор для расширения в некоторых развивающихся регионах.
- Расходы на потребление энергии для поддержания холодильных цепей и сложных систем управления дополнительно увеличивают эксплуатационные расходы. Колебания цен на энергоносители и проблемы надежности усугубляют финансовое бремя, особенно в сельских и менее развитых районах.
- Кроме того, затраты, связанные с интеграцией систем IoT, технологий автоматизации и обучения персонала для управления цифровыми складами, способствуют барьерам входа. Сложность управления развитой инфраструктурой требует квалифицированной рабочей силы и постоянного обслуживания, увеличивая общую стоимость владения.
- Чтобы смягчить эти проблемы, участники рынка изучают модульные и масштабируемые решения для хранения, интеграцию возобновляемых источников энергии и государственные субсидии. Стратегические партнерства и обмен технологиями могут также способствовать распределению расходов и повышению доступности, содействуя более широкому развертыванию эффективной и устойчивой к изменению климата инфраструктуры хранения.
Объем рынка складирования и хранения сельскохозяйственной продукции
Рынок сегментируется на основе типа продукта, применения и владения.
- Тип продукта
На основе типа продукта рынок складирования и хранения сельскохозяйственной продукции подразделяется на услуги хранения, услуги по обработке, услуги по упаковке и другие. Сегмент складских услуг доминировал на рынке с наибольшей долей выручки в 2024 году из-за растущей потребности в долгосрочном сохранении зерна, семян, фруктов и овощей на фоне растущего мирового спроса на продовольствие. Фермеры и агропредприятия предпочитают профессиональные складские помещения для минимизации послеуборочных потерь и поддержания качества урожая в течение всего года. Интеграция систем с контролем температуры и влажности на современных складах еще больше повышает надежность и эффективность этих услуг, укрепляя их лидерство на рынке.
Сегмент погрузочно-разгрузочных услуг, по прогнозам, будет иметь самые высокие темпы роста с 2025 по 2032 год, что обусловлено растущим спросом на эффективную логистику и перемещение материалов в рамках крупномасштабных сельскохозяйственных операций. Эти услуги все чаще используются предприятиями, ориентированными на рационализацию цепочек поставок, сокращение потерь и более быстрые сроки доставки. Использование технологий автоматизации, таких как конвейеры, роботизированные сборщики и интеллектуальные системы мониторинга при обработке операций, значительно повысило эффективность работы. Растущее внедрение среди коммерческих ферм, стремящихся к лучшему времени оборота и снижению затрат на рабочую силу, еще больше поддерживает сильный рост этого сегмента.
- С помощью приложения
На основе применения рынок сегментирован на фермерский и предпринимательский. На долю корпоративного сегмента в 2024 году пришлась наибольшая доля выручки рынка в 57,8%, что объясняется обширными складскими потребностями агропредприятий, переработчиков продуктов питания и экспортеров. Эти предприятия полагаются на крупные производственные мощности, оснащенные передовыми системами управления запасами и холодильными цепями, для обеспечения согласованности продукции и соответствия международным стандартам качества. Растущая тенденция контрактного земледелия и соглашений о сыпучих хранилищах еще больше стимулирует доминирование сегмента предприятия на рынке.
Сегмент фермерских хозяйств, как ожидается, зафиксирует самый быстрый рост с 2025 по 2032 год, чему будет способствовать растущее внедрение решений для хранения на фермах среди мелких и средних фермеров. Повышение осведомленности о преимуществах надлежащего сохранения урожая и снижения зависимости от внешних хранилищ побуждает фермеров инвестировать в локализованное складирование. Технологические достижения, такие как модульные силосы и недорогие холодильные установки, делают хранение на ферме более доступным и экономически эффективным. Ожидается, что этот переход к самостоятельной практике хранения преобразует сельские цепочки поставок и укрепит устойчивость на уровне ферм.
- Собственность
На основе собственности рынок классифицируется на частные, государственные и связанные склады. Сегмент частной собственности доминировал на рынке в 2024 году, составляя наибольшую долю из-за сильного присутствия корпораций агробизнеса и кооперативов, управляющих собственными сетями хранения. Частные склады предлагают большую гибкость в управлении запасами, ценообразовании и контроле качества, что привлекает крупных производителей и экспортеров. Инвестиции в усовершенствованную автоматизацию, цифровое отслеживание и расширение мощностей частными игроками укрепили их доминирование в крупных сельскохозяйственных регионах.
Ожидается, что в сегменте складов облигаций будет зарегистрирован самый быстрый рост в течение прогнозируемого периода с 2025 по 2032 год, чему способствует расширение экспорта сельскохозяйственной продукции и необходимость соблюдения правил международной торговли. Эти объекты позволяют импортерам и экспортерам хранить товары под таможенным контролем без немедленных платежей пошлин, предлагая финансовую гибкость и более плавные торговые операции. Растущее создание таможенных складов вблизи портов и логистических центров создает новые возможности для глобальной торговли сельскохозяйственной продукцией. Ожидается, что растущее внимание к экспортно-ориентированному сельскому хозяйству в развивающихся странах еще больше повысит траекторию роста этого сегмента.
Региональный анализ рынка складирования и хранения сельскохозяйственной продукции
- Северная Америка доминировала на рынке складирования и хранения сельскохозяйственной продукции с самой большой долей дохода 32,3% в 2024 году, что обусловлено наличием развитой сельскохозяйственной инфраструктуры, передовых логистических сетей и высоким внедрением автоматизации в складских операциях.
- Регион извлекает выгоду из крупномасштабного производства зерна и сельскохозяйственных культур, поддерживаемых эффективными холодильными сетями и современными технологиями хранения, обеспечивающими минимальные потери после сбора урожая.
- Спрос на климатически контролируемые склады и цифровые системы мониторинга продолжает расти, обеспечивая долгосрочное сохранение урожая и последовательное управление цепочками поставок.
Обзор рынка складирования и хранения сельскохозяйственной продукции США
США захватили самую большую долю доходов в 2024 году в Северной Америке, что объясняется обширным сельскохозяйственным производством страны и акцентом на технологически развитую инфраструктуру хранения. Увеличение инвестиций в автоматизированные зернохранилища, склады с контролируемой температурой и системы инвентаризации на основе ИИ повышает эффективность работы. Ориентация правительства на продовольственную безопасность и устойчивые методы хранения также поддерживает рост рынка. Кроме того, расширение экспортно-ориентированного хранения сельскохозяйственных культур и растущее предпочтение интегрированных цепочек поставок от фермы к рынку укрепляют позиции США на рынке.
Европейский рынок складирования и хранения сельскохозяйственной продукции
Прогнозируется, что европейский рынок будет устойчиво расти в течение прогнозируемого периода, чему способствуют строгие правила качества пищевых продуктов, увеличение экспорта сельскохозяйственной продукции и модернизация сельских хранилищ. Европейские страны инвестируют в интеллектуальные технологии складирования для обеспечения прослеживаемости, контроля качества и устойчивости в цепочках поставок сельскохозяйственной продукции. Растущее внедрение складов с возобновляемыми источниками энергии и экологически чистых изоляционных материалов еще больше повышает операционную устойчивость.
U.K. Farm Product Warehousing and Storage Market Insight (Великобритания)
Ожидается, что в течение прогнозируемого периода рынок Великобритании будет расти при заметном CAGR, что обусловлено растущим спросом на эффективное зерно и хранение продуктов для смягчения пищевых отходов и сбоев в цепочке поставок. Инвестиции в автоматизированные системы обработки и мониторинга в режиме реального времени повышают производительность хранения в сельскохозяйственных центрах. Переход к местным производителям и правительственным инициативам, поддерживающим инфраструктуру хранения на уровне ферм, способствует росту рынка.
Немецкое сельскохозяйственное складирование и рынок хранения
Ожидается, что рынок Германии будет неуклонно расти, чему будет способствовать передовая сельскохозяйственная логистика и акцент на цифровых системах хранения. Акцент страны на интеграцию мониторинга с поддержкой IoT, роботизированной обработки и оптимизации климата укрепляет производительность склада. Кроме того, растущая потребность в устойчивом, энергоэффективном складском хозяйстве в соответствии с экологическими стандартами способствует внедрению как в частном, так и в кооперативном секторах.
Азиатско-тихоокеанский рынок складирования и хранения сельскохозяйственной продукции
Азиатско-Тихоокеанский рынок готов к рекордно быстрому CAGR с 2025 по 2032 год, что обусловлено быстрым расширением сельскохозяйственного производства, урбанизацией и ростом спроса на продовольствие в таких странах, как Китай, Индия и Япония. Государственные программы по развитию современных хранилищ и цифровых цепочек поставок вносят значительный вклад в рост рынка. Распространение недорогих модульных складов и решений для холодильного хранения улучшает сохранение продуктов питания и снижает потери по всему региону.
Китай Сельскохозяйственная продукция складирование и хранение рынка
На долю Китая в 2024 году пришлась наибольшая доля доходов на рынке Азиатско-Тихоокеанского региона, чему способствовали масштабные проекты по хранению зерна и быстрые инвестиции в модернизацию сельского складского хозяйства. Сильная государственная поддержка агрологистики и присутствие крупных отечественных поставщиков услуг хранения ускоряют рост. Увеличение экспорта сельскохозяйственной продукции и расширение сетей холодильных цепей также стимулируют спрос на эффективные склады с высокой пропускной способностью.
Индия Сельскохозяйственная продукция складирование и хранение рынка
Индия, по прогнозам, будет самой быстрорастущей страной в регионе, движимой инициативами в рамках таких схем, как Gramin Bhandaran Yojana и Сельскохозяйственный инфраструктурный фонд, направленный на улучшение потенциала сельского хранения. Растущее внедрение научных систем хранения в сочетании с государственно-частным партнерством в области развития складского хозяйства трансформирует сельскохозяйственную цепочку создания стоимости в стране. Растущие инвестиции в холодильное хранение и интеллектуальную логистику еще больше укрепляют позиции Индии как ключевого рынка роста.
Каковы ведущие компании на рынке складирования и хранения сельскохозяйственной продукции
Индустрия складирования и хранения сельскохозяйственной продукции в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- ADM (США)
- Cargill, Incorporated (США)
- CBH Group (Австралия)
- DHL International GmbH (Германия)
- C.H. Robinson Worldwide, Inc. (США)
- CEVA Logistics (Франция)
- DSV (Дания)
- A.P. Moller - Maersk (Дания)
- Schenker Warehouse (Германия)
- Kuehne+Nagel (Швейцария)
- XPO Logistics, Inc. (США)
- Ryder System, Inc. (США)
- NFI Industries (США)
- Americold (США)
- Lineage Logistics Holding, LLC (США)
- NF Global Logistics (Индия)
- Терминалы APM (Нидерланды)
- Kane Logistics (США)
- MSC Mediterranean Shipping Company (Liberia) Ltd. (Швейцария)
- Shree Shubham Logistics Limited (Индия)
Последние разработки на мировом рынке складирования и хранения сельскохозяйственной продукции
- В октябре 2025 года Americold Realty Trust завершила приобретение холодильного склада площадью 10,7 миллиона кубических футов в Хьюстоне, штат Техас, примерно за 127 миллионов долларов США, укрепив свое присутствие в секторе сельскохозяйственной логистики США и инфраструктуры холодильных цепей. Это расширение увеличивает пропускную способность Americold примерно на 35 700 позиций поддонов, что позволяет повысить эффективность распределения и реагировать на растущий спрос на продукты питания. Этот шаг укрепляет лидерство Americold в области хранения продуктов с контролируемой температурой и ее стратегическое позиционирование для удовлетворения растущего спроса на безопасные, масштабируемые хранилища продуктов питания по всей Северной Америке.
- В июле 2025 года IEL Limited (ранее Indian Extractions Ltd) объявила о своей диверсификации в секторе складирования и хранения, приобретя 29 598,89 кв. м земли в Лакхнау, Индия, стоимостью 11,80 крор, для разработки современного центра хранения и холодильной цепи. Этот стратегический сдвиг знаменует собой вступление компании в экосистему сельскохозяйственного хранения, устраняя растущую потребность Индии в региональных складских мощностях. Ожидается, что эта инициатива укрепит цепочки поставок от фермы к рынку, сократит потери после сбора урожая и привлечет клиентов агробизнеса, ищущих эффективные услуги по хранению в Северной Индии.
- В апреле 2025 года Snowman Logistics Ltd объявила о приобретении земельных и складских активов в Мадхья-Прадеш, Индия, на сумму около 200 миллионов фунтов стерлингов, для расширения своей региональной сети и увеличения мощностей холодильного хранения. Это расширение направлено на поддержку растущего потока скоропортящихся сельскохозяйственных товаров через центральную Индию и соответствует цели компании по достижению более глубокой региональной интеграции. Этот шаг позволит Snowman Logistics удовлетворить растущий спрос на сельскохозяйственные склады с контролируемой температурой и укрепить свое присутствие в быстро развивающемся продовольственном логистическом коридоре Индии.
- В феврале 2025 года Adani Logistics Ltd, дочерняя компания Adani Group, приобрела 40,25% акций Snowman Logistics Ltd за 296 крор, что ознаменовало ее вхождение в сегмент складирования холодных цепей и агрологистики. Это приобретение позволяет Adani объединить свою обширную логистическую инфраструктуру с установленными холодильными цепями Snowman, создавая более интегрированную экосистему для хранения и распределения сельскохозяйственной продукции. Стратегические инвестиции повышают способность обеих компаний обслуживать растущие рынки свежих и переработанных продуктов питания в Индии за счет эффективного складирования с контролируемой температурой.
- В январе 2025 года Americold Realty Trust завершила сделку по приобретению Agro Merchants Group за 1,74 миллиарда долларов США, добавив в свою глобальную сеть 46 объектов в 10 странах и 236 миллионов кубических футов холодильных мощностей. Это приобретение значительно расширяет международный охват Americold, что делает его одним из крупнейших мировых поставщиков складских помещений с контролируемой температурой для сельскохозяйственных и скоропортящихся товаров. Расширение улучшает глобальную торговую связь для сельскохозяйственной продукции и укрепляет конкурентное преимущество компании в трансграничной сельскохозяйственной логистике и услугах холодного хранения.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











