



Сегментация мирового рынка волоконно-оптической связи по компонентам (оборудование, программное обеспечение и услуги), типам (одномодовое, многомодовое и пластиковое оптическое волокно), областям применения (горнодобывающая промышленность, нефтегазовая отрасль, ветроэнергетика, банковский и финансовый сектор, телекоммуникации, электрические подстанции, военная и аэрокосмическая промышленность, медицина, железные дороги и умные города) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка волоконно-оптической связи и темпы роста
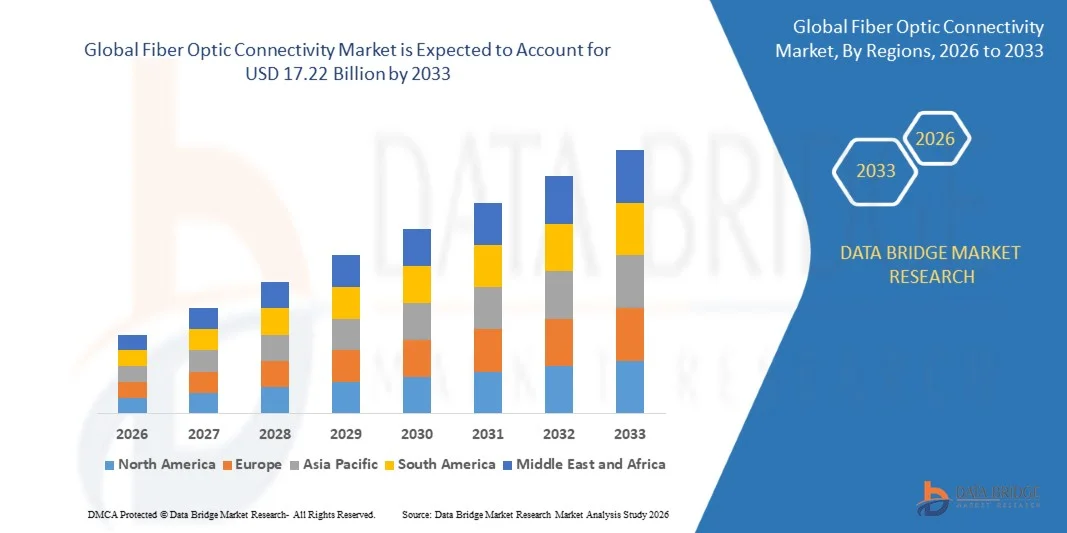
- Согласно анализу Data Bridge Market Research, размер мирового рынка волоконно-оптических соединений был оценен как7,37 млрд долларов в 2025 годуОжидается, что он достигнет17,22 млрд долларов к 2033 году, вCAGR 11,18%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на высокоскоростную передачу данных, быстрым расширением центров обработки данных и растущим внедрением сетей 5G и инфраструктуры облачных вычислений во всем мире.
- Растущие инвестиции в широкополосную инфраструктуру, особенно в странах с развивающейся экономикой, наряду с правительственными инициативами по расширению сетей волоконно-оптических сетей на дому (FTTH), еще больше ускоряют расширение рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$7,37 млрд.
- Ожидаемая рыночная стоимость (2033):$17,22 млрд.
- Прогноз CAGR (2026–2033):11.18%
Анализ рынка волоконно-оптических соединений
- Рынок оптоволоконной связи демонстрирует сильный рост из-за быстрого роста интернет-трафика.цифровая трансформацияинициативы и развертывание сетей связи следующего поколения
- Северная Америка доминировала на рынке оптоволоконной связи с самой большой долей доходов в 2025 году, чему способствовало наличие развитой телекоммуникационной инфраструктуры, крупномасштабное развертывание центров обработки данных и растущий спрос на высокоскоростное подключение к Интернету.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.волоконно-оптическая связьрынок, обусловленный растущим развитием телекоммуникационной инфраструктуры, ростом интернет-пользователей, расширением развертывания 5G и сильными государственными и частными инвестициями в расширение волоконной сети в развивающихся странах
- Сегмент оборудования занимал самую большую долю рынка в 2025 году, чему способствовало широкое использование волоконно-оптических кабелей, соединителей, приемопередатчиков и связанного с ними оборудования, необходимого для создания высокоскоростных сетей связи. Аппаратные компоненты образуют основу волоконно-оптической инфраструктуры и широко используются в телекоммуникациях, центрах обработки данных и корпоративных сетевых средах.
Область охвата и сегментация рынка волоконно-оптической связи
|
Атрибуты |
Волоконно-оптическая коннективность - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
•Адтелл Интеграция(США) |
|
Рыночные возможности |
Расширение развертываний Fiber-To-The-Home (FTTH) и Fiber-To-The-Building (FTTB) |
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке волоконно-оптических соединений
Растущее развертывание сетей 5G и высокоскоростной инфраструктуры данных
Растущее развертывание сетей 5G и связи следующего поколенияинфраструктураЗначительно формирует рынок оптоволоконной связи, поскольку провайдеры связи нуждаются в сетях с высокой пропускной способностью, способных поддерживать более быструю передачу данных и связь с низкой задержкой. Волоконно-оптическая связь широко распространена благодаря своей способности обеспечивать высокую пропускную способность, повышенную надежность и передачу данных на большие расстояния без ухудшения сигнала. Эта тенденция усиливает внедрение в телекоммуникациях, центрах обработки данных и корпоративных сетях, побуждая производителей разрабатывать передовые волоконные решения, которые отвечают растущим требованиям к подключению.
Быстрый рост цифровых услуг, облачных вычислений, потокового видео и приложений IoT ускорил спрос на оптоволоконную связь в нескольких отраслях. Компании и поставщики услуг все чаще инвестируют в оптоволоконные сети для поддержки растущего трафика данных и поддержания бесшовной связи. Расширение широкополосных сетей, наряду с растущим спросом на высокоскоростные интернет-услуги, способствует дальнейшему внедрению волоконно-оптических технологий в городских и сельских районах.
Технологические достижения и увеличение инвестиций в телекоммуникационную инфраструктуру влияют на решения о покупке, при этом сетевые операторы подчеркивают высокопроизводительные, масштабируемые и энергоэффективные решения для подключения. Эти факторы помогают компаниям укреплять свои сетевые возможности, поддерживая переход к цифровым экосистемам следующего поколения. Производители также сосредоточены на инновациях продуктов, улучшенных конструкциях кабелей и улучшенных решениях для управления сетью для удовлетворения растущих требований к подключению.
Например, в 2024 году Corning Incorporated в США и Prysmian Group в Италии расширили свои портфели волоконно-оптических соединений, внедрив оптические кабели большой емкости, предназначенные для сетей 5G и крупномасштабной широкополосной инфраструктуры. Эти решения были внедрены для поддержки операторов связи и поставщиков центров обработки данных, ищущих надежную высокоскоростную связь. Продукты были развернуты в рамках телекоммуникационных проектов и модернизации инфраструктуры в Северной Америке и Европе, что позволило повысить производительность и масштабируемость сети.
В то время как спрос на оптоволоконную связь продолжает расти, устойчивое расширение рынка зависит от постоянных инвестиций в инфраструктуру, эффективных стратегий развертывания и экономически эффективных производственных процессов. Компании также сосредоточены на повышении масштабируемости сети, снижении сложности установки и разработке инновационных решений для подключения, которые поддерживают растущий спрос на высокоскоростную передачу данных и цифровую связь во всем мире.
Динамика рынка волоконно-оптических соединений
водитель
Растущий спрос на высокоскоростную передачу данных и расширение центров обработки данных
Быстрое увеличение глобального потребления данных является основным драйвером для рынка волоконно-оптических соединений. Компании, поставщики телекоммуникационных услуг и облачные сервисные компании все чаще используют оптоволоконные сети для поддержки более быстрой передачи данных и повышения производительности сети. Волоконная связь обеспечивает высокую пропускную способность и минимальную потерю сигнала, что делает ее необходимой для поддержки современных цифровых приложений и корпоративных операций.
Расширение инфраструктуры центров обработки данных в таких отраслях, как облачные вычисления, электронная коммерция и цифровые услуги, влияет на рост рынка. Волоконно-оптическая связь играет решающую роль в обеспечении эффективной передачи данных внутри и между центрами обработки данных, обеспечивая при этом высокую надежность и масштабируемость. По мере того, как организации продолжают внедрять цифровые платформы и облачные решения, спрос на передовые решения для подключения волокон продолжает расти.
Телекоммуникационные и технологические компании активно продвигают сетевые решения на основе волокон через инвестиции в инфраструктуру, партнерские отношения и инновации в продуктах. Эти инициативы поддерживаются увеличением государственных программ, направленных на улучшение широкополосной связи и цифровой инфраструктуры. Сотрудничество между операторами связи и поставщиками волоконных технологий также помогает повысить производительность сети и поддержать крупномасштабные проекты подключения.
Например, в 2023 году AT&T в США и Huawei Technologies в Китае расширили развертывание волоконной сети для укрепления широкополосной инфраструктуры и поддержки растущего спроса на высокоскоростной интернет и облачные услуги. Эти инициативы включали в себя расширение решений для подключения волокон к дому (FTTH) и предприятиям, что помогло повысить пропускную способность сети и улучшить предоставление услуг в городских и развивающихся регионах.
Хотя растущий спрос на цифровую связь поддерживает рост рынка, дальнейшее расширение зависит от постоянных инвестиций в сетевую инфраструктуру, технологических инноваций и эффективных стратегий развертывания. Укрепление партнерских отношений между поставщиками телекоммуникационных услуг, разработчиками инфраструктуры и технологическими компаниями будет по-прежнему иметь важное значение для удовлетворения растущего спроса на высокопроизводительные решения для подключения волокон.
Сдержанность/вызов
«Высокие затраты на инфраструктуру и сложные требования к установке»
Относительно высокая стоимость, связанная с развертыванием волоконно-оптической сети, остается серьезной проблемой для роста рынка. Установка волоконно-оптической инфраструктуры требует значительных капиталовложений в кабели, разъемы, сетевое оборудование и квалифицированную рабочую силу. Эти расходы могут ограничить внедрение среди небольших телекоммуникационных провайдеров и организаций с ограниченным бюджетом инфраструктуры.
Проблемы развертывания инфраструктуры остаются особенно очевидными в сельских и отдаленных регионах, где установка волоконных сетей может быть сложной и трудоемкой. Географические барьеры, нормативные требования и разрешения могут задержать сроки реализации проекта и увеличить эксплуатационные расходы. Эти факторы часто препятствуют сетевым операторам расширять оптоволоконную связь в менее густонаселенных районах.
Цепочка поставок и логистические проблемы также влияют на расширение рынка, поскольку оптоволоконные компоненты требуют точных процессов производства, транспортировки и установки. Потребность в специализированном оборудовании и квалифицированных технических специалистах еще больше увеличивает эксплуатационные расходы. Компании также должны инвестировать в техническое обслуживание, модернизацию сетей и системы мониторинга, чтобы обеспечить постоянную производительность и надежность сети.
Например, в 2024 году,телекоммуникацииПоставщики инфраструктуры в Юго-Восточной Азии сообщили о замедлении развертывания волоконных сетей из-за высоких затрат на установку и сложностей регулирования. Сетевые операторы, работающие с такими компаниями, как Nokia и Ericsson, указали, что проекты по развитию инфраструктуры требуют дополнительных инвестиций в разрешительные процессы, специализированное оборудование и подготовку квалифицированных кадров, что задерживает реализацию проектов в определенных регионах.
Преодоление этих проблем потребует стратегических инвестиций в экономически эффективные технологии, улучшенные методы развертывания и более тесное сотрудничество между правительствами и компаниями частного сектора. Расширение программ финансирования инфраструктуры, разработка передовых технологий установки и повышение эффективности цепочки поставок будут иметь решающее значение для поддержки долгосрочного роста мирового рынка волоконно-оптических соединений.
Объем рынка волоконно-оптических соединений
Рынок сегментирован на основе компонента, типа и применения.
• по компонентам
На основе компонента рынок волоконно-оптических соединений сегментирован на аппаратное обеспечение, программное обеспечение и обслуживание. Сегмент оборудования занимал самую большую долю рынка в 2025 году, чему способствовало широкое использование волоконно-оптических кабелей, соединителей, приемопередатчиков и связанного с ними оборудования, необходимого для создания высокоскоростных сетей связи. Аппаратные компоненты составляют основу волоконно-оптической инфраструктуры и широко используются в телекоммуникациях, центрах обработки данных и корпоративных сетевых средах.
Ожидается, что в сегменте услуг будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущей потребностью в услугах по установке, обслуживанию и управлению сетями для расширения волоконной инфраструктуры. По мере развертывания крупномасштабных волоконных сетей растет спрос на профессиональные услуги, такие как системная интеграция, консалтинг и оптимизация сети, чтобы обеспечить эффективную производительность и долгосрочную надежность работы.
• По типам
На основе типа рынок волоконно-оптических соединений сегментирован на однорежимный, многорежимный и пластиковый оптический волокна. Сегмент «единого режима» занимал самую большую долю рынка в 2025 году благодаря своей способности передавать данные на большие расстояния с минимальными потерями сигнала и высокой пропускной способностью. Однорежимное волокно широко используется в телекоммуникационных сетях, дальнемагистральных системах связи и высокоскоростной широкополосной инфраструктуре, что делает его предпочтительным выбором для крупномасштабного развертывания сети.
Ожидается, что мультирежимный сегмент будет иметь самые высокие темпы роста с 2026 по 2033 год, что обусловлено его экономической эффективностью и пригодностью для высокоскоростной передачи данных на короткие расстояния. Многорежимное волокно обычно используется в центрах обработки данных, корпоративных сетях и локальных сетях, где требуется высокая пропускная способность и надежная связь на более коротких расстояниях.
• Подача заявки
На основе применения рынок волоконно-оптической связи сегментирован на горнодобывающую, нефтегазовую, ветроэнергетическую, BFSI, телекоммуникационную, электрическую подстанцию, военную и аэрокосмическую, медицинскую, железнодорожную и умные города. Сегмент телекоммуникаций занимал самую большую долю рынка в 2025 году, чему способствовало быстрое расширение широкополосных сетей, увеличение развертывания инфраструктуры 5G и растущий спрос на высокоскоростное подключение к Интернету во всем мире. Волоконно-оптическая связь имеет важное значение для поддержки современных телекоммуникационных систем, которые требуют высокой пропускной способности и надежной передачи данных.
Ожидается, что в сегменте «умных городов» будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные увеличением государственных инвестиций в цифровую инфраструктуру, интеллектуальные транспортные системы и подключенные городские услуги. Волоконно-оптические сети играют решающую роль в обеспечении интеллектуальных городских приложений, таких как системы наблюдения, управление трафиком и высокоскоростная связь с общественностью, поддерживая развитие передовых городских экосистем.
Региональный анализ рынка волоконно-оптических соединений
Северная Америка доминировала на рынке оптоволоконной связи с самой большой долей доходов в 2025 году, что обусловлено сильным присутствием передовой телекоммуникационной инфраструктуры, крупномасштабным развертыванием центров обработки данных и растущим спросом на высокоскоростное подключение к Интернету.
Организации и поставщики услуг в регионе отдают приоритет сетям связи с высокой пропускной способностью, способным поддерживать облачные вычисления, потоковое видео и интенсивные корпоративные приложения.
Это широкое внедрение также поддерживается значительными инвестициями в цифровую инфраструктуру, ранним внедрением технологий следующего поколения и увеличением развертывания волоконных сетей для услуг 5G, установлением волоконно-оптической связи в качестве важнейшего компонента для современных систем связи во многих отраслях.
Американский рынок волоконно-оптической связи Insight
Американский рынок оптоволоконной связи занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовали масштабные инвестиции в широкополосную инфраструктуру и быстрое расширение центров обработки данных. Поставщики и предприятия телекоммуникаций все чаще используют оптоволоконные сети для поддержки высокоскоростных интернет-услуг и растущего трафика данных. Растущий спрос на облачные вычисления, потоковые сервисы и корпоративные решения для подключения еще больше продвигает рынок. Кроме того, продолжающееся развертывание сетей 5G и правительственные инициативы, направленные на расширение общенационального широкополосного покрытия, вносят значительный вклад в расширение рынка.
Европейский рынок волоконно-оптической связи Insight
Ожидается, что на европейском рынке оптоволоконной связи будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, в основном за счет увеличения спроса на высокоскоростные широкополосные услуги и расширения цифровой инфраструктуры по всему региону. Правительства и операторы связи инвестируют в оптоволоконные (FTTH) и оптоволоконные (FTTB) сети для улучшения связи и поддержки инициатив цифровой трансформации. Растущее внедрение облачных сервисов, умной инфраструктуры и подключенных устройств способствует развертыванию волоконно-оптических сетей в жилом, коммерческом и промышленном секторах.
Британский рынок волоконно-оптической связи Insight
Ожидается, что на рынке оптоволоконной связи Великобритании будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные быстрым расширением широкополосной инфраструктуры и растущим спросом на надежные высокоскоростные интернет-услуги. Правительственные инициативы, способствующие развертыванию общенациональных волоконных сетей в сочетании с растущим внедрением цифровых услуг, побуждают операторов связи модернизировать существующие сети. Растущее использование облачных вычислений, решений для удаленной работы и цифровых развлекательных платформ еще больше поддерживает рост рынка в стране.
Германия Fiber Optic Connectivity Market Insight
Ожидается, что немецкий рынок оптоволоконной связи будет наблюдать самые быстрые темпы роста с 2026 по 2033 год, чему способствует увеличение инвестиций в телекоммуникационную инфраструктуру и сильный акцент страны на цифровую трансформацию. Передовая промышленная база Германии и расширение технологий Индустрии 4.0 создают спрос на высокопроизводительные решения для подключения. Интеграция волоконно-оптических сетей между промышленными объектами, умной инфраструктурой и корпоративными сетями также способствует растущему внедрению решений для волоконной связи.
Азиатско-Тихоокеанский рынок волоконно-оптической связи
Ожидается, что рынок оптоволоконной связи в Азиатско-Тихоокеанском регионе будет наблюдать самые высокие темпы роста с 2026 по 2033 год, обусловленные быстрой урбанизацией, увеличением проникновения Интернета и крупномасштабным развитием телекоммуникационной инфраструктуры в регионе. Такие страны, как Китай, Япония и Индия, вкладывают значительные средства в расширение широкополосной связи и сетевых технологий следующего поколения. Растущий спрос на высокоскоростное подключение для поддержки цифровых услуг, умных городов и развития центров обработки данных значительно стимулирует внедрение волоконно-оптических решений для подключения.
Японский рынок волоконно-оптической связи Insight
Ожидается, что рынок оптоволоконной связи в Японии будет расти самыми быстрыми темпами с 2026 по 2033 год из-за развитой технологической инфраструктуры страны и высокого спроса на высокоскоростные сети связи. Внимание Японии к цифровым инновациям и инициативам «умного города» способствует развертыванию волоконных сетей в жилых и коммерческих помещениях. Растущее внедрение облачных сервисов, приложений IoT и цифровых услуг высокой четкости еще больше стимулирует спрос на надежную оптоволоконную связь.
Китайский рынок волоконно-оптической связи Insight
Китайский рынок оптоволоконной связи составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется большим населением страны, быстрой цифровизацией и сильной государственной поддержкой телекоммуникационной инфраструктуры. Китай является одним из ведущих рынков для развертывания широкополосных и волоконно-оптических сетей с обширными инвестициями в сети 5G и проекты умных городов. Присутствие крупных производителей телекоммуникационного оборудования и растущее внедрение высокоскоростных интернет-услуг в жилом и коммерческом секторах являются ключевыми факторами, способствующими росту рынка в Китае.
Доля рынка волоконно-оптических соединений
Индустрия волоконно-оптических соединений в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
Adtell Integration (США)
ADTRAN Inc. (США)
•ADVA Optical Networking (Германия)
• Broadcom (США)
Reliance Communications, LLC (США)
Ciena Corporation (США)
•Corning Incorporated (США)
• Волоконно-оптические услуги (США)
Finisar Corporation (США)
Fujitsu Optical Components Limited (Япония)
Hamamatsu Photonics K.K. (Япония)
•Huawei Technologies Co. Ltd (Китай)
HUBER+SUHNER (Швейцария)
Корпорация Infinera (США)
Lumentum Operations LLC (США)
OptiLayer GmbH (Германия)
•Optiwave Systems, Inc. (Канада)
Fiber Instrument Sales, Inc. (США)
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











