



Глобальный рынок технологий FinFET по технологиям (3 нм, 5 нм, 7 нм, 10 нм, 14 нм, 16 нм, 20 нм и 22 нм), применению (центральный процессор (ЦП), система на кристалле (SoC), программируемая пользователем вентильная матрица (ПЛИС), графический процессор (ГП) и сетевой процессор), конечному пользователю (мобильные устройства, облачные серверы/сети высокого класса, Интернет вещей/бытовая электроника, автомобили, компьютеры и планшеты, носимые устройства и другие), типу (короткозамкнутый затвор (SG), независимый затвор (IG), объемные FinFETS и SOI FinFETS) — тенденции отрасли и прогноз до 2032 года.
Каковы размеры и темпы роста рынка технологий FinFET
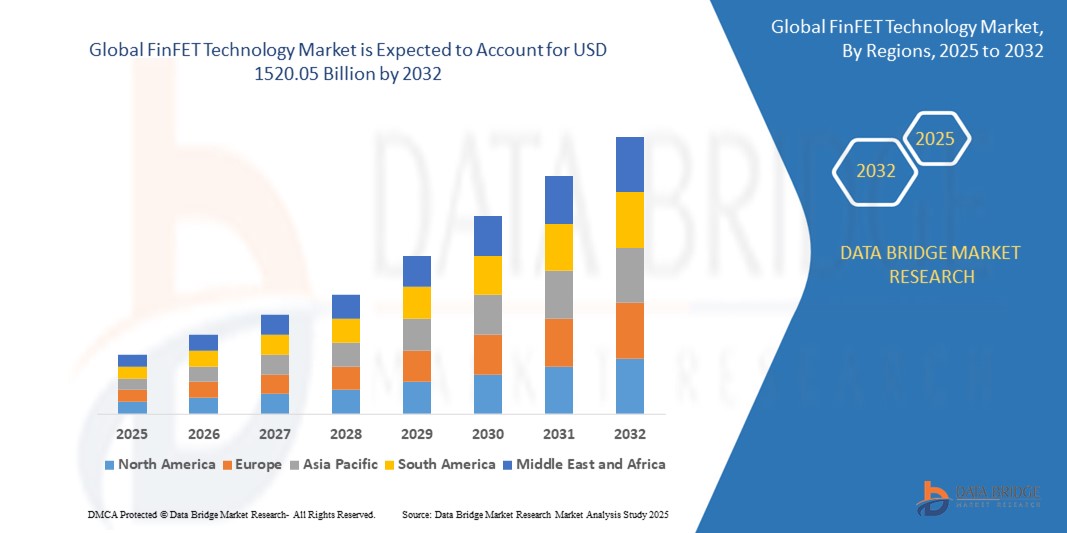
- По данным Data Bridge Market Research Analysis Размер мирового рынка финфетных технологий оценивается$98,13 млрд в 2024 годуОжидается, что он достигнет1520,05 млрд долларов к 2032 году, вCAGR 40,85%в течение прогнозируемого периода
- Рост рынка в первую очередь обусловлен растущим спросом на высокопроизводительные и энергоэффективные полупроводниковые устройства в сочетании с достижениями в процессах производства чипов для небольших размеров узлов.
- Растущее внедрение технологии FinFET в таких приложениях, как AI, 5G и IoT-устройства, наряду с потребностью в компактных и энергоэффективных чипах, значительно способствует расширению рынка.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):$98,13 млрд.
- Ожидаемая рыночная стоимость (2032):1520,05 млрд долларов США
- Прогноз CAGR (2024-2032):40.85%
Каковы основные выводы рынка технологий FinFET
- Технология FinFET (Fin Field-Effect Transistor) является важной инновацией в производстве полупроводников, позволяющей производить более компактные, быстрые и энергоэффективные чипы для широкого спектра приложений, от мобильных устройств до высокопроизводительных вычислений.
- Рынок стимулируется растущей потребностью в передовых процессорах в смартфонах, центрах обработки данных и автомобильной электронике, наряду с увеличением инвестиций в инфраструктуру 5G и технологии, основанные на ИИ.
- Азиатско-Тихоокеанский регион доминировал на рынке технологий FinFET с самой большой долей выручки 45,3% в 2024 году, что обусловлено наличием крупных полупроводниковых литейных заводов, высокими объемами производства и государственной поддержкой производства чипов в таких странах, как Китай, Южная Корея и Тайвань.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом в течение прогнозируемого периода, чему способствуют значительные инвестиции в НИОКР, присутствие ведущих компаний по разработке чипов и растущий спрос на передовые вычислительные решения в США и Канаде.
- Сегмент 7 нм доминировал на крупнейшей доле рынка в 30% в 2024 году, чему способствовало его широкое распространение в премиум-смартфонах, высокопроизводительных вычислениях и ускорителях ИИ.
Сфера охвата и сегментация рынка технологий FinFET
|
Атрибуты |
FinFET Technology Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на рынке технологий FinFET
«Повышение интеграции ИИ и передовых полупроводниковых узлов»
- Глобальный технологический рынок FinFET переживает заметную тенденцию интеграции искусственного интеллекта (ИИ) с передовыми полупроводниковыми узлами, такими как 3 нм, 5 нм и 7 нм.
- Эти технологии обеспечивают расширенные возможности обработки, позволяя быстрее и эффективнее обрабатывать сложные вычисления в таких приложениях, как алгоритмы на основе ИИ, машинное обучение и аналитика данных в реальном времени.
- Решения FinFET с искусственным интеллектом облегчают оптимизированную производительность чипов, выявляя узкие места и повышая энергоэффективность для высокопроизводительных вычислительных задач
- Например, компании используют проекты FinFET на основе ИИ для разработки процессоров для автономных транспортных средств, оптимизации синтеза датчиков в реальном времени и создания энергоэффективных чипов для устройств IoT и носимых устройств.
- Эта тенденция повышает привлекательность технологии FinFET в различных отраслях, усиливая ее внедрение в мобильные, автомобильные и облачные приложения.
- Алгоритмы ИИ, интегрированные с чипами FinFET, анализируют обширные наборы данных, например, из сетей IoT или автомобильных систем, для улучшения показателей производительности, таких как задержка, пропускная способность и потребление энергии.
Динамика технологического рынка FinFET
водитель
«Рост спроса на высокопроизводительные вычислительные и подключенные устройства»
- Растущий потребительский и корпоративный спрос на высокопроизводительные вычисления, обусловленный такими приложениями, как AI, 5G и IoT, является ключевым драйвером для глобального рынка технологий FinFET.
- Технология FinFET повышает производительность чипов, предлагая превосходную энергоэффективность и снижение утечки тока, что имеет решающее значение для приложений в центральных процессорах (CPU), системных чипах (SoC) и графических процессорах (GPU).
- Правительственные инициативы и отраслевые стандарты, продвигающие энергоэффективные полупроводники, особенно в Азиатско-Тихоокеанском регионе, ускоряют внедрение технологии FinFET.
- Распространение сетей 5G и экосистем IoT в сочетании с достижениями в узлах 3 нм, 5 нм и 7 нм обеспечивает более быструю обработку данных и связь с низкой задержкой для подключенных устройств, таких как смартфоны, носимые устройства и автономные транспортные средства.
- Крупные производители полупроводников все чаще используют технологию FinFET в качестве стандарта в своих литейных процессах для удовлетворения требований к производительности облачных серверов, высокопроизводительных сетей и бытовой электроники.
Сдержанность/вызов
«Высокие производственные затраты и сложность проектирования»
- Высокие первоначальные инвестиции, необходимые для разработки и производства технологии FinFET, особенно для передовых узлов, таких как 3 нм и 5 нм, создают значительный барьер для небольших полупроводниковых компаний, особенно на развивающихся рынках.
- Сложность проектирования и изготовления микросхем на основе FinFET, включая такие проблемы, как самонагрев и вариации процессов, увеличивает производственные затраты и может снизить показатели урожайности.
- Проблемы безопасности данных, связанные с интеграцией микросхем FinFET в IoT и подключенных устройствах, являются серьезной проблемой, поскольку эти микросхемы обрабатывают конфиденциальные данные, повышая риски нарушений и проблемы соблюдения глобальных правил защиты данных.
- Фрагментированный нормативный ландшафт в регионах, особенно в Азиатско-Тихоокеанском регионе и Северной Америке, в отношении стандартов производства полупроводников и конфиденциальности данных усложняет операции для глобальных литейных заводов и разработчиков чипов.
- Эти факторы могут замедлить рост рынка в чувствительных к затратам регионах и препятствовать внедрению в приложениях, где приоритет отдается простоте проектирования или более низким затратам.
Как сегментируется рынок технологий FinFET
Рынок сегментирован на основе технологии, приложения, конечного пользователя и типа.
- По технологии
На основе технологии рынок технологий FinFET сегментирован на 3 нм, 5 нм, 7 нм, 10 нм, 14 нм, 16 нм, 20 нм и 22 нм. Сегмент 7 нм доминировал над крупнейшей долей рынка в 30% в 2024 году, чему способствовало его широкое распространение в премиальных смартфонах, высокопроизводительных вычислениях и ускорителях ИИ. Баланс производительности, энергоэффективности и масштабируемости делает его предпочтительным выбором для крупных производителей полупроводников, таких как TSMC и Samsung.
Ожидается, что в сегменте 3 нм будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, чему способствуют достижения в области плотности транзисторов и энергоэффективности, удовлетворяющие растущий спрос на передовую электронику, технологию 5G и приложения ИИ. Инновации в области экстремальной ультрафиолетовой (EUV) литографии дополнительно поддерживают переход на более мелкие узлы, повышая производительность и снижая энергопотребление.
- С помощью приложения
На основе применения технологический рынок FinFET сегментирован в центральный процессор (CPU), системный чип (SoC), программируемый вентиляционный массив (FPGA), графический процессор (GPU) и сетевой процессор. Сегмент SoC доминировал с долей рынка в 35% в 2024 году, что обусловлено его критической ролью в смартфонах, устройствах IoT и автомобильных системах, где компактные, энергоэффективные чипы необходимы. Такие компании, как Apple и Qualcomm, используют SoC для повышения производительности в потребительской электронике.
Ожидается, что сегмент GPU будет испытывать самые быстрые темпы роста с 2025 по 2032 год, что обусловлено растущим спросом на высокопроизводительные вычисления в ИИ, машинном обучении и игровых приложениях. Способность FinFET уменьшать утечку и повышать энергоэффективность делает его идеальным для GPU, особенно в центрах обработки данных и автономных транспортных средствах.
- Конечный пользователь
На базе конечного пользователя рынок технологий FinFET сегментирован на мобильные, облачные серверные / высокопроизводительные сети, IoT / потребительскую электронику, автомобильные, компьютерные и планшеты, носимые и другие. Сегмент мобильных устройств занимал самую большую долю рынка в 40% в 2024 году, что обусловлено глобальным распространением смартфонов и спросом на высокопроизводительные, энергоэффективные процессоры. Такие компании, как Samsung и MediaTek, интегрировали технологию FinFET в мобильные чипсеты, повышая функциональность и время автономной работы.
Ожидается, что в сегменте автомобилей будет наблюдаться самый быстрый рост примерно на 22% с 2025 по 2032 год, чему способствует рост передовых систем помощи водителю (ADAS), автономного вождения и связи между транспортными средствами (V2X). Чипы на основе FinFET позволяют обрабатывать данные в режиме реального времени для навигации, синтеза датчиков и подключения, что важно для современных транспортных средств.
- По типу
По типу рынок технологий FinFET сегментирован на Shorted Gate (S.G.), Independent Gate (I.G.), Bulk FinFETS и Silicon On Insulator (SOI) FinFETS. Сегмент SOI FinFETS занимал самую большую долю рынка в 55% в 2024 году, что объясняется его превосходной производительностью в маломощных приложениях и бесшовной интеграцией с экосистемами IoT. SOI FinFETS широко используются в высокопроизводительных вычислениях и мобильных устройствах благодаря уменьшенной утечке и повышенной эффективности.
Ожидается, что сегмент «Независимых ворот» (Independent Gate, IG), включающий в себя двойные, тройные и многоворотные FinFET, будет значительно расти с 2025 по 2032 год. Этот рост обусловлен его гибкостью в высокопроизводительных приложениях, особенно в ускорителях ИИ и автомобильных процессорах, где точный контроль тока имеет решающее значение.
В каком регионе самая большая доля рынка технологий FinFET
- Азиатско-Тихоокеанский регион доминировал на рынке технологий FinFET с самой большой долей выручки 45,3% в 2024 году, что обусловлено наличием крупных полупроводниковых литейных заводов, высокими объемами производства и государственной поддержкой производства чипов в таких странах, как Китай, Южная Корея и Тайвань.
- Потребители отдают приоритет технологии FinFET за ее превосходную энергоэффективность, повышенную производительность и снижение тока утечки, особенно в приложениях, требующих передовых возможностей обработки в различных отраслях промышленности.
- Рост поддерживается достижениями в области полупроводниковых технологий, включая меньшие узлы процессов, такие как 3 нм и 5 нм, наряду с растущим внедрением как в литейных, так и в фаблесных полупроводниковых сегментах.
Американский FinFET Technology Market Insight
Ожидается, что рынок технологий finfet в США станет свидетелем значительного роста, вызванного сильным спросом на высокопроизводительные вычисления и приложения ИИ. Тенденция к меньшим размерам узлов, таким как 5 нм и 3 нм, и увеличение инвестиций в полупроводниковые исследования и разработки еще больше стимулируют расширение рынка. Ведущие литейные и баснословные компании сосредоточены на интеграции FinFET в процессоры, графические процессоры и SoC, что дополняет растущую потребность в передовых конструкциях чипов, создавая динамичную рыночную экосистему.
Европейский рынок технологий FinFET Insight
Ожидается, что на европейском рынке технологий FinFET будет наблюдаться значительный рост, поддерживаемый нормативным акцентом на энергоэффективную электронику и автомобильные достижения. Потребители и производители ищут чипы на основе FinFET, которые повышают вычислительную мощность при одновременном снижении потребления энергии. Рост наблюдается как в производстве полупроводников OEM, так и в разработке чипов послепродажного обслуживания, причем такие страны, как Германия и Франция, демонстрируют значительное поглощение из-за растущего спроса на приложения для ИИ и 5G.
Британский FinFET Technology Market Insight
Ожидается, что на рынке Великобритании для технологии FinFET будет наблюдаться быстрый рост, обусловленный спросом на передовые полупроводниковые решения в телекоммуникационном и автомобильном секторах. Повышенный интерес к высокопроизводительным чипам с низким энергопотреблением для IoT и потребительской электроники способствует внедрению. Развивающиеся правила, способствующие энергоэффективности и технологическим инновациям, влияют на выбор рынка, балансируя производительность с соблюдением требований.
Германия FinFET Technology Market Insight
Ожидается, что в Германии будут наблюдаться высокие темпы роста технологии FinFET, обусловленные ее передовыми полупроводниковыми и автомобильными секторами производства и сильным акцентом на энергоэффективные конструкции чипов. Немецкие производители предпочитают технологически продвинутые узлы FinFET, такие как 7 нм и 5 нм, которые повышают вычислительную эффективность и способствуют снижению энергопотребления. Интеграция FinFET в премиальную автомобильную электронику и чиповые решения для вторичного рынка поддерживает устойчивый рост рынка.
Азиатско-Тихоокеанский рынок технологий FinFET
Азиатско-Тихоокеанский регион доминирует на мировом рынке технологий FinFET, что обусловлено обширным производством полупроводников и растущим спросом на передовые чипы в таких странах, как Китай, Тайвань и Южная Корея. Растущее внедрение технологий 5G, AI и IoT повышает спрос на процессоры на основе FinFET. Правительственные инициативы, способствующие самообеспечению полупроводников и технологическим инновациям, также поощряют использование передовых узлов FinFET.
Япония FinFET Рынок технологий Insight
Ожидается, что на японском рынке технологий FinFET будут наблюдаться высокие темпы роста из-за сильного предпочтения потребителей и производителей высококачественных, технологически совершенных чипов, которые повышают производительность и эффективность. Присутствие крупных полупроводниковых компаний и интеграция FinFET в проекты OEM-чипов ускоряют проникновение на рынок. Растущий интерес к адаптации чипов для потребительской электроники также способствует росту.
Китайский FinFET Рынок технологий Insight
Китай занимает самую большую долю рынка технологий FinFET в Азиатско-Тихоокеанском регионе, чему способствует быстрая урбанизация, растущий спрос на потребительскую электронику и растущая потребность в высокопроизводительных вычислительных решениях. Растущая технологическая индустрия страны и сосредоточенность на внутреннем производстве полупроводников поддерживают внедрение передовых узлов FinFET. Сильные производственные возможности и конкурентные цены повышают доступность рынка.
Какие компании занимают лидирующие позиции на рынке технологий FinFET
Технологическая индустрия Finfet в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- SAP SE(Германия)
- BluJay Solutions, LLC. (США)
- ANSYS, Inc.(США)
- Технологии Keysight(США)
- Analog Devices, Inc.(США)
- Компания Infineon Technologies AG(Германия)
- NXP Semiconductors (Нидерланды)
- Корпорация Renesas Electronics. (Япония)
- Robert Bosch GmbH (Германия)
- ROHM CO., LTD. (Япония)
- Semiconductor Components Industries, LLC (США)
- Texas Instruments Incorporated (США)
- TOSHIBA CORPORATION (Япония)
Каковы последние события на мировом рынке технологий FinFET
- В июле 2023 года Cadence Design Systems, Inc. объявила о сотрудничестве с Intel Foundry Services (IFS) для сертификации своих цифровых и пользовательских / аналоговых потоков для технологического процесса Intel 16 FinFET. Это партнерство также предоставило наборы для проектирования процессов (PDK) для поддержки разработки маломощных высокопроизводительных вычислительных приложений, расширяя внедрение 16-нм узла Intel FinFET для различных отраслей промышленности, включая аэрокосмическую и государственную.
- В мае 2023 года NXP Semiconductors в партнерстве с TSMC запустила первую в отрасли автомобильную встроенную память MRAM (Magnetoresistive Random-Access Memory) с использованием 16-нм технологии FinFET. Эта инновационная MRAM предлагает более быстрые обновления кода (20 МБ менее чем за три секунды) и в 10 раз большую выносливость по сравнению с традиционной флэш-памятью, ориентированной на критически важные приложения для автомобилей.
- В апреле 2023 года Samsung Electronics Co., Ltd. представила свой продвинутый 3-нм технологический узел FinFET с технологией Multi-Bridge Channel FET (MBCFET). Этот 3-нм узел второго поколения обеспечивает на 39% более высокую производительность и на 49% улучшенную энергоэффективность по сравнению с предыдущими узлами, ориентируясь на высокопроизводительные вычисления и мобильные приложения.
- В марте 2023 года Qualcomm Technologies, Inc. завершила приобретение NUVIA, компании по разработке процессоров и технологий, для улучшения своей дорожной карты процессора с использованием технологии FinFET. Этот стратегический шаг укрепляет позиции Qualcomm в предоставлении высокопроизводительных процессоров для экосистем Windows, Android и Chrome с использованием передовых узлов FinFET.
- В октябре 2022 года Avicena продемонстрировала свою технологию межсоединения LightBundleTM Multi-Tbps на Европейской конференции по оптическим коммуникациям (ECOC) 2022. Эта микросхема приемопередатчика на основе 1 Тбит/с, построенная на 16-нм процессе FinFET CMOS, направлена на устранение ограничений пропускной способности и близости в высокопроизводительных вычислительных приложениях.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











