


Глобальный рынок тепловых систем фронтового и заднего кондиционирования воздуха (AC), по типу транспортных средств ICE (автомобиль-пассажир, легкое коммерческое транспортное средство (LCV), грузовик и автобус), технологии (активное нагревание трансмиссии, EGR, снижение тепловой массы двигателя, снижение нагрузки на систему HVAC и другие), тип электромобиля (батарея электромобиля (BEV), гибридный электромобиль (HEV), гибридный электромобиль (PHEV), электромобиль с топливными элементами (FCEV) и гибридный автомобиль 48v) компонент (воздушный фильтр, конденсатор, компрессор, водяной насос, двигатель, теплообменник, термоэлектрический генератор, электрический компрессор, электрический водяной насос и электродвигатель), - тенденции и прогноз на 2033 год
Обзор рынка тепловых систем Front and Rear Air-Conditioning (AC)
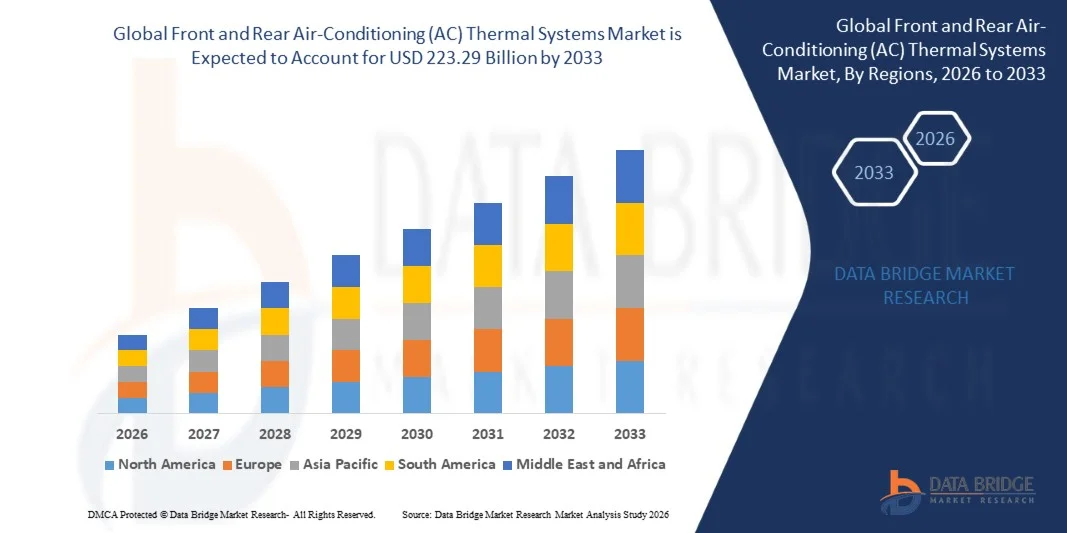
Согласно анализу рынка Data Bridge Market Research, рынок тепловых систем с передним и задним кондиционированием воздуха (AC) был оценен по стоимости.138 миллиардов долларов в 2025 годуи, по прогнозам, достигнет223,29 млрд долларов к 2033 годуРастущий в aCAGR 6,2% с 2026 по 2033 годРынок переживает устойчивый рост, обусловленный растущим предпочтением роскошных и комфортных функций в транспортных средствах, растущим внедрением передовых технологий управления тепловой энергией и растущими правительственными инициативами в отношении норм выбросов, таких как нормы BS-VI.
Растущий спрос на электромобили в сочетании с увеличением НИОКР в системах управления теплом для батарей, силовой электроники и комфорта пассажирского салона способствует дальнейшему росту рынка. Автомобильные системы управления теплом помогают снизить расход топлива, восстановить отработанное тепло и повысить общую эффективность транспортного средства, что делает их критически важным компонентом как на платформах ICE, так и на платформах электромобилей.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $138 млрд
- Ожидаемая рыночная стоимость (2033): $223,29 млрд
- Прогноз CAGR (2026–2033): 6,2%
- Ведущий регион в 2025 году: Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Ключевые тенденции рынка и перспективы
- Азиатско-Тихоокеанский регион доминировал на мировом рынке, удерживая наибольшую долю доходов примерно в 59,69% в 2025 году. Это доминирование поддерживается огромными объемами производства автомобилей, надежной инфраструктурой автомобильного производства и ранним крупномасштабным внедрением решений по управлению тепловой энергией в Китае, Японии, Южной Корее и Индии.
- Ожидается, что Азиатско-Тихоокеанский регион также станет самым быстрорастущим регионом, который, по прогнозам, вырастет примерно на 7,5% до 8,2% в течение прогнозируемого периода. Этот быстрый рост в значительной степени подпитывается агрессивными правительственными стимулами для производства электромобилей, растущим спросом на передовые функции комфорта в салоне (включая передние и задние системы переменного тока), а также быстрым расширением цепочек поставок батарей и тепловых компонентов по всему региону.
- Сегмент легковых автомобилей возглавил категорию ICE Vehicle Type, что обусловлено растущими предпочтениями потребителей в отношении повышенного комфорта салона и растущей интеграции двухзонных передних и задних систем климат-контроля в сегментах автомобилей среднего и премиум-класса.
- Ожидается, что сегмент аккумуляторных электромобилей (BEV) станет самым быстрорастущим типом электромобилей, чему способствует растущий глобальный сдвиг в сторону электрификации и критическая роль тепловых систем в регулировании температуры батареи и оптимизации диапазона.
- Снижение загрузки системы HVAC является ключевым технологическим сегментом роста, поддерживаемым акцентом автопроизводителей на повышение энергоэффективности и расширение диапазона вождения электромобилей за счет оптимизированного энергопотребления с контролем климата.
- Сегменты компрессора и конденсатора доминируют в категории Компонентов, благодаря их важной роли как в традиционной, так и в электрической тепловой архитектуре транспортных средств с электрическим компрессором и электрическим водяным насосом, появляющимися в качестве быстрорастущих подсегментов на фоне растущего внедрения электромобилей.
- Растущий спрос на легкие коммерческие транспортные средства (LCV) и грузовики способствует расширению сегмента, что обусловлено ростом электрификации коммерческого парка и увеличением внимания к комфорту водителя / пассажира при дальнемагистральных перевозках.
- Ожидается, что увеличение инвестиций в исследования и разработки в области термоэлектрических генераторов и технологий активной передачи тепла откроет новые возможности, поскольку производители стремятся повысить общую тепловую эффективность транспортных средств при соблюдении более строгих стандартов выбросов.
Сфера охвата, фронтальное и заднее кондиционирование воздуха (AC) сегментация рынка тепловых систем
|
Атрибуты |
Передняя и задняя кондиционирование воздуха (AC) Тепловые системы ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Фронтальная и задняя кондиционирование воздуха (AC) Тепловые системы тенденции рынка
Растущая интеграция тепловых систем в архитектуре электрических и гибридных транспортных средств
Автопроизводители все чаще интегрируют передние и задние тепловые системы переменного тока с модулями управления температурой батареи в BEV, HEV и PHEV для оптимизации общей энергоэффективности автомобиля и расширения дальности движения. Этот сдвиг обусловлен OEM-производителями, стремящимися уменьшить потери паразитной энергии от управления климатом в салоне, особенно в электромобилях, где загрузка HVAC напрямую влияет на производительность диапазона. Растущее внедрение 48-вольтовых мягких гибридных архитектур также создает спрос на компактные, энергоэффективные электрические компрессоры и электрические водяные насосы, которые могут работать как в режиме ICE, так и в режиме электропривода.
Фронтальная и задняя кондиционирование воздуха (AC) Динамика рынка тепловых систем
Ключевой драйвер рынка: растущее предпочтение роскоши и комфорта наряду с соблюдением правил выбросов
Растущее потребительское предпочтение роскошных и комфортных функций в пассажирских транспортных средствах является основным драйвером рынка передних и задних тепловых систем переменного тока. В то же время растущие правительственные инициативы, способствующие принятию норм регулирования выбросов, в том числе норм BS-VI, заставляют автопроизводителей интегрировать более эффективные архитектуры управления теплом. Рост располагаемого дохода, растущая урбанизация и растущий спрос на коммерческие транспортные средства способствуют дальнейшему росту рынка, поскольку функции теплового комфорта, которые когда-то были только премиум-классом, становятся стандартными в сегментах транспортных средств среднего класса.
Ключевые ограничения/вызовы: высокая стоимость системы и отсутствие стандартизации
Значительная сдержанность на мировом рынке передних и задних тепловых систем переменного тока - это высокая стоимость, связанная с использованием передовых технологий тепловых систем в сочетании с недостатком стандартизации среди производителей и регионов. Отсутствие осведомленности и нехватка квалифицированной рабочей силы, необходимой для проектирования, установки и обслуживания этих все более сложных тепловых архитектур, создают дополнительные проблемы. Технологические барьеры наряду с сохраняющимся воздействием COVID-19 на производство и операции в цепочке поставок продолжают выступать в качестве сдерживающих факторов роста рынка.
Ключевые возможности рынка: спрос на интегрированные тепловые решения, обусловленный электрификацией
Рост спроса на электромобили в сочетании с увеличением научно-исследовательской деятельности в системах управления теплом создает значительные возможности для игроков рынка. По мере того, как более широкая категория автомобильных тепловых систем вырастет с 49,79 млрд долларов США в 2025 году до 72,60 млрд долларов США к 2035 году, поставщики передних и задних тепловых систем переменного тока имеют хорошие возможности для захвата стоимости с помощью интегрированных тепловых решений для кабины и аккумуляторов, особенно на быстрорастущих рынках электромобилей.
Сфера охвата рынка тепловых систем фронтального и заднего кондиционирования воздуха (AC)
Рынок передних и задних тепловых систем переменного тока сегментирован на основе типа транспортного средства ICE, технологии, типа электромобиля и компонента.
- ByТип транспортного средства ICE
На основе типа транспортного средства ICE мировой рынок тепловых систем переменного и заднего переменного тока сегментирован на легковой автомобиль, легкий коммерческий автомобиль (LCV), грузовик и автобус. Сегмент легковых автомобилей занимает лидирующие позиции на рынке, что обусловлено растущим потребительским спросом на повышенный комфорт салона и растущим стандартным включением двухзонных передних и задних систем климат-контроля в средне-премиальных комплектациях автомобилей по всему миру..
- По технологии
На основе технологии мировой рынок передних и задних тепловых систем переменного тока сегментирован на активное разогревание трансмиссии, EGR, уменьшение тепловой массы двигателя, снижение нагрузки системы HVAC и другие. Технология снижения нагрузки на системы HVAC набирает значительную тягу, поддерживаемая акцентом автопроизводителей на повышение общей энергоэффективности транспортных средств и снижение паразитного энергопотребления систем климат-контроля как на ICE, так и на электрифицированных трансмиссиях.
- Тип электромобиля
На основе типа электромобиля глобальный рынок тепловых систем передней и задней части переменного тока сегментирован на электромобиль с аккумулятором (BEV), гибридный электромобиль (HEV), гибридный электромобиль с подключаемым модулем (PHE), электромобиль с топливными элементами (FCEV) и гибридный автомобиль с 48 В. Сегмент BEV становится ключевой областью роста в этой категории, чему способствует ускоряющийся глобальный сдвиг в сторону полной электрификации и критическая роль тепловых систем в регулировании температуры батареи, комфорта в салоне и общей оптимизации дальности движения автомобиля.
- Компонент
На основе компонента мировой рынок передних и задних тепловых систем переменного тока сегментирован в воздушный фильтр, конденсатор, компрессор, водяной насос, двигатель, теплообменник, блок управления нагревателем, термоэлектрический генератор, электрический компрессор, электрический водяной насос и электродвигатель. Компрессорные и конденсаторные компоненты представляют собой основные элементы как традиционной, так и электрической тепловой архитектуры транспортного средства переменного тока, в то время как электрические компрессорные и электрические подсегменты водяного насоса испытывают ускоренный рост внедрения, напрямую связанный с ростом глобальных объемов производства BEV и HEV.
Фронтальный и задний кондиционер (AC) Региональный анализ рынка тепловых систем
Азиатско-Тихоокеанский регион доминировал на мировом рынке тепловых систем с передним и задним кондиционированием воздуха (AC) и составлял самую большую долю выручки в 48,25% в 2025 году, выступая в качестве объемного двигателя отрасли на фоне крупномасштабного производства автомобилей, плотных сетей поставщиков компонентов и перекрывающегося спроса на автомобили с кондиционерами в Индии, Китае и Юго-Восточной Азии. Daikin, Midea и Gree Electric занимают прочные позиции благодаря масштабному производству компрессоров и тепловых компонентов, в то время как Mitsubishi Electric конкурирует за премиальную эффективность и контролирует интеграцию для OEM-платформ. Региональный рост также определяется ужесточением режимов маркировки энергии и хладагентов, местными производственными стимулами для компрессоров и теплообменников и быстро движущимися цепочками поставок транспортных средств для сборки в городских производственных центрах региона.
Великобритания Front and Rear Air-Conditioning (AC) Thermal Systems Market Insight
Британский рынок передних и задних тепловых систем переменного тока продолжает устойчивый рост, поддерживаемый сохранившимися в Великобритании правилами ЕС по газу F 2015 года с поправками к внутреннему законодательству после Brexit, которые отражают переход хладагента с низким ПГП и непосредственно формируют спецификацию компонентов для систем управления климатом транспортных средств. Растущий спрос на функции комфорта пассажиров, рост производства легких коммерческих автомобилей и растущее внедрение тепловых архитектур электрифицированных транспортных средств усиливают расширение рынка. Растущее сотрудничество между британскими автомобильными научно-исследовательскими центрами и глобальными поставщиками тепловых систем также повышает эффективность компонентов и готовность к соблюдению требований, позиционируя Великобританию в качестве значимого вклада в общий спрос на тепловые системы в Европе.
Германия Front and Rear Air-Conditioning (AC) Тепловые системы
Ожидается, что рынок передних и задних тепловых систем переменного тока Германии зарегистрирует CAGR на уровне 3,9% до 2036 года, чему будет способствовать роль страны в качестве крупнейшей в Европе базы по производству транспортных средств и растущая интеграция высокоэффективных тепловых компонентов в платформы следующего поколения. Приемлемость продукции для компонентов, связанных с переменным током, напрямую определяется требованиями экодизайна ЕС, которые устанавливают минимальные требования к энергоэффективности и информации для оборудования, размещенного на рынке. Отбор хладагентов также ужесточается, поскольку Европейская комиссия ввела запреты с 1 января 2025 года на некоторые однораздельные системы переменного тока в рамках ЕС F-газ, подталкивая OEM-производителей и поставщиков Tier-1 к альтернативам с низким ПГП, таким как R290 для передних и задних тепловых схем. Для выполнения этих мандатов ведущие поставщики ускоряют инвестиции в НИОКР в компоненты, совместимые с природными хладагентами, чтобы в будущем защитить свои портфели тепловых систем перед предстоящими крайними сроками поэтапного отказа.
Американский фронтальный и задний кондиционер (AC) Thermal Systems Market Insight
Спрос на передние и задние тепловые системы переменного тока в Соединенных Штатах будет расти на уровне 4,4% до 2036 года. Политика в отношении хладагентов является прямым дизайнерским ограничением, поскольку поэтапный отказ EPA от ГФУ в соответствии с Законом AIM предусматривает сокращение до 15% от исторического базового уровня к 2036 году, что напрямую влияет на планирование поставок компонентов для охлаждения транспортных средств. Соответствие требованиям к эффективности также меняет спецификации в более широком ландшафте холодильного оборудования на основе хладагента, поскольку переход Министерства энергетики США к более строгому стандарту рейтинга EER2 для нового оборудования, начиная с января 2023 года, повлиял на квалификацию и практику инвентаризации каналов во всей отрасли. Производители компонентов все чаще инвестируют в интеллектуальные, интегрированные в датчики тепловые архитектуры, используя возможности подключения, чтобы предлагать диагностику в режиме реального времени для OEM-производителей и клиентов автопарка.
Азиатско-Тихоокеанский фронт и контркондиционирование воздуха (AC) Thermal Systems Market Insight
Азиатско-тихоокеанский рынок передних и задних тепловых систем переменного тока является основным объемным двигателем отрасли, где впервые проникновение транспортного средства-AC и спрос на компоненты замены пересекаются на быстро расширяющейся производственной базе. Daikin, Midea и Gree занимают сильные позиции благодаря масштабному производству и плотным сетям дистрибьюторов и поставщиков, в то время как Mitsubishi Electric конкурирует за превосходную эффективность и контролирует интеграцию для OEM-платформ. Региональный рост формируется за счет ужесточения режимов маркировки энергии, местных производственных стимулов для компрессоров и быстро движущихся цепочек поставок транспортных средств, при этом Вьетнам и Индонезия становятся все более прибыльными центрами на фоне расширения владения транспортными средствами среднего класса.
Японский рынок систем фронтального и заднего кондиционирования воздуха (AC)
Японский рынок передних и задних тепловых систем переменного тока продолжает демонстрировать устойчивый технологический рост, подкрепленный всемирно признанным лидерством страны в области компрессорной и теплообменной техники через OEM-производителей, таких как Daikin и Mitsubishi Electric, со штаб-квартирой внутри страны. Японская программа по энергоэффективности Top Runner продолжает подталкивать производителей компонентов к постепенному повышению эффективности компрессоров и теплообменников, используемых на платформах HEV, PHEV и FCEV. Продолжение акцента на легкую, энергоэффективную тепловую архитектуру и лидерство Японии в области инноваций гибридных силовых агрегатов еще больше укрепляют последовательный рост рынка, основанный на технологиях.
China Front and Rear Air-Conditioning (AC) (недоступная ссылка)
Ожидается, что выручка китайских тепловых систем передней и задней части переменного тока в Китае увеличится на 6,8% до 2036 года. Политика эффективности и модернизации запасов остается центральным рычагом, при этом национальный стандарт GB 21455-2019 устанавливает минимальные энергетические характеристики и требования к градуированной эффективности, которые влияют на то, какие поставщики компонентов могут претендовать на масштабные OEM-программы. С точки зрения спроса, стимулирование потребления под руководством правительства поддерживает циклы замены, поскольку NDRC объявил в январе 2025 года, что Китай расширит соответствующие категории оборудования в рамках своей программы торговли потребительскими товарами с 8 в 2024 году до 12 в 2025 году, усиливая прорыв для более эффективных тепловых компонентов. Быстрое расширение производства автомобилей на новых источниках энергии и требования к точному охлаждению для передового производства вызывают параллельный рост спроса на ультраэффективные компоненты управления тепловой энергией.
Доля рынка тепловых систем Front and Rear Air-Conditioning (AC)
Передняя и задняя отрасли тепловых систем кондиционирования воздуха (AC) в основном возглавляются хорошо зарекомендовавшими себя компаниями, в том числе:
- DAIKIN INDUSTRIES, Ltd.
- Carrier Global Corporation (США)
- Haier Group Corporation (Китай)
- Johnson Controls - Hitachi Air Conditioning Company (Япония)
- Lennox International Inc. (США)
- LG Electronics Inc. (Южная Корея)
- Midea Group Co., Ltd. (Китай)
- Mitsubishi Electric Corporation (Япония)
- Panasonic Corporation (Япония)
- Samsung Electronics Co., Ltd. (Южная Корея)
- ALFA LAVAL AB (Швеция)
- Electrolux AB (Швеция)
- Trane Technologies plc (Ирландия)
- Whirlpool Corporation (США)
- Voltas Limited (Индия)
- Gree Electric Appliances Inc. (Китай)
- Toshiba Carrier Corporation (Япония)
- Fujitsu General Limited (Япония)
- Blue Star Limited (Индия)
- Производственная компания Rheem (США)
Последние разработки на рынке фронтальных и задних тепловых систем (AC)
- В апреле 2026 года MAHLE сообщила в своих ежегодных финансовых отчетах за 2025 год, что она обеспечила новые заказы OEM, представляющие собой средние годовые продажи в размере 1,9 млрд евро. Модули теплового управления компании, которые функционируют как тепловой насос и охладитель, предназначены для увеличения дальности движения электромобилей до 20% за счет оптимизации тепловых нагрузок кабины и батареи. Это надежное поступление заказов подчеркивает сохраняющийся глобальный спрос на его интегрированный портфель компонентов для управления температурой и переменным током на пассажирских и электрифицированных платформах транспортных средств.
- В феврале 2026 года Hanon Systems объявила о своих финансовых результатах за весь 2025 год, сообщив о годовой выручке в размере 10,88 трлн вон, что представляет собой рост на 8,9% в годовом исчислении. Являясь недавно интегрированной дочерней компанией Hankook & Company Group, ведущий мировой поставщик автомобильного теплового управления отметил, что продажи электрифицированных автомобилей (BEV / HEV / EREV) составили 28% от общей выручки 2025 года. Компания продолжала диверсифицировать свою клиентскую базу OEM в Азии и поддерживала технологическое лидерство на платформах управления температурой ICE и EV, включая HVAC, охлаждение трансмиссии и линейки компрессоров.
- В сентябре 2025 года Valeo продемонстрировала свой полный портфель электрификации и теплового комфорта на IAA Mobility 2025 в Мюнхене, позиционируя передние и задние тепловые системы переменного тока в качестве основного столпа своей стратегии по улучшению благосостояния пассажиров. По итогам этой выставки Valeo обнародовала финансовые результаты за 3 квартал 2025 года, сообщив об общих продажах в размере 4 997 миллионов евро, что на 3,5% больше по сравнению с аналогичным показателем, при этом продажи оригинального оборудования выросли на 3,7%. Этот финансовый импульс, наряду с рекордными объемами заказов на тепловые системы, укрепляет позиции Valeo как ведущего мирового поставщика автомобильных решений для управления тепловой энергией.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











