


Сегментация мирового рынка стеклянных интерпозеров по типу продукции (2D стеклянные интерпозеры, 2.5D стеклянные интерпозеры и 3D стеклянные интерпозеры), размеру пластины (
Каков размер рынка стеклянных интерпозиторов и темпы роста
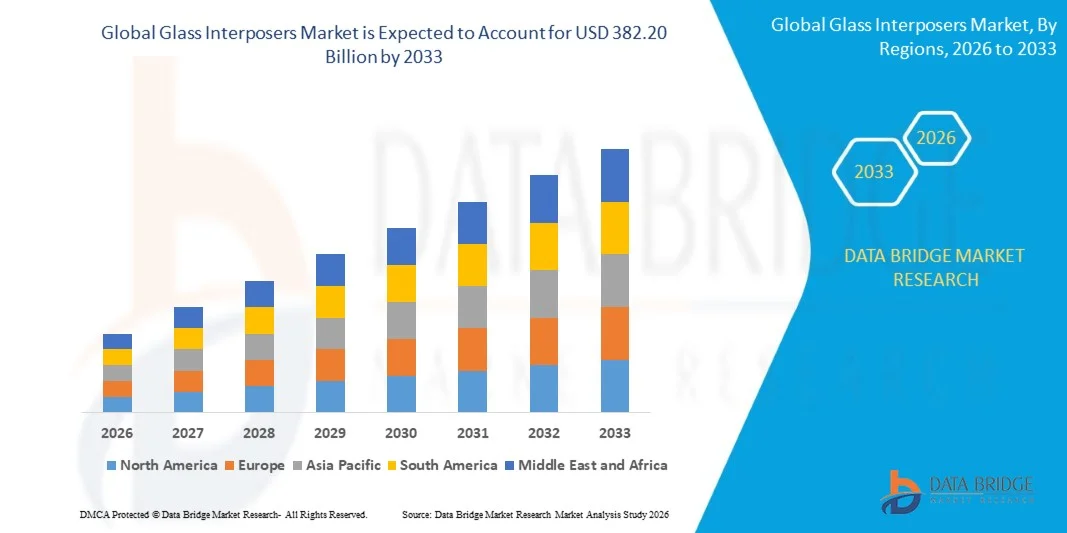
- По данным Data Bridge Market Research Analysis Объем мирового рынка стеклянных интерпозиторов оценивается в146,54 млн долларов США в 2025 годуОжидается, что он достигнет382,20 млн долларов США к 2033 году, вCAGR 12,73%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовых технологий полупроводниковой упаковки, включая интеграцию 2.5D и 3D, которые требуют высокопроизводительных интерпозиторов для поддержки повышенной плотности чиплетов, улучшенной целостности сигнала и эффективного управления температурой.
- Кроме того, спрос на миниатюрную, высокоскоростную бытовую электронику, автомобильную электронику и телекоммуникационные устройства ускоряет поглощение стеклянных интерпозиторов. Компании все чаще используют стеклянные подложки для создания компактных форм-факторов, высокочастотной работы и гетерогенной интеграции, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):146,54 млн. долларов США
- Ожидаемая рыночная стоимость (2033):$382,20 млн.
- Прогноз CAGR (2026–2033):12.73%
Каковы основные выводы рынка стеклянных интерпозиторов
- Стеклянные интерпозиторы, обеспечивающие жесткие высокопроизводительные подложки для полупроводниковой упаковки, становятся критически важными компонентами в памяти следующего поколения с высокой пропускной способностью, процессорах ИИ и радиочастотных устройствах из-за их низкой диэлектрической потери, стабильности размеров и превосходной целостности сигнала.
- Растущий спрос на стеклянные помехи в первую очередь обусловлен широким распространениемвысокопроизводительныйвычислительные сети 5G/6G,электрический автомобильи миниатюрные потребительские устройства. Растущие инвестиции в полупроводниковые исследования и разработки и производственную инфраструктуру еще больше поддерживают расширение рынка, предоставляя инновационные упаковочные решения, повышающие производительность и надежность устройств.
- Азиатско-Тихоокеанский регион доминирует на рынке стеклянных интерпозиторов с долей 52,8%В 2025 году благодаря быстрому внедрению передовой полупроводниковой упаковки, расширению производства бытовой электроники и сильному присутствию центров производства полупроводников
- Ожидается, что в течение прогнозируемого периода Северная Америка станет самым быстрорастущим регионом на рынке стеклокомпонентов из-за высокого спроса на передовую полупроводниковую упаковку в центрах обработки данных, телекоммуникациях и бытовой электронике.
- 300-мм сегмент доминировал на рынке с долей рынка 60,6% в 2025 году, благодаря своей способности поддерживать более высокую плотность межсоединений, улучшенные тепловые характеристики и пригодность для передовых полупроводниковых приложений. Ведущие производители полупроводников отдают предпочтение 300-мм пластинам для объемного производства высокопроизводительных чипов, используемых в ЦОДах и бытовой электронике
Сфера охвата и сегментация рынка стеклянных интерференторов
|
Атрибуты |
Стеклянные интерпозиторы Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции на рынке стеклянных интерпозиторов
«Растущее внедрение решений для упаковки 2,5D и 3D»
- Основной тенденцией на рынке стеклокомпонентов является растущее внедрение технологий 2,5D и 3D упаковки, обусловленное спросом на более производительные, миниатюрные и энергоэффективные полупроводниковые устройства. Эти упаковочные решения позволяют повысить плотность межсоединений, улучшить целостность сигнала и улучшить управление температурой, поддерживая меняющиеся требования передовых вычислений и высококачественной электроники.
- Например, TSMC использует стеклянные интерпозиторы в своей технологии CoWoS (Chip-on-Wafer-on-Substrate) для интеграции памяти с высокой пропускной способностью с логическими чипами, обеспечивая эффективную 2,5D и 3D-упаковку для приложений ИИ и HPC. Такое принятие подчеркивает роль стеклянных интерпозиторов в улучшении производительности устройства, обеспечивая при этом компактные форм-факторы.
- Растущее проникновение высокопроизводительных вычислительных систем (HPC), включая графические процессоры и ускорители искусственного интеллекта, обуславливает необходимость в надежных решениях для взаимодействия, которые поддерживают плотные взаимосвязи. Стеклянные интерпозиторы являются предпочтительными из-за их превосходных электрических свойств и стабильности размеров при тепловом напряжении.
- Приложения потребительской электроники, включая смартфоны и носимые устройства, интегрируют передовые упаковочные решения для достижения компактных конструкций без ущерба для скорости и эффективности. Эта тенденция усиливает стеклянные интерпозиторы в качестве опоры миниатюрной электроники следующего поколения.
- Автомобильный сектор внедряет передовую полупроводниковую упаковку для поддержки автономного вождения, систем ADAS и информационно-развлекательных платформ. Стеклянные интерпозиторы обеспечивают высокую точность сигнала и рассеивание тепла, необходимые для чипов автомобильного класса, работающих в сложных условиях.
- На рынке наблюдается рост инвестиций в исследования упаковки на уровне пластин и сотрудничество между полупроводниковыми компаниями для повышения производительности интерпостера. Эти инициативы усиливают внедрение стеклянных интерпозиторов в качестве важнейших компонентов для современных электронных систем.
Стеклянные интерпозиторы Динамика рынка
водитель
«Увеличение спроса на высокопроизводительные и миниатюрные полупроводниковые устройства»
- Растущая сложность полупроводниковых устройств и стремление к более высокой вычислительной мощности стимулируют спрос на стеклянные интерпозиторы, которые поддерживают плотные взаимосвязи и эффективное управление температурой. Эти интерпозиторы позволяют дизайнерам интегрировать несколько чиплетов или памяти в одном пакете, сохраняя при этом производительность.
- Например, такие компании, как AMD, используют стеклянные интерпозиторы в своих модулях памяти с высокой пропускной способностью для процессоров Radeon и EPYC для повышения энергоэффективности и более быстрой передачи данных. Это демонстрирует критическую роль стеклянных интерпозиторов в создании высокопроизводительных вычислительных решений.
- Растущее внедрение ИИ, HPC и сетевых систем увеличивает потребность в упаковочных решениях, которые могут обрабатывать высокоскоростные сигналы с минимальными помехами. Стеклянные интерпозиторы обеспечивают низкую диэлектрическую потерю и механическую стабильность, что делает их идеальными для таких применений.
- Тенденции миниатюризации в потребительской электронике и IoT-устройствах требуют межпозвоночных технологий, которые занимают меньше места, предлагая высокую интеграционную способность. Стеклянные интерпозиторы все более предпочтительны из-за их тонких возможностей маршрутизации шага и преимуществ форм-фактора.
- Акцент на энергоэффективной конструкции полупроводников усиливает спрос на интерпонеры, которые минимизируют потерю мощности и повышают тепловые характеристики. Эта тенденция ускоряет внедрение во многих отраслях промышленности и затвердевающих стеклянных интерпозиторов в качестве ключевого фактора современной электроники.
Сдержанность/вызов
«Высокие производственные затраты и сложные производственные процессы»
- Рынок стеклянных интерпосторов сталкивается с ограничениями из-за высокой стоимости сырья и высокоточных процессов изготовления, необходимых для производства высококачественных интерпосторов. Эти факторы ограничивают широкое распространение и увеличивают сложность производства для производителей.
- Например, такие компании, как IBM и TSMC, полагаются на передовые методы литографии, истончения и склеивания для изготовления стеклянных интерпозиторов для своих высокопроизводительных пакетов. Эти процессы являются капиталоемкими и требуют значительного опыта, что увеличивает общие производственные затраты.
- Поддержание точности размеров и низкой деформации во время изготовления интерпостера требует специализированного оборудования и строгих стандартов контроля качества. Эти производственные сложности расширяют сроки производства и повышают затраты по всей цепочке поставок.
- Зависимость от высококвалифицированной рабочей силы и чистых помещений также способствует операционным проблемам. Производители должны сбалансировать стоимость, урожайность и производительность для удовлетворения растущего спроса в отрасли.
- Масштабирование производства для размещения крупномасштабных приложений при обеспечении надежности и конкурентных цен остается серьезной проблемой. Эти ограничения подчеркивают необходимость оптимизации процессов и технологических инноваций для поддержки более широкого роста рынка.
Как сегментируется рынок стеклянных интерпозиторов
Рынок сегментирован на основе размера пластин, применения, технологии субстрата и промышленности конечного использования.
• По размерам Wafer
Исходя из размера пластины, рынок стеклянных интерпозиторов сегментирован на менее чем 200 мм, 200 мм, 300 мм и другие. Сегмент 300 мм доминировал на рынке с самой большой долей выручки в 60,6% в 2025 году, что обусловлено его способностью поддерживать более высокую плотность соединений, улучшенные тепловые характеристики и пригодность для передовых полупроводниковых приложений. Ведущие производители полупроводников отдают предпочтение 300-мм пластинам для объемного производства высокопроизводительных чипов, используемых в ЦОДах и бытовой электронике. Популярность сегмента также подкрепляется растущей интеграцией гетерогенных систем на одной подложке, что позволяет создавать сложные многомерные конструкции и эффективную упаковку.
Ожидается, что сегмент 200 мм станет свидетелем самого быстрого роста с 2026 по 2033 год, чему способствует его внедрение в полупроводниковые приложения среднего класса и экономически эффективное производство нишевой электроники. Небольшие производители и специализированные приложения часто предпочитают 200 мм пластины для упаковочных решений, где гибкость и снижение производственных затрат имеют решающее значение. Его рост поддерживается растущим спросом на автомобильные и IoT-устройства, где достаточна умеренная плотность соединений, а сроки быстрого развертывания являются приоритетными.
• Подача заявки
На основе применения рынок стеклянных интерпозиторов сегментирован на 3D-упаковку, 2,5D-упаковку, вентиляционную упаковку и другие. Сегмент упаковки 2.5D доминировал на рынке с самой большой долей выручки в 2025 году, что обусловлено его способностью интегрировать несколько высокопроизводительных матриц на одном интерпостере, уменьшая задержку и улучшая целостность сигнала. Ведущие полупроводниковые компании используют 2,5D-упаковку для повышения производительности в графических процессорах, FPGA и сетевых чипах, которые требуют высокой пропускной способности и низкого энергопотребления. Сегмент выигрывает от растущего внедрения гетерогенной интеграции и передовых методов упаковки в облачных вычислениях и рабочих нагрузках ИИ.
Ожидается, что сегмент упаковки для вентиляторов будет наблюдать самый быстрый рост с 2026 по 2033 год, чему способствуют его тонкий форм-фактор, улучшенные тепловые характеристики и пригодность для мобильных и потребительских электронных приложений. Компании, разрабатывающие мобильные процессоры высокой плотности и носимые устройства, все чаще используют вентиляционную упаковку для удовлетворения потребностей в миниатюризации и производительности. Его рост также поддерживается инновациями в литьевых соединениях и технологиях перераспределения слоев, что обеспечивает эффективное и масштабируемое производство для различных применений.
• По субстратной технологии
На основе технологии субстрата рынок стеклянных интерпозиторов сегментирован на сквозные стеклянные (TGV), слой перераспределения (RDL)-первый/последний, упаковку на уровне стеклянных панелей (PLP) и другие. Сегмент TGV доминировал на рынке с самой большой долей дохода в 2025 году, что обусловлено его превосходными электрическими характеристиками, высокочастотной поддержкой и способностью уменьшать паразитные соединения. Интерпозиторы на основе TGV широко предпочтительны в высокопроизводительных вычислениях, искусственном интеллекте и телекоммуникационном оборудовании, требующих высокоскоростной передачи сигналов и тепловой надежности. Сегмент также поддерживается растущими инвестициями ведущих производителей полупроводников в разработку передовых упаковочных решений с поддержкой TGV.
Ожидается, что в сегменте RDL-first/last будет наблюдаться самый быстрый рост с 2026 по 2033 год, чему способствуют его экономичность, гибкость в дизайне и совместимость с упаковкой на уровне пластин. Такие компании, как ASE Technology, все чаще используют подходы RDL-first/last для оптимизации производительности в автомобильной и бытовой электронике. Растущий спрос на тонкодисперсные соединения и многочиповую интеграцию способствует быстрому внедрению этой технологии на различных платформах полупроводниковой упаковки.
• Индустрия конечного использования
На основе индустрии конечного использования рынок стеклянных интерпозиторов сегментирован на потребительскую электронику, телекоммуникации, автомобильную, оборонную и аэрокосмическую, здравоохранение и другие. Сегмент потребительской электроники доминировал на рынке с самой большой долей доходов в 2025 году, чему способствовало широкое распространение смартфонов, планшетов, носимых устройств и игровых устройств, требующих высокопроизводительной упаковки чипов. Ведущие производители электроники вкладывают значительные средства в решения для стеклянных интерпосторов, чтобы обеспечить компактные, высокоскоростные и энергоэффективные конструкции для устройств следующего поколения. Доминирование сегмента еще больше усиливается быстрыми инновационными циклами и растущим спросом на высокоширотную память и процессоры в портативной электронике.
Ожидается, что автомобильный сегмент станет свидетелем самого быстрого роста с 2026 по 2033 год, чему способствует растущее внедрение передовых систем помощи водителю (ADAS), электромобилей и информационно-развлекательных систем. Такие компании, как NXP Semiconductors и Infineon, инвестируют в решения для стеклянных интерпосторов для повышения надежности, управления температурой и плотности интеграции в автомобильной электронике. Ожидается, что растущее внимание к электрификации транспортных средств, умной мобильности и технологиям автономного вождения будет поддерживать высокий спрос на высокопроизводительные вставки в этом секторе.
В каком регионе находится наибольшая доля рынка стеклокомпонентов
- Азиатско-Тихоокеанский регион доминировал на рынке стеклокомпонентов с самой большой долей выручки в 52,8% в 2025 году, что обусловлено быстрым внедрением передовой полупроводниковой упаковки, расширением производства потребительской электроники и сильным присутствием центров производства полупроводников.
- Экономически эффективная производственная экосистема региона, растущие инвестиции в высокопроизводительные вычисления и увеличение экспорта полупроводниковых компонентов ускоряют расширение рынка.
- Наличие квалифицированной рабочей силы, государственные стимулы для электроники и полупроводниковой промышленности, а также растущая индустриализация в развивающихся странах еще больше повышают спрос на стеклопоставщики в таких приложениях, как 2,5D и 3D-упаковка.
China Glass Interposers Market Insight (недоступная ссылка)
В 2025 году Китай занимал самую большую долю на рынке стеклокомпонентов в Азиатско-Тихоокеанском регионе благодаря лидерству в производстве полупроводников и растущим производственным возможностям. Страна получает значительную государственную поддержку, сильную промышленную инфраструктуру и активные инвестиции в исследования и разработки в области передовых упаковочных технологий. Рост внутреннего потребления потребительской электроники, растущее внедрение высокопроизводительных вычислительных систем и ориентированное на экспорт производство полупроводников являются основными драйверами роста.
Индия Glass Interposers Market Insight
Индия является свидетелем самого быстрого роста в Азиатско-Тихоокеанском регионе, подпитываемого расширением производства полупроводников, ростом инвестиций в кластеры производства электроники и правительственными инициативами по содействию самообеспечению в цепочках поставок полупроводников. Такие инициативы, как схема стимулирования производства (PLI) и растущее внимание к экспорту электроники, усиливают спрос на стеклянные интерпосторы. Растущее внедрение автомобильной электроники, потребительских устройств и телекоммуникационной инфраструктуры еще больше ускоряет рост рынка.
Европейские стеклоинтерфейсеры Market Insight
Европейский рынок стеклокомпонентов неуклонно растет, чему способствует высокий спрос на передовую упаковку в автомобильных, телекоммуникационных и высокопроизводительных вычислительных приложениях. В регионе особое внимание уделяется высоким стандартам качества, соблюдению экологических норм и точному производству, особенно в Германии, Франции и Нидерландах. Растущие инвестиции в полупроводниковые исследования и разработки, сотрудничество между университетами и технологическими компаниями, а также растущее внимание к миниатюризации и высокоскоростным устройствам способствуют расширению рынка.
Германия Glass Interposers Market Insight
Рынок Германии обусловлен его лидерством в автомобильной электронике, точном производстве полупроводников и высокопроизводительных вычислительных решениях. Сильная инфраструктура исследований и разработок, партнерские отношения между академическими учреждениями и производителями полупроводников, а также фокус на приложениях Industry 4.0 способствуют непрерывным инновациям в технологиях стеклянных интерпосторов. Спрос особенно высок в автомобильной, оборонной и промышленной электронике.
Великобритания Glass Interposers Market Insight
Рынок Великобритании поддерживается созданной экосистемой полупроводникового дизайна, уделяя все больше внимания производству высококачественной электроники и инвестициям в исследования и разработки для передовых упаковочных решений. Растущие усилия по укреплению отечественных полупроводниковых возможностей, сотрудничество между университетами и технологическими фирмами, а также растущее внедрение 2,5D и 3D упаковочных приложений способствуют росту рынка.
Стеклянные интерпозиторы Северной Америки Market Insight
Прогнозируется, что Северная Америка будет расти самыми быстрыми темпами с 2026 по 2033 год, что обусловлено высоким спросом на передовую полупроводниковую упаковку в центрах обработки данных, телекоммуникациях и бытовой электронике. Инвестиции в ИИ, HPC (высокопроизводительные вычисления) и электромобили повышают спрос на интерпозиторы высокой плотности. Регион также выигрывает от сокращения производства полупроводников, стратегического сотрудничества между баснословными и литейными компаниями и сильной государственной поддержки развития полупроводниковых технологий.
Американские стеклянные интерпозиторы Market Insight
На долю США приходится наибольшая доля в Северной Америке в 2025 году, подкрепленная передовой полупроводниковой экосистемой, мощными возможностями исследований и разработок и значительными инвестициями в проектирование и производство чипов. Основное внимание в стране уделяется инновациям, внедрению упаковки 2.5D/3D и росту потребительской электроники, центров обработки данных и автомобильной электроники. Присутствие крупных полупроводниковых компаний и устоявшихся цепочек поставок еще больше укрепляют позиции США на рынке.
Какие компании находятся на рынке стеклянных интерференторов
Индустрия стеклокомпонентов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- TSMC(Тайвань)
- Corning Incorporated(США)
- AGC Inc.(Япония)
- Samtec (США)
- Dai Nippon Printing Co., Ltd. (Япония)
- Семинар фотоники (Литва)
- SCHOTT AG(Германия)
- Nippon Electric Glass (Япония)
- PLANOPTIK AG (Германия)
- Triton Microtechnologies, Inc. (США)
- RENA (Швейцария)
- 3DGS (США)
- Murata Manufacturing Co., Ltd.(Япония)
- TECNISCO, LTD.
- Kiso Micro Co., Ltd. (Япония)
Каковы последние события на рынке стеклянных интерференторов
- В феврале 2026 года крупные полупроводниковые игроки Intel и Samsung официально объявили о стратегическом повороте в сторону стеклянных подложек для передовой упаковки ИИ, ознаменовав критический переход материала от органических подложек смолы к жестким, ультраплоским стеклянным архитектурам, способным поддерживать массивные чиплетные массивы, необходимые для ИИ следующего поколения и высокопроизводительных вычислительных приложений. Этот переход подчеркивает роль стеклянных посредников в обеспечении улучшенного управления теплом и превосходной производительности межсоединений в чипах центров обработки данных ИИ, что потенциально ускоряет внедрение решений стеклянных интерпосторов на рынках предприятий и облачной инфраструктуры.
- В январе 2025 года AGC Inc. представила ультратонкую стеклянную подложку объемом 30 мкм со встроенными пассивными компонентами, предназначенными для упаковки на уровне вентилятора и чиплетов, улучшения форм-фактора, производительности сигнала и управления температурой для следующего поколения дополненной реальности / смешанной реальности (AR / MR) и потребительских устройств. Это нововведение укрепляет жизнеспособность стеклянных интерпозиторов в компактных, высокоплотных приложениях, повышая их конкурентоспособность по сравнению с традиционными субстратными материалами на рынках мобильной и носимой электроники.
- В сентябре 2024 года Corning представила свой EXTREME ULE Glass, ультранизкий материал расширения следующего поколения, предназначенный для передового производства микрочипов, включая литографию EUV и высокопроизводительное производство полупроводников, поддерживая большую стабильность размеров при тепловом напряжении. Обеспечивая более точные и надежные слои интерпостера, эта разработка материала помогает решать проблемы с деформацией и целостностью сигнала, усиливая привлекательность стеклянных интерпосторов в передовых упаковочных решениях.
- В августе 2024 года SCHOTT AG запустила состав стекла с низкой потерей с диэлектрической константой εr = 4.0 и сверхнизким тангенсом потерь (tan δ = 0,0021 при 10 ГГц), продемонстрированный на SEMICON Taiwan и предназначенный для высокочастотных приложений, таких как 5G / 6G, RF и высокоскоростные цифровые домены, где поддержание целостности сигнала имеет решающее значение. Этот прорывный материал значительно повышает высокочастотные характеристики стеклянных интерпозиторов, расширяя их применимость в сегментах беспроводной и телекоммуникационной упаковки.
- В 2024 году Nippon Electric Glass представила стеклянные подложки нового поколения TGV для усовершенствованной упаковки, предназначенные для поддержки сквозных стекол (TGV) с лучшей технологичностью и готовностью к упаковке на уровне панелей. Эта разработка сигнализирует о готовности к производству стеклянных интерпосторов большего формата, поддерживая высокоплотную, высокопроизводительную упаковку и ускоряя коммерциализацию стеклянных основных подложек на гетерогенных интеграционных платформах.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











