


Глобальная сегментация рынка субстратов, усиленных стеклом, по типу (ламинаты из оспенного стекла (тип FR-4), ламинаты из смолы BT, полиимидные стеклянные ламинаты и другие), по классу стеклянной ткани (E-Glass, Low-Dk Glass, Low-CTE Glass (T-Glass) и другие), по приложению (подстраты из пакета IC, высокоскоростные печатные платы, модули силовой электроники, платы RF & Antenna и другие), по конечному пользователю (потребительская электроника, центры обработки данных и вычисления, автомобильная, телекоммуникационная, промышленная и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка субстратов и темпы роста
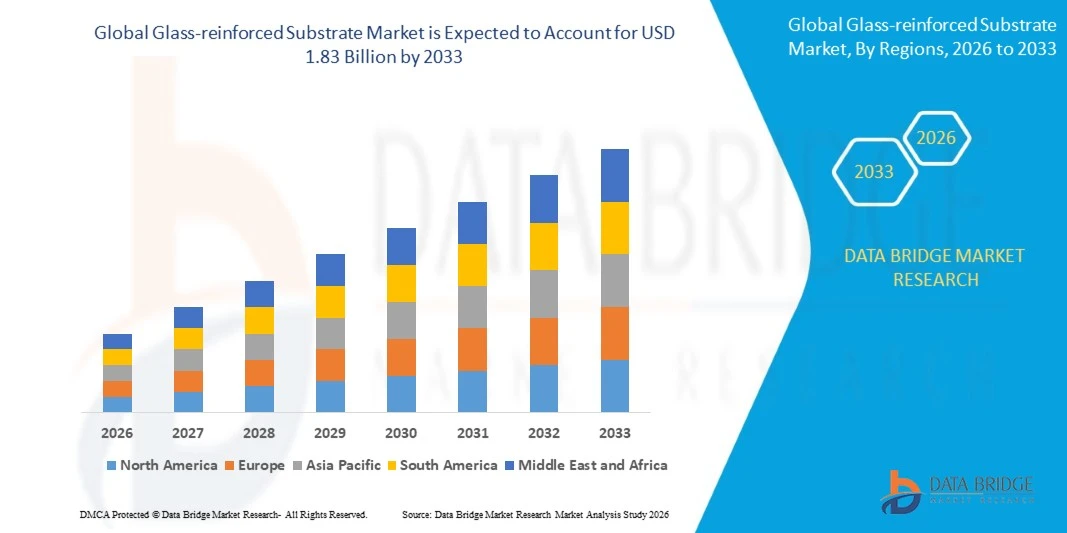
- Согласно анализу Data Bridge Market Research, рынок субстратов, армированных стеклом, был оценен как$1,35 млрд в 2025 годуи, по прогнозам, достигнет$1,83 млрд к 2033 годуРастущий в aCAGR 3,90% с 2026 по 2033 год.
- Рынок испытывает устойчивый рост, обусловленный растущим спросом на размерно стабильные, термически надежные ламинаты, используемые в подложках пакетов IC, высокоскоростных печатных платах и силовой электронике, а также растущим развертыванием серверов ИИ, сетевого оборудования центров обработки данных и автомобильной электроники.
- Растущая сложность полупроводниковых упаковок, большие площади подложек, более высокое количество слоев и переход к низкодиэлектрической и низкотемпературной стеклоукреплению поддерживают внедрение на рынок. Подложки, армированные стеклом, наносятся черезполупроводниковая упаковка, печатные платыиСерверы AI, предлагая механическую прочность, термостойкость и электрическую изоляцию, необходимую для электронных систем следующего поколения.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $1,35 млрд
- Ожидаемая рыночная стоимость (2033): 1,83 млрд долларов США
- Прогноз CAGR (2026–2033): 3,90%
- Ведущий регион в 2025 году: Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион: Северная Америка
Каковы основные выводы рынка субстратов, усиленных стеклом
- Азиатско-Тихоокеанский регион доминировал на рынке субстратов со стеклянной армированной подложкой с самой большой долей выручки в 62,42% в 2025 году, чему способствовала концентрация печатных плат, медно-облицованного ламината и производства субстратов IC в Китае, Тайване, Японии и Южной Корее, а также присутствие ведущих производителей стеклянной ткани и ламината.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом с CAGR 5,30% с 2026 по 2033 год, чему способствуют растущие инвестиции в отечественную полупроводниковую упаковку, сборку серверов ИИ и передовую емкость печатных плат.
- Сегмент эпоксидных стеклянных ламинатов (тип FR-4) возглавил категорию типов с долей 54,81% в 2025 году, что подтверждается его сбалансированной стоимостью, прочностью и изоляционными свойствами на жестких печатных платах.
- Стеклянные ламинаты BT являются самым быстрорастущим сегментом типа, который, по прогнозам, будет регистрировать CAGR 5,60% с 2026 по 2033 год, что поддерживается его низким тепловым расширением и термостойкостью в памяти и логических пакетных подложках.
- Сегмент электронного стекла лидировал в категории стеклянных тканей с долей 63,23% в 2025 году, чему способствовала его низкая стоимость и широкое использование в стандартных ламинатах.
- Высокоскоростной сегмент pcbs возглавил категорию приложений с долей 39,78% в 2025 году, поддерживаемую объемом серверных, коммутационных и сетевых плат.
- Подложки IC-пакета являются самым быстрорастущим сегментом приложений, прогнозируемым для регистрации CAGR в 6,90% с 2026 по 2033 год, что обусловлено увеличением размера подложки и количества слоев в ускорителе AI и пакетах памяти.
Сфера охвата и сегментация рынка субстратов, усиленных стеклом
|
Атрибуты |
Стеклянная подложка Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Какова ключевая тенденция на рынке субстратов, усиленных стеклом
- Стеклянные армированные подложки переходят от товарных ламинатов FR-4 к инженерным высокопроизводительным материалам, в которых стекольная ткань, химия смолы и конструкция ламината настроены для контроля деформации, целостности сигнала и тепловой надежности в упаковках и платах класса AI.
- Например, в феврале 2026 года, по данным DIGITIMES, Nittobo планирует запустить T-стеклянную ткань следующего поколения в 2028 году, отражая переход к усовершенствованной армированию стекла с низким CTE для более крупных и более сложных упаковочных подложек.
- Производители субстрата и ламината являются квалифицированными альтернативными источниками стеклянной ткани и смешанными конструкциями, включая частичную замену премиальных слоев стандартным стеклом, чтобы облегчить давление подачи при сохранении надежности упаковки.
- Например, в январе 2026 года, по данным TVBS News, тайваньский Unimicron сообщил о выручке за январь в размере 321 миллиона долларов США, что на 34,5% больше, чем в прошлом году, при этом использование мощностей превысило 90%, что подчеркивает, как передовой спрос на субстраты для упаковки вытягивает высококачественные стеклоукрепленные материалы через цепочку поставок.
- Вертикальная координация между поставщиками стекольной ткани, производителями ламината и производителями субстратов, включая долгосрочные контракты на поставку, становится определяющей чертой рынка.
- Поскольку ускорители искусственного интеллекта, сетевой кремний и автомобильная электроника продолжают увеличивать размер упаковки и сложность платы, ожидается, что армированные стеклом подложки останутся структурной основой электронных соединений, причем рост будет сосредоточен в низко-CTE и низко-Dk классах.
Каковы ключевые драйверы рынка субстратов, усиленных стеклом
- Быстрое создание серверов ИИ и инфраструктуры центров обработки данных значительно увеличило спрос на большие, высокослойные пакетные подложки и высокоскоростные платы, которые зависят от армированных стеклом ламинатов для стабильности размеров и электрических характеристик.
- Например, в январе 2026 года, по данным TVBS News, Unimicron увеличила капитальные расходы на 2026 год с 25 млрд до более 34 млрд новозеландских долларов, причем примерно 70% было направлено на расширение субстрата ABF для поддержки передовых упаковочных платформ, что подчеркивает масштаб инвестиций в емкость субстрата.
- Растущее содержание электроники в транспортных средствах, расширение 5G и высокоскоростного сетевого оборудования, а также продолжающееся производство потребительских устройств обеспечивают стабильную базу спроса на основные ламинаты на основе FR-4 и BT.
- Например, в августе 2026 года, по данным Nikkei Asia, Nittobo отчиталась за апрель-июнь 2026 года о выручке в размере 34,0 млрд иен, что на 21% больше, чем в прошлом году, при этом чистая прибыль выросла на 84% до 5,7 млрд иен, и обязалась выделить 80 млрд иен (550 млн долларов США) на расширение производства полупроводниковых материалов в Японии и Тайване.
- Размеры платы, количество слоев и тепловые нагрузки увеличивают содержание армированного стеклом материала на устройство, поддерживая рост стоимости даже там, где объемы единицы созревают.
Какие факторы препятствуют росту рынка субстратов, усиленных стеклом
- Поставки премиальной низкотемпературной стеклянной ткани сосредоточены среди очень небольшого числа производителей, а квалификация новых поставщиков требует длительного тестирования, которое может ограничить увеличение емкости и создать риск распределения для производителей субстратов и ламинатов.
- Например, в феврале 2026 года, по данным Heise Online, Nittobo, как сообщается, занимала около 90% сегмента полупроводниковой стекловолоконной ткани, а сотрудники Apple, как сообщается, ездили в Японию осенью 2025 года, чтобы обеспечить квоты поставок, подчеркивая степень концентрации поставок.
- Добавления емкости в стеклянной ткани, смоле и медном ламинате занимают несколько кварталов, создавая периоды дефицита, которые повышают затраты на вход и продлевают время свинца для производителей.
- Например, в июне 2026 года, по данным Macworld (со ссылкой на Nikkei), ожидается, что новая емкость стеклоткани Nittobo будет готова только к концу 2027 года, что продлит герметичность поставок для производителей микросхем и их клиентов.
- Волатильность цен, циклический спрос на потребительскую электронику и конкуренция со стороны новых технологий производства стеклянных ядер и альтернативных субстратов могут добавить неопределенности к долгосрочным инвестиционным решениям, особенно для производителей, ориентированных на стандартные сорта ламинатов.
- Требования к окружающей среде и энергоемкости при плавлении стекловолокна и обработке смолы также добавляют соответствие и давление затрат по всей цепочке создания стоимости.
Как сегментируется рынок субстратов, усиленных стеклом
Рынок субстратов, армированных стеклом, сегментирован на основе типа, класса стеклянной ткани, применения и конечного пользователя.
- По типу
В зависимости от типа, рынок субстратов, армированных стеклом, сегментирован на эпоксидные стеклянные ламинаты (тип FR-4), ламинаты из смолы BT, полиимидные стеклянные ламинаты и другие. Сегмент эпоксидных стеклянных ламинатов доминировал на рынке с долей 54,81% в 2025 году, чему способствовал благоприятный баланс стоимости, механической прочности и электрической изоляции. Материалы типа FR-4 остаются рабочей лошадкой для жестких печатных плат в потребительской электронике, промышленном оборудовании и телекоммуникациях. Зрелые цепочки поставок, широкая совместимость процессов и широкая доступность от производителей ламината продолжают поддерживать спрос.
Сегмент ламинатов из смолы BT, по прогнозам, будет регистрировать самый быстрый рост при CAGR 5,60% с 2026 по 2033 год, что обусловлено его низким тепловым расширением и высокой термостойкостью в подложках памяти и логических пакетах. Спрос поддерживается растущим использованием субстратов на основе BT в мобильных процессорах, модулях памяти и радиочастотных пакетах. Расширение емкости полупроводниковой упаковки в Азиатско-Тихоокеанском регионе и растущие требования к тонколинейным, устойчивым к деформации субстратам еще больше усиливают внедрение.
- Стеклянная одежда
На основе класса стеклянной ткани рынок субстрата с армированным стеклом сегментирован на E-стекло, низко-Dk стекло, низко-CTE стекло (T-стекло) и другие. Сегмент электронного стекла доминировал на рынке с долей 63,23% в 2025 году, чему способствовало его широкое использование в стандартных ламинатах и его конкурентоспособная стоимость. Электронная стеклянная ткань обеспечивает адекватные электрические и механические характеристики для большинства основных плат, а большая диверсифицированная база поставщиков обеспечивает стабильную доступность для приложений большого объема.
Сегмент стекла с низким CTE (T-стекла), по прогнозам, зарегистрирует самый быстрый рост в CAGR на 7,40% с 2026 по 2033 год, что обусловлено его способностью контролировать деформацию в больших, высокослойных подложках AI и высокопроизводительных вычислительных пакетах. Ограниченное квалифицированное предложение и высокий спрос со стороны передовых клиентов по упаковке поддерживают премиальные цены, в то время как ожидается, что новые мощности и квалификация дополнительных поставщиков стеклянной ткани расширят доступность в течение прогнозируемого периода.
- С помощью приложения
На основе применения рынок подложек, армированных стеклом, сегментирован на подложки IC-пакетов, высокоскоростные печатные платы, модули силовой электроники, радиочастотные и антенные платы и другие. Сегмент высокоскоростных печатных плат доминировал в категории приложений с долей 39,78% в 2025 году, поддерживаемый объемом серверных, коммутационных и сетевых плат, которые полагаются на армированные стеклом ламинаты. Повышение скорости сигнала и количество слоев платы увеличивают важность стабильных диэлектрических свойств и контроля размеров.
Сегмент подложек IC-пакетов, по прогнозам, будет регистрировать самый быстрый рост на уровне CAGR 6,90% с 2026 по 2033 год, что обусловлено быстрым увеличением площади подложки и количества слоев для ускорителей ИИ, сетевых чипов и пакетов памяти с высокой пропускной способностью. Инвестиции производителей субстратов и долгосрочные соглашения о поставках с разработчиками микросхем усиливают спрос на высококачественные стеклопластиковые материалы в этом сегменте.
- Конечный пользователь
На основе конечного пользователя рынок субстрата с армированным стеклом сегментирован на потребительскую электронику, центры обработки данных и вычислительные системы, автомобильную, телекоммуникационную, промышленную и другие. Сегмент потребительской электроники доминировал в категории конечных пользователей с долей 33,84% в 2025 году, чему способствовали большие объемы производства смартфонов, ноутбуков, планшетов и носимых устройств, которые используют стеклянные армированные платы и упаковочные подложки. Непрерывные циклы обновления продукта и растущее содержание на устройство поддерживают устойчивое потребление материала.
Сегмент центров обработки данных и вычислений, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 7,20% с 2026 по 2033 год, что обусловлено крупномасштабным развертыванием серверов ИИ, высокоскоростным коммутационным оборудованием и растущим спросом на низкопотери, размерно-стабильные ламинаты. Капитальные затраты Hyperscaler и переход на более крупные пакеты ускорителей создают устойчивый спрос на субстраты с армированным стеклом премиум-класса.
В каком регионе находится наибольшая доля рынка субстратов, усиленных стеклом
- Азиатско-Тихоокеанский регион доминировал на рынке субстратов со стеклянной армированной подложкой с самой большой долей выручки в 62,42% в 2025 году, чему способствовала концентрация печатных плат, медно-облицованного ламината и производства субстратов IC в Китае, Тайване, Японии и Южной Корее, а также присутствие ведущих производителей стеклянной ткани и ламината.
- Регион также извлекает выгоду из плотной цепочки поставок электроники, крупномасштабного производства серверов, смартфонов и сетевого оборудования, а также продолжающегося увеличения емкости для высококачественных ламинатов и пакетных подложек. Сильный спрос со стороны центров обработки данных, бытовой электроники и автомобильной электроники продолжает укреплять позиции Азиатско-Тихоокеанского региона на мировом рынке.
Американский рынок субстратов Insight
Американский рынок субстратов, армированных стеклом, демонстрирует устойчивый рост благодаря растущим инвестициям в отечественную полупроводниковую упаковку, сборку серверов ИИ и передовое производство печатных плат. Сильная база в стране гипермасштабных операторов центров обработки данных, аэрокосмической и оборонной электроники и производителей ламината с высокой надежностью поддерживает спрос на высокопроизводительные материалы. Кроме того, поддержка политики в отношении мощности наземных чипов и упаковочных мощностей стимулирует местную квалификацию передовых ламинатов и субстратов, армированных стеклом.
Азиатско-тихоокеанский рынок стеклоукрепленных субстратов
Ожидается, что рынок субстратов, армированных стеклом, в Азиатско-Тихоокеанском регионе будет наблюдать сильный рост, обусловленный концентрацией в регионе ПХБ, медного ламината и производства субстратов ИС в таких странах, как Китай, Япония и Южная Корея. Крупномасштабное производство электроники, постоянное расширение мощностей производителями субстратов и присутствие ведущих поставщиков стекольной ткани поддерживают региональное лидерство. Растущий спрос на серверы ИИ, смартфоны и автомобильную электронику еще больше ускоряет внедрение передовых материалов, армированных стеклом.
Японский рынок стеклопластиковых субстратов Insight
Японский рынок субстратов, армированных стеклом, демонстрирует устойчивый рост благодаря лидерству страны в производстве специальной стеклянной ткани, смол и высокопроизводительных ламинированных материалов. Японские поставщики играют центральную роль в низкотемпературном и низкотемпературном стеклоукреплении, используемом в современных упаковочных подложках, и текущие инвестиции в мощности укрепляют внутренний выпуск. Сильное сотрудничество между производителями материалов, производителями субстратов и полупроводниковыми компаниями продолжает поддерживать рост рынка.
Китайский рынок стеклопластиковых субстратов Insight
Китайский рынок субстратов, армированных стеклом, быстро растет, что обусловлено крупнейшей в мире производственной базой ПХБ и ламината и увеличением инвестиций в отечественную стеклянную ткань и высокоскоростные возможности ламината. Расширение производства серверов, сетей и электромобилей повышает спрос на материалы более высокого качества. Кроме того, усилия по локализации, предпринимаемые производителями ламината и стекловолокна, позиционируют Китай как ключевой растущий рынок для субстратов, армированных стеклом.
Британская компания Substrate Market Insight
Британский рынок субстратов, армированных стеклом, переживает устойчивый рост, поддерживаемый спросом со стороны аэрокосмической, оборонной, медицинской электроники и промышленных приложений управления, которые требуют высоконадежных ламинатов. Специалисты производителей ПХД и научно-исследовательских учреждений внедряют передовые стеклоукрепленные материалы для радиочастотных, высокочастотных и жестких экологических плит. Растущий интерес к составной полупроводниковой и фотонной упаковке также поддерживает спрос на специализированные подложки.
Стеклянный рынок Германии Substrate Market Insight
Рынок стеклоукрепленных субстратов Германии неуклонно расширяется благодаря сильной автомобильной электронике, промышленной автоматизации и силовой электронике. Спрос на термически надежные, высоконадежные ламинаты растет с электрификацией транспортных средств и передовыми системами помощи водителю. Акцент Германии на качество, функциональную безопасность и точность производства продолжает поддерживать внедрение высокопроизводительных субстратов с армированным стеклом в европейских цепочках поставок.
Какие компании являются ведущими на рынке субстратов, усиленных стеклом
Индустрия стеклоукрепленных субстратов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Nitto Boseki Co., Ltd. (Nittobo)(Япония)
- Группа Isola(США)
- Panasonic Industry Co., Ltd.(Япония)
- Resonac Holdings Corporation(Япония)
- Mitsubishi Gas Chemical Company, Inc.(Япония)
- Doosan Corporation Electro-Materials (Южная Корея)
- Shengyi Technology Co., Ltd. (Китай)
- Kingboard Holdings Limited (Китай)
- Nan Ya Plastics Corporation (Тайвань)
- Taiwan Union Technology Corporation (Тайвань)
- Elite Material Co., Ltd. (Тайвань)
- Корпорация ITEQ (Тайвань)
- Rogers Corporation (США)
- Taconic (США)
- Park Aerospace Corp. (США)
- AGC Inc. (Япония)
- Nippon Electric Glass Co., Ltd. (Япония)
- Taiwan Glass Industry Corporation (Тайвань)
- Оуэнс Корнинг (США)
- Ventec International Group (Тайвань)
Каковы последние события на рынке субстратов, усиленных стеклом
- В августе 2026 года Nittobo выделила 80 млрд иен (550 млн долларов США) на расширение производства полупроводниковых материалов в Японии и Тайване, включая Т-стекло. Инвестиции направлены на укрепление производственных мощностей для высокопроизводительных стеклянных материалов, используемых в современной полупроводниковой упаковке. На Тайване Nittobo планирует удвоить объем производства Т-стекла с 2025 года к марту 2028 года, поддерживая растущий спрос со стороны передовых производителей субстратов.
- В феврале 2026 года Nittobo объявила о планах запустить в 2028 году стекловолоконную ткань следующего поколения T-glass. Новый материал разрабатывается для удовлетворения растущих требований к производительности в современной полупроводниковой упаковке, особенно среди производителей упаковочных подложек. Разработка укрепляет позиции Nittobo в высокопроизводительных материалах из стекловолокна, поддерживая производителей подложек, которые ищут материалы, способные удовлетворить меняющиеся требования к передовым архитектурам упаковки.
- В январе 2026 года Unimicron Technology увеличила запланированные капитальные расходы на 2026 год с 25 млрд. до более 34 млрд. донгов, при этом примерно 70% было выделено на расширение субстрата ABF, сообщает TVBS News. Более высокие инвестиции отражают усиление спроса на передовые подложки, используемые в высокопроизводительных вычислениях и приложениях ИИ. Ожидается, что расширение увеличит производственные мощности и поддержит ответ компании на растущие передовые требования к упаковке.
- В начале 2026 года Powertech Technology приобрела бывший завод по производству дисплеев AUO за 221 миллион долларов США, чтобы перепрофилировать его для производства субстратов ABF. Приобретение предоставляет Powertech дополнительную производственную инфраструктуру для расширения своих передовых операций с подложками. Преобразование существующего предприятия, связанного с полупроводниками, в производственные мощности ABF также поддерживает более быстрое развертывание мощностей, позиционируя компанию для удовлетворения растущего спроса, связанного с ИИ и высокопроизводительными вычислительными приложениями.
- В феврале 2026 года тайваньский производитель субстратов Kinsus, как сообщается, увеличил расходы на обеспечение поставок ABF и стеклянной ткани для современных субстратов. Этот шаг отражает растущее давление на передовую цепочку поставок упаковки по мере увеличения спроса на ИИ и высокопроизводительные вычислительные приложения. Защита ключевых материалов субстрата укрепляет способность Kinsus поддерживать непрерывность производства и поддерживать расширенные требования к субстрату.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











