



Сегментация мирового рынка препаратов для лечения глаукомы по типу (закрытоугольная глаукома (ЗУГ), открытоугольная глаукома (ОУГ), вторичная глаукома, врожденная глаукома и другие), классу препаратов (бета-блокаторы, простагландины, альфа-адреноблокаторы, ингибиторы карбоангидразы, комбинированные препараты и другие), способу введения (перорально, инъекции, интравитреальное введение и другие), конечным пользователям (больницы, специализированные центры и другие), каналу сбыта (больничная аптека, интернет-аптека и розничная аптека) — тенденции отрасли и прогноз до 2033 года
Каковы размеры и темпы роста глаукомы
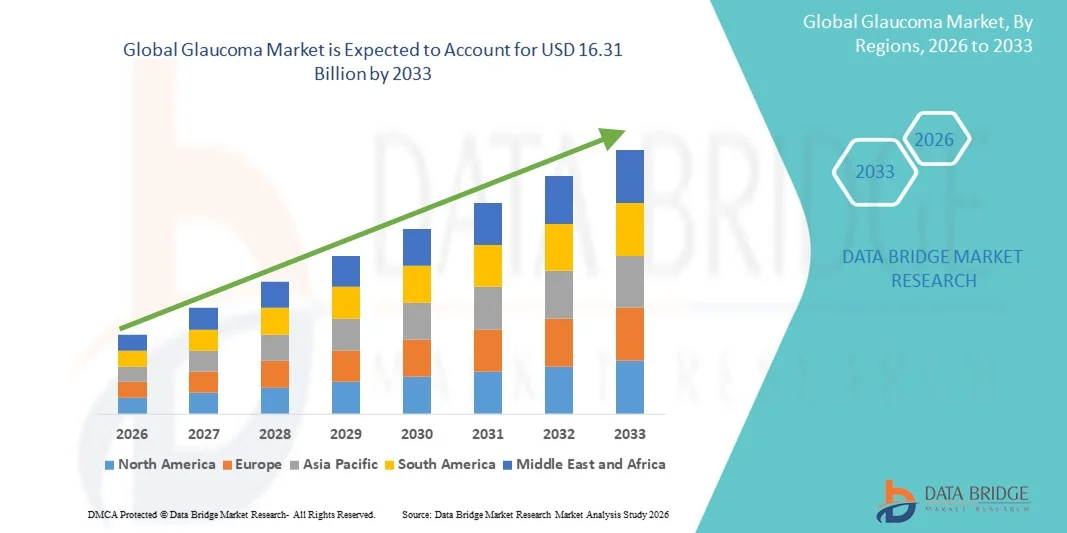
- По данным Data Bridge Market Research Analysis Мировой объем рынка глаукомы оценили в9,46 млрд долларов в 2025 годуОжидается, что он достигнет16,31 млрд долларов к 2033 году, вCAGR 7,05%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью глаукомы из-за старения населения, повышения осведомленности и технологических достижений в диагностике и лечении.минимально инвазивные операцииСистемы доставки лекарств с устойчивым высвобождением
- Кроме того, растущий спрос на эффективные, безопасные и удобные для пациентов решения для лечения глаукомы как со стороны поставщиков медицинских услуг, так и со стороны пациентов устанавливает современные методы лечения и устройства в качестве предпочтительного стандарта лечения. Эти сходящиеся факторы ускоряют внедрение передовых методов лечения глаукомы, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$9,46 млрд.
- Ожидаемая рыночная стоимость (2033):$16,31 млрд.
- Прогноз CAGR (2026–2033):7.05%
Каковы основные выводы глаукомы
- Глаукома, охватывающая расстройства зрительного нерва, которые могут привести к необратимой потере зрения, все чаще управляется с помощью лекарств, лазерной терапии и минимально инвазивных операций, что делает ее критическим сегментом в офтальмологической помощи.
- Растущий спрос на лечение глаукомы в первую очередь подпитывается растущей распространенностью глаукомы из-за старения населения, диабета и других факторов риска в сочетании с улучшенным скринингом, ранней диагностикой и технологическими достижениями в терапии с устойчивым высвобождением и хирургических имплантатах.
- Северная Америка доминировала на рынке глаукомы с самой большой долей дохода 38,9% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким уровнем осведомленности и сильной деятельностью в области НИОКР, при этом в США наблюдается значительный рост диагностики и лечения глаукомы, обусловленный инновациями как в лекарственной терапии, так и в минимально инвазивных хирургических устройствах.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке глаукомы в течение прогнозируемого периода из-за увеличения гериатрического населения, повышения осведомленности в области здравоохранения, улучшения доступа к медицинской помощи в развивающихся странах и благоприятных правительственных инициатив.
- Сегмент открытого угла глаукомы доминировал на рынке глаукомы с долей рынка 55,4% в 2025 году из-за его более высокой глобальной распространенности, медленного прогрессирования заболевания, позволяющего раннюю диагностику, и наличия эффективных вариантов лечения, включая лекарства и минимально инвазивные хирургические процедуры.
Сфера охвата и сегментация рынка глаукомы
|
Атрибуты |
Глаукома Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции в глаукоме
Повышение удобства с помощью ИИ и расширенной диагностики
- Существенной и ускоряющейся тенденцией на мировом рынке глаукомы является интеграция глаукомы.искусственный интеллект(AI) и расширенная диагностика изображений, такая как оптическая когерентная томография (OCT) и анализ дна с поддержкой AI, в скрининг глаукомы и мониторинг рабочих процессов для улучшения раннего обнаружения и точности лечения
- Например, системы визуализации глазного дна на основе ИИ могут обнаруживать глаукоматозные изменения с высокой чувствительностью и специфичностью, что позволяет проводить массовый скрининг в районах с ограниченным доступом к офтальмологам.
- Интеграция ИИ в уходе за глаукомой позволяет такие функции, как прогнозирование риска прогрессирования заболевания, удаленный мониторинг колебаний внутриглазного давления и автоматические оповещения о своевременном вмешательстве, тем самым улучшая удобство пациентов и результаты.
- Бесшовная интеграция диагностических платформ, аналитики ИИ, хирургических устройств и систем доставки лекарств позволяет создать более единую и ориентированную на пациента экосистему ухода за глаукомой, связывая скрининги, корректировки лечения, мониторинг соблюдения и отслеживание результатов.
- Расширение внедрения телеофтальмологических платформ способствует улучшению дистанционного мониторинга и консультаций пациентов, сокращению посещений клиник и улучшению соблюдения требований к лечению, особенно в сельских и недостаточно обслуживаемых регионах.
- Сотрудничество между производителями офтальмологических устройств, компаниями искусственного интеллекта и стартапами в области цифрового здравоохранения ускоряет разработку интеллектуальных подключенных решений для глаукомы, стимулируя инновации и дифференциацию рынка.
- Эта тенденция к интеллектуальному, подключенному и индивидуальному управлению глаукомой меняет ожидания в отношении офтальмологической помощи и стимулирует внедрение цифровых диагностических и телеофтальмологических решений наряду с традиционными методами лечения.
Динамика рынка глаукомы
водитель
Рост распространенности из-за старения населения и улучшения диагностики
- Растущая распространенность глаукомы, вызванная старением населения, диабетом и другими факторами риска, наряду с улучшением скрининга и ранней диагностики, является основным фактором для рынка глаукомы.
- Например, эпидемиологические исследования сообщают о росте заболеваемости глаукомой до ~ 23,46 на 10 000 человеко-лет среди взрослых в возрасте 40-79 лет, особенно в старших возрастных группах, что подпитывает спрос на лечение и мониторинг.
- Медицинские работники расширяют программы скрининга глаукомы, особенно на развивающихся рынках с ранее низкими показателями диагностики, увеличивая пул пациентов для терапии.
- Все больше пациентов, вступающих на путь лечения глаукомы раньше, создают больший спрос на фармацевтические препараты, хирургические вмешательства и медицинские устройства, способствуя расширению рынка.
- Повышение осведомленности организаций здравоохранения и правительств о важности раннего выявления глаукомы побуждает больше людей обращаться за лечением.
- Технологические достижения в области доставки лекарств с устойчивым высвобождением и минимально инвазивных хирургических вариантов улучшают приверженность лечению и результаты лечения пациентов, что еще больше стимулирует рост рынка.
- Таким образом, сочетание более высокой распространенности заболеваний и расширенного выявления продолжает обеспечивать сильный импульс роста для глобального рынка глаукомы.
Сдержанность/вызов
Проблемы с адгезией, сторонаЭффекты и регуляторные барьеры
- Несоблюдение пациентами местных методов лечения глаукомы, многие из которых прекращаются в течение нескольких месяцев, остается серьезной проблемой, ограничивая эффективное лечение заболеваний и общий рост рынка.
- Неблагоприятные глазные или системные побочные эффекты лекарств, наряду с необходимостью долгосрочных доказательств безопасности имплантатов или минимально инвазивных хирургических устройств, могут уменьшить поглощение.
- Например, регулирующие органы требуют обширных данных о безопасности и эффективности после одобрения для имплантатов с длительным высвобождением и устройств MIGS, продлевая сроки разработки и увеличивая затраты.
- Ограниченный доступ, высокие затраты на лечение по сравнению с традиционной терапией и недостаточная офтальмологическая инфраструктура в развивающихся регионах могут ограничить широкое распространение.
- Сложность схем лечения, частые графики дозирования и отсутствие образования пациентов могут еще больше усугубить проблемы несоблюдения.
- Препятствия для выхода на рынок новых лекарственных препаратов и инновационных устройств из-за строгих разрешений и правил ценообразования могут замедлить рост для новых игроков.
- В совокупности эти проблемы соблюдения, побочные эффекты, нормативные требования и пробелы в доступе создают значительные препятствия для реализации полного потенциала рынка глаукомы.
Как сегментируется глаукома
Рынок сегментирован по типу, классу лекарств, маршруту введения, конечным пользователям и каналу распределения.
- По типу
По типу рынок глаукомы сегментирован на закрытую глаукому (CAG), открытую глаукому (OAG), вторичную глаукому, врожденную глаукому и другие. Сегмент Open Angle Glaucoma (OAG) доминировал на рынке с самой большой долей выручки 55,4% в 2025 году из-за его более высокой распространенности во всем мире. ОАГ прогрессирует медленно, что позволяет проводить более раннюю диагностику и лечение, что увеличивает спрос на фармакологическое и хирургическое лечение. Сегмент выигрывает от широкой доступности эффективных лекарств, таких как аналоги простагландина и бета-блокаторы, а также минимально инвазивных хирургических устройств. Программы скрининга, ориентированные на взрослых старше 40 лет, способствуют дальнейшему внедрению терапии ОАГ. В сегменте также наблюдается значительный рост в развитых странах благодаря развитой диагностической инфраструктуре и повышению осведомленности пациентов. Телеофтальмологические платформы и инструменты скрининга на основе ИИ усиливают раннее обнаружение, усиливая доминирование этого сегмента.
Ожидается, что сегмент закрытой глаукомы (CAG) будет наблюдать самый быстрый рост на 6,2% с 2026 по 2033 год, что обусловлено его острой презентацией, требующей быстрого лечения и повышения осведомленности о неотложной помощи. CAG может привести к внезапной потере зрения, если ее не лечить, что увеличивает посещение больницы и принятие хирургических вмешательств. Растущие кампании по повышению осведомленности и программы скрининга в Азиатско-Тихоокеанском регионе и Латинской Америке способствуют ускорению темпов диагностики. Кроме того, технологические достижения в лазерной терапии и минимально инвазивных хирургических вариантах повышают эффективность лечения и соответствие пациентов. Больницы и специализированные центры все чаще внедряют инновационные устройства для управления CAG, поддерживая рост сегмента. Ожидается, что стратегии раннего вмешательства и инициативы по обучению пациентов будут способствовать дальнейшему ускорению принятия в течение прогнозируемого периода.
- Класс наркотиков
На основе класса препаратов рынок глаукомы сегментирован на бета-блокаторы, простагландины, альфа-адренергические агонисты, ингибиторы карбоновой ангидразы, комбинированные препараты и другие. Сегмент простагландинов доминировал на рынке с долей выручки 48% в 2025 году из-за его однократного ежедневного дозирования, высокой эффективности в снижении внутриглазного давления и лучшей приверженности пациентов. Простагландины широко рекомендуются в качестве терапии первой линии для ОАГ, что подтверждается клиническими доказательствами превосходного снижения ВГД. Сегмент также пользуется популярностью в развитых странах с надежной практикой назначения рецептов и осведомленностью пациентов. Увеличение гериатрической популяции и рост распространенности хронических случаев глаукомы приводят к постоянному спросу. Фармацевтические компании продолжают разрабатывать новые составы и системы доставки, такие как имплантаты с устойчивым высвобождением, что еще больше усиливает доминирование. Сегмент также выигрывает от политики возмещения в Северной Америке и Европе, которая облегчает доступ к передовым методам лечения.
Сегмент комбинированных препаратов, как ожидается, продемонстрирует самый быстрый CAGR в 6,5% с 2026 по 2033 год, что обусловлено растущим спросом на лекарства, которые повышают эффективность при одновременном снижении количества падений, необходимых ежедневно. Комбинированная терапия решает проблемы приверженности пациентов и особенно полезна для пациентов с умеренной или тяжелой глаукомой. Запуск комбинаций фиксированных доз и новых составов повышает удобство и уменьшает побочные эффекты. Развивающиеся рынки с растущей осведомленностью и улучшением инфраструктуры здравоохранения демонстрируют более высокий уровень потребления комбинированных препаратов. Больницы и специализированные клиники все чаще рекомендуют комбинированную терапию для оптимизации результатов лечения. Рост сегмента дополнительно ускоряется за счет увеличения одобрения регулирующих органов и клинических исследований, поддерживающих эффективность комбинированных препаратов.
- По маршруту администрации
На основе пути введения рынок глаукомы сегментирован на пероральный, инъекционный, интравитреальный и другие. Устный путь доминировал на рынке с долей выручки 50% в 2025 году, в основном из-за широкого использования пероральных ингибиторов карбоангидразы для контроля внутриглазного давления. Пероральные препараты особенно важны для пациентов, не реагирующих на местную терапию или требующих системного лечения. Маршрут выигрывает от сильного принятия в больницах и специализированных центрах, с установленными протоколами рецептов и знакомством с пациентами. Текущие клинические исследования улучшают составы для минимизации системных побочных эффектов. В сегменте также наблюдается более широкое использование в регионах с ограниченным доступом к передовым хирургическим методам лечения. Программы по соблюдению требований пациентов и образовательные инициативы способствуют принятию и устойчивому использованию, усиливая доминирование сегмента.
Ожидается, что на Intravitreal будет наблюдаться самый быстрый темп роста в 7,1% с 2026 по 2033 год, обусловленный инновациями в имплантатах с устойчивым высвобождением и инъекционной терапии. Интравитреальная доставка позволяет целенаправленно лечить прогрессирующие или тугоплавкие случаи глаукомы и снижает бремя частого введения глазных капель. Технологические достижения в области биоразлагаемых имплантатов и устройств микроинъекций повышают безопасность и эффективность. Больницы и специализированные офтальмологические центры все чаще применяют внутривитреальные подходы к сложным случаям. Повышение осведомленности о передовых методах лечения и готовность пациентов выбирать минимально инвазивные процедуры еще больше подпитывает рост сегмента. Расширение политики возмещения и клинической поддержки интравитреальных методов лечения в развитых регионах ускоряет их внедрение.
- конечными пользователями
На базе конечных пользователей рынок глаукомы сегментирован на больницы, специализированные центры и другие. Сегмент госпиталей доминировал на рынке с долей выручки 60% в 2025 году, чему способствовали высокие объемы пациентов, наличие передовых диагностических инструментов и наличие специализированных отделений офтальмологии. Больницы предоставляют универсальное решение для диагностики, лечения и последующего ухода, привлекая как пациентов на ранней стадии, так и пациентов с тяжелой глаукомой. Сегмент также выигрывает от страхового покрытия и возмещения расходов на лечение в больницах. Сотрудничество между больницами и компаниями, производящими устройства/фармы, еще больше расширяет доступ к инновационным методам лечения. Образовательные и информационно-пропагандистские программы пациентов, проводимые больницами, повышают приверженность лечению. Больницы также лидируют в принятии скрининговых и телеофтальмологических платформ с поддержкой ИИ, укрепляя свое доминирование.
Ожидается, что в сегменте специализированных центров будут наблюдаться самые быстрые темпы роста в 8,2% с 2026 по 2033 год, что обусловлено увеличением числа специализированных клиник по уходу за глазами и высоким предпочтением пациентов к персонализированному лечению глаукомы. Эти центры предлагают специализированные услуги, включая МИГС, лазерную терапию и имплантаты лекарственных средств с длительным высвобождением. Повышение осведомленности о передовых вариантах лечения побуждает пациентов обращаться за помощью в специализированные центры. Технологические инвестиции, обучение персонала и целенаправленный маркетинг этих центров способствуют доверию и принятию пациентов. Быстрому росту способствуют также рост городского населения и повышение доступности специализированных центров в развивающихся странах. Услуги телеконсультации и удаленного мониторинга, предлагаемые специализированными центрами, также поддерживают внедрение и расширение.
- Дистрибьюторский канал
На основе канала распространения рынок глаукомы сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент Hospital Pharmacy доминировал на рынке с долей выручки 57% в 2025 году из-за прямой доступности назначенных лекарств от глаукомы и медицинских устройств для пациентов, посещающих больницы. Больничные аптеки облегчают соблюдение, обеспечивая пациентам получение рекомендованных лекарств сразу после консультации. Сегмент выигрывает от страховых возмещений и партнерских отношений с фармацевтическими компаниями. Больницы также предоставляют консультации и рекомендации по правильному назначению терапии. Удобство и доверие, связанные с больничными аптеками, укрепляют их доминирующее положение. Принятие интегрированных аптечных систем в больницах еще больше упрощает снабжение и уход за пациентами.
Ожидается, что в сегменте онлайн-аптек будет наблюдаться самый быстрый рост на 12% с 2026 по 2033 год, обусловленный растущей тенденцией роста.электронная торговляУвеличение проникновения смартфонов и предпочтение домашней доставки лекарств. Онлайн-аптеки улучшают доступ пациентов в отдаленных районах, усиливая приверженность терапии хронической глаукомы. Наличие программ пополнения на основе подписки и услуг телеконсультации дополняет онлайн-продажи. Информационные кампании и одобрение регулирующих органов для распространения онлайн-медицины в различных странах поддерживают рост сегмента. Интеграция с мобильными приложениями и системами напоминания для соблюдения дозировки способствует дальнейшему принятию. Растущий комфорт с цифровыми платформами здравоохранения среди гериатрических и технически подкованных групп населения ускоряет онлайн-поглощение аптек.
В каком регионе самая большая доля глаукомы
- Северная Америка доминировала на рынке глаукомы с самой большой долей дохода 38,9% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким уровнем осведомленности и сильной деятельностью в области НИОКР, при этом в США наблюдается значительный рост диагностики и лечения глаукомы, обусловленный инновациями как в лекарственной терапии, так и в минимально инвазивных хирургических устройствах.
- Пациенты и поставщики медицинских услуг в регионе высоко ценят раннее выявление, передовую терапию и минимально инвазивные хирургические варианты, что приводит к более широкому принятию лекарств, лазерной терапии и вмешательств на основе устройств.
- Это широкое распространение также поддерживается сильными правительственными инициативами, высокой осведомленностью о здоровье глаз, обширным страховым покрытием и присутствием ключевых офтальмологических компаний, что делает Северную Америку ведущим регионом по уходу за глаукомой.
Обзор рынка глаукомы в США
Рынок глаукомы в США занял самую большую долю дохода в 37% в 2025 году в Северной Америке, чему способствовали растущая распространенность глаукомы, передовая инфраструктура здравоохранения и инициативы по ранней диагностике. Пациенты и медицинские работники все чаще отдают приоритет регулярному скринингу, эффективной фармакологической терапии и минимально инвазивным хирургическим вмешательствам. Растущая осведомленность о рисках глаукомы в сочетании с технологическими достижениями в диагностике на основе искусственного интеллекта, телеофтальмологии и системах доставки лекарств с устойчивым высвобождением еще больше продвигает рынок. Кроме того, страховое покрытие и политика возмещения расходов на лекарства и устройства от глаукомы вносят значительный вклад в расширение рынка.
Европейское исследование рынка глаукомы
Европейский рынок глаукомы, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет старения населения, высоких стандартов здравоохранения и растущей осведомленности о ранней диагностике и лечении. Увеличение урбанизации в сочетании со спросом на передовые методы лечения и минимально инвазивные процедуры способствует принятию методов лечения глаукомы. Европейских пациентов привлекают инновационные варианты лечения, включая комбинированные препараты и устройства MIGS. В регионе наблюдается значительный рост в больницах, специализированных центрах и клиниках, причем уход за глаукомой включен как в обычные медицинские осмотры, так и в расширенные планы лечения.
Обзор рынка глаукомы в Великобритании
Ожидается, что рынок глаукомы в Великобритании будет расти с заметным CAGR в течение прогнозируемого периода, что обусловлено увеличением распространенности хронических заболеваний глаз, повышением осведомленности о раннем выявлении и внедрением передовых методов лечения. Обеспокоенность по поводу потери зрения и качества жизни побуждает пациентов и поставщиков медицинских услуг к своевременному вмешательству. Ожидается, что хорошо зарекомендовавшая себя система здравоохранения Великобритании, наряду с доступностью инновационных фармацевтических препаратов и минимально инвазивных устройств, будут продолжать стимулировать рост рынка. Телеофтальмология и диагностика с помощью ИИ также способствуют повышению вовлеченности пациентов и приверженности лечению.
Немецкий рынок глаукомы Insight
Ожидается, что в течение прогнозируемого периода рынок глаукомы в Германии будет расширяться на значительном CAGR, чему способствуют высокая осведомленность о здоровье глаз, сильная инфраструктура здравоохранения и спрос на технологически передовые решения для лечения. Акцент Германии на инновации и раннюю диагностику способствует принятию как фармакологических, так и хирургических вмешательств. Интеграция цифровых решений в области здравоохранения, таких как мониторинг на основе ИИ, телеконсультации и системы доставки лекарств с устойчивым высвобождением, повышает эффективность и удобство в лечении глаукомы. Пациенты и врачи все чаще выбирают индивидуальные планы лечения в соответствии с местными нормативными стандартами.
Азиатско-Тихоокеанский рынок глаукомы
Рынок глаукомы в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR 7,8% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом гериатрической популяции, увеличением распространенности диабета и растущей осведомленностью о симптомах глаукомы в таких странах, как Китай, Япония и Индия. Расширяющаяся инфраструктура здравоохранения региона, правительственные инициативы, способствующие офтальмологической помощи, а также внедрение передовых методов диагностики и лечения способствуют росту рынка. Кроме того, быстрому внедрению способствуют доступность инновационных лекарственных препаратов и хирургических устройств в сочетании с повышением доступности в городских и полугородских районах.
Японский рынок глаукомы
Японский рынок глаукомы набирает обороты благодаря старению населения страны, высоким стандартам здравоохранения и активному внедрению инновационных диагностических и лечебных технологий. Япония уделяет значительное внимание профилактической помощи и раннему лечению заболеваний, стимулируя внедрение диагностики с помощью ИИ, телеофтальмологии и минимально инвазивных хирургических процедур. Интеграция передовых систем доставки лекарств в сочетании с программами обучения пациентов способствует росту. Кроме того, высокотехнологичная медицинская среда Японии поддерживает широкое использование имплантатов с устойчивым высвобождением и комбинированной лекарственной терапии как в больницах, так и в специализированных клиниках.
Индийский рынок глаукомы Insight
На индийский рынок глаукомы приходится наибольшая доля доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется повышением осведомленности о заболеваниях глаз, ростом гериатрического населения и расширением доступа к здравоохранению. В Индии наблюдается расширение внедрения передовых диагностических технологий, комбинированной лекарственной терапии и минимально инвазивных хирургических устройств. Стремление к улучшению инфраструктуры здравоохранения, государственные программы по уходу за глазами и доступность доступных вариантов лечения являются ключевыми факторами, стимулирующими рынок. Кроме того, частные больницы и специализированные глазные центры играют важную роль в своевременной диагностике и эффективном лечении глаукомы в городских и полугородских районах.
Какие лучшие компании в Глаукоме
Индустрия Глаукомы в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Корпорация Glaukos(США)
- Alcon Inc.(США)
- Johnson & Johnson Vision Care, Inc.(США)
- Santen Pharmaceutical Co., Ltd.(Япония)
- Медицинский STAR(Швейцария)
- New World Medical, Inc. (США)
- Iridex Corporation (США)
- Nova Eye Medical (США)
- Иантрек (США)
- Lumenis Ltd. (Израиль)
- Carl Zeiss Meditec AG (Германия)
- Teva Pharmaceuticals Industries Ltd. (Израиль)
- NicOx (Франция)
- Bausch + Lomb (США)
- Sight Sciences, Inc. (США)
- MicroSurgical Technology, Inc. (США)
- Oertli Instrumente AG (Швейцария)
- Topcon Corporation (Япония)
- ASICO, LLC (США)
Каковы последние события на мировом рынке глаукомы
- В июне 2025 года Glaukos объявила, что получила сертификацию Европейского союза (ЕС) по регулированию медицинских изделий (MDR) для своих устройств iStent infinite® и других микроинвазивных устройств для хирургии глаукомы (MIGS), отметив свои первые одобрения в рамках новой, более строгой европейской нормативной базы и позиционируя компанию для расширения коммерческого запуска в Европе.
- В апреле 2025 года появились клинические данные, подтверждающие использование селективной лазерной трабекулопластики (SLT) в качестве варианта лечения глаукомы первой линии, демонстрируя значительное снижение внутриглазного давления и улучшение результатов при использовании на ранних стадиях заболевания, что отражает сдвиг парадигмы лечения от зависимости исключительно от местных лекарств.
- В октябре 2024 года в обзоре, опубликованном Reuters, было подчеркнуто, что лазерная терапия (особенно селективная лазерная трабекулопластика) более эффективна, чем лечение глазной капли при замедлении прогрессирования заболевания глаукомы, что предполагает, что ранние интервенционные и хирургические подходы могут все чаще становиться предпочтительными по сравнению с традиционными схемами местного лечения.
- В декабре 2023 года Glaukos получила одобрение FDA на свой имплантат iDose TR для однократного введения на глаз 75 мкг травопроста, показанного для снижения внутриглазного давления (ВГД) у пациентов с глазной гипертензией или открытоугольной глаукомой. Одобрение было основано на двух основных испытаниях фазы 3 (1 150 субъектов на 89 участках), показывающих сопоставимое снижение ВГД до тимолола и хороший профиль безопасности. Продукт рассматривается как сдвиг парадигмы от ежедневных падений к имплантатам с устойчивым высвобождением.
- В феврале 2023 года корпорация Glaukos представила новое лекарственное приложение (NDA) в Управление по контролю за продуктами и лекарствами США для своего iDose® TR (травопростный внутрикамерный имплантат), первого в своем роде долгосрочного внутриглазного имплантата, предназначенного для непрерывной доставки терапевтических уровней препарата внутрь глаза для пациентов с открытой глаукомой или глазной гипертензией. В заявлении компании подчеркивается потенциал решения давней проблемы несоблюдения пациентами актуальных методов лечения.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











