



Global Glucose Sensors Market Segmentation, By Product (Invasive Glucose Monitoring, Non-Invasive Glucose Monitoring , Self-Glucose Monitoring ,and Lab-Based Glucose Monitoring), Technology (Photo Acoustic Spectroscopy, Optical Coherence Tomography, Polarimetry, Fluorescence, MIR Spectroscopy, NIR Spectroscopy, Impedance Spectroscopy, Skin Suction Blister Technique, Sonophoresis, and Reverse Iontophoresis), Component (Sensors, Transmitters & Receivers, and Integrated Insulin Pumps), Demographics (Adult Population (14 years), and Children Population (≤14 years), End-Users (Hospitals, Private Clinics, Home Care, Ambulatory Settings, and Others) - Industry Trends and Forecast to 2033
Каковы размеры и темпы роста мирового рынка датчиков глюкозы
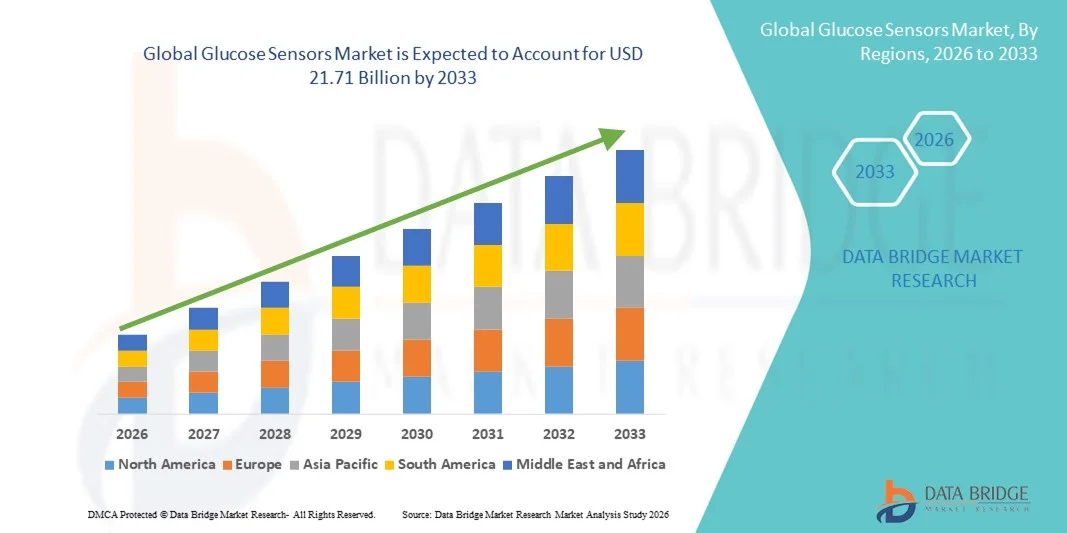
- Согласно анализу Data Bridge Market Research, размер мирового рынка датчиков глюкозы был оценен как5,10 млрд долларов в 2025 годуОжидается, что он достигнет21,71 млрд долларов к 2033 году, вCAGR 19,85%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью диабета во всем мире, растущим внедрением технологий непрерывного мониторинга глюкозы (CGM) и растущей осведомленностью о проактивном управлении заболеваниями, что приводит к большей интеграции датчиков глюкозы в больницах, клиниках и учреждениях по уходу на дому. Достижения в области точности датчиков, беспроводной связи и мониторинга в режиме реального времени способствуют дальнейшему внедрению и улучшению результатов лечения пациентов как на развитых, так и на развивающихся рынках.
- Кроме того, растущее предпочтение минимально инвазивных и носимых решений для мониторинга здоровья, наряду с растущим спросом на персонализированное управление диабетом, создает датчики глюкозы в качестве основных инструментов для современного здравоохранения. Расширение инфраструктуры здравоохранения, растущее проникновение смартфонов и поддерживающая политика возмещения ускоряют внедрение инновационных технологий датчиков глюкозы, тем самым значительно повышая общий рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$5,10 млрд.
Ожидаемая рыночная стоимость (2033):21,71 млрд долларов
Прогноз CAGR (2026–2033):19.85%
Каковы основные выводы рынка датчиков глюкозы
- Датчики глюкозы, включая системы непрерывного мониторинга глюкозы (CGM) и глюкометры крови, становятся все более важными компонентами современного управления диабетом из-за их способности обеспечивать точные показания глюкозы в крови в режиме реального времени, повышать соответствие пациентов и уменьшать осложнения, связанные с неконтролируемым диабетом. Достижения в области носимых устройств, неинвазивного мониторинга и интеграции с мобильными приложениями еще больше ускоряют внедрение в клинических и домашних условиях.
- Растущий спрос на датчики глюкозы в первую очередь подпитывается растущей распространенностью диабета во всем мире, растущей осведомленностью о проактивном лечении заболеваний и растущим предпочтением персонализированных и минимально инвазивных решений для мониторинга. Технологические инновации, такие как прогнозная аналитика с поддержкой искусственного интеллекта, подключение к смартфонам и гибридные системы с замкнутым контуром, еще больше способствуют внедрению на рынок и улучшению результатов лечения пациентов.
- Северная Америка доминировала на рынке датчиков глюкозы с самой большой долей доходов примерно 41,5% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, сильной политикой возмещения расходов, высокой распространенностью диабета и ранним внедрением носимых и непрерывных технологий мониторинга. В США по-прежнему наблюдается значительный рост внедрения ХГМ, особенно среди пациентов с диабетом 1 и 2 типа, что обусловлено технологическими инновациями и увеличением программ повышения осведомленности в области здравоохранения.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке датчиков глюкозы в течение прогнозируемого периода, прогнозируемого для регистрации CAGR примерно в 12,2%, обусловленного ростом распространенности диабета, улучшением инфраструктуры здравоохранения, повышением доступности передовых устройств мониторинга глюкозы и растущей осведомленностью об управлении диабетом в таких странах, как Индия, Китай и Япония.
- Сегмент взрослого населения доминировал на крупнейшей доле рынка в 60,2% в 2025 году, что обусловлено более высокой распространенностью диабета 2 типа, расстройств, связанных с образом жизни, и регулярными потребностями в мониторинге больниц.
Сфера охвата и сегментация рынка датчиков глюкозы
|
Атрибуты |
Глюкозные датчики - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Сенсоры глюкозы рыночные тенденции
Переход к непрерывному, минимально инвазивному и подключенному мониторингу глюкозы
- Ключевой тенденцией на мировом рынке датчиков глюкозы является растущее внедрение систем непрерывного мониторинга глюкозы (CGM), которые позволяют в режиме реального времени отслеживать уровень глюкозы в крови без частого тестирования. Эти устройства обеспечивают лучший гликемический контроль, улучшают приверженность пациента и снижают риск гипогликемии.
- Например, Dexcom, Inc. разработала передовые системы CGM, которые передают данные о глюкозе непосредственно на смартфоны или носимые устройства, позволяя как пациентам, так и клиницистам отслеживать тенденции и своевременно вносить коррективы в терапию.
- Носимые и минимально инвазивные датчики становятся все более предпочтительными, особенно среди детей и пожилых людей, поскольку они уменьшают дискомфорт и улучшают соответствие требованиям.
- Интеграция датчиков с цифровыми платформами здравоохранения и облачным хранилищем данных улучшает мониторинг пациентов, удаленное лечение и персонализированное управление диабетом.
- Достижения в области точности датчиков, увеличения срока службы датчиков и снижения требований к калибровке еще больше улучшают клинические результаты и удобство пациента. Кроме того, разработка имплантируемых датчиков глюкозы, которые обеспечивают длительные периоды мониторинга, набирает обороты, особенно в условиях стационара и пациентов с высоким риском. Эти инновации в сочетании с растущим спросом на аналитику данных в режиме реального времени при лечении диабета меняют ожидания пациентов и создают возможности для новых участников рынка.
Датчики глюкозы Динамика рынка
водитель
Рост распространенности диабета и повышение осведомленности о самоконтроле
- Основным драйвером для рынка датчиков глюкозы является быстрый рост глобальной распространенности диабета, обусловленный такими факторами, как старение населения, малоподвижный образ жизни и ожирение.
- Пациенты с диабетом 1 и 2 типа все чаще нуждаются в надежном, точном и непрерывном мониторинге глюкозы для эффективного управления своим состоянием.
- Например, по данным Международной федерации диабета, число взрослых, живущих с диабетом во всем мире, продолжает расти, достигнув более 600 миллионов к 2030 году, создавая значительный спрос на решения для мониторинга глюкозы.
- Растущая осведомленность о преимуществах самоконтроля в сочетании с программами обучения пациентов поощряет внедрение передовых датчиков по сравнению с традиционными глюкометрами.
- Расширение инфраструктуры здравоохранения и повышение доступности устройств мониторинга глюкозы в странах с развивающейся экономикой, таких как Индия, Китай и Бразилия, также способствуют росту рынка. Растущая распространенность гестационного диабета и акцент на здоровье матери еще больше повышают спрос на надежные решения для мониторинга глюкозы.
- Кроме того, интеграция датчиков глюкозы с инсулиновыми насосами и телемедицинскими платформами обеспечивает комплексные варианты управления диабетом, что делает эти устройства важными инструментами как в клинических, так и в домашних условиях.
Сдержанность/вызов
Высокая стоимость устройств и регуляторные барьеры
- Несмотря на сильный рост, рынок датчиков глюкозы сталкивается с проблемами, связанными с высокими затратами на устройства, ограничениями на возмещение и сложностями регулирования.
- Современные непрерывные и имплантируемые датчики часто стоят дороже, чем традиционные глюкометры, что может ограничить внедрение в регионах с низким и средним уровнем дохода.
- Например, стационарные или долгосрочные системы CGM от таких компаний, как Medtronic plc, требуют постоянного обслуживания, замены датчиков и программного обеспечения для мониторинга на основе подписки, что увеличивает общую стоимость для пациента.
- Строгие нормативные требования к утверждению медицинского оборудования, включая безопасность, эффективность и точность тестирования, могут продлить сроки запуска продукта и увеличить затраты на соответствие для производителей.
- Технические проблемы, такие как калибровка датчиков, помехи сигнала и короткий срок службы одноразовых датчиков, также могут повлиять на удовлетворенность пациентов и принятие.
- Кроме того, некоторые пациенты могут испытывать раздражение кожи или дискомфорт от носимых датчиков, что создает барьеры для долгосрочного использования.
- Решение этих проблем за счет повышения точности устройств, экономически эффективного производства, обучения пациентов и упорядоченных регуляторных путей имеет важное значение для устойчивого роста рынка и более широкого внедрения во всем мире.
Как сегментируется рынок датчиков глюкозы
Рынок сегментирован на основе продуктов, технологий, компонентов, демографии и конечного пользователя.
- По продукту
На основе продукта рынок датчиков глюкозы сегментирован на инвазивный мониторинг глюкозы, неинвазивный мониторинг глюкозы, самоконтроль глюкозы и лабораторный мониторинг глюкозы. Сегмент Invasive Glucose Monitoring доминировал на рынке с наибольшей долей дохода в 42,8% в 2025 году, что обусловлено его высокой точностью, надежностью и клиническим признанием в больницах и центрах лечения диабета. Больницы и поставщики услуг по уходу на дому предпочитают инвазивные датчики для критического мониторинга пациентов, непрерывного отслеживания глюкозы и интеграции доставки инсулина. Растущая распространенность диабета во всем мире в сочетании с установленными механизмами возмещения на развитых рынках поддерживает принятие. Клинические испытания и рекомендации врача также повышают уверенность в инвазивных устройствах. Интеграция с инсулиновыми помпами и мобильными приложениями еще больше усиливает спрос. Пациенты ценят оповещения в режиме реального времени, анализ тенденций и автоматизированный обмен данными с поставщиками медицинских услуг. Сегмент поддерживается сильными инвестициями в НИОКР, частыми запусками продуктов и благоприятными нормативными утверждениями. Рост особенно высок в Северной Америке и Европе, где хорошо налажена инфраструктура для непрерывного мониторинга. Больницы, клиники и учреждения по уходу на дому являются основными конечными пользователями инвазивного мониторинга глюкозы.
Ожидается, что в сегменте неинвазивного мониторинга глюкозы будет наблюдаться самый быстрый CAGR в 21,4% с 2026 по 2033 год, чему способствует растущее предпочтение потребителей безболезненных решений для мониторинга. Инновации, такие как оптическая когерентная томография, ближняя инфракрасная спектроскопия и обнаружение на основе флуоресценции, позволяют использовать неинвазивные датчики для домашнего и амбулаторного ухода. Удобство, избегание уколов пальцев и интеграция с носимыми устройствами привлекают технически подкованные и педиатрические группы населения. Развивающиеся страны внедряют неинвазивные технологии из-за повышения осведомленности о диабете и правительственных инициатив в области здравоохранения. Компании сосредоточены на миниатюризации, точности датчиков и возможностях непрерывного мониторинга. Принятие в домашних условиях и амбулаторных условиях быстро растет. Соответствие и комфорт пациентов являются значительными драйверами роста, поддерживаемыми подключением к смартфону и облачной аналитикой данных. Партнерство с поставщиками цифровых медицинских услуг еще больше ускоряет рост. Рост спроса в Азиатско-Тихоокеанском регионе и Латинской Америке способствует ускорению CAGR.
- По технологии
На основе технологии рынок Glucose Sensors сегментирован на фотоакустическую спектроскопию, оптической когерентной томографию, поляриметрию, флуоресценцию, MIR-спектроскопию, NIR-спектроскопию, импедансную спектроскопию, технику отсасывания кожи, сонофорез и обратный ионтофорез. Сегмент оптической когерентной томографии (OCT) занимал самую большую долю рынка в 39,6% в 2025 году благодаря своей высокой точности, неинвазивным возможностям и пригодности для непрерывного мониторинга глюкозы в клинических и домашних условиях. Устройства OCT широко используются в больницах и специализированных клиниках, особенно для пациентов с диабетом высокого риска. Преимущества включают быстрые измерения, интеграцию со смартфонами и совместимость с носимыми системами мониторинга. Постоянные инновации и одобрение регулирующих органов поддерживают принятие ОКТ. Высокая точность, удобство для пациентов и бесшовная интеграция с цифровыми платформами здравоохранения укрепляют доминирование на рынке. Расширение сотрудничества с производителями устройств и поставщиками медицинских услуг стимулирует клиническое использование. Расширение в Европе и Северной Америке остается ключевым фактором. Пациенты получают выгоду от расширенной аналитики данных и отслеживания тенденций. Усыновление в больнице усиливается страховым покрытием и рекомендацией врача. Возможности постоянного мониторинга еще больше повышают спрос.
Сегмент фотоакустической спектроскопии, как ожидается, станет свидетелем самого быстрого CAGR в 22% с 2026 по 2033 год, чему будет способствовать растущий фокус исследований и разработок и потребительский спрос на неинвазивный непрерывный мониторинг. Его растущее принятие обусловлено точностью, портативностью и минимальным дискомфортом. Интеграция с носимыми устройствами и инсулиновыми помпами повышает удобство использования. Технология набирает обороты в домашнем уходе, амбулаторных условиях и программах удаленного мониторинга пациентов. Развивающиеся рынки инвестируют в экономически эффективные устройства на основе спектроскопии для расширения доступности. Повышение осведомленности об управлении диабетом и решениях в области цифрового здравоохранения способствует дальнейшему внедрению. Усыновление в Азиатско-Тихоокеанском регионе быстро растет благодаря технологическим инновациям и государственной поддержке. Педиатрическое и взрослое население получают пользу от безболезненного мониторинга. Производители запускают компактные, удобные для пользователя устройства. Высокая совместимость с мобильными приложениями усиливает принятие.
- Компонент
На основе компонентов рынок Glucose Sensors разделен на датчики, передатчики и приемники и интегрированные инсулиновые насосы. Сегмент датчиков доминировал на рынке с наибольшей долей выручки в 45,3% в 2025 году, поскольку он формирует ядро систем измерения глюкозы и непрерывного мониторинга. Датчики обеспечивают точные показания глюкозы в режиме реального времени, критически важные для больниц, клиник и домашних пациентов. Высокая надежность, простота интеграции с инсулиновыми помпами и совместимость с мобильными приложениями стимулируют спрос. Растущее внедрение систем непрерывного мониторинга глюкозы (CGMS) и увеличение распространенности диабета во всем мире увеличивают использование датчиков. Клинические испытания и благоприятная политика возмещения усиливают доминирование. Технологические достижения и миниатюризация увеличивают соответствие пациентов. Интеграция с облачными платформами позволяет осуществлять удаленный мониторинг пациентов. Сильное усыновление наблюдается в Северной Америке и Европе. Непрерывные инновации в дизайне и подключении датчиков укрепляют позиции на рынке. Больницы, клиники и частные учреждения по уходу формируют основных конечных пользователей.
Ожидается, что сегмент интегрированных инсулиновых насосов будет наблюдать самый быстрый CAGR в 23% с 2026 по 2033 год, чему способствует спрос на системы замкнутого цикла, которые автоматизируют доставку инсулина на основе показаний глюкозы в режиме реального времени. Усыновление обусловлено удобством, снижением риска гипогликемии и улучшением качества жизни пациентов. Растущая осведомленность, цифровая интеграция и растущие инвестиции в интеллектуальные устройства способствуют росту рынка. Развивающиеся страны все чаще используют инсулиновые помпы из-за доступности и государственных программ повышения осведомленности. Интеграция с носимыми и удаленными решениями для мониторинга еще больше ускоряет внедрение. Высокое усыновление в домашних условиях и амбулаторных клиниках приводит к быстрому CAGR. Педиатрические и взрослые пользователи получают преимущества от автоматических оповещений. Сотрудничество с цифровыми платформами укрепляет функциональность.
- По демографии
На основе демографических данных рынок датчиков глюкозы подразделяется на взрослое население (> 14 лет) и детское население (≤ 14 лет). Сегмент взрослого населения доминировал на крупнейшей доле рынка в 60,2% в 2025 году, что обусловлено более высокой распространенностью диабета 2 типа, расстройств, связанных с образом жизни, и регулярными потребностями в мониторинге больниц. Взрослые предпочитают постоянный мониторинг глюкозы, самоконтроль и интеграцию с приложениями для смартфонов. Корпоративные оздоровительные программы и решения для удаленного мониторинга увеличивают принятие. Повышение осведомленности, страховое покрытие и развитая инфраструктура здравоохранения усиливают доминирование. Взрослые пользуются устройствами, интегрированными с инсулиновыми помпами, облачными платформами и инструментами анализа тенденций. Больницы и учреждения по уходу на дому являются основными конечными пользователями. Особенно высок уровень усыновления в Северной Америке и Европе. Технологическое внедрение и доступность поддерживают устойчивый рост. Непрерывные инновации повышают соответствие взрослых пациентов.
Ожидается, что сегмент детского населения станет свидетелем самого быстрого CAGR в 19,5% с 2026 по 2033 год, чему способствуют инновации в области безболезненного, неинвазивного мониторинга и носимых дизайнов. Педиатрические пациенты и родители все чаще принимают решения для непрерывного мониторинга глюкозы. Интеграция с мобильными приложениями для родительского мониторинга, функций геймификации и удаленных оповещений стимулирует рост. Правительственные инициативы по раннему выявлению диабета способствуют принятию. Подразделения педиатрической помощи и клиники инвестируют в системы мониторинга, ориентированные на детей. Усыновление на дому быстро растет. Современные датчики и мобильная связь облегчают использование. Азиатско-Тихоокеанский регион и Латинская Америка являются развивающимися рынками для детского усыновления.
- конечным пользователем
На основе конечного пользователя рынок датчиков глюкозы сегментирован на больницы, частные клиники, домашнюю помощь, амбулаторные установки и другие. Сегмент госпиталей доминировал на рынке с наибольшей долей выручки в 47,5% в 2025 году из-за высокого объема пациентов, клинической зависимости от непрерывного и лабораторного мониторинга и интеграции с больничными ЭМР. Больницы отдают приоритет устройствам с точностью, надежностью и совместимостью с другими системами мониторинга. Клинические испытания, рекомендации врача и страховое возмещение приводят к усыновлению в больнице. Постоянный мониторинг, автоматизированный обмен данными и интеграция с системами доставки инсулина усиливают доминирование в больницах. Усыновление является самым сильным в Северной Америке и Европе. Больницы продолжают инвестировать в передовые технологии критического ухода за пациентами.
Ожидается, что сегмент домашнего ухода будет наблюдать самый быстрый CAGR в 21% с 2026 по 2033 год, что обусловлено ростом распространенности диабета, увеличением предпочтений пациентов в самоконтроле и внедрением носимых и неинвазивных датчиков глюкозы. Подключение к смартфону, облачная интеграция и персонализированное управление данными повышают соответствие пациентов. Растущие информационные кампании, внедрение телемедицины и инициативы в области цифрового здравоохранения ускоряют рост. Интеграция с интеллектуальными инсулиновыми помпами и мобильными оповещениями усиливает внедрение. Развивающиеся рынки, такие как Азиатско-Тихоокеанский регион, демонстрируют высокий потенциал роста. Удобство пациента и удаленный мониторинг являются основными факторами.
Глюкозные датчики Региональный анализ рынка
- Северная Америка доминировала на рынке датчиков глюкозы с самой большой долей доходов примерно 41,5% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, сильной политикой возмещения расходов, высокой распространенностью диабета и ранним внедрением носимых и непрерывных технологий мониторинга. В США по-прежнему наблюдается значительный рост внедрения ХГМ, особенно среди пациентов с диабетом 1 и 2 типа, что обусловлено технологическими инновациями и увеличением программ повышения осведомленности в области здравоохранения.
- Потребители и поставщики медицинских услуг в регионе высоко ценят отслеживание глюкозы в режиме реального времени, интеграцию с инсулиновыми насосами и бесшовную связь с мобильными и облачными платформами. Высокие располагаемые доходы и надежные цифровые системы здравоохранения также способствуют принятию. Присутствие ведущих производителей устройств и постоянные инновации в продуктах укрепляют доминирование на рынке. Интеграция с телемедициной и дистанционным мониторингом пациентов поддерживает применение в больницах и на дому.
- Страховое покрытие и правительственные инициативы в области здравоохранения облегчают доступность и доступность. Больницы, частные клиники и услуги по уходу на дому остаются основными конечными пользователями. Расширение программ информирования и повышение уровня соблюдения требований пациентов способствуют росту рынка. Северная Америка остается центром исследований и разработок и технологического прогресса в решениях для мониторинга глюкозы.
Американские датчики глюкозы Market Insight
Рынок датчиков глюкозы в США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовало быстрое внедрение подключенных устройств, систем непрерывного мониторинга глюкозы (CGMS) и интеграция мобильного здравоохранения. Пациенты все чаще предпочитают носимые датчики, которые обеспечивают точные показания глюкозы в режиме реального времени и автоматические оповещения. Сильная инфраструктура здравоохранения, высокая распространенность диабета и благоприятная политика возмещения способствуют дальнейшему принятию. Больницы, амбулаторные центры и учреждения по уходу на дому все чаще включают усовершенствованные датчики глюкозы в программы ухода за пациентами. Технологические инновации, такие как неинвазивный мониторинг, интеграция с инсулиновыми насосами и облачная аналитика, повышают удобство использования. Растущая осведомленность через правительственные программы и кампании по обучению диабету поддерживает принятие потребителей. Интеграция телемедицины позволяет осуществлять удаленный мониторинг и анализ тенденций. Растущий спрос на детские и взрослые CGM-решения ускоряет рост. Домашние устройства самоконтроля дополняют клиническое использование. Подключение смартфонов и управление данными на основе приложений улучшают соответствие пациентов.
Европейские датчики глюкозы Market Insight
Европейский рынок датчиков глюкозы, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено строгими правилами здравоохранения, ростом распространенности диабета и растущим внедрением подключенных медицинских устройств. Больницы и клиники все чаще используют технологии непрерывного и неинвазивного мониторинга глюкозы. Урбанизация и технологическая осведомленность способствуют внедрению носимых датчиков как для взрослых, так и для детей. Потребители ценят точность, удобство и интеграцию с цифровыми платформами здравоохранения. Спрос высок в жилых учреждениях, частных клиниках и амбулаторных учреждениях. Высокие расходы на здравоохранение и страхование облегчают проникновение. В Европе наблюдается быстрый рост усыновления на дому для лечения диабета. Технологические достижения, внедрение телемедицины и рекомендации врачей способствуют дальнейшему расширению рынка. Регуляторные одобрения для новых устройств ускоряют инновации. Конечные пользователи все чаще предпочитают подключенные устройства с оповещениями в реальном времени. Кампании по повышению осведомленности о диабете способствуют соблюдению и усыновлению пациентов.
Британские датчики глюкозы Market Insight
Ожидается, что рынок датчиков глюкозы в Великобритании в течение прогнозируемого периода будет расти с заметным CAGR, что обусловлено увеличением распространенности диабета, повышением осведомленности о решениях для самоконтроля и растущим внедрением домашних устройств мониторинга. Потребители мотивированы удобством, интеграцией с цифровыми приложениями для здоровья и улучшенным соблюдением требований пациентов. Надежная инфраструктура электронной коммерции и здравоохранения страны поддерживает широкую доступность современных датчиков глюкозы. Больницы и частные клиники включают системы непрерывного мониторинга глюкозы в рутинный уход. Растущие правительственные инициативы по управлению диабетом еще больше стимулируют усыновление. Усыновление на дому также растет среди взрослых и педиатрических пациентов. Интеграция телемедицины и подключение смартфонов улучшают удаленный мониторинг. Утверждения регулирующих органов в отношении инновационных технологий мониторинга ускоряют рост рынка. Потребительское предпочтение неинвазивных и носимых устройств продолжает расти. Усыновление детей с диабетом улучшается. Страховое покрытие и политика возмещения способствуют доступности и принятию.
Германия Glucose Sensors Market Insight
Ожидается, что в течение прогнозируемого периода рынок датчиков глюкозы в Германии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности об управлении диабетом, технологических инновациях и передовой инфраструктуре здравоохранения. Больницы, клиники и учреждения по уходу на дому все чаще принимают решения для непрерывного и неинвазивного мониторинга. Интеграция с инсулиновыми насосами, мобильными приложениями и облачными платформами повышает удобство использования и соответствие пациентов. Акцент Германии на точном здравоохранении и инновациях способствует внедрению передовых датчиков глюкозы. Растущая распространенность диабета 1 и 2 типа поддерживает высокий спрос на рынке. Решения в области телемедицины и дистанционного мониторинга интегрируются в программы оказания медицинской помощи. Утверждения регулирующих органов способствуют внедрению новых технологий мониторинга. Новые сегменты домашнего ухода и амбулаторного лечения предлагают значительный потенциал роста. Потребители предпочитают носимые, безболезненные и точные устройства мониторинга. Педиатрическое и взрослое население выигрывают от непрерывного отслеживания глюкозы. Схемы возмещения расходов и финансирование здравоохранения дополнительно поддерживают принятие.
Азиатско-Тихоокеанские датчики глюкозы Market Insight
Рынок датчиков глюкозы в Азиатско-Тихоокеанском регионе в течение прогнозируемого периода будет расти с самым быстрым CAGR примерно на 12,2%, что обусловлено ростом распространенности диабета, улучшением инфраструктуры здравоохранения, повышением доступности передовых устройств мониторинга глюкозы и растущей осведомленностью об управлении диабетом. Такие страны, как Индия, Китай и Япония, быстро внедряют решения для непрерывного и неинвазивного мониторинга. Правительственные инициативы по повышению осведомленности о диабете и интеграции цифрового здравоохранения способствуют принятию. Растущий медицинский туризм, расширение инфраструктуры больниц и усиление политики возмещения расходов способствуют дальнейшему росту. Усыновление растет в больницах, клиниках, домашнем уходе и амбулаторных учреждениях. Технологические инновации, интеграция с мобильными и носимыми устройствами и обучение пациентов способствуют принятию. Педиатрическое и взрослое население используют устройства для самоконтроля и управления. Телемедицина и облачный мониторинг ускоряют обработку данных. Развивающиеся экономики демонстрируют высокий потенциал роста за счет повышения доступности. Производители внедряют экономически эффективные, удобные решения для различных потребностей пациентов. Постоянные инновации и партнерские отношения с поставщиками медицинских услуг укрепляют региональный рост.
Японские датчики глюкозы Market Insight
Японский рынок датчиков глюкозы набирает обороты благодаря высокотехнологичной культуре здравоохранения страны, увеличению распространенности диабета и растущему спросу на удобные решения для самоконтроля. Принятие обусловлено интеграцией с носимыми устройствами, мобильными приложениями и инсулиновыми насосами. Больницы, клиники и учреждения по уходу на дому принимают решения для непрерывного и неинвазивного мониторинга. Старение населения стимулирует спрос на простые в использовании и надежные устройства. Инициативы в области телемедицины и дистанционного мониторинга повышают доступность. Государственные программы и информационно-просветительские кампании поддерживают обучение пациентов и соблюдение нормативных требований. Педиатрическое и взрослое население внедряет решения для мониторинга. Технологические инновации и миниатюризация продуктов способствуют внедрению. Сегменты населения с высоким уровнем дохода предпочитают современные, неинвазивные датчики глюкозы. Интеграция с цифровыми платформами здравоохранения облегчает анализ тенденций и оповещения. Уход на дому и амбулаторное усыновление продолжают расти. Рынок выигрывает от надежной инфраструктуры здравоохранения и высокой покупательной способности потребителей.
Китайские датчики Глюкозы Market Insight
Рынок датчиков глюкозы в Китае составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что связано с растущим средним классом страны, увеличением распространенности диабета, быстрой урбанизацией и высокими темпами технологического внедрения. Больницы, клиники и учреждения по уходу на дому быстро интегрируют системы непрерывного и неинвазивного мониторинга. Правительственные инициативы, направленные на повышение осведомленности о диабете и развитие умной инфраструктуры здравоохранения, способствуют внедрению. Носимые и подключенные устройства набирают популярность среди взрослых и педиатрических групп населения. Интеграция с мобильными приложениями, инсулиновыми помпами и облачными платформами улучшает качество обслуживания пациентов. Развивающиеся умные города и растущие инвестиции в здравоохранение способствуют расширению рынка. Производители внедряют экономически эффективные и удобные решения для мониторинга. Повышение осведомленности об управлении диабетом и внедрении телемедицины ускоряет рост. Рынок укрепляется за счет отечественных производственных мощностей и мощных распределительных сетей. Больницы и учреждения по уходу на дому используют передовые устройства. Технологические инновации и постоянное развитие продуктов поддерживают расширение рынка.
Какие компании занимают лидирующие позиции на рынке датчиков глюкозы
Индустрия Glucose Sensors в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Dexcom, Inc.(США)
- Эбботт (США)
- Medtronic plc (Ирландия)
- Забота о диабете Roche(Швейцария)
- Senseonics Holdings, Inc. (США)
- Корпорация Insulet(США)
- GlucoMe Ltd. (Израиль)
- Ascensia Diabetes Care (Швейцария)
- Ypsomed AG(Швейцария)
- Arkray, Inc. (Япония)
- LifeScan, Inc. (США)
- Корпорация Nipro(Япония)
- Tandem Diabetes Care, Inc. (США)
- Bayer AG (Германия)
- i-SENS, Inc. (Южная Корея)
- GlucoTrack Ltd. (Израиль)
- AllMed, Inc. (США)
- Nova Biomedical Corporation (США)
- Becton Dickinson & Company (США)
- Medisana AG (Германия)
Последние разработки на мировом рынке датчиков глюкозы
- В феврале 2023 года Dexcom, Inc. объявила, что ее система непрерывного мониторинга глюкозы G7 получила одобрение FDA и начала работать в США, предлагая показания глюкозы в реальном времени, которые обновляются каждые пять минут и подключаются непосредственно к мобильным приложениям и инсулиновым помпам, не требуя традиционных калибровок пальцев.
- В сентябре 2024 года Abbott Laboratories запустила свою систему непрерывного мониторинга глюкозы Lingo, доступную для покупки без рецепта, предназначенную для взрослых, чтобы удобно контролировать уровень глюкозы без рецепта и предназначенную для ежедневного отслеживания здоровья за пределами традиционного лечения диабета.
- В августе 2024 года Dexcom представила Stelo by Dexcom, первый CGM, очищенный FDA без рецепта, который предлагает до 15-дневного износа датчиков и отслеживание глюкозы в режиме реального времени через смартфон, расширяя доступ датчиков глюкозы к более широким потребительским сегментам, включая пользователей, не использующих инсулин.
- В июне 2024 года Abbott Laboratories получила разрешение FDA США на две внебиржевые системы непрерывного мониторинга глюкозы, Lingo и Libre Rio, основанные на платформе FreeStyle Libre, расширяя доступ потребителей к инструментам мониторинга глюкозы за пределами клинических условий.
- В августе 2024 года Medtronic получила одобрение FDA США для Simplera CGM, своего первого полностью одноразового датчика мониторинга глюкозы, который значительно меньше и предназначен для обтекаемого ежедневного ношения.
- В июле 2024 года Roche получила одобрение знака CE для своей системы непрерывного мониторинга глюкозы с поддержкой искусственного интеллекта Accu-Chek SmartGuide, которая обеспечивает прогнозные предупреждения о гипогликемии, показания в реальном времени и прогнозы тенденций глюкозы для улучшения самоконтроля диабета и цифровой интеграции здравоохранения.
- В апреле 2025 года Dexcom, Inc. объявила об одобрении FDA США системы Dexcom G7 15 Day CGM для взрослых в возрасте 18 лет и старше, предлагая расширенные возможности износа датчиков (до 15,5 дней) и улучшенную точность, установив новый эталон в носимой технологии мониторинга глюкозы.
- В июне 2025 года индийский стартап DrStore Healthcare Services Tracky запустил первый в Индии непрерывный монитор глюкозы с поддержкой Bluetooth, с автоматической синхронизацией через мобильное приложение, оповещениями о глюкозе в режиме реального времени и экономически эффективным дизайном, направленным на расширение доступа к современной технологии распознавания глюкозы.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











