


Глобальный рынок кибервойны для государственных структур: сегментация по областям применения (транспортные системы, банковские системы, электросети, водоснабжение, плотины, больницы и критически важные производственные объекты), компонентам (решения и услуги), типам продукции (кибератаки, шпионаж и саботаж) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка кибервойн и темпы роста
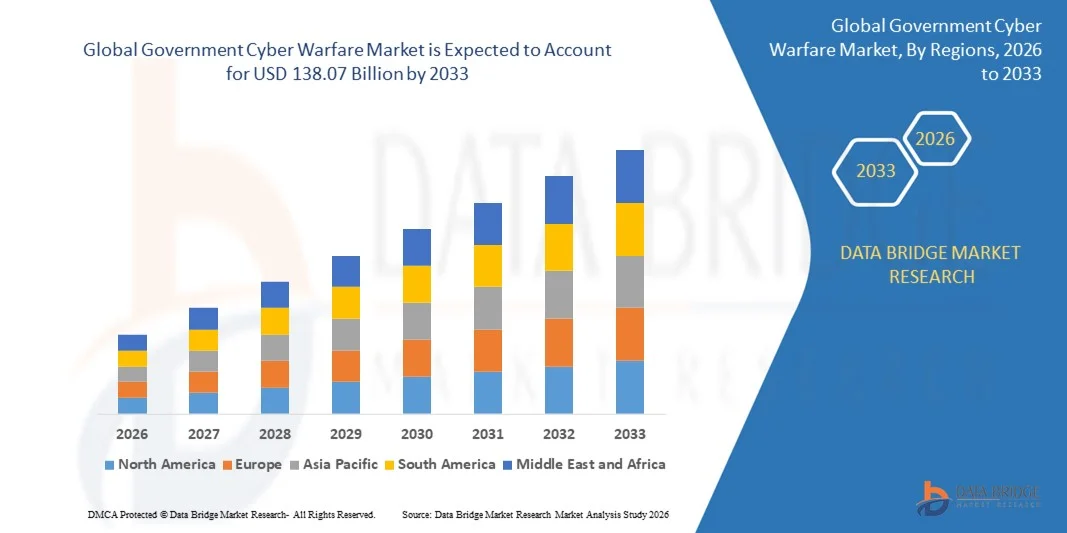
- Согласно анализу Data Bridge Market Research, размер глобального рынка правительственной кибервойны был оценен как38,52 млрд долларов в 2025 годуОжидается, что он достигнет$138,07 млрд к 2033 году, вCAGR 17,30%в течение прогнозируемого периода
- Растущее проникновение облачных решений безопасности, растущее правительство и правила соблюдения, растущий уровень инвестиций в оборонный сектор по всему миру наряду с растущей озабоченностью по поводу национальной безопасности, растущее внедрение платформы электронной коммерции и появление разрушительных технологий являются одними из основных, а также жизненно важных факторов, которые будут способствовать росту рынка правительственной кибервойны.
Размер рынка и прогноз:
- Глобальная рыночная стоимость (2025):$38,52 млрд.
- Ожидаемая рыночная стоимость (2033):$138,07 млрд.
- Прогноз CAGR (2026–2033):17.30%
Каковы основные выводы рынка правительственной кибервойны
- Расширение внедрения облачных сервисов в ИТ-ценные бумаги наряду с интеграцией таких технологий, как Интернет вещей, машинное обучение и большие данные, в модернизацию технологий угроз и безопасности, что будет способствовать дальнейшему созданию огромных возможностей, которые приведут к росту рынка правительственной кибервойны в вышеуказанные прогнозируемые сроки.
- Нехватка квалифицированной рабочей силы для борьбы с возникающими угрозами наряду с отсутствием общей информации в режиме реального времени о постоянно развивающихся угрозах, которые, вероятно, будут действовать как фактор сдерживания рынка для роста правительственной кибервойны в вышеуказанные прогнозируемые сроки. Высокая стоимость инноваций и бюджетные ограничения, которые станут самой большой и главной проблемой для роста рынка
- Северная Америка доминировала на рынке правительственной кибервойны с долей доходов 43,69% в 2025 году, чему способствовали сильные национальные инициативы в области кибербезопасности, высокие оборонные бюджеты и растущее развертывание передовых систем киберзащиты в США и Канаде.
- Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 8,69% с 2026 по 2033 год, что обусловлено эскалацией геополитической напряженности, ростом инцидентов кибершпионажа и быстрыми цифровыми преобразованиями в Китае, Японии, Индии, Сингапуре и Южной Корее.
- Сегмент электросетей доминировал на рынке с долей выручки 32,4% в 2025 году, чему способствовали растущие кибератаки, направленные на национальные электрические сети, интеллектуальные сетевые инфраструктуры и распределенные энергетические системы.
Сфера охвата и сегментация рынка правительственной кибервойны
|
Атрибуты |
Правительственная кибервойна ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке правительственной кибервойны
Растущее внедрение ИИ-управляемых, автоматизированных и интеллектуальных интегрированных систем киберзащиты
- Рынок правительственной кибервойны переживает быстрое внедрение управляемых ИИ, автоматизированных и интегрированных в разведку платформ киберзащиты для противодействия передовым атакам национальных государств, эксплойтам нулевого дня и развивающимся стратегиям цифровой войны.
- Правительства развертывают системы, способные в реальном времени охотиться за угрозами, автоматически реагировать на инциденты.поведенческая аналитикаМоделирование прогнозных угроз для обеспечения безопасности национальной инфраструктуры
- Растущее использование аналитики больших данных, каналов разведки угроз и обнаружения аномалий на основе ML укрепляет потенциал проактивной обороны в военных и разведывательных сетях.
- Например, Microsoft, IBM, Cisco, Lockheed Martin и Raytheon расширили свои возможности ИИ.кибербезопасностиплатформы, интегрирующие более быстрые механизмы обнаружения, передовые технологии обмана и трансграничный обмен кибер-разведкой
- Растущая потребность в киберустойчивости военного уровня, ожидании стратегических угроз и автономных оборонных операциях ускоряет внедрение интеллектуальных систем кибервойны.
- Ожидается, что по мере развития глобальных киберконфликтов решения, основанные на искусственном интеллекте, будут оставаться центральными для модернизации национальной безопасности и повышения готовности к войне.
Каковы основные движущие силы рынка правительственной кибервойны
- Растущий спрос на укрепление национальной кибербезопасности, обусловленный ростом спонсируемых государством атак, кибершпионажа и трансграничных операций цифровой войны
- Например, в 2025 году Lockheed Martin, Northrop Grumman и Microsoft расширили свои экосистемы киберзащиты для поддержки федеральных агентств с расширенной видимостью угроз и операциями безопасности с поддержкой ИИ.
- Растущее глобальное расширение цифровизации обороны, внедрение военных облаков, киберкомандование и альянсы по обмену разведданными в США, Европе и Азиатско-Тихоокеанском регионе
- Достижения в системах шифрования, цифровой криминалистике, брандмауэрах следующего поколения, платформах разведки угроз и архитектурах защищенных сетей укрепили позиции национальной обороны.
- Растущее внедрение ИИ, IoT, военных сетей 5G, спутниковой связи и цифровизации на поле боя ускорило спрос на безопасные системы кибервойны.
- Ожидается, что благодаря постоянным инвестициям в модернизацию обороны, исследования и разработки в области кибербезопасности, международное киберсотрудничество и суверенные программы безопасности рынок правительственной кибервойны продолжит уверенный рост.
Какой фактор препятствует росту рынка кибервойн
- Высокие затраты на развертывание, связанные с передовыми платформами киберзащиты, системами с поддержкой ИИ и решениями военной разведки угроз, ограничивают принятие в странах с низким бюджетом.
- Например, в течение 2024-2025 годов рост цен на инструменты кибербезопасности, нехватка кадров и глобальные проблемы с цепочками поставок увеличили эксплуатационные расходы для нескольких оборонных организаций.
- Строгое соблюдение требований национальной безопасности, секретные правила защиты сетей и многоуровневые требования к интеграции усложняют работу правительств и поставщиков.
- Ограниченная рабочая сила в области кибербезопасности, низкая осведомленность о смягчении угроз на основе ИИ и неадекватная цифровая инфраструктура в развивающихся странах ограничивают широкомасштабное внедрение.
- Сильная конкуренция со стороны устаревших систем обороны, обычных брандмауэров и региональных инструментов кибербезопасности создает проблемы в модернизации и глобальной стандартизации.
- Чтобы преодолеть эти проблемы, правительства сосредотачиваются на наращивании потенциала, оптимизированных с точки зрения затрат закупках кибербезопасности, программах развития навыков и стратегических технологических партнерствах для укрепления национальной готовности к кибервойне.
Как сегментируется рынок кибервойн
Рынок сегментирован на основеТип продукта, применение и компонент.
- С помощью приложения
На основе применения рынок правительственной кибервойны сегментирован на транспортные системы, банковские системы, электросети, водоснабжение, плотины, больницы и критическое производство. Сегмент электрических сетей доминировал на рынке с долей выручки 32,4% в 2025 году, чему способствовали растущие кибератаки, направленные на национальные электрические сети, интеллектуальные сетевые инфраструктуры и распределенные энергетические системы. Национальные государства все чаще инвестируют в передовые платформы киберзащиты, мониторинг угроз в режиме реального времени и инструменты сдерживания инцидентов для защиты критической электрической инфраструктуры.
Сегмент банковских систем, по прогнозам, будет расти самыми быстрыми темпами с 2026 по 2033 год, чему будут способствовать быстрая цифровизация, расширение финтеха, угрозы киберпреступности и усиление трансграничного кибершпионажа. Финансовые учреждения развертывают системы обнаружения мошенничества с использованием ИИ, зашифрованные системы связи и системы разведки киберугроз для повышения устойчивости. Растущая цифровизация критически важных секторов продолжает расширять потребность в сложных средствах защиты от кибервойн во всех приложениях.
- Компонент
На основе компонентов рынок сегментирован на решения и услуги. Сегмент Solution доминировал на правительственном рынке кибервойн с долей 67,1% в 2025 году, чему способствовали растущие национальные инвестиции в инструменты безопасности с поддержкой ИИ, передовые системы разведки угроз, технологии шифрования и командные платформы киберзащиты. Правительства в значительной степени полагаются на интегрированные киберрешения для обнаружения сложных атак, защиты секретных сетей, предотвращения шпионажа и повышения готовности к цифровой войне.
Сегмент услуг, по прогнозам, будет расти самыми быстрыми темпами с 2026 по 2033 год, чему способствует растущий спрос на управляемые операции по обеспечению безопасности, консультации по кибербезопасности, судебно-медицинский анализ и системную интеграцию в оборонных ведомствах. Растущая изощренность киберугроз усилила зависимость от постоянного мониторинга, управления соблюдением требований и специализированной поддержки персонала в области кибербезопасности. По мере развития кибервойны в направлении управляемых разведкой экосистем реагирования в режиме реального времени оба сегмента остаются неотъемлемой частью укрепления устойчивости национальной кибербезопасности.
- Тип продукта
На основе типа продукта рынок правительственной кибервойны подразделяется на кибератаки, шпионаж и саботаж. Сегмент кибератак доминировал на рынке с долей выручки 49,6% в 2025 году, в первую очередь из-за увеличения инцидентов с вымогателями, DDoS-атаками, вторжениями вредоносных программ и скоординированными наступательными операциями, нацеленными на оборонные сети, военные активы и национальную инфраструктуру. Правительства расширяют возможности кибернападения и обороны для противодействия сложным противникам, использующим эксплойты нулевого дня и векторы атак, управляемые ИИ.
Сегмент шпионажа, по прогнозам, будет расти самыми быстрыми темпами с 2026 по 2033 год, чему способствуют растущая геополитическая напряженность, разведывательная война и трансграничное цифровое наблюдение. Спонсируемые государством субъекты все больше сосредотачиваются на краже секретных военных данных, дипломатической связи и технологической ИС. Растущая зависимость от цифровых разведывательных систем, спутниковой связи и защищенных военных сетей продолжает повышать глобальный спрос на решения для кибервойны, предназначенные для противодействия шпионажу и угрозам цифрового проникновения.
В каком регионе находится наибольшая доля рынка кибервойн
- Северная Америка доминировала на правительственном рынке кибервойн с долей доходов 43,69% в 2025 году, чему способствовали сильные национальные инициативы в области кибербезопасности, высокие оборонные бюджеты и растущее развертывание передовых систем киберзащиты в США и Канаде. Растущие кибер-угрозы, спонсируемые государством атаки и риски цифровой войны ускорили внедрение инструментов обнаружения угроз с поддержкой ИИ, зашифрованных сетей и платформ кибер-разведки в правительственных и оборонных агентствах.
- Ведущие игроки в области кибербезопасности в регионе продолжают обновлять платформы с улучшенной аналитикой угроз, архитектурой с нулевым доверием, защищенными облачными средами и высокопроизводительными решениями оборонного уровня. Повышение внимания к киберустойчивости, защите критической инфраструктуры и цифровому суверенитету укрепляет региональное доминирование.
- Высокие расходы на оборону, надежная цифровая инфраструктура и широкомасштабная модернизация правительственных сетей продолжают поддерживать долгосрочный рост.
Обзор рынка кибервойны правительства США
США являются крупнейшим вкладчиком на североамериканский рынок, поддерживаемый обширными федеральными инвестициями в возможности киберкомандования, разведывательные системы и критически важную киберзащиту. Растущие инциденты кибершпионажа, атаки на критически важную инфраструктуру и военная модернизация стимулируют спрос на передовые инструменты кибервойны. Рост облачных защитных систем, охота за угрозами на основе ИИ, цифровое наблюдение и безопасные коммуникационные системы еще больше ускоряют внедрение. Сильное сотрудничество между оборонными ведомствами, фирмами по кибербезопасности и разведывательными организациями повышает национальную киберподготовку.
Рынок кибервойны правительства Канады
Канада вносит значительный вклад в региональный рост за счет увеличения финансирования киберзащиты, федеральных программ модернизации безопасности и повышения внимания к защите национальной инфраструктуры. Правительственные учреждения внедряют передовые решения для мониторинга угроз, защищенную сетевую архитектуру и инструменты киберразведки для противодействия многовекторным атакам. Расширение обучения кибербезопасности, национальных инициатив по цифровой устойчивости и государственно-частного партнерства укрепляет общее принятие. Растущая зависимость от облачных систем и критически важных платформ данных еще больше стимулирует инвестиции в возможности защиты от кибервойн.
Рынок кибервойн правительства Азиатско-Тихоокеанского региона
Ожидается, что Азиатско-Тихоокеанский регион зарегистрирует самый быстрый CAGR в 8,69% с 2026 по 2033 год, что обусловлено эскалацией геополитической напряженности, ростом инцидентов кибершпионажа и быстрыми цифровыми преобразованиями в Китае, Японии, Индии, Сингапуре и Южной Корее. Правительства активно инвестируют в команды киберзащиты, системы наблюдения, управляемые ИИ, и крупномасштабные программы разведки киберугроз для противодействия продвинутым атакам. Расширение критической инфраструктуры, рост финтеха, сетей 5G и облачных экосистем значительно ускоряет региональные расходы на кибербезопасность. Растущий акцент региона на национальную безопасность и цифровой суверенитет позиционирует его как самый быстрорастущий рынок в мире.
Рынок кибервойны правительства Китая
Китай является крупнейшим вкладчиком в Азиатско-Тихоокеанский регион, поддерживаемый быстрым расширением возможностей киберзащиты, системами наблюдения с поддержкой ИИ и государственными инициативами в области цифровой безопасности. Растущее развертывание национальных киберкомандных центров, наступательных киберподразделений и разведывательных платформ усиливает спрос на рынке. Масштабные инвестиции в отечественные технологии кибербезопасности и крупномасштабные проекты в области цифровой инфраструктуры способствуют дальнейшему внедрению.
Японское правительство проанализировало рынок кибервойн
Япония демонстрирует устойчивый рост, обусловленный растущими киберугрозами, нацеленными на критически важную инфраструктуру, финансовые системы и государственные учреждения. Упор на безопасную связь, защиту данных и модернизацию оборонных ИТ-сетей поддерживает внедрение передовых инструментов кибербезопасности. Рост сетей 5G и облачных государственных систем повышает потребность в устойчивых решениях для кибервойны.
Рынок кибервойны правительства Индии
Индия становится быстрорастущим рынком, поддерживаемым национальными миссиями по кибербезопасности, расширением оборонных киберподразделений и ростом атак на правительственные сети. Растущая цифровая трансформация, внедрение финтеха, онлайн-услуги для граждан и облачное управление стимулируют инвестиции в платформы киберзащиты. Расширение сотрудничества с глобальными компаниями, занимающимися кибербезопасностью, еще больше ускоряет их внедрение.
Рынок кибервойны правительства Южной Кореи
Южная Корея вносит значительный вклад благодаря высокой цифровизации, сильным оборонным инвестициям и растущим кибератакам, связанным с региональными геополитическими конфликтами. Расширенная телекоммуникационная инфраструктура, широкое использование 5G и расширение цифровых экосистем, управляемых ИИ, повышают спрос на инструменты киберзащиты следующего поколения. Правительственные инициативы по обеспечению безопасности критически важных секторов еще больше поддерживают рост рынка.
Какие компании занимают лидирующие позиции на рынке правительственных кибервойн
Отрасль правительственной кибервойны в основном возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Airbus(Нидерланды)
- BAE Systems (Великобритания)
- Booz Allen Hamilton Inc. (США)
- DXC Technology Company (США)
- General Dynamics Mission Systems, Inc. (США)
- Intel Corporation (США)
- IBM Corporation(США)
- Leonardo S.p.A. (Италия)
- Lockheed Martin Corporation (США)
- Northrop Grumman Corporation (США)
- Raytheon Company (США)
- L3Harris Technologies, Inc. (США)
- Боинг(США)
- FireEye, Inc. (США)
- Cisco(США)
- Fortinet, Inc. (США)
- Proofpoint, Inc. (США)
- Microsoft(США)
- Broadcom (США)
- Forcepoint (США)
- F5, Inc. (США)
- Juniper Networks, Inc. (США)
- McAfee, LLC (США)
- Micro Focus (Великобритания)
Каковы последние события на мировом рынке кибервойн
- В мае 2023 года Mosaic, сельскохозяйственная фирма, в партнерстве с американским поставщиком платформы кибербезопасности Safe Security, представила новую модель кибер-покрытия, интегрировав разведданные о кибер-рисках в режиме реального времени в рабочий процесс андеррайтинга Mosaic, обеспечив более глубокие внутренние оценки безопасности и вознаграждая организации премиальными преимуществами для укрепления инвестиций в кибербезопасность, в конечном итоге улучшая прозрачность рисков и уверенность страховщика.
- В августе 2022 года SynSaber, компания, занимающаяся кибербезопасностью и мониторингом активов, привлекла 13 миллионов долларов США в рамках раунда финансирования серии A, поддерживая дальнейшее совершенствование своей платформы мониторинга промышленных активов и сетей, усиливая глобальную экспансию и ускоряя усилия по продажам, маркетингу и разработке продуктов, в конечном итоге увеличивая свое присутствие в отрасли и технологические возможности.
- В феврале 2022 года IBM инвестировала несколько миллионов долларов в расширение своего присутствия в области кибербезопасности в Азиатско-Тихоокеанском регионе, включая создание нового Центра операций по безопасности (SOC) для повышения организационной киберустойчивости и поддержки региональных клиентов с передовым управлением угрозами, в конечном итоге укрепив лидерство IBM в службах кибербезопасности.
- В июле 2021 года Леонардо, аэрокосмическая и оборонная компания, сотрудничала с итальянским поставщиком коммунальных услуг A2A для тестирования и интеграции передовых технологий кибербезопасности в заводы и сети A2A, стремясь поддерживать безопасную цифровую трансформацию и разрабатывать новые решения для защиты критически важных энергетических инфраструктур, в конечном итоге укрепляя позиции кибербезопасности основных коммунальных предприятий.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.
Часто задаваемые вопросы












