


Сегментация мирового рынка телематики для тяжелого оборудования по видам услуг (навигация и отслеживание активов, техническое обслуживание и диагностика оборудования/парка, управление топливом, отчетность по производительности парка, безопасность парка и другие), по типу подключения (спутниковая и сотовая связь (3G/4G и 5G)), по каналу продаж (новые продажи и существующий парк), по форм-фактору (встроенные и интегрированные), по оборудованию (блок управления телематикой, GPS-приемник и датчики), по отраслям (строительство, горнодобывающая промышленность и сельское хозяйство) — тенденции отрасли и прогноз до 2033 года
Каков размер рынка телематики тяжелого оборудования и темпы роста
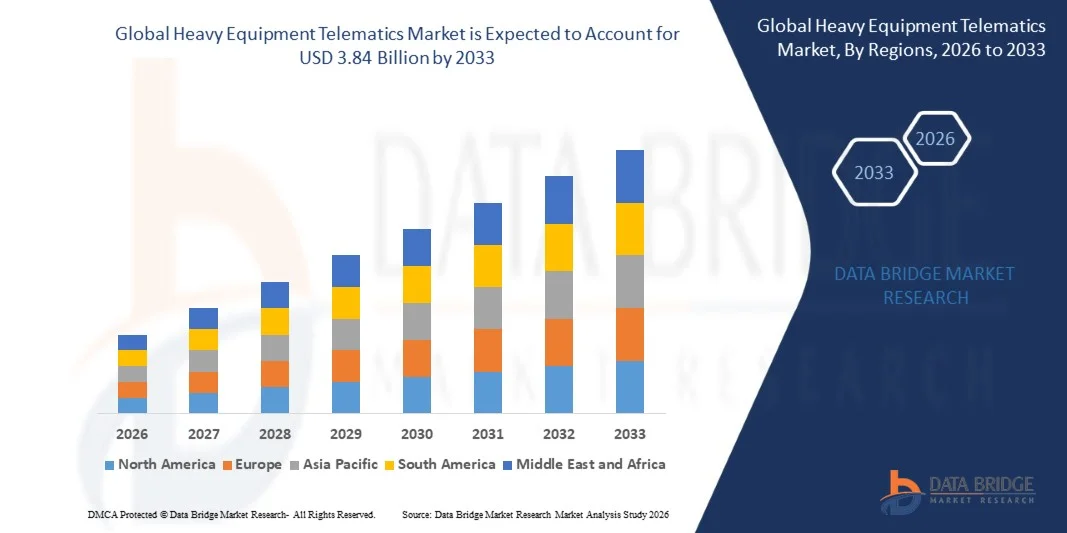
- Согласно анализу Data Bridge Market Research, глобальный объем рынка телематики для тяжелого оборудования был оценен в два раза.$1,45 млрд в 2025 годуОжидается, что он достигнет3,84 млрд долларов к 2033 году, вCAGR 12,90%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением оборудования с поддержкой IoT, подключением к автопарку и автоматизацией в секторах строительства, горнодобывающей промышленности и сельского хозяйства, что позволяет операторам оптимизировать мониторинг производительности, сократить время простоя и повысить производительность оборудования за счет анализа в режиме реального времени.
- Кроме того, растущий спрос на управление топливом, прогнозное обслуживание и централизованное отслеживание активов позиционирует телематику как основное оперативное требование, а не как дополнительную технологию, ускоряя развертывание как оборудования, интегрированного с OEM, так и послепродажных телематических установок.
Каковы основные тенденции рынка телематики тяжелого оборудования
- Телематические системы тяжелого оборудования, предлагающие отслеживание оборудования в режиме реального времени, мониторинг использования, анализ топлива и дистанционную диагностику, становятся критически важными для отраслей, ориентированных на повышение операционной эффективности и производительности жизненного цикла оборудования. Эти системы помогают предприятиям сократить время простоя, повысить соответствие требованиям безопасности и оптимизировать использование автопарка, что делает телематику все более ценной в высококапитальных машинных средах.
- Растущее внедрение телематики в первую очередь подпитывается расширением инфраструктуры, строгими нормативными рамками в отношении отчетности о выбросах и безопасности и растущим сдвигом в сторону управления цифровыми активами. Рынок продолжает развиваться, поскольку владельцы автопарков ищут лучший контроль затрат, автоматизированные рабочие процессы и интеллектуальные идеи для поддержки более разумного принятия решений и максимизации рентабельности инвестиций в оборудование.
- Северная Америка доминирует на рынке телематики тяжелого оборудования с долей в46,6% в 2025 году в связи с растущим внедрением передовых технологий управления флотом в строительном, горнодобывающем и сельскохозяйственном секторах.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке телематики тяжелого оборудования в течение прогнозируемого периода из-за быстрой урбанизации, расширения инфраструктурных проектов и государственной поддержки цифровой трансформации в строительстве и горнодобывающей промышленности.
- Встроенный сегмент доминировал на рынке с долей рынка 48,8% в 2025 году из-за растущей интеграции телематики в строительное и горнодобывающее оборудование в качестве стандартного оборудования. Встроенные платформы предлагают улучшенную надежность, бесшовную связь и лучшую совместимость с передовой аналитикой программного обеспечения, основанной на машинном обучении и прогнозной диагностике. Предпочтение встраиваемых решений растет по мере того, как покупатели все чаще сравнивают оборудование на основе цифрового интеллекта и готовности к автоматизации. OEM-производители также используют встроенную телематику для создания повторяющихся потоков стоимости через панели управления сервисами на основе подписки, программы обслуживания и аналитические предложения.
Сегментация рынка телематики и тяжелого оборудования
|
Атрибуты |
Тяжёлое оборудование Telematics Key Market |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке телематики тяжелого оборудования
«Растущая интеграция систем прогнозирования с поддержкой ИИ»
- Растущая интеграция систем прогнозного обслуживания с поддержкой ИИ становится определяющей тенденцией на рынке телематики тяжелого оборудования, обусловленной необходимостью повышения точности обслуживания, сокращения простоев и повышения производительности оборудования на протяжении всего жизненного цикла. Эти системы анализируют эксплуатационные данные в режиме реального времени, такие как использование топлива, вибрации, гидравлическое давление и колебания температуры, чтобы предсказать сбои до их возникновения, помогая операторам уменьшить неожиданные эксплуатационные сбои и оптимизировать здоровье оборудования.
- Например, Caterpillar использует аналитику на основе искусственного интеллекта в своей телематической платформе VisionLink для предоставления прогнозной информации о сбоях двигателя, условиях износа компонентов и графике оптимизации обслуживания, что позволяет клиентам минимизировать затраты на техническое обслуживание и повысить надежность парка.
- Предиктивное техническое обслуживание на основе ИИ расширяет возможности принятия решений, превращая исходные данные машины в практические идеи, поддерживая более умные стратегии планирования обслуживания и планирования парка. Поскольку отрасли отдают приоритет времени безотказной работы оборудования и непрерывности работы, телематика на основе ИИ становится основным технологическим требованием в строительстве, горнодобывающей промышленности и сельском хозяйстве.
- По мере увеличения спроса на автоматизацию, оперативную разведку и экономичное управление активами, внедрение прогнозного обслуживания будет продолжать укрепляться. Эта тенденция сигнализирует о переходе от традиционных систем мониторинга к полностью автоматизированным и интеллектуальным телематическим экосистемам, где ИИ играет центральную роль в поддержании срока службы активов, оптимизации рабочих процессов и повышении отдачи от инвестиций.
- Ускорение интеграции ИИ в телематические платформы указывает на будущее направление рынка, позиционируя предиктивную автоматизацию как стратегический краеугольный камень для глобального тяжелого оборудования и крупномасштабных операций цифрового флота.
Динамика рынка телематики тяжелого оборудования
водитель
Растущий спрос на видимость и оперативную эффективность флота в режиме реального времени
- Растущий спрос на видимость и эксплуатационную эффективность парка в режиме реального времени является ключевым фактором, ускоряющим использование телематики в парках тяжелой техники. Компании ищут системы, которые позволяют постоянно контролировать использование оборудования, потребление топлива, поведение операторов и здоровье машин для поддержки оптимизации затрат и повышения производительности труда на распределенных рабочих местах.
- Например, платформа Trimble WorksOS поддерживает многокомпонентную связь и отслеживание производительности в режиме реального времени, позволяя операторам удаленно контролировать оборудование, оптимизировать использование и улучшать принятие операционных решений в горнодобывающем и строительном парках.
- Видимость в режиме реального времени позволяет владельцам автопарка автоматизировать отслеживание, сократить время простоя, предотвратить несанкционированное использование и повысить точность планирования технического обслуживания, поддерживая измеримую экономию затрат. Возможность удаленного мониторинга автопарков в крупных промышленных и инфраструктурных средах еще больше ускоряет внедрение, особенно по мере увеличения сложности проекта.
- Поскольку отрасли все чаще отдают приоритет автоматизации, операционной прозрачности и цифровому управлению автопарком, телематика становится важным инструментом для повышения долгосрочной производительности и укрепления операционных стратегий в условиях интенсивного оборудования.
- По мере того, как организации продолжают модернизировать свои системы управления активами, спрос на интеллектуальные системы видимости флота будет оставаться центральным для будущего роста рынка телематики тяжелого оборудования.
Сдержанность/вызов
«Высокие затраты на установку и интеграцию»
- Высокие затраты на установку и интеграцию остаются серьезной проблемой для широкого внедрения телематики тяжелого оборудования, особенно среди мелких операторов и флотов смешанного оборудования. Расходы, связанные с установкой оборудования, лицензированием программного обеспечения и подписками на тарифный план, могут ограничить принятие, особенно при интеграции старого оборудования без встроенной совместимости с телематикой.
- Например, модернизация решений телематики на старых машинах часто требует дополнительных интерфейсов, модулей подключения и корректировок платформы, что увеличивает сложность развертывания и бремя затрат для владельцев автопарка.
- Процесс интеграции также может стать сложным при управлении мультибрендовыми флотами с различными протоколами связи, структурами данных и стандартами совместимости, что требует дополнительной калибровки системы и конфигурации для достижения бесшовной совместимости.
- Требования к обучению, поддержка платформы и техническое обслуживание системы также способствуют общей стоимости владения, создавая барьеры для компаний, работающих с ограниченными бюджетами.
- Сокращение издержек за счет модульных моделей ценообразования, совместимых платформ и упрощенных интеграционных рамок будет иметь важное значение для обеспечения более широкого внедрения и долгосрочной масштабируемости рынка в рамках глобальных операций флота.
Как сегментируется рынок телематики тяжелого оборудования
Рынок сегментирован на основе обслуживания, подключения, канала продаж, форм-фактора, оборудования и промышленности.
• Сервис
На основе обслуживания рынок телематики тяжелого оборудования сегментирован на навигацию и отслеживание активов, техническое обслуживание и диагностику оборудования / флота, управление топливом, отчетность о производительности флота, безопасность флота и другие. Навигация и отслеживание активов доминировали на рынке в 2025 году из-за растущего спроса на видимость оборудования в режиме реального времени в строительных, горнодобывающих и сельскохозяйственных операциях. Компании сосредоточены на сокращении краж оборудования, несанкционированного использования и простоев, что усиливает спрос на эти услуги. Принятие модулей отслеживания с поддержкой GPS, интегрированных с облачными приборными панелями, дает менеджерам флота точную информацию об использовании и помогает оптимизировать распределение машин на сайтах. Сегмент также выигрывает от увеличения инициатив по цифровизации среди правительственной инфраструктуры и коммерческих строительных проектов для повышения операционной прозрачности и соблюдения требований безопасности.
Ожидается, что безопасность флота будет расти быстрее всего с 2026 по 2033 год, чему способствуют более строгие правила безопасности на рабочем месте и растущая потребность в минимизации аварий на месте с участием тяжелой техники. Такие отрасли, как горнодобывающая промышленность и строительство, интегрируют видеотелематику на основе ИИ, анализ поведения операторов, оповещения о геозоне и обнаружение усталости для повышения защиты рабочей силы. Компании все чаще отдают приоритет связанным со страхованием системам безопасности, которые помогают снизить требования и операционные риски. Переход к предиктивной профилактике рисков, автоматической отчетности о безопасности и мониторингу соответствия усиливает растущее внедрение решений безопасности флота в современных телематических средах.
• Подключение
Рынок сегментирован на спутниковую и сотовую связь (3G/4G и 5G). Сотовая связь доминировала на рынке в 2025 году, чему способствовала широкая доступность мобильной сети и достижения в области 4G и раннего внедрения 5G в промышленных регионах. Доступность, более быстрая передача данных и бесшовная интеграция с платформами IoT делают сотовую телематику предпочтительным выбором для OEM-производителей тяжелого оборудования и операторов автопарка. Облачные платформы, использующие 4G / 5G, предлагают диагностику в режиме реального времени, отслеживание местоположения, мониторинг использования машины и оповещения об обслуживании, что приводит к повышению производительности работы. Растущая экосистема подключенных строительных и сельскохозяйственных машин еще больше ускоряет использование сотовых сетей в телематических системах.
Спутниковая связь, по прогнозам, станет свидетелем самого быстрого роста в течение прогнозируемого периода, обусловленного высоким использованием на удаленных участках добычи полезных ископаемых, энергетических проектах, крупных сельскохозяйственных фермах и развитии инфраструктуры в регионах с ограниченным наземным сотовым покрытием. Спутниковая телематика обеспечивает бесперебойную передачу данных, что делает ее необходимой для критически важных для безопасности и критически важных операций с тяжелым оборудованием. Растущий спрос на автономное и полуавтономное оборудование в экстремальных условиях усиливает важность спутниковых систем. Интеграция спутниковых сетей на низкой околоземной орбите повышает надежность пропускной способности, снижает задержки и поддерживает передовую телематическую аналитику даже в изолированных средах.
• Канал продаж
На базе канала продаж рынок сегментирован на новые продажи и существующий парк. Новый сегмент продаж составил наибольшую долю в 2025 году, чему способствовала растущая установка заводских телематических систем на новом оборудовании крупными OEM-производителями. Производители сосредоточены на встроенных облачных решениях для улучшения ценностных предложений, управления гарантиями, прогнозной аналитики и отслеживания срока службы машины. Правительственные мандаты по цифровому мониторингу выбросов, использованию оборудования и безопасности операторов еще больше ускоряют интеграцию завода. Переход к интегрированным и совместимым экосистемам машин усиливает предпочтение телематического оборудования во время циклов покупки.
Ожидается, что существующий сегмент автопарка будет расти самыми быстрыми темпами с 2026 по 2033 год, поскольку компании модернизируют устаревшее оборудование для улучшения видимости производительности, соответствия требованиям безопасности и топливной эффективности. Доступные комплекты телематики и модульные аппаратные обновления позволяют старым машинам подключаться к современным цифровым платформам без высоких затрат на замену. Спрос на модернизированные решения растет, поскольку предприятия стремятся снизить эксплуатационные расходы и продлить жизненный цикл дорогостоящего оборудования. Принятие программ оптимизации активов на основе телематики в арендных парках и операциях со смешанными брендами еще больше ускоряет рост этого сегмента.
• Фактор формы
На основе форм-фактора рынок сегментирован на встроенный и интегрированный. Встраиваемые системы доминировали на рынке с наибольшей долей 48,8% в 2025 году, чему способствовало увеличение интеграции телематики в строительное и горнодобывающее оборудование в качестве стандартного оборудования. Встроенные платформы предлагают улучшенную надежность, бесшовную связь и лучшую совместимость с передовой аналитикой программного обеспечения, основанной на машинном обучении и прогнозной диагностике. Предпочтение встраиваемых решений растет по мере того, как покупатели все чаще сравнивают оборудование на основе цифрового интеллекта и готовности к автоматизации. OEM-производители также используют встроенную телематику для создания повторяющихся потоков стоимости через панели управления сервисами на основе подписки, программы обслуживания и аналитические предложения.
Ожидается, что интегрированные решения будут расти быстрее всего в течение прогнозируемого периода, чему способствует растущее внедрение среди существующих операторов автопарка, стремящихся к экономически эффективной модернизации. Интегрированные системы вторичного рынка обеспечивают гибкость для развертывания телематики в смешанных брендах, старых машинах и прокатных парках без значительных изменений. Компании все чаще выбирают модули телематики plug-and-play, чтобы обеспечить планирование профилактического обслуживания, мониторинг операторов и отслеживание машин. Рост стандартов совместимости, открытых платформенных программных экосистем и кастомизации оборудования приводит к быстрому расширению этой категории.
• С помощью Hardware
На базе аппаратного обеспечения рынок включает в себя блоки управления телематикой, приемники GPS и датчики. Телематические блоки управления (TCU) доминировали на рынке в 2025 году, что обусловлено их ролью в качестве основного центра обработки и связи телематических систем тяжелого оборудования. TCU обеспечивают непрерывный сбор данных о производительности двигателя, часах использования, кодах неисправностей и условиях эксплуатации. Их интеграция с облачными сервисами, модулями GPS и передовыми сетями подключения усиливает их внедрение среди OEM-производителей и операторов автопарка. Растущая потребность в профилактическом обслуживании и операционной автоматизации продолжает усиливать доминирование этого аппаратного компонента в телематической инфраструктуре.
Ожидается, что датчики будут фиксировать самые быстрые темпы роста в период с 2026 по 2033 год, чему способствует расширение передовых методов мониторинга, прогнозной аналитики и анализа производительности машин в режиме реального времени. Увеличение развертывания многопараметрических датчиков для измерения гидравлического давления, вибрации, температуры, уровня топлива, износа и нагрузки ускоряет потребность датчиков в современном оборудовании. Сенсорная телематика обеспечивает точное техническое обслуживание, энергоэффективность, повышенную безопасность оператора и разработку автономного оборудования. Переход от базовой отчетности ECM к интеллектуальным данным на машинном уровне обеспечивает широкую интеграцию технологий высокоточного зондирования.
• Промышленность
На основе промышленности рынок сегментирован на строительство, добычу полезных ископаемых и сельское хозяйство. Строительство доминировало на рынке в 2025 году, чему способствовало широкое развертывание телематического оборудования в глобальных инфраструктурных, транспортных и коммерческих проектах развития. Подрядчики используют телематику для мониторинга прогресса проекта, оптимизации использования оборудования и соблюдения требований безопасности. Растущее использование аренды оборудования также приводит к телематике для точности выставления счетов, отслеживания использования и защиты от кражи. Инициативы по цифровой трансформации в рамках государственных и частных строительных программ укрепляют долгосрочное внедрение.
Ожидается, что добыча полезных ископаемых будет расти быстрее всего до 2033 года, что обусловлено растущей зависимостью от телематики для точных операций, безопасности работников, автономного управления автопарком и оптимизации производительности в сложных и опасных средах добычи. Операторы горнодобывающей промышленности используют передовую телематику для улучшения мониторинга активов, сокращения времени простоя и повышения соблюдения правил безопасности и окружающей среды. Внедрение спутниковой связи, интеллектуальных датчиков и аналитики в реальном времени поддерживает автономные транспортные системы и удаленные шахтные операции.
В каком регионе находится наибольшая доля рынка телематики
- Северная Америка доминировала на рынке телематики тяжелого оборудования с самой большой долей дохода 46,6% в 2025 году, чему способствовало растущее внедрение передовых технологий управления флотом в строительном, горнодобывающем и сельскохозяйственном секторах.
- Наличие ключевых телематических провайдеров и OEM-интеграций ускоряет широкое внедрение среди владельцев оборудования и компаний по аренде.
- Предприятия в регионе отдают приоритет мониторингу оборудования в режиме реального времени, прогнозному техническому обслуживанию и оптимизации эффективности использования топлива для снижения эксплуатационных расходов и повышения производительности. Наличие высокопроизводительной инфраструктуры подключения и растущий спрос на централизованные платформы управления активами также способствуют быстрой интеграции телематических систем во всех флотах.
Американский рынок телекоммуникационного оборудования Insight
США захватили самую большую долю доходов в Северной Америке в 2025 году, чему способствовало высокое проникновение телематики в строительную, нефтегазовую и горнодобывающую отрасли. Растущие инвестиции в крупномасштабное развитие инфраструктуры и растущая потребность в управлении тяжелой техникой на нескольких рабочих местах являются основным фактором принятия. Кроме того, строгие нормативные требования к мониторингу выбросов, соблюдению требований безопасности и отчетности об использовании оборудования побуждают компании развертывать телематику для автоматического отслеживания данных и более интеллектуального управления жизненным циклом оборудования.
Европейский рынок телематики тяжелого оборудования
По прогнозам, европейский рынок телематики для тяжелого оборудования будет расти на значительном уровне CAGR в течение прогнозируемого периода, чему способствуют строгие правительственные правила по безопасности флота, сокращению выбросов и документации по техническому обслуживанию оборудования. Увеличение цифровизации в строительной и промышленной деятельности побуждает владельцев автопарка использовать телематику для принятия решений, основанных на данных. Регион стал свидетелем более широкого внедрения проектов в области энергетики, железнодорожного транспорта, коммунальных услуг и модернизации инфраструктуры, позиционируя телематику как стратегический инструмент повышения операционной эффективности.
Британский рынок телематики тяжелого оборудования
Ожидается, что рынок телематики для тяжелого оборудования в Великобритании будет расширяться на примечательном CAGR из-за растущего спроса на подключенное оборудование и решения для мониторинга в режиме реального времени среди строительных и арендных компаний. Растущий акцент на контроле затрат, предотвращении краж активов и оптимизации технического обслуживания способствует внедрению проектов городской инфраструктуры. Ожидается, что продвижение страны к интеллектуальным строительным экосистемам и интеграция цифровых систем управления рабочими местами будет способствовать дальнейшему развертыванию.
Немецкий рынок телематики тяжелого оборудования
Ожидается, что в течение прогнозируемого периода рынок телематики для тяжелого оборудования в Германии будет расти на значительном CAGR, что обусловлено сильной промышленной базой страны и акцентом на автоматизацию на основе инженерных решений. Более широкое внедрение практик Индустрии 4.0 и высокие стандарты использования оборудования среди производителей и подрядчиков поддерживают внедрение телематики. Акцент Германии на устойчивость, отчетность о выбросах и улучшенный машинный интеллект также ускоряет интеграцию с интеллектуальным оборудованием, созданным OEM.
Азиатско-Тихоокеанский рынок телематики тяжелого оборудования
Ожидается, что Азиатско-Тихоокеанский регион зафиксирует самый быстрый CAGR с 2026 по 2033 год, что обусловлено быстрой урбанизацией, расширением инфраструктурных проектов и государственной поддержкой цифровой трансформации в строительстве и горнодобывающей промышленности. Такие страны, как Китай, Индия и Япония, наращивают внедрение систем отслеживания машин на основе IoT для повышения производительности, сокращения простоев и поддержки автоматизации оборудования. Регион выигрывает от быстро растущего производственного потенциала и конкурентных цен, что делает телематические системы более доступными для крупных и средних операторов автопарка.
Японский рынок телематики тяжелого оборудования
Японский рынок переживает ускорение внедрения телематики из-за сильного внимания страны к автоматизации, робототехнике и интеллектуальным строительным технологиям. Растущая нехватка рабочей силы и спрос на автономные или полуавтономные машины создают сильный интерес среди подрядчиков к внедрению интеллектуальных платформ мониторинга. Интеграция телематики с экосистемами IoT, цифровым картированием рабочих мест и аналитикой на основе ИИ расширяет использование в крупных инфраструктурных, железнодорожных и общественных проектах развития.
Китайский рынок телематики тяжелого оборудования
На долю Китая приходится наибольшая доля доходов в Азиатско-Тихоокеанском регионе в 2025 году из-за крупномасштабных инвестиций в инфраструктуру, высокой плотности оборудования и мощных производственных возможностей местной телематики. Быстрое внедрение в стране интеллектуальных строительных платформ и правительственных инициатив по цифровизации значительно ускоряют рост рынка. Использование телематики расширяется в проектах строительства, добычи полезных ископаемых и развития умных городов, поддерживаемых конкурентоспособными ценами и OEM-интегрированными системами машинного интеллекта.
Доля рынка телематики тяжелого оборудования
Отрасль телематики тяжелого оборудования в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Caterpillar Inc.(США)
- Komatsu Ltd.(Япония)
- Строительное оборудование VolvoШвеция)
- Hitachi Construction Machinery Co., Ltd. (Япония)
- Deere & Company (США)
- Liebherr Group (Германия)
- JCB Ltd. (Великобритания)
- Trimble Inc. (США)
- Topcon Corporation (Япония)
- Doosan Infracore (Южная Корея)
- CNH Industrial N.V.
- Hyundai Construction Equipment Co., Ltd. (Южная Корея)
- Terex Corporation (США)
- Hexagon AB (Швеция)
- Sandvik AB (Швеция)
Каковы последние достижения на мировом рынке телематики для тяжелого оборудования
- В июне 2025 года Samsara представила передовые носимые устройства на основе искусственного интеллекта и возможности прогнозного обслуживания, направленные на повышение безопасности флота и эксплуатационной надежности. Это развертывание улучшает ситуационную осведомленность для фронтовых работников и усиливает навигацию флота, диагностику и автоматизацию ремонта. Ожидается, что разработка ускорит внедрение ИИ на рынке телематики тяжелого оборудования, позволяя организациям сокращать инциденты, оптимизировать производительность активов и снизить эксплуатационные расходы на жизненный цикл, позиционируя Samsara как ключевого инновационного лидера в связанных операциях.
- В мае 2025 года Trimble запустила Trimble Materials, интегрированное решение для закупок и инвентаризации, предназначенное для объединения строительных рабочих процессов в рамках облачной экосистемы Trimble Construction One. Укрепляя связь между проектными командами, поставщиками и складскими операциями, запуск способствует цифровой координации сайта, уменьшает материальные задержки и поддерживает управление затратами на основе данных. Эта разработка значительно повышает ценность телематики, расширяя ее роль за пределами отслеживания оборудования до полной разведки выполнения проектов, поддерживая более разумное планирование ресурсов и оперативную прозрачность.
- В мае 2025 года Topcon заключила стратегический меморандум о взаимопонимании с Vemcon GmbH для расширения доступа к автоматизированным системам управления экскаватором 2D-3D в регионе EMEA и на других мировых рынках. Сотрудничество повышает доступность точного машинного наведения и ускоряет переход подрядчиков на интеллектуальные строительные технологии. Ожидается, что с ростом спроса на автоматизацию и повышение эффективности в землеройном оборудовании это партнерство повысит проникновение телематики за счет интеграции возможностей управления машиной, удаленной диагностики и помощи оператора в основные операции флота.
- В апреле 2025 года HCSS объявила об интеграции телематических каналов Samsara в платформу HCSS Telematics, что позволит строительным фирмам централизованно управлять смешанным тяжелым оборудованием и дорожным парком с единой приборной панели. Это обновление функциональной совместимости повышает ценность телематики за счет сокращения бункеров данных, улучшения видимости между полетами и поддержки автоматического соблюдения, планирования технического обслуживания и отчетности об использовании. Интеграция соответствует растущему спросу отрасли на централизованно связанные экосистемы и, как ожидается, ускорит внедрение телематики среди средних и крупных строительных предприятий.
- В апреле 2025 года ACTIA представила свою цифровую экосистему, полную платформу поддержки жизненного цикла, позволяющую осуществлять бесшовный мониторинг машин от производства до использования на местах и технического обслуживания рабочих процессов. Решение улучшает время безотказной работы с помощью прогнозной аналитики и укрепляет возможности OEM для предоставления услуг подключенных машин и поддержки послепродажного обслуживания. Это нововведение повышает роль телематики в создании стоимости жизненного цикла и позиционирует ACTIA как стратегический фактор экосистем цифрового оборудования, поддерживая OEM-производителей и операторов автопарка, внедряющих интеллектуальные, подключенные и управляемые данными модели машин.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











