


Глобальный рынок диагностики и лечения гепатита С: сегментация по типу (острый гепатит С, хронический гепатит С и другие), диагностике (тесты функции печени, биопсия печени, анализы крови и другие), лечению (противовирусные препараты, иммуномодуляторы, трансплантация печени и другие), способу введения (пероральный, парентеральный и другие), конечным пользователям (больницы и клиники, диагностические центры и другие) — отраслевые тенденции и прогноз до 2033 года.
Каков размер и темпы роста рынка диагностики и лечения гепатита С
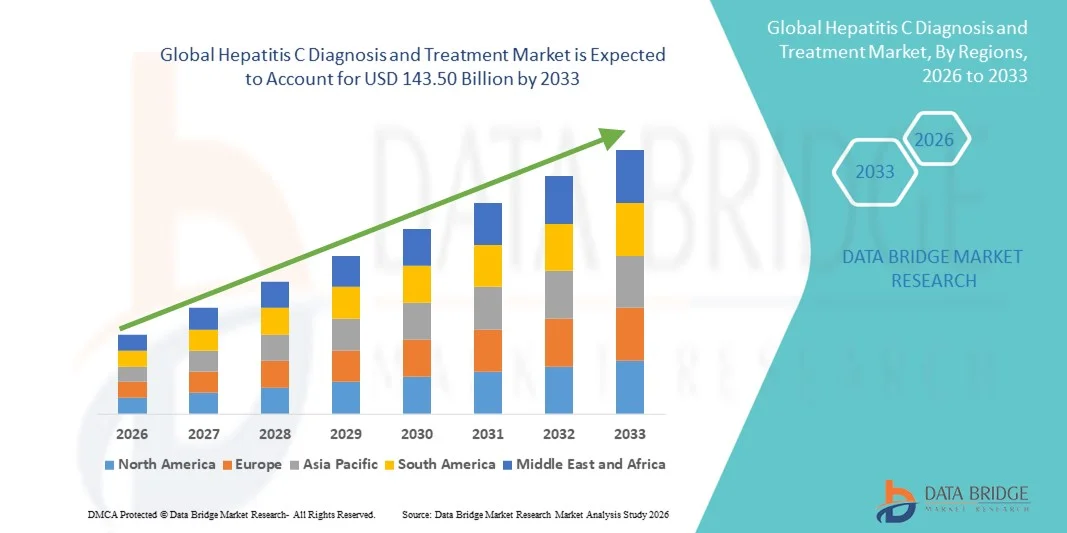
- По данным Data Bridge Market Research AnalysisГлобальный объем рынка диагностики и лечения гепатита С оценивается в$59,43 млрд. в 2025 годуОжидается, что он достигнет143,50 млрд долларов к 2033 году, вCAGR 11,65%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью инфекций гепатита С и непрерывными технологическими достижениями в диагностических инструментах, включая высокочувствительные молекулярные анализы и тестирование в точках обслуживания, которые улучшают показатели раннего выявления в больницах.диагностические лабораториии программы скрининга общественного здравоохранения
- Кроме того, повышение осведомленности, правительственные инициативы по скринингу и широкое внедрение высокоэффективных противовирусных препаратов прямого действия (DAA) значительно улучшают результаты лечения и показатели излечения. Эти сходящиеся факторы ускоряют внедрение решений для диагностики и лечения гепатита С, тем самым существенно стимулируя общий рост рынка.
Размер рынка и прогноз Диагностические лаборатории
- Глобальная рыночная стоимость (2025):$ 59,43 млрд.
- Ожидаемая рыночная стоимость (2033):$143,50 млрд.
- Прогноз CAGR (2026–2033):11.65%
Каковы основные выводы рынка диагностики и лечения гепатита С
- Диагностика и лечение гепатита С, охватывающие передовые диагностические анализы и высокоэффективные противовирусные терапии, становятся все более важными компонентами современных систем здравоохранения из-за их роли в раннем выявлении заболеваний, профилактике осложнений печени и достижении устойчивого вирусологического ответа (SVR) у инфицированных пациентов в больницах и клинических условиях.
- Растущий спрос на диагностику и лечение гепатита С в первую очередь подпитывается растущим глобальным бременем инфекции гепатита С, расширением программ скрининга, растущей осведомленностью и широким распространением противовирусных препаратов прямого действия (DAA), которые предлагают высокие показатели излечения с более короткой продолжительностью лечения и меньшим количеством побочных эффектов.
- Северная Америка доминировала на рынке диагностики и лечения гепатита С с самой большой долей доходов примерно 38,4% в 2025 году, поддерживаемой сильной инфраструктурой здравоохранения, высокими показателями скрининга и диагностики, благоприятной политикой возмещения и ранним принятием новых противовирусных методов лечения, причем США составляют большую часть региональных доходов из-за большого числа пациентов, получавших лечение, и непрерывных инноваций продукта.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке диагностики и лечения гепатита С в течение прогнозируемого периода, регистрируя устойчивый CAGR около 9,3%, что обусловлено большим количеством недиагностированных пациентов, увеличением программ элиминации под руководством правительства, улучшением доступа к диагностике и противовирусным препаратам и ростом расходов на здравоохранение в таких странах, как Китай и Индия.
- Сегмент хронического гепатита С доминировал на рынке с долей выручки примерно 71,4% в 2025 году, что обусловлено высокой глобальной распространенностью давних инфекций ВГС и задержкой диагностики у многих пациентов.
Сфера охвата и диагностика гепатита С и сегментация рынка лечения
|
Атрибуты |
Диагностика и лечение гепатита С ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
•Аббви(США) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке диагностики и лечения гепатита С
Переход к раннему скринингу и высокоэффективным противовирусным препаратам прямого действия (DAA)
- Основной и ускоряющейся тенденцией на мировом рынке диагностики и лечения гепатита С является увеличение внимания к раннему скринингу, быстрой диагностике и широкому внедрению противовирусной терапии прямого действия (DAA), которая значительно улучшила показатели лечения и сократила продолжительность лечения.
- Например, во многих странах были расширены обычные программы скрининга ВГС для групп высокого риска, таких как люди, употребляющие инъекционные наркотики, и пациенты, проходящие диализ, чтобы обеспечить раннее выявление и своевременное начало терапии.
- Достижения в области молекулярных диагностических технологий, включая высокочувствительные тесты на вирусную нагрузку на основе ПЦР и диагностику в пунктах оказания медицинской помощи, позволяют быстрее и точнее подтверждать инфекцию гепатита С в различных медицинских учреждениях.
- Что касается лечения, пангенотипические DAA следующего поколения упрощают принятие клинических решений, уменьшая потребность в специфических для генотипа режимах, тем самым улучшая доступность лечения и приверженность.
- Эта тенденция согласуется с глобальными целями общественного здравоохранения, включая цель Всемирной организации здравоохранения по ликвидации гепатита С как угрозы для общественного здравоохранения, стимулируя устойчивый спрос на диагностические решения и лечебные методы лечения во всем мире.
Диагностика и лечение гепатита С Динамика рынка
водитель
Растущее глобальное бремя гепатита С и правительственных инициатив по ликвидации
- Растущая распространенность инфекции гепатита С, особенно в развивающихся и недостаточно обслуживаемых регионах, является основным фактором роста рынка диагностики и лечения гепатита С. Миллионы людей остаются недиагностированными во всем мире, что создает сильную потребность в расширенном доступе к тестированию и лечению.
- Например, несколько национальных учреждений здравоохранения запустили крупномасштабные программы по ликвидации гепатита, увеличив финансирование кампаний по скринингу и субсидировав противовирусное лечение для снижения передачи заболеваний и долгосрочных осложнений.
- Растущая осведомленность о тяжелых последствиях нелеченного гепатита С, включая цирроз печени и гепатоцеллюлярную карциному, побуждает медицинских работников уделять приоритетное внимание ранней диагностике и своевременному лечению.
- Улучшение инфраструктуры здравоохранения, увеличение доступности доступных дженериков DAA и интеграция тестирования на гепатит в обычные медицинские осмотры еще больше ускоряют рост рынка.
- Вместе эти факторы значительно расширяют популяцию пациентов, получающих лечение, стимулируя устойчивый спрос на диагностические наборы, лабораторные услуги и противовирусную терапию на глобальных рынках.
Сдержанность/вызов
Высокие затраты на лечение и ограниченный доступ в условиях ограниченных ресурсов
- Несмотря на терапевтические достижения, высокие затраты на лечение и неравномерный доступ к диагностике и противовирусной терапии продолжают создавать значительные проблемы для глобального рынка диагностики и лечения гепатита С.
- Например, в ряде стран с низким и средним уровнем дохода ограниченные бюджеты на здравоохранение и неадекватные рамки возмещения ограничивают доступ пациентов к современным диагностическим тестам и фирменным противовирусным препаратам.
- Недостаточная лабораторная инфраструктура, нехватка квалифицированных медицинских работников и недостаточная осведомленность в сельских и отдаленных регионах также способствуют задержке диагностики и недостаточному лечению.
- Кроме того, социальная стигма и прогрессирование бессимптомных заболеваний часто приводят к плохому охвату скрининга, предотвращая своевременную идентификацию инфицированных людей.
- Решение этих проблем путем снижения цен, расширения доступности генерических лекарств, укрепления систем здравоохранения и повышения осведомленности общественности будет иметь решающее значение для достижения справедливого роста рынка и глобальных целей по ликвидации гепатита С.
Как сегментируется рынок диагностики и лечения гепатита С
Рынок сегментирован на основе типа, диагностики, лечения, пути введения и конечного пользователя.
- По типу
По типу глобальный рынок диагностики и лечения гепатита С подразделяется на острый гепатит С, хронический гепатит С и другие. Сегмент хронического гепатита С доминировал на рынке с долей выручки примерно 71,4% в 2025 году, что обусловлено высокой глобальной распространенностью давних инфекций ВГС и задержкой диагностики у многих пациентов. Хронические случаи ВГС требуют длительного мониторинга, повторного диагностического тестирования и долгосрочной противовирусной терапии, что значительно увеличивает расходы на здравоохранение. Бессимптомный характер ранней хронической инфекции приводит к позднему выявлению, повышая сложность лечения. Растущая заболеваемость циррозом печени и гепатоцеллюлярной карциномой, связанной с хроническим ВГС, дополнительно стимулирует спрос. Государственные программы скрининга все чаще выявляют хронические случаи. Расширение доступа к противовирусным препаратам прямого действия (DAA) поддерживает доминирование сегмента. Более высокие показатели госпитализации способствуют росту доходов. Растущая осведомленность среди врачей усиливает показатели диагностики. Старение инфицированных групп населения увеличивает бремя болезней. Инициативы по элиминации общественного здравоохранения подчеркивают хроническое управление ВГС. Широкое покрытие компенсаций в развитых регионах способствует усыновлению. Фармацевтическая направленность на хроническую терапию поддерживает лидерство.
Сегмент острого гепатита С, как ожидается, зарегистрирует самый быстрый CAGR около 8,6% с 2026 по 2033 год из-за расширения ранних скрининговых инициатив и улучшения диагностической чувствительности. Повышенное тестирование среди групп высокого риска, таких как внутривенные наркоманы, поддерживает рост. Повышение осведомленности о преимуществах раннего лечения ускоряет диагностику. Раннее вмешательство предотвращает прогрессирование хронических заболеваний, поощряя быструю терапию. Расширение контрольных точек помогает обнаружить. Правительственные программы ликвидации подчеркивают острую идентификацию случаев. Улучшенные системы наблюдения способствуют более высокой зарегистрированной заболеваемости. Наличие быстрых анализов крови повышает диагностику. Более короткие сроки лечения приводят к принятию. Расширение охвата медико-санитарной помощью расширяет доступ к раннему уходу. Профилактические стратегии усиливают рыночную динамику. Государственно-частное партнерство поддерживает управление на ранней стадии.
- По диагнозу
На основе диагностики рынок сегментирован на тесты функции печени, биопсию печени, анализы крови и другие. Сегмент анализов крови доминировал на рынке с долей выручки почти 54,8% в 2025 году, чему способствовало широкое внедрение тестов на антитела к ВГС и РНК для скрининга и подтверждения. Анализы крови являются минимально инвазивными, экономически эффективными и высокоточными. Рутинное использование в программах массового скрининга поддерживает доминирование. Быстрые диагностические наборы позволяют раннее обнаружение. Значительный вклад вносят высокие объемы тестирования в больницах и диагностических лабораториях. Анализы крови необходимы для мониторинга лечения. Технологические достижения улучшают чувствительность и специфичность. Растущие информационные кампании увеличивают частоту тестирования. Сильное одобрение регулирующих органов повышает доверие. Интеграция в национальные программы скрининга поддерживает спрос. Простота повторного тестирования поддерживает использование. Диагностические центры в значительной степени полагаются на анализы крови.
Сегмент тестов функции печени, по прогнозам, будет расти на самом быстром CAGR примерно на 7,9% с 2026 по 2033 год, что обусловлено повышенным мониторингом повреждения печени и ответом на лечение. Рост внимания к постановке болезни поддерживает спрос. LFT помогают оценить риск фиброза и цирроза. Растущая хроническая нагрузка на ВГС увеличивает частоту тестирования. Усыновление в учреждениях первичной медико-санитарной помощи расширяет охват. Экономически эффективный характер стимулирует использование в развивающихся регионах. Технологические усовершенствования повышают точность. Интеграция с обычными медицинскими осмотрами ускоряет процесс усыновления. Повышение осведомленности врачей способствует росту. Расширение амбулаторного тестирования стимулирует спрос. Руководящие принципы правительства подчеркивают мониторинг здоровья печени. Более широкие диагностические протоколы приводят к поглощению.
- Лечение
На основе лечения рынок сегментирован на противовирусные препараты, иммуномодуляторы, трансплантацию печени и другие. Сегмент противовирусных препаратов доминировал на рынке с долей выручки около 63,6% в 2025 году, чему способствовало широкое использование противовирусных препаратов прямого действия (DAA). DAA предлагают высокие показатели излечения, превышающие 95%, что делает их стандартом лечения. Более короткие сроки лечения улучшают приверженность. Сниженные профили побочных эффектов повышают соответствие пациентов. Сильная поддержка клинических рекомендаций стимулирует принятие. Расширение общей доступности повышает доступность. Государственные программы возмещения поддерживают доступ. Фармацевтические инновации поддерживают конвейеры продуктов. Высокий успех лечения уменьшает долгосрочные осложнения. Большой пул пациентов с диагнозом поддерживает спрос. Глобальные инициативы по элиминации отдают приоритет противовирусной терапии. Госпитальное и амбулаторное использование остается высоким.
Ожидается, что сегмент трансплантации печени будет расти на самом быстром CAGR около 9,1% с 2026 по 2033 год, что обусловлено увеличением случаев заболевания печени на конечной стадии из-за необработанного ВГС. Рост заболеваемости циррозом и раком печени подпитывает спрос. Улучшенные показатели успешности трансплантации поддерживают рост. Расширение инфраструктуры трансплантации способствует этому. Улучшение антивирусного лечения после трансплантации улучшает результаты. Растущие инвестиции в здравоохранение поддерживают доступность. Повышение осведомленности о донорстве органов способствует росту. Передовые хирургические методы повышают безопасность. Специализированные центры трансплантации расширяются по всему миру. Высокая неудовлетворенная потребность стимулирует усыновление. Старение популяции ВГС увеличивает спрос на трансплантацию. Клинические достижения поддерживают долгосрочное выживание.
- По маршруту администрации
На основе маршрута администрирования рынок сегментирован на устный, парентеральный и другие. Оральный сегмент занимал самую большую долю рынка примерно 68,9% в 2025 году, чему способствовало доминирование оральных DAA в лечении гепатита С. Пероральные препараты обеспечивают простоту введения и высокое соответствие пациентов. Домашнее лечение уменьшает количество посещений больницы. Короткие схемы лечения улучшают показатели завершения. Сильные предпочтения врача поддерживают использование. Выгодные профили безопасности повышают приемлемость. Широкая доступность в регионах поддерживает доминирование. Сокращение затрат с помощью дженериков способствует принятию. Улучшенная фармакокинетика улучшает результаты. Интеграция в амбулаторную помощь способствует росту. Удобство пациента стимулирует предпочтения. Сильное одобрение регулирующих органов укрепляет лидерство.
Ожидается, что парентеральный сегмент будет расти на самом быстром CAGR около 7,4% с 2026 по 2033 год, что обусловлено использованием в тяжелых или сложных случаях. Инъекционные методы лечения остаются актуальными при продвинутых заболеваниях печени. Администрация больницы поддерживает контролируемое лечение. Исследования новых инъекций способствуют росту. Растущая помощь, связанная с трансплантацией, увеличивает спрос. Улучшенные технологии доставки повышают безопасность. Специализированные настройки ухода поддерживают усыновление. Растущие клинические испытания увеличивают использование. Расширение больниц третичного ухода стимулирует рост. Целенаправленная терапия поддерживает интерес. Предпочтение врача в критических случаях повышает спрос. Достижения в формулировании улучшают результаты.
- Конечный пользователь
На основе конечного пользователя рынок сегментирован на больницы и клиники, диагностические центры и другие. Сегмент больниц и клиник доминировал на рынке с долей выручки около 57,3% в 2025 году, что обусловлено комплексными возможностями диагностики и лечения. Больницы управляют сложными и хроническими случаями ВГС. Наличие междисциплинарной помощи способствует доминированию. Высокий приток пациентов поддерживает доход. Доступ к передовой диагностике увеличивает использование. Сильные механизмы возмещения поддерживают доставку лечения. Государственные больницы играют ключевую роль в программах ликвидации. Квалифицированные специалисты улучшают результаты. Наличие противовирусной терапии поддерживает спрос. Долгосрочное лечение пациентов происходит в основном в больницах. Экстренная и стационарная помощь вносят свой вклад. Созданная инфраструктура поддерживает лидерство.
Сегмент диагностических центров, по прогнозам, будет наблюдать самый быстрый CAGR примерно на 8,8% с 2026 по 2033 год, что обусловлено расширением автономных испытательных центров. Растущие инициативы по скринингу повышают спрос. Эффективные услуги привлекают пациентов. Рост профилактического здравоохранения поддерживает рост. Технологические достижения улучшают точность тестирования. Более быстрое время обращения улучшает предпочтения пациентов. Государственно-частное партнерство способствует расширению. Рост амбулаторного тестирования увеличивает объемы. Расширение в городских и полугородских районах способствует росту. Услуги по сбору образцов на дому поддерживают усыновление. Кампании повышения осведомленности увеличивают поглощение тестирования. Децентрализованная диагностика усиливает присутствие на рынке.
В каком регионе находится наибольшая доля рынка диагностики и лечения гепатита С
- Северная Америка доминировала на рынке диагностики и лечения гепатита С с самой большой долей доходов примерно 38,4% в 2025 году, чему способствовала сильная и хорошо зарекомендовавшая себя инфраструктура здравоохранения, высокие показатели скрининга и диагностики и благоприятные рамки возмещения.
- Регион выигрывает от раннего внедрения новых противовирусных препаратов прямого действия (DAA), которые предлагают высокие показатели излечения и более короткую продолжительность лечения. Широко распространенные инициативы по повышению осведомленности, рутинные программы скрининга крови и сильная государственная поддержка стратегий ликвидации гепатита способствуют дальнейшему лидерству на рынке.
- Присутствие крупных фармацевтических компаний и непрерывные инновационные продукты также играют решающую роль в поддержании роста рынка во всем регионе.
Диагностика и лечение гепатита С на рынке США
Рынок диагностики и лечения гепатита С в США составил большую часть доходов в Северной Америке в 2025 году, что обусловлено большим количеством пациентов с диагнозом и лечением и расширенными диагностическими возможностями. Высокое внедрение РНК-тестирования, генотипирования и противовирусной терапии следующего поколения значительно улучшило результаты лечения. Благоприятное страхование, активные инициативы в области общественного здравоохранения и все большее внимание к ликвидации гепатита С среди групп высокого риска, таких как потребители внутривенных наркотиков и бэби-бумеры, продолжают стимулировать расширение рынка. Продолжающиеся клинические исследования и быстрое внедрение новых одобренных методов лечения еще больше укрепляют позиции на рынке США.
Диагностика и лечение гепатита С на европейском рынке
Ожидается, что европейский рынок диагностики и лечения гепатита С будет расти на стабильном уровне в течение прогнозируемого периода, поддерживаемом надежными системами общественного здравоохранения и сильными государственными программами по ликвидации гепатита. Несколько европейских стран внедрили национальные стратегии скрининга и лечения, направленные на снижение бремени болезней. Расширение доступа к недорогим противовирусным препаратам в сочетании с повышением осведомленности и инициативами по ранней диагностике стимулирует рост рынка по всему региону.
Диагностика гепатита С и понимание рынка лечения
Прогнозируется, что рынок диагностики и лечения гепатита С в Великобритании станет свидетелем заметного роста, обусловленного обширными программами скрининга и твердой приверженностью правительства к ликвидации гепатита С. Национальная служба здравоохранения играет решающую роль в расширении доступа к диагностическому тестированию и противовирусному лечению. Повышение внимания к раннему выявлению, особенно среди групп высокого риска, и благоприятные рекомендации по лечению продолжают поддерживать расширение рынка.
Германия Диагностика гепатита С и понимание рынка лечения
Ожидается, что рынок диагностики и лечения гепатита С в Германии будет постоянно расти на рынке диагностики и лечения гепатита С при поддержке передовой диагностической инфраструктуры и высоких расходов на здравоохранение. Сильная осведомленность врачей, раннее внедрение инновационных противовирусных методов лечения и комплексное страхование способствуют увеличению охвата лечением. Акцент Германии на профилактическое здравоохранение и раннее вмешательство еще больше укрепляет рост рынка.
Азиатско-Тихоокеанский диагноз гепатита С и понимание рынка лечения
Рынок диагностики и лечения гепатита С в Азиатско-Тихоокеанском регионе, как ожидается, будет самым быстрорастущим регионом, регистрируя устойчивый CAGR около 9,3% в течение прогнозируемого периода, что обусловлено большим количеством недиагностированных пациентов и ростом распространенности заболеваний. Расширение правительственных инициатив по ликвидации гепатита, улучшение доступа к диагностическому тестированию и расширение доступности экономически эффективных противовирусных препаратов являются ключевыми факторами роста. Растущие расходы на здравоохранение и растущая осведомленность об управлении гепатитом С ускоряют освоение рынка в странах с развивающейся экономикой.
Японский диагноз гепатита С и понимание рынка лечения
Рынок диагностики и лечения гепатита С в Японии набирает обороты из-за старения населения и исторически высокой распространенности гепатита С. Сильная инфраструктура здравоохранения, широко распространенная практика скрининга и широкое внедрение передовых противовирусных методов лечения поддерживают рост рынка. Непрерывные инновации в диагностике и схемах лечения еще больше улучшают результаты лечения пациентов в стране.
Китайский диагноз гепатита С и понимание рынка лечения
Китайский рынок диагностики и лечения гепатита С представляет собой один из крупнейших рынков в Азиатско-Тихоокеанском регионе, обусловленный значительным пулом пациентов с гепатитом С и растущим вниманием правительства к контролю над заболеваниями. Расширение доступа к доступной диагностике и отечественным противовирусным препаратам улучшает проникновение лечения. Ожидается, что национальные инициативы в области общественного здравоохранения в сочетании с ростом инвестиций в здравоохранение значительно повысят рост рынка в течение прогнозируемого периода.
Каковы последние события на рынке диагностики и лечения гепатита С
Отрасль диагностики и лечения гепатита С в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
• AbbVie (США)
•Merck & Co., Inc.(США)
Johnson & Johnson (США)
• Рош (Швейцария)
•Бристоль-Майерс Сквибб(США)
•Новарс(Швейцария)
Vertex Pharmaceuticals (США)
Astellas Pharma (Япония)
Shionogi & Co., Ltd. (Япония)
ViiV Healthcare (Великобритания)
•BioNTech SE(Германия)
Chugai Pharmaceutical (Япония)
Sun Pharmaceutical Industries (Индия)
Cipla Limited (Индия)
Hetero Drugs (Индия)
• Зидус Кадила (Индия)
Emcure Pharmaceuticals (Индия)
Lupin Pharmaceuticals (Индия)
Teva Pharmaceutical Industries (Израиль)
Последние события на мировом рынке диагностики и лечения гепатита С
- В июне 2025 года Управление по санитарному надзору за качеством пищевых продуктов и медикаментов США (FDA) одобрило расширенное показание для пероральной противовирусной терапии AbbVie MAVYRET (глекапревир / пибрентасвир) в качестве первого и единственного восьминедельного пангенотипического варианта лечения как острой, так и хронической инфекции вируса гепатита С (HCV) у взрослых и педиатрических пациентов в возрасте 3 лет и старше без цирроза или с компенсированным циррозом. Это расширенное одобрение позволяет медицинским работникам лечить пациентов с ВГС сразу после постановки диагноза, улучшая раннее вмешательство и поддерживая цели общественного здравоохранения в отношении ликвидации ВГС.
- В июне 2024 года Cepheid получила разрешение FDA на маркетинг своего теста Xpert HCV Viral Load на платформе GeneXpert Xpress, что позволило быстро обнаружить РНК вируса гепатита С непосредственно из образца крови пальца примерно за один час. Этот диагностический прорыв значительно повышает способность диагностировать и связывать пациентов с уходом за одним визитом, в том числе в нетрадиционных условиях, таких как клиники по лечению расстройств, связанных с употреблением психоактивных веществ, и учреждения неотложной помощи.
- В июне 2022 года Всемирная организация здравоохранения (ВОЗ) опубликовала обновленное глобальное руководство по инфекции гепатита С, в котором рекомендовалось упростить предоставление услуг, расширить лечение подростков и детей с теми же пангенотипическими схемами, которые используются у взрослых, и децентрализовать тестирование и уход в учреждениях первичной медико-санитарной помощи. Эти обновленные рекомендации направлены на расширение доступа к лечению ВГС и поддержку глобальных целей ликвидации путем интеграции услуг в более широкие рамки предоставления медицинских услуг.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











