


Global High End Field Programmable Gate Array (FPGA) Market Segmentation, By Product (Standalone FPGAs and FPGA SoCs), Node Size (Below 16 nm, 16–28 nm, and Above 28 nm), Application (AI Acceleration & Data Processing, Networking & Switching, Signal Processing, and Others), End User (IT & Telecom, Data Centers, Aerospace & Defense, Automotive, Industrial & Test, and Others) – Industry Trends and Forecast to 2033
Что такое High End Field Programmable Gate Array (FPGA) Размер рынка и темпы роста
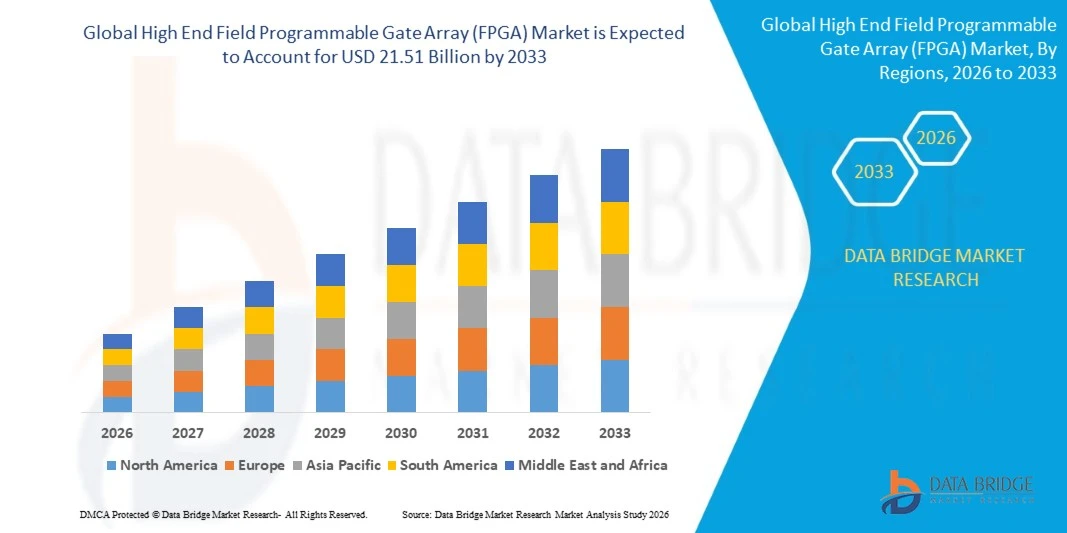
- Согласно анализу Data Bridge Market Research, рынок высокопроизводительных программируемых ворот (FPGA) был оценен как4,65 млрд долларов в 2025 годуи, по прогнозам, достигнет21,51 млрд долларов к 2033 годуРастущий в aCAGR 21,10% с 2026 по 2033 год, в приложениях с интенсивной передачей данных.
- Рынок переживает быстрый рост, обусловленный растущим спросом на адаптивное ускорение ИИ, расширением инфраструктуры 5G и центров обработки данных и увеличением развертывания телекоммуникационных, аэрокосмических и оборонных, автомобильных, промышленных и испытательных и измерительных систем.
- Растущий переход к гетерогенным вычислениям, обработке данных с низкой задержкой и безопасности на уровне аппаратного обеспечения в сочетании с растущей интеграцией двигателей ИИ, высокоскоростных приемопередатчиков и передовых интерфейсов памяти поддерживает внедрение на рынок. Высокопроизводительные FPGA применяются для ускорения центров обработки данных, инфраструктуры 5G, радиолокационной и радиоэлектронной борьбы, высокоскоростных сетей и эмуляции, предлагая инженерам реконфигурируемую параллельную обработку и длительные жизненные циклы продуктов через передовые платформы FPGA и AI.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):4,65 млрд долларов
- Ожидаемая рыночная стоимость (2033):21,51 млрд долларов
- Прогноз CAGR (2026–2033): 21.10%
Каковы основные выводы рынка высокопроизводительных программируемых ворот (FPGA)
- Северная Америка доминировала на рынке высокопроизводительных программируемых ворот (FPGA) с самой большой долей выручки в 41,20% в 2025 году, поддерживаемой сильными инвестициями в центры обработки данных, ведущими поставщиками FPGA и обширным спросом на аэрокосмическую и оборонную промышленность и телекоммуникации.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом с CAGR 23,40% с 2026 по 2033 год, чему будет способствовать быстрое развертывание 5G, расширение инфраструктуры ИИ и растущие внутренние полупроводниковые экосистемы.
- Отдельный сегмент FPGA возглавил рынок с долей 55,2% в 2025 году, что обусловлено широким использованием сетевого, коммуникационного и испытательного оборудования.
- FPGA SoC являются наиболее быстро растущим типом продукта, который, по прогнозам, составит 24,3%, что отражает рост спроса на интегрированные процессоры и двигатели искусственного интеллекта.
- Сегмент 16-28 нм доминировал в категории размеров узлов с долей дохода 44,3% в 2025 году, во главе с зрелыми, проверенными семействами устройств высокого класса.
- На долю сетей и коммутаторов в 2025 году пришлось 36,9% рынка, что обусловлено увеличением спроса на высокоскоростную передачу данных с низкой задержкой.
- Сегмент ИТ и телекоммуникаций является самой быстрорастущей категорией конечных пользователей с CAGR 23,8%, что обусловлено увеличением развертывания 5G и облачных вычислений.
Сфера охвата отчетов и высокопроизводительный программируемый шлюз (FPGA) сегментация рынка
|
Атрибуты |
High End Field Programmable Gate Array (FPGA) - обзор рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Какова ключевая тенденция на рынке программируемых ворот (FPGA)
- Поставщики все чаще переходят на гетерогенные адаптивные платформы, которые сочетают программируемую логику, встроенные процессоры, двигатели ИИ, жесткий сетевой IP и расширенные интерфейсы памяти в одном устройстве для обслуживания центров обработки данных, коммуникаций и встроенных рабочих нагрузок ИИ.
- Например, в ноябре 2024 года Versal Premium Series Gen 2 от AMD был позиционирован как первое в отрасли семейство FPGA с поддержкой CXL 3.1, PCIe Gen6 и LPDDR5X в жестком IP, с образцами кремния к началу 2026 года и производственными поставками во второй половине 2026 года.
- Архитектура памяти развивается по мере того, как поставщики балансируют пропускную способность, стоимость и предложение, а для компактных систем с интенсивной передачей данных внедряются LPDDR5X и другие варианты памяти.
- Edge AI, робототехника и физические нагрузки ИИ стимулируют спрос на платформы FPGA, которые обеспечивают детерминированную задержку, сенсорные интерфейсы и долгосрочную доступность.
- Например, в марте 2026 года компания Altera продемонстрировала Agilex FPGA, обеспечивающие физический ИИ в реальном времени для робототехники и краевых систем в Embedded World 2026, в том числе демонстрацию сенсорного моста Agilex 5 на основе 25GbE, которая выиграла премию Best-in-Show Award за потоковую передачу датчиков сверхнизкой задержки для краевого ИИ, подчеркнув переход к физическому ИИ.
- По мере того, как ИИ, 5G и интенсивное вычисление данных продолжают расширяться, ожидается, что высокопроизводительные FPGA будут превращаться из специализированных ускорителей в основные адаптивные вычислительные платформы, которые дополняют процессоры и графические процессоры в разных отраслях по всему миру.
Каковы ключевые драйверы рынка программируемых ворот высокого класса (FPGA)
- Растущий спрос на ускорение центров обработки данных, высокоскоростные сети и вывод ИИ увеличивает внедрение высокопроизводительных FPGA, которые предлагают реконфигурируемую параллельную обработку с низкой задержкой.
- Например, в сентябре 2025 года, по данным Altera, Silver Lake завершила приобретение 51% акций компании, при этом Intel сохранила 49%, создав крупнейшего в мире независимого поставщика решений FPGA, ориентированного на более быстрые инновации и поддержку клиентов, с гибкой стратегией поставок в ведущих технологических узлах и нескольких литейных партнерах.
- Аэрокосмические и оборонные, тестовые и измерительные, а также коммуникационные заказчики требуют безопасных, долговечных, высокопроизводительных программируемых устройств, поддерживающих устойчивый спрос на передовые FPGA и адаптивные семейства SoC.
- Например, в апреле 2024 года, по данным VentureBeat, AMD запустила Versal AI Edge Series Gen 2 и Prime Series Gen 2 в Embedded World, с двигателями AI, предлагающими до трех раз более высокие ТОПы на ватт и Subaru, выбрав их для EyeSight ADAS.
- С развертыванием 5G, программно-определяемыми сетями и ИИ на грани расширения, высокопроизводительные FPGA предлагают гибкость для адаптации к меняющимся стандартам без новой разработки кремния.
Какие факторы препятствуют росту рынка высокопроизводительных программируемых ворот (FPGA)
- Высокопроизводительные FPGA являются дорогостоящими и энергоемкими, требуют специализированных навыков проектирования и сложных инструментальных цепочек и сталкиваются с конкуренцией со стороны графических процессоров и пользовательских ASIC в больших объемах рабочих нагрузок ИИ.
- Например, в июне 2026 года, согласно ServeTheHome, спрос на HBM, управляемый ИИ, ограничил адаптивные SoC AMD, работающие на HBM, что привело к тому, что компания переключила свои компоненты памяти Versal Premium Gen 2 на LPDDR5X, иллюстрируя давление предложения на расширенную память.
- Длительные циклы разработки, сложность проверки и квалификационные требования могут задержать развертывание, особенно в аэрокосмической, оборонной и автомобильной программах, где сертификация безопасности имеет важное значение.
- Продвинутые ограничения на производство узлов, упаковку и память могут ограничить доступность и повысить стоимость устройств, что влияет на дизайнерские решения для клиентов, чувствительных к затратам.
- Например, в августе 2026 года, по данным ServeTheHome, стандартные устройства Versal Premium Gen 2 все еще наращивали массовое производство, ожидаемое в четвертом квартале 2026 года, в то время как варианты памяти на упаковке были запланированы для полного массового производства в третьем квартале 2027 года, подчеркивая расширенные временные рамки между выборкой и доступностью объема для проектных команд.
- Сочетание высоких затрат на устройства, сложности конструкции, ограничений поставок и конкуренции со стороны альтернативных ускорителей может ограничить расширение среди чувствительных к затратам клиентов, особенно там, где графические процессоры или ASIC уже удовлетворяют требованиям производительности.
Как сегментируется рынок высокопроизводительных программируемых ворот (FPGA)
Рынок программируемых ворот высокого класса (FPGA) сегментирован на основе продукта, размера узла, приложения и конечного пользователя.
- По продукту
На основе продукта рынок программируемых ворот высокого класса (FPGA) сегментирован на автономные FPGA и FPGA SoC. Отдельный сегмент FPGA доминировал на рынке с долей 55,2% в 2025 году, чему способствовало широкое использование в сетях, коммуникациях, испытательном оборудовании и системах эмуляции. Автономные устройства обеспечивают большую логическую емкость, высокоскоростные приемопередатчики и гибкие интерфейсы для требовательных конструкций. Они широко используются в телекоммуникационной, аэрокосмической и инфраструктуре центров обработки данных. Улучшения в скорости приемопередатчика, интерфейсах памяти и функциях безопасности еще больше усиливают спрос. Интеграция со зрелыми инструментами проектирования и IP также позволяет быстрее разрабатывать сложные платформы.
Сегмент FPGA SoCs, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR 24,3% с 2026 по 2033 год, что обусловлено растущим спросом на интегрированные процессоры и двигатели ИИ. FPGA SoCs сочетают программируемую логику с процессорами Arm, двигателями AI и закаленными интерфейсами для ускорения сквозных рабочих нагрузок. Их приложения включают встроенный ИИ, радиостанции 5G, радары и промышленные системы. Растущий спрос на однокристальные решения создает дополнительные возможности для автомобильных, аэрокосмических и медицинских проектов. Улучшения производительности ИИ на ватт и функции безопасности усиливают внедрение. Поддержка длительного жизненного цикла также расширяет коммерческое использование. Закаленные интерфейсы, функции безопасности и жизненный цикл в течение 15 лет или более делают эти устройства привлекательными для аэрокосмических, промышленных и автомобильных программ.
- размер узла
Исходя из размера узла, рынок программируемых ворот высокого класса (FPGA) сегментирован на уровень ниже 16 нм, 16-28 нм и выше 28 нм. Сегмент 16-28 нм доминировал на рынке с долей 44,3% в 2025 году, поддерживаемый зрелыми, проверенными семействами устройств, используемых в сетевых, тестовых и оборонных системах. Этот диапазон предлагает сбалансированное сочетание производительности, мощности, стоимости и зрелости производства для программ большого объема. Его доступность для нескольких семей и поставщиков расширяет потенциальную клиентскую базу. Разработчики систем используют эти устройства для платформ с длительным сроком службы, которые требуют стабильного питания и проверенной надежности. Сегмент также выигрывает от установленных инструментов проектирования и поддержки экосистем.
Сегмент ниже 16 нм, по прогнозам, зарегистрирует самый быстрый рост на уровне CAGR 25,6% с 2026 по 2033 год, чему будет способствовать растущее внедрение передовых устройств для ускорения ИИ и обработки данных с высокой пропускной способностью. Меньшие узлы обеспечивают более высокую логическую плотность, меньшую мощность и более быстрые приемопередатчики и интерфейсы памяти. Продавцы все чаще выпускают 7 нм и новые семейства с жестким ИИ и сетевыми блоками. Центр обработки данных, коммуникации и оборонные клиенты определяют передовые узлы для вычислительно-интенсивных проектов. Улучшенная упаковка и интеграция памяти еще больше повышают привлекательность сегмента. Стоимость и доступность поставок остаются важными соображениями для расширения.
- С помощью приложения
На основе приложения рынок программируемых ворот высокого класса (FPGA) сегментирован на ускорение ИИ и обработку данных, сетевое взаимодействие и коммутацию, обработку сигналов и другие. Сегмент сетей и коммутации доминировал в категории приложений с долей 36,9% в 2025 году, чему способствовал растущий спрос на высокоскоростную передачу данных с низкой задержкой. FPGA обеспечивают программируемую обработку пакетов, соединение протоколов и функции интеллектуального сетевого интерфейса. Облачные и телекоммуникационные обновления увеличивают использование реконфигурируемого оборудования. Рост инфраструктуры 5G и сетей центров обработки данных еще больше усиливает спрос. Операторы и производители оборудования также ищут платформы, которые сочетают высокую пропускную способность, безопасность и адаптируемость к новым стандартам.
Сегмент ускорения ИИ и обработки данных, по прогнозам, будет регистрировать самый быстрый рост на уровне CAGR 26,8% с 2026 по 2033 год, что обусловлено увеличением рабочих нагрузок вывода, интенсивной аналитикой данных и спросом на энергоэффективные ускорители. FPGA предлагают низкочастотные, настраиваемые трубопроводы для потоковой передачи, зрения и задач ИИ с высоким уровнем сигнала. Облачные, телекоммуникационные и промышленные пользователи в Северной Америке, Европе и Азиатско-Тихоокеанском регионе оценивают адаптивные вычисления. Новые движки ИИ и опции памяти создают дополнительные возможности. Реконфигурируемость делает FPGA особенно привлекательными для развивающихся моделей и стандартов. Поддерживающие экосистемы инструментов и библиотек могут способствовать дальнейшему совершенствованию внедрения в различных регионах.
- Конечный пользователь
На основе конечного пользователя рынок программируемых ворот высокого класса (FPGA) сегментирован на ИТ и телекоммуникации, центры обработки данных, аэрокосмическую и оборонную промышленность, автомобильную промышленность и испытания и другие. Сегмент ИТ и телекоммуникаций доминировал в категории конечных пользователей с долей 38,4% в 2025 году, чему способствовало повышение требований к гибкой высокоширотной инфраструктуре. Производители и операторы сетевого оборудования полагаются на FPGA для обработки базовых полос, обработки пакетов и радиофункций. Сегмент включает в себя беспроводные, оптические и проводные системы, развернутые по всему миру. Увеличение инвестиций в 5G и облачные сети создает дополнительные возможности. Длительный жизненный цикл оборудования также делает непрерывность поставок важным фактором при проектировании.
Сегмент центров обработки данных, по прогнозам, зафиксирует самый быстрый рост CAGR на 25,9% с 2026 по 2033 год, что обусловлено увеличением рабочих нагрузок ИИ, интеллектуальными сетями, ускорением хранения и обработкой безопасности. Гипермасштаберы и производители серверов требуют гибких ускорителей, которые дополняют процессоры и графические процессоры для специализированных задач. Продавцы внедряют устройства с поддержкой CXL, PCIe Gen6 и расширенной памятью. Более тесное сотрудничество между поставщиками чипов и облачными провайдерами ускоряет разработку индивидуальных решений. Растущие объемы данных еще больше способствуют внедрению. Энергоэффективность, поддержка программного обеспечения и общая стоимость остаются важными соображениями для развертывания.
В каком регионе находится наибольшая доля рынка программируемых ворот (FPGA)
- Северная Америка доминировала на рынке высокопроизводительных программируемых ворот (FPGA) с самой большой долей выручки в 41,20% в 2025 году, поддерживаемой сильными инвестициями в центры обработки данных, ведущими поставщиками FPGA и обширным спросом на аэрокосмическую и оборонную промышленность и телекоммуникации.
- Регион также выигрывает от ведущих поставщиков FPGA, крупных гипермасштабных центров обработки данных, высоких расходов на оборону и передовых экосистем проектирования полупроводников, а также растущего внедрения адаптивных платформ ИИ. Увеличение инвестиций в инфраструктуру ИИ и безопасные вычисления продолжает укреплять позиции Северной Америки на мировом рынке.
Американский High End Field Programmable Gate Array (FPGA)
Рынок высокопроизводительных программируемых ворот (FPGA) в США демонстрирует устойчивый рост благодаря растущим инвестициям в инфраструктуру ИИ, модернизацию обороны и сети следующего поколения. Продавцы чипов, гипермасштаберы и оборонные подрядчики все больше сосредотачиваются на адаптивном ускорении. Кроме того, сильная база полупроводникового дизайна и продолжающиеся запуски передовых семейств FPGA и адаптивных SoC, поддерживаемых независимыми поставщиками и крупными облачными клиентами, также способствуют росту рынка в США.
Канадский High End Field Programmable Gate Array (FPGA)
Канадский рынок высокопроизводительных программируемых ворот (FPGA) обусловлен растущим спросом на высокопроизводительные вычисления, аэрокосмическую и оборонную электронику, телекоммуникации и передовую промышленную автоматизацию. Принятие высокоскоростных, энергоэффективных и реконфигурируемых полупроводниковых решений поддерживает приложения в области искусственного интеллекта, обработки данных, радиолокационных систем и инфраструктуры 5G. Канадский рынок выигрывает от инвестиций в исследования и модернизации цифровой инфраструктуры. Тем не менее, высокая стоимость устройств, сложные требования к проектированию и зависимость от международных поставщиков полупроводников могут сдерживать внедрение.
Asia-Pacific High End Field Programmable Gate Array (FPGA) (недоступная ссылка)
Ожидается, что рынок высокопроизводительных программируемых ворот (FPGA) в Азиатско-Тихоокеанском регионе будет быстро расти за счет расширения сетей 5G, увеличения инвестиций в центры обработки данных ИИ и увеличения внутреннего развития полупроводников в таких странах, как Китай, Япония, Южная Корея и Индия. Растущий спрос на телекоммуникационное оборудование, промышленную автоматизацию и автомобильную электронику способствует расширению регионального рынка. Кроме того, сильная производственная база электроники в регионе и государственная поддержка экосистем микросхем ускоряют спрос на передовые программируемые устройства.
China High End Field Programmable Gate Array (FPGA) (недоступная ссылка)
Китайский рынок высокопроизводительных программируемых ворот (FPGA) неуклонно растет, чему способствует крупномасштабное развертывание 5G, расширение емкости центров обработки данных и увеличение инвестиций в отечественные полупроводниковые мощности. Растущее использование FPGA в телекоммуникационном оборудовании, промышленных системах и тест-инструментах повышает спрос на рынке. Кроме того, сильная производственная база страны в области электроники, поддержка политики самообеспечения чипов и новые местные поставщики FPGA позиционируют Китай как важный рынок в Азиатско-Тихоокеанском регионе, поддерживаемый растущими инженерными талантами.
Японский High End Field Programmable Gate Array (FPGA)
Японский рынок высокопроизводительных программируемых ворот (FPGA) переживает устойчивый рост, поддерживаемый сильными секторами электроники, автомобилестроения и промышленного оборудования. Автопроизводители, производители оборудования и исследовательские учреждения все чаще ищут адаптивные устройства для ADAS, робототехники и связи. Кроме того, растущие инвестиции в усовершенствованную помощь водителю, автоматизацию заводов и инфраструктуру 5G, наряду с высокими стандартами качества и безопасности, поддерживают более широкое внедрение высококачественных FPGA в Японии.
Каковы ведущие компании на рынке высокопроизводительных программируемых ворот (FPGA)
Индустрия высокопроизводительных полевых программируемых ворот (FPGA) в основном управляется хорошо зарекомендовавшими себя компаниями, включая:
- Advanced Micro Devices, Inc. (AMD)(США)
- Altera Corporation(США)
- Компания Lattice Semiconductor Corporation(США)
- Корпорация Achronix Semiconductor(США)
- Microchip Technology Inc.(США)
- Intel Corporation (США)
- Efinix, Inc. (США)
- QuickLogic Corporation (США)
- Gowin Semiconductor Corp. (Китай)
- Shanghai Fudan Microelectronics Group Co., Ltd. (Китай)
- Guangdong Anlogic Infotech Co., Ltd. (Китай)
- Shenzhen Pango Microsystems Co., Ltd. (Китай)
- Frontgrade Technologies (США)
- Teledyne Technologies Incorporated (США)
- Analog Devices, Inc. (США)
- Menta SAS (Франция)
- Rapid Silicon, Inc. (США)
- BAE Systems plc (Великобритания)
- Renesas Electronics Corporation (Япония)
- Cologne Chip AG (Германия)
Каковы последние разработки на рынке высокопроизводительных программируемых ворот (FPGA)
- В ноябре 2024 года AMD анонсировала семейство адаптивных SoC Versal Premium Gen 2 Memory on Package, интегрировав до 32 ГБ LPDDR5X с пропускной способностью до 288 ГБ/с, сократив площадь платы до 60%, при этом инженерные образцы ожидаются к концу 2026 года, а производственные поставки — во второй половине 2027 года.
- В июле 2025 года AMD начала поставлять первые производственные единицы своего устройства Versal Prime Series Gen 2 2VM3858, за которым последовало полное производство 2VM3558 и выборка 2VM3358, поставляя до 100 000 DMIP скалярных вычислений в пакетах размером 23 мм на 23 мм для встроенных приложений в Pro AV, широковещательном и промышленном IoT с более скалярными вычислениями, чем конкурирующие FPGA SoCs по данным AMD.
- В марте 2026 года Altera продемонстрировала Agilex FPGA для физического ИИ в реальном времени в робототехнике и пограничных системах в Embedded World 2026, где демонстрация 25GbE Holoscan Sensor Bridge на базе Agilex 5 выиграла награду Best-in-Show за предоставление возможности потоковой передачи датчиков сверхнизкой задержки для приложений краевого ИИ, что отражает растущий спрос на детерминированные латентные и сенсорные интерфейсы в робототехнике.
- В сентябре 2025 года Silver Lake завершила приобретение 51% акций Altera у Intel, которая сохранила 49%, что сделало Altera крупнейшим в мире независимым поставщиком решений FPGA с операционной независимостью, поддержкой более быстрых инноваций и гибкой стратегией поставок для нескольких литейных партнеров.
- В апреле 2024 года AMD представила адаптивные SoC Versal AI Edge Series Gen 2 и Versal Prime Series Gen 2 в Embedded World в Нюрнберге, а новые двигатели AI, как ожидается, будут поставлять до трех раз более высокие ТОПы на ватт, и Subaru выбрала устройства для своей системы зрения EyeSight ADAS следующего поколения.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











