



Сегментация мирового рынка систем электронных медицинских карт для больниц по компонентам (услуги, программное обеспечение и оборудование), типу (общие решения для электронных медицинских карт и специализированные решения для электронных медицинских карт), способу развертывания (локальное, облачное), размеру больницы (малые и средние больницы, а также крупные больницы) — отраслевые тенденции и прогноз до 2033 года.
Каковы размеры и темпы роста рынка систем электронных медицинских записей больницы (EMR)
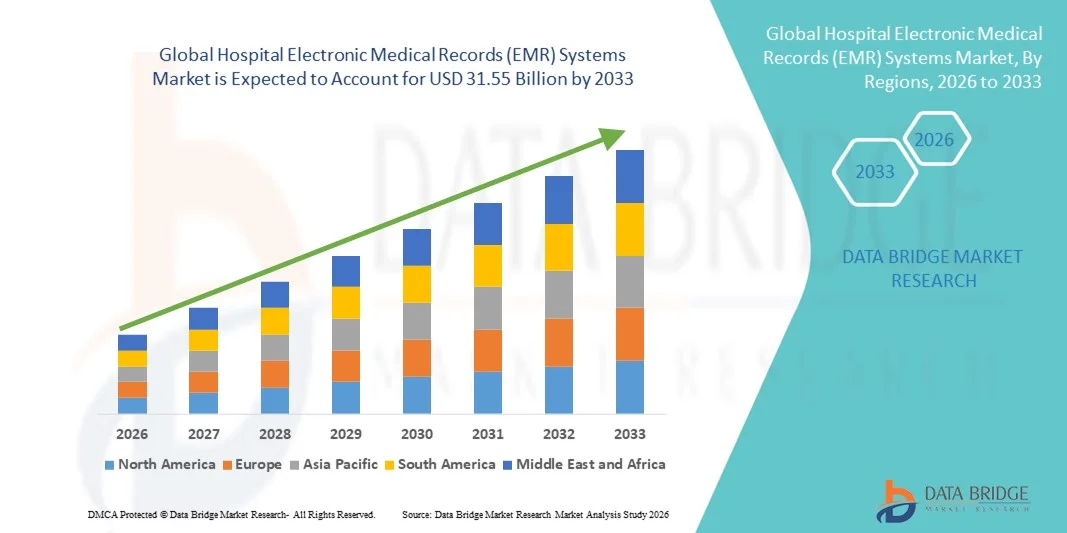
- По данным Data Bridge Market Research Analysis Объем рынка систем электронных медицинских карт в больницах (EMR) был оценен в15,86 млрд долларов в 2025 годуОжидается, что он достигнет$31,55 млрд к 2033 году, вCAGR 8,98%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей цифровизацией медицинских учреждений и внедрением передовых ИТ-решений, позволяющих эффективно управлять данными пациентов, оптимизировать рабочие процессы и улучшить принятие клинических решений как в больницах, так и в клиниках.
- Кроме того, растущий спрос на безопасные, совместимые и удобные для пользователя системы EMR в сочетании с нормативными мандатами для цифрового учета ускоряет внедрение решений EMR в больницах, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)$ 15,86 млрд.
- Ожидаемая рыночная стоимость (2033)$31,55 млрд.
- Прогноз CAGR (2026–2033): 8.98%
Электронные медицинские записи больницы (EMR) Анализ рынка систем
- Системы Hospital Electronic Medical Records (EMR) — цифровые платформы, которые хранят, управляют и извлекают данные о здоровье пациентов — становятся все более важными в медицинских учреждениях из-за их способности улучшать клинические рабочие процессы, улучшать уход за пациентами, уменьшать ошибки и поддерживать совместимость как в больницах, так и в клиниках.
- Растущий спрос на системы EMR в первую очередь обусловлен растущей цифровизацией здравоохранения, нормативными мандатами для электронного учета, растущим внедрением облачных и ИИ-решений и необходимостью безопасного и эффективного управления данными пациентов в сетях здравоохранения.
- Северная Америка доминировала на рынке систем больничных электронных медицинских записей (EMR) с самой большой долей выручки около 40% в 2025 году, чему способствовало внедрение передовых технологий в области здравоохранения, сильная нормативная база и широкая интеграция цифровых технологий здравоохранения в больницах и клиниках.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке систем больничных электронных медицинских записей (EMR) в течение прогнозируемого периода, что обусловлено расширением инфраструктуры здравоохранения, правительственными инициативами в области цифрового здравоохранения и ростом внедрения ЭМР в странах с развивающейся экономикой, таких как Китай и Индия.
- Сегмент General EMR Solutions доминировал на рынке в 2025 году с долей выручки 63,1%, что обусловлено их способностью эффективно обслуживать многопрофильные больницы.
Сегментация рынка систем Report Scope and Hospital Electronic Medical Records (EMR)
|
Атрибуты |
Электронные медицинские записи больницы (EMR) Системы Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке систем больничных электронных медицинских записей (EMR)
Растущая потребность в эффективном управлении данными здравоохранения
- Растущий объем данных о пациентах и возрастающая сложность клинических рабочих процессов стимулируют спрос на системы ЭМИ в больницах во всем мире.
- Больницы и клиники ищут решения, которые могут упростить управление записями пациентов, уменьшить ручные ошибки и повысить операционную эффективность.
- Например, в 2025 году несколько многопрофильных больниц в Северной Америке внедрили передовые системы ЭМИ для улучшения электронной документации, планирования пациентов и межведомственного обмена данными.
- EMR-системы обеспечивают доступ к записям пациентов, лабораторным результатам и данным визуализации в режиме реального времени, позволяя клиницистам принимать своевременные и обоснованные решения.
- Интеграция систем ЭМИ в нескольких департаментах улучшает сотрудничество между поставщиками медицинских услуг и снижает административные накладные расходы.
- Медицинские организации все чаще признают, что эффективное управление данными напрямую влияет на безопасность пациентов, результаты лечения и соблюдение нормативных требований.
- Принятие ЭМИ также поддерживает такие инициативы, как управление здоровьем населения и прогнозная аналитика, которые помогают выявлять пациентов с высоким риском и оптимизировать распределение ресурсов.
- Тенденция к цифровому учету ускоряется как в государственных, так и в частных учреждениях здравоохранения, способствуя широкому росту рынка.
Электронные медицинские записи больницы (EMR) Динамика рынка систем
водитель
Растущие правительственные инициативы и нормативная поддержка
- Государственная политика и нормативно-правовая база, способствующие развитию цифровой инфраструктуры здравоохранения, являются важными факторами для внедрения ЭМР. Программы финансирования, стимулы и мандаты для электронных медицинских записей побуждают поставщиков медицинских услуг внедрять комплексные решения EMR.
- Например, национальные ИТ-программы здравоохранения в таких странах, как США, Германия и Япония, выделили бюджеты для поддержки развертывания системы ЭМИ в больницах и клиниках.
- Эти инициативы направлены на улучшение качества здравоохранения, обеспечение стандартизированного управления данными о пациентах и облегчение взаимодействия между медицинскими учреждениями.
- Соблюдение стандартов здравоохранения, таких как HIPAA в США или GDPR в Европе, также поощряет больницы внедрять безопасные и эффективные системы ЭМИ.
- Придерживаясь нормативных требований, медицинские учреждения могут снизить риски, связанные с нарушением данных, и повысить конфиденциальность пациентов.
- Программы, поддерживаемые правительством, также стимулируют инвестиции в обучение медицинского персонала и ИТ-персонала для эффективной работы платформ EMR, увеличивая внедрение и использование систем.
- В целом, поддержка политики значительно ускоряет рост рынка EMR в развитых и развивающихся регионах.
Сдержанность/вызов
Высокие затраты на внедрение и проблемы безопасности данных
- Относительно высокая стоимость развертывания систем ЭМИ, включая программное обеспечение, оборудование и обучение, представляет собой серьезную проблему для внедрения, особенно в небольших медицинских учреждениях и развивающихся регионах.
- Например, в 2024 году сеть сельских клиник в Индии задержала внедрение ЭМИ из-за высоких затрат на установку и опасений по поводу конфиденциальности данных пациентов, подчеркивая финансовые и операционные барьеры для принятия.
- Опасения относительно конфиденциальности данных, кибербезопасности и несанкционированного доступа к конфиденциальным записям пациентов еще больше сдерживают рост рынка.
- Поставщики медицинских услуг могут сомневаться в переходе от бумажных документов или устаревших систем из-за потенциальных рисков и сложности внедрения.
- Обеспечение соблюдения строгих правил, таких как HIPAA или GDPR, требует дополнительных инвестиций в меры безопасности, шифрование и обучение персонала.
- Хотя облачные решения EMR снижают затраты на инфраструктуру, первоначальные затраты на установку, миграцию и интеграцию остаются барьером для небольших учреждений.
- Решение этих проблем с помощью доступных моделей развертывания, надежных протоколов безопасности и программ обучения имеет решающее значение для более широкого внедрения.
- Дальнейшее развитие удобных, экономически эффективных решений EMR будет иметь важное значение для преодоления финансовых и операционных препятствий и поддержания долгосрочного роста рынка.
Сфера охвата рынка систем больничных электронных медицинских записей (EMR)
Рынок сегментирован на основе компонента, типа, режима доставки и размера больницы.
- Компонент
На основе компонента рынок Hospital EMR Systems сегментирован на услуги, программное обеспечение и оборудование. Сегмент программного обеспечения доминировал на рынке с наибольшей долей выручки в 58,3% в 2025 году, что обусловлено критической потребностью в передовых платформах для управления данными пациентов, оптимизации клинических рабочих процессов и обеспечения соблюдения правил здравоохранения. Больницы Северной Америки и Европы отдают приоритет программным решениям, которые интегрируют лабораторные информационные системы, визуализацию, управление аптекой и функции выставления счетов для создания бесшовной операционной экосистемы. Спрос на облачное и локальное программное обеспечение также поддерживает его доминирование, обеспечивая гибкость для больниц разных размеров. Программные решения улучшают процесс принятия решений благодаря доступу в режиме реального времени к записям пациентов, автоматическим оповещениям и аналитике, способствуя повышению безопасности пациентов и улучшению результатов лечения. Кроме того, все более широкое внедрение специализированных модулей EMR для кардиологии, онкологии и педиатрии увеличивает долю рынка. Медицинские учреждения также внедряют программные решения, которые поддерживают телемедицину, удаленный мониторинг пациентов и совместимость во многих учреждениях, повышая непрерывность ухода. Поставщики постоянно обновляют программное обеспечение в соответствии с правилами конфиденциальности данных, такими как HIPAA и GDPR, укрепляя доверие и принятие больниц. Интеграция с мобильными приложениями для врачей и администраторов обеспечивает лучшее управление рабочими процессами. Возможность масштабирования программных платформ в соответствии с размером больницы, объемом пациентов и специальными требованиями делает этот сегмент доминирующей силой на мировом рынке ЭМИ.
Ожидается, что в сегменте услуг будет наблюдаться самый быстрый CAGR в 12,8% с 2026 по 2033 год, чему способствует растущий спрос на услуги по внедрению, консалтингу, обучению и техническому обслуживанию. Услуги обеспечивают бесперебойное развертывание систем ЭМИ, оптимизируют адаптацию рабочих процессов и обеспечивают постоянную техническую поддержку. С усложнением программного обеспечения EMR и разнообразными требованиями к больницам предложения услуг стали необходимыми для операционной эффективности. Программы обучения повышают компетентность персонала, уменьшают количество ошибок и улучшают показатели принятия, особенно на развивающихся рынках. Службы технического обслуживания обеспечивают минимальное время простоя, регулярные обновления и соответствие меняющимся стандартам здравоохранения. Консультационные услуги помогают больницам выбирать решения с учетом их инфраструктуры, объема пациентов и клинических потребностей. Больницы в Азиатско-Тихоокеанском регионе и Латинской Америке все чаще предоставляют услуги ЭМР на аутсорсинг для обеспечения рентабельности и эффективности внедрения. Рост телемедицины и дистанционного управления здравоохранением еще больше стимулирует необходимость интеграции профессиональных услуг. Настраиваемые сервисные решения также улучшают пользовательский опыт и оптимизируют использование EMR в разных отделах. По мере того, как медицинские учреждения расширяют и модернизируют цифровую инфраструктуру, спрос на профессиональные услуги будет продолжать расти, поддерживая быстрый CAGR этого сегмента.
- По типу
По типу рынок Hospital EMR Systems сегментирован на General EMR Solutions и Specialty EMR Solutions. Сегмент General EMR Solutions доминировал на рынке в 2025 году с долей выручки 63,1%, что обусловлено их способностью эффективно обслуживать многопрофильные больницы. Общие платформы EMR включают основные функции, такие как регистрация пациентов, планирование назначений, электронное назначение, лабораторная интеграция и управление выставлением счетов. Они предлагают стандартизированные процессы в разных отделах, снижая административную нагрузку и повышая качество ухода за пациентами. Доступ к клиническим данным в режиме реального времени способствует более быстрой диагностике и лечению. Модули аналитики и отчетности в целом позволяют больницам контролировать ключевые показатели эффективности и оптимизировать распределение ресурсов. Интеграция с платформами телемедицины и мобильными приложениями еще больше усиливает их внедрение. Крупные больницы предпочитают общие ЭМР за их масштабируемость, совместимость с существующей ИТ-инфраструктурой и всестороннюю поддержку со стороны поставщиков. Постоянные обновления программного обеспечения и функции соблюдения нормативных требований повышают доверие среди поставщиков медицинских услуг. Кроме того, общие ЭМР адаптируются как к городским, так и к сельским больницам, увеличивая их охват во всем мире. Высокий уровень усыновления в Северной Америке и Европе усиливает их доминирование. Широкое распространение сегмента по различным размерам больниц и специальностям способствует его большой доле на рынке.
Ожидается, что сегмент Specialty EMR Solutions продемонстрирует самый быстрый CAGR в 14,2% с 2026 по 2033 год, что обусловлено растущим спросом в таких нишевых областях, как онкология, кардиология, ортопедия и педиатрия. Специальные EMR предлагают индивидуальные функции, шаблоны и модули для управления конкретными клиническими рабочими процессами, что позволяет повысить точность ухода за пациентами. Продвинутые функции диагностики, отслеживания лечения и отчетности в специализированных EMR улучшают результаты лечения и соответствие специализированным клиническим стандартам. Больницы все чаще внедряют специальные EMR для поддержки управления хроническими заболеваниями, исследований и специализированных программ ухода. Растущая распространенность сложных заболеваний требует целенаправленных решений, которые общие ЭМР не могут полностью решить. Принятие особенно сильно в развитых регионах с высокими инвестициями в технологии здравоохранения и на развивающихся рынках, стремящихся к передовым возможностям. Интеграция с лабораторными системами, устройствами визуализации и инструментами мониторинга пациентов обеспечивает бесшовные клинические операции. Поддержка поставщиков и варианты настройки еще больше расширяют ценностное предложение специальных EMR. Обучающие и консультационные услуги обеспечивают эффективное использование, ускоряют принятие. Растущий акцент на точную медицину и доказательную помощь способствует быстрому CAGR этого сегмента.
- Режим доставки
На основе режима доставки рынок Hospital EMR Systems сегментирован на локальные и облачные решения. Сегмент On-premise доминировал на рынке с самой большой долей выручки в 54,6% в 2025 году из-за предпочтения больниц контролировать конфиденциальные данные пациентов внутри и обеспечивать соблюдение строгих правил. локальные решения обеспечивают надежность, настройку и безопасность, что делает их выбором крупных больниц и медицинских учреждений. Интеграция с существующей ИТ-инфраструктурой и устаревшими системами обеспечивает бесперебойное управление рабочими процессами в нескольких отделах. Больницы в Северной Америке и Европе демонстрируют более широкое внедрение из-за сильной ИТ-инфраструктуры, нормативных требований и акцента на конфиденциальность пациентов. EMR поддерживают расширенную аналитику, поддержку клинических решений и модули отчетности для повышения операционной эффективности и результатов лечения пациентов. Возможность управления обновлениями системы внутри обеспечивает непрерывность и сокращает время простоя. Больницы с большим количеством пациентов предпочитают локальные решения для стабильности, безопасности и масштабируемости. Улучшенный контроль над оборудованием, программным обеспечением и доступом к сети повышает доверие и принятие. Кроме того, эти решения обеспечивают всестороннее обучение и поддержку поставщиков для обеспечения бесперебойной работы. Особенно предпочтительны локальные системы, где подключение к Интернету может быть непоследовательным, обеспечивая непрерывный доступ к критически важным данным пациента.
Ожидается, что в сегменте облачных вычислений самый быстрый CAGR составит 15,1% с 2026 по 2033 год, чему способствует растущее внедрение в небольших и средних больницах экономически эффективных, масштабируемых и удаленно доступных решений. Облачные EMR устраняют необходимость значительных первоначальных инвестиций в инфраструктуру, обеспечивая доступ к данным в режиме реального времени в нескольких местах. Больницы Азиатско-Тихоокеанского региона, Латинской Америки и Ближнего Востока все чаще используют облачные решения для расширения цифровых медицинских услуг и телемедицинских программ. Облачные EMR поддерживают совместимость с лабораторными, аптечными, визуализирующими и платежными системами, повышая клиническую эффективность. Платформы также обеспечивают удаленный мониторинг, аналитику и инструменты взаимодействия с пациентами, улучшая общую доставку медицинской помощи. Гибкость, автоматическое обновление программного обеспечения и простота обслуживания делают облачные системы привлекательными для больниц с ограниченным ИТ-персоналом. Продавцы предоставляют модели на основе подписки, снижая капитальные затраты и обеспечивая более быстрое развертывание. Интеграция протоколов безопасности обеспечивает соблюдение правил конфиденциальности данных. Облачные решения также поддерживают мобильный доступ, позволяя врачам получать доступ к данным пациентов на планшетах и смартфонах. По мере того, как больницы продолжают цифровую трансформацию, ожидается, что внедрение облачной ЭМИ будет быстро расти, способствуя высокому CAGR.
- Размер больницы
Исходя из размера больницы, рынок систем госпиталя сегментирован на малые и средние больницы и крупные больницы. Сегмент крупных больниц доминировал на рынке в 2025 году с долей выручки 61,7% из-за их высоких объемов пациентов, нескольких специальностей и сложных клинических и административных рабочих процессов. Большие больницы требуют комплексных систем ЭМИ для обеспечения бесперебойной работы в разных отделениях, включая стационарные, амбулаторные, аварийные и хирургические отделения. Расширенные функции аналитики, отчетности и поддержки принятия решений позволяют администраторам контролировать производительность и оптимизировать распределение ресурсов. Интеграция с лабораторными, аптечными и радиологическими системами повышает эффективность и улучшает результаты лечения пациентов. Крупные больницы, как правило, обучают ИТ-персонала и бюджеты внедрению сложных платформ ЭМИ. Соблюдение международных правил, таких как HIPAA, GDPR и другие местные стандарты, усиливает принятие. Продавцы обеспечивают настройку и постоянную поддержку для удовлетворения потребностей крупных объектов. Принятие мобильных и телемедицинских функций в крупных больницах еще больше усиливает их предпочтение передовым решениям ЭМИ. Эти больницы также служат ориентирами для передовой практики ЭМР, влияя на внедрение в небольших учреждениях.
Ожидается, что сегмент малых и средних больниц будет наблюдать самый быстрый CAGR в 13,5% с 2026 по 2033 год, что обусловлено растущей доступностью модульных решений EMR, облачным развертыванием и растущей осведомленностью о преимуществах цифрового здравоохранения. Меньшие больницы внедряют экономически эффективные системы ЭМИ для улучшения ухода за пациентами, оптимизации рабочих процессов и снижения административной нагрузки. Облачные и SaaS-платформы обеспечивают удаленный доступ, совместимость и масштабируемость без значительных капиталовложений. Интеграция с мобильными приложениями, телемедициной и порталами для пациентов улучшает оказание медицинской помощи и взаимодействие с пациентами. Продавцы предлагают гибкие модели на основе подписки, что делает внедрение EMR возможным для небольших учреждений. Региональные правительственные инициативы и субсидии на цифровую трансформацию здравоохранения еще больше ускоряют процесс принятия. Настраиваемые решения позволяют больницам внедрять модули по мере необходимости, обеспечивая постепенный и управляемый переход. Способность эффективно управлять амбулаторными, стационарными и специализированными услугами способствует усыновлению. Улучшенные функции кибербезопасности, соблюдение правил и поддержка поставщиков делают системы EMR жизнеспособным решением для малых и средних больниц во всем мире.
Госпитальные электронные медицинские записи (EMR) системный региональный анализ
- Северная Америка доминировала на рынке систем больничных электронных медицинских записей (EMR) с самой большой долей дохода около 40% в 2025 году, что обусловлено передовым внедрением информационных технологий в здравоохранении, сильной нормативной базой и широкой интеграцией цифровых технологий здравоохранения в больницах и клиниках. В частности, на долю США приходится наибольшая доля рынка в регионе, чему способствует быстрое внедрение ЭМИ, федеральные мандаты, способствующие эффективному использованию электронных записей, а также инвестиции в цифровую инфраструктуру больниц.
- Поставщики все чаще отдают приоритет совместимости, облачным системам и аналитике на основе ИИ для улучшения результатов лечения пациентов и операционной эффективности. Высокая осведомленность медицинских работников о преимуществах ЭМИ, наряду с присутствием крупных поставщиков программного обеспечения ЭМИ, поддерживает рост рынка. Принятие мобильных решений EMR и интеграция с платформами телемедицины еще больше повышает удобство и доступность. Североамериканские больницы также используют системы ЭМИ для принятия решений на основе данных, оптимизации выставления счетов и соблюдения нормативных требований.
- Надежная ИТ-инфраструктура региона в сочетании с сильными государственными стимулами делает его ведущим рынком в мире. Непрерывные инновации в платформах и услугах EMR поддерживают внедрение как в городских, так и в сельских медицинских учреждениях.
Американская больница электронных медицинских записей (EMR) Systems Market Insight
Рынок систем электронных медицинских записей в больницах США (EMR) занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало широкое внедрение передовых ИТ-технологий в области здравоохранения, федеральные мандаты для значимого использования и прочная нормативная база, поддерживающая интеграцию цифрового здравоохранения. Больницы и клиники все чаще отдают приоритет взаимодействию, облачным платформам EMR и аналитике на основе ИИ для улучшения ухода за пациентами, операционной эффективности и административного процесса. Быстрое расширение телемедицины и мобильных решений в области здравоохранения еще больше ускорило внедрение ЭМИ, обеспечивая доступ к записям пациентов в режиме реального времени и улучшая координацию в сетях ухода. Провайдеры инвестируют в интегрированные системы ЭМИ, которые поддерживают принятие клинических решений, уменьшают ошибки и обеспечивают соблюдение HIPAA и других правил здравоохранения. Спрос на ориентированные на пациента решения, включая порталы и мобильные приложения, также стимулирует рост. Рынок США выигрывает от высокой концентрации крупных поставщиков программного обеспечения EMR, предлагающих передовую аналитику, интеграцию ИИ и настраиваемые решения. Больницы используют платформы EMR для улучшения принятия решений на основе данных, оптимизации распределения ресурсов и улучшения взаимодействия с пациентами. Постоянные обновления в программном обеспечении, кибербезопасности и совместимости усиливают внедрение. Государственные стимулы, поддерживающая политика и надежная ИТ-инфраструктура еще больше усиливают проникновение на рынок. США остаются крупнейшим поставщиком ЭМИ в Северной Америке из-за сочетания технологической готовности, инициатив по оцифровке здравоохранения и сильных частных и государственных инвестиций в цифровую трансформацию здравоохранения.
Европейская больница электронных медицинских записей (EMR) Systems Insight
Прогнозируется, что рынок систем электронных медицинских записей в европейских больницах будет расширяться в течение прогнозируемого периода, что обусловлено увеличением правительственных инициатив в области цифрового здравоохранения, строгими правилами здравоохранения и необходимостью повышения эффективности ухода за пациентами. В таких странах, как Великобритания и Германия, наблюдается устойчивый рост внедрения ЭМИ в государственных и частных больницах из-за программ модернизации и акцента на электронных записях пациентов. Поставщики медицинских услуг сосредоточены на внедрении взаимодействующих систем, позволяющих беспрепятственно обмениваться данными о пациентах в больницах, клиниках и сетях ухода. Спрос на облачные EMR-решения и расширенную аналитику данных растет, что способствует более эффективному принятию клинических решений. Повышение осведомленности пациентов в сочетании с инвестициями в ИТ-инфраструктуру больниц способствует цифровой трансформации. Системы EMR также помогают больницам сокращать бумажную работу, повышать операционную эффективность и соблюдать GDPR и другие региональные законы о защите данных. Интеграция с телемедициной, мобильными приложениями и устройствами удаленного мониторинга способствует дальнейшему внедрению.
Британская больница Electronic Medical Records (EMR) Systems Market Insight
Ожидается, что в течение прогнозируемого периода рынок систем электронных медицинских записей (EMR) в больницах Великобритании будет расти на примечательном уровне CAGR, что обусловлено государственной политикой, направленной на продвижение программ цифровой медицины и модернизации NHS. Больницы все чаще используют платформы ЭМИ для улучшения ухода за пациентами, уменьшения медицинских ошибок и оптимизации административных задач. Растущее внимание к уходу, ориентированному на пациента, в сочетании с надежной ИТ-инфраструктурой поддерживает широко распространенную интеграцию ЭМИ. Поставщики внедряют облачные и совместимые решения EMR для улучшения доступности данных и сотрудничества между специалистами здравоохранения. Сильная ИТ-экосистема здравоохранения Великобритании, наряду с инициативами по общенациональному обмену данными о здоровье, поощряет дальнейшее внедрение. Интеграция систем EMR с мобильными приложениями, услугами телемедицины и инструментами цифровой отчетности также способствует росту. Повышение осведомленности о преимуществах электронных записей пациентов среди врачей и пациентов повышает потенциал рынка. Постоянные обновления программного обеспечения, аналитики на основе ИИ и мер кибербезопасности укрепляют доверие и принятие.
Немецкий госпиталь электронных медицинских записей (EMR) Systems Market Insight
Ожидается, что в течение прогнозируемого периода рынок систем электронных медицинских записей в больницах Германии будет расширяться на значительном CAGR, чему способствуют правительственные инициативы в области цифрового здравоохранения, передовая ИТ-инфраструктура больниц и растущее осознание преимуществ электронных записей пациентов. Больницы все чаще внедряют платформы EMR для повышения безопасности пациентов, оптимизации рабочих процессов и поддержки исследований и аналитики. Акцент на экологически сознательных и энергоэффективных ИТ-решениях также способствует внедрению. Взаимодействующие решения EMR набирают обороты, позволяя беспрепятственно обмениваться данными между медицинскими учреждениями. Фокус Германии на инновациях, технологической интеграции и надежных мерах кибербезопасности побуждает больницы внедрять передовые системы ЭМИ. Поставщики используют облачные, мобильные и улучшенные ИИ платформы EMR для повышения операционной эффективности. Рост расходов на здравоохранение и сильная нормативно-правовая база способствуют дальнейшему росту рынка. Интеграция с телемедициной и подключенными медицинскими устройствами улучшает мониторинг пациентов и снижает административное бремя.
Азиатско-Тихоокеанский госпиталь электронных медицинских записей (EMR) систем
Рынок систем электронных медицинских записей в больницах Азиатско-Тихоокеанского региона (EMR) будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено расширением инфраструктуры здравоохранения, растущими правительственными инициативами в области цифрового здравоохранения и увеличением внедрения ЭМИ в странах с развивающейся экономикой, таких как Китай и Индия. Быстрая урбанизация, рост населения среднего класса и рост расходов на здравоохранение подпитывают спрос на оцифровку больниц. Страны Азиатско-Тихоокеанского региона все чаще инвестируют в совместимые облачные решения EMR для улучшения ухода за пациентами, эффективности и соблюдения нормативных требований. Наличие поддерживающей политики, такой как Национальная миссия цифрового здравоохранения Индии и инициатива «Здоровый Китай 2030», способствует широкому распространению. В регионе наблюдается интеграция систем ЭМИ с телемедициной, мобильными приложениями для здравоохранения и решениями для управления больницами на основе IoT. Больницы используют платформы EMR для сокращения бумажной работы, улучшения принятия клинических решений и оптимизации рабочих процессов. Повышение осведомленности о преимуществах цифровых записей среди медицинских работников и пациентов способствует дальнейшему росту. Наличие доступных решений EMR в сочетании с сильным развитием ИТ-инфраструктуры способствует расширению рынка. Позиция APAC как производственного центра для компонентов систем EMR также повышает доступность и принятие.
Японская больница электронных медицинских записей (EMR) Systems Market Insight
Рынок систем электронных медицинских записей в больницах Японии неуклонно растет благодаря высокотехнологичной среде здравоохранения, быстрой урбанизации и акценту на безопасность и удобство пациентов. Больницы внедряют системы ЭМИ для повышения операционной эффективности, оптимизации записей пациентов и обеспечения комплексного ухода во всех учреждениях. Правительственные программы, поддерживающие внедрение цифровых технологий в здравоохранении, в сочетании с инвестициями в ИТ-инфраструктуру больниц ускоряют внедрение ЭМИ. Интеграция систем ЭМИ с мобильными приложениями, устройствами IoT и платформами телемедицины улучшает мониторинг и доступ пациентов. Старение населения Японии также стимулирует спрос на простые в использовании, безопасные цифровые решения в области здравоохранения как в жилых, так и в клинических условиях. Больницы все чаще внедряют совместимые облачные платформы EMR для улучшения доступности данных. Осведомленность о преимуществах систем ЭМИ среди медицинских работников способствует их внедрению. Продвинутые инструменты аналитики и ИИ, интегрированные с платформами EMR, поддерживают прогностическое здравоохранение и оптимизацию работы. Меры безопасности, соблюдения и конфиденциальности подчеркиваются для поддержания доверия пациентов.
Китайский госпиталь электронных медицинских записей (EMR) систем
Рынок систем электронных медицинских записей в больницах Китая (EMR) составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовала быстрая урбанизация, растущий средний класс и растущее внедрение технологий. Ориентация правительства на умные больницы, цифровые медицинские записи и общенациональную стандартизацию EMR способствует росту рынка. Больницы все чаще внедряют совместимые и облачные EMR-решения для оптимизации операций, улучшения ухода за пациентами и поддержки соблюдения нормативных требований. Стремление к умным городам и интегрированным системам здравоохранения, наряду с отечественными поставщиками решений EMR, повышает доступность и доступность. Расширение инфраструктуры здравоохранения в Китае, наряду с повышением осведомленности среди врачей и пациентов, способствует внедрению в городских и сельских больницах. Интеграция с мобильными приложениями, телемедициной и устройствами IoT еще больше ускоряет развертывание EMR. Рынок выигрывает от постоянных государственных инвестиций в программы цифрового здравоохранения. Больницы используют аналитику EMR на основе ИИ для улучшения принятия клинических решений и оптимизации ресурсов. Увеличение расходов на здравоохранение, сильная нормативная политика и технологические рабочие процессы поддерживают устойчивый рост рынка.
Доля рынка систем больничных электронных медицинских записей (EMR)
Индустрия систем больничных электронных медицинских записей (EMR) в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Cerner Corporation (США)
- Epic Systems Corporation (США)
- Корпорация McKesson (США)
- Athenahealth (США)
- Meditech (США)
- Siemens Healthineers (Германия)
- GE Healthcare (США)
- Philips Healthcare (Нидерланды)
- eClinicalWorks (США)
- NextGen Healthcare (США)
- Optum (США)
- Greenway Health (США)
- HMS Holdings (США)
- AdvancedMD (США)
- Infor Healthcare (США)
- IBM Watson Health (США)
- Oracle Health Sciences (США)
- CompuGroup Medical (Германия)
- NTT Data Healthcare, Япония
Последние разработки на мировом рынке систем электронных медицинских записей больниц (EMR)
- В январе 2021 года Philips Healthcare, мировой лидер в области технологий здравоохранения, объявил о приобретении Capsule Technologies, компании, специализирующейся на интеграции медицинских устройств и подключении данных, с целью расширения возможностей Philips в больничных системах EMR и улучшения совместимости клинических данных в больничных сетях.
- В ноябре 2021 года MyHealthcare, технологическая компания в области здравоохранения, запустила новый набор электронных медицинских записей, разработанный со специальными клиническими рабочими процессами, инструментами поддержки принятия решений и шаблонами, адаптированными для различных клинических процедур, что ознаменовало значительное расширение продукта в решениях EMR.
- В январе 2024 года GE Healthcare и InterSystems объявили о запуске совместного продукта облачного уровня интеграции данных, предназначенного для повышения совместимости EMR в больничных сетях, что позволяет беспрепятственно обмениваться информацией о пациентах между разрозненными системами EMR.
- В апреле 2025 года Canada Health Infoway выбрала Ava, платформу EMR с улучшенным ИИ, в качестве получателя своей инновационной программы поставщиков 2025 года, признавая вклад Ava в совместимость и обмен данными между поставщиками EMR в Канаде.
- В мае 2025 года Epic Systems представила новую возможность документации с поддержкой ИИ, интегрированную в ее больничную EHR, предназначенную для оптимизации создания клинических заметок и снижения административной нагрузки для клиницистов.
- В июле 2025 года MEDITECH объявила о расширении своей платформы Expanse EMR через Google Cloud, предлагая улучшенную облачную масштабируемость, улучшенную безопасность данных и глобальные варианты развертывания для больниц и систем здравоохранения, ищущих современные решения EMR.
- В феврале 2025 года больница Гульми в провинции Лумбини, Непал, модернизировала свою систему ЭМИ при поддержке офиса Всемирной организации здравоохранения в Непале, повысив точность данных, совместимость и эффективность за счет снижения зависимости от бумажных записей и ручной документации.
- В августе 2025 года Narayana Health, крупный поставщик медицинских услуг в Индии, запустила Aira, инструмент документации на основе ИИ, построенный на платформе Athma EMR, предназначенный для автоматизации рабочих процессов клинической документации и поддержки улучшенных результатов лечения пациентов.
- В августе 2025 года MyMichigan Health и Nimkee Memorial Wellness Center объявили о совместной инициативе по интеграции системы Epic EMR MyMichigan с использованием программы Epic Community Connect, позволяющей совместно использовать EMR, оптимизировать координацию ухода за пациентами и сократить избыточное тестирование.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











