


Сегментация мирового рынка продуктов и решений для операционных в больницах, тип продукта (аппараты для анестезии и дыхания, системы анестезии, обогреватели пациентов, аппараты ИВЛ, мониторы пациентов, дисплеи для хирургической визуализации, передвижные дисплеи для визуализации, устройства мониторинга жизненно важных показателей, хирургическое оборудование, электрохирургические аппараты, ручные хирургические инструменты, операционные столы, операционные светильники, хирургические штанги, микроскопы, эндоскопы, системы интеграции в операционные и другие), конечные пользователи (больницы, амбулаторные хирургические центры и другие) — тенденции отрасли и прогноз до 2033 года
Каковы размеры и темпы роста рынка продуктов и решений больничного операционного зала (OR)
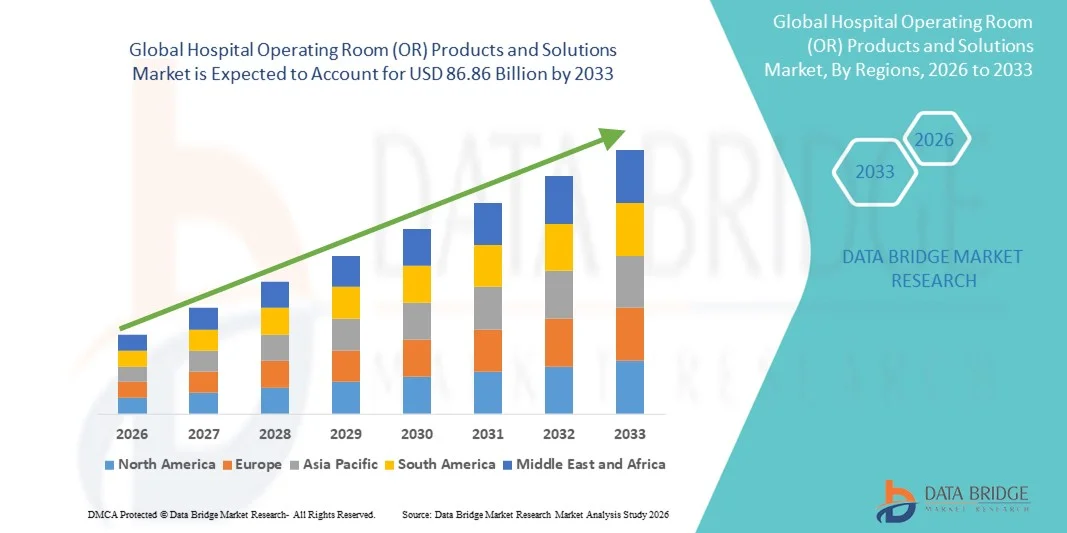
- Согласно анализу рынка Data Bridge Market Research, объем рынка продуктов и решений для больниц по всему миру был оценен как52,96 млрд долларов в 2025 годуОжидается, что он достигнет86,86 млрд долларов США к 2033 году, вCAGR 6,38%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовых хирургических технологий и автоматизации в операционных залах больниц, повышением безопасности пациентов, эффективности рабочего процесса и хирургической точности.
- Кроме того, растущий спрос на минимально инвазивные процедуры, улучшенные хирургические результаты и интегрированные решения для операционных ускоряет освоение продуктов и решений больничных операционных, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025 г.): 52,96 млрд. долл.
- Ожидаемая рыночная стоимость (2033): 86,86 млрд долларов США
- Прогноз CAGR (2026–2033): 6,38%
Каковы размеры и темпы роста рынка продуктов и решений больничного операционного зала (OR)
- Рынок продуктов и решений для больничных операционных, предлагающий передовые хирургические технологии, интегрированные решения для операционных и системы автоматизации, становится все более жизненно важным для повышения точности операции, безопасности пациентов и эффективности рабочего процесса в больницах и специализированных хирургических центрах.
- Растущий спрос на продукты и решения для больниц в первую очередь подпитывается растущим внедрением цифровых хирургических инструментов, растущими инициативами по модернизации больниц и растущим предпочтением интегрированных, основанных на технологиях операционных комнат.
- Северная Америка доминировала на рынке продуктов и решений для больничных операционных (OR) с самой большой долей дохода в 42,5% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением хирургических инноваций и присутствием ведущих производителей оборудования для ИЛИ, причем в США наблюдается значительный рост установок систем визуализации, хирургических столов и интегрированных платформ ИЛИ.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке продуктов и решений для больниц в течение прогнозируемого периода, регистрируя CAGR в размере 25%, что обусловлено быстрой модернизацией больниц, увеличением расходов на здравоохранение и растущим внедрением минимально инвазивных и технологически передовых хирургических процедур.
- Сегмент хирургического оборудования доминировал на крупнейшей доле рынка в 28,4% в 2025 году, что обусловлено его критической ролью в широком спектре хирургических процедур.
Сфера охвата и операционная комната больницы (OR) Продукты и решения сегментации рынка
|
Атрибуты |
Операционная комната больницы (OR) Продукты и решения Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке продуктов и решений для больниц
Растущее внедрение передового оборудования и интеграция с цифровыми системами
- Значительной и ускоряющейся тенденцией на мировом рынке продуктов и решений для больничных операционных является растущее внедрение передового оборудования ИЛИ и его интеграция с цифровыми системами управления здравоохранением. Больницы все чаще инвестируют в подключенные устройства, хирургические инструменты и решения ИЛИ, которые повышают эффективность рабочего процесса, уменьшают хирургические ошибки и улучшают результаты лечения пациентов.
- Например, в марте 2024 года Stryker Corporation запустила интегрированное решение OR, объединяющее визуализацию, навигацию и хирургическое оборудование для предоставления данных в режиме реального времени и повышения процедурной точности. Эта интеграция повышает эффективность работы и безопасность пациентов в современных больницах.
- Тенденция подпитывается стремлением больниц к централизованному управлению ресурсами ИЛИ, мониторингу хирургических процедур в режиме реального времени и интеграции с системами электронных медицинских записей. Продвинутые продукты OR теперь позволяют автоматизировать планирование, управление запасами и улучшенную межведомственную связь.
- Кроме того, больницы внедряют минимально инвазивные хирургические инструменты, роботизированные устройства и высокоточные системы визуализации, которые упрощают процедуры и сокращают время восстановления пациентов. Это движение в сторону цифровых подключенных операционных систем трансформирует инфраструктуру больницы и повышает ожидания в отношении качества хирургической помощи.
- Спрос на многофункциональные и совместимые решения ИЛИ растет как в государственном, так и в частном секторах здравоохранения, создавая возможности для инноваций продуктов и расширения предложений услуг.
Операционная комната больницы (ОР) Продукты и решения Динамика рынка
водитель
Растущая потребность в повышенной хирургической эффективности и безопасности пациентов
- Растущий спрос на более безопасные, быстрые и эффективные хирургические процедуры является ключевым фактором для рынка продуктов и решений для больниц. Больницы сосредоточены на сокращении времени процедуры, минимизации осложнений и улучшении результатов послеоперационного восстановления.
- Например, в феврале 2025 года Medtronic представила операционную навигационную платформу следующего поколения, предназначенную для повышения точности нейрохирургических и ортопедических процедур. Такие инновации предоставляют больницам передовые инструменты для повышения процедурной точности и качества ухода за пациентами.
- Медицинские работники также отдают приоритет инвестициям в решения, которые уменьшают человеческие ошибки, оптимизируют хирургические рабочие процессы и повышают общую эффективность ИЛИ.
- Принятие интегрированных систем ИЛИ также поддерживается правительственными инициативами и стандартами аккредитации здравоохранения, которые подчеркивают безопасность пациентов, операционную эффективность и контроль качества в хирургических условиях.
- Больницы и хирургические центры все чаще внедряют цифровой мониторинг, автоматизированное отслеживание приборов и аналитику производительности на основе данных для улучшения хирургических результатов и удовлетворения нормативных требований.
Сдержанность/вызов
Высокие капитальные затраты и сложность обслуживания
- Относительно высокая стоимость передовых продуктов ИЛИ и сложность установки и обслуживания создают проблемы для более широкого внедрения, особенно в больницах с ограниченным бюджетом или в развивающихся регионах. Изощренное хирургическое оборудование часто требует специальной подготовки персонала и постоянной технической поддержки.
- Например, интеграция роботизированных хирургических систем и современных устройств визуализации требует не только значительных первоначальных инвестиций, но и рутинной калибровки, обновлений программного обеспечения и специализированных технических команд для эффективного использования.
- Небольшие медицинские учреждения и клиники могут столкнуться с трудностями в обосновании инвестиций в высококачественную продукцию из-за ограниченного объема процедур и бюджетных ограничений.
- Эксплуатационные сбои при установке или обслуживании передовых систем ИЛИ также могут повлиять на эффективность работы больницы и планирование пациентов, создавая дополнительные барьеры.
- Преодоление этих проблем включает в себя стратегическое планирование, гибкие варианты финансирования, партнерские отношения с поставщиками технологий и учебные программы для обеспечения того, чтобы медицинский персонал мог полностью использовать потенциал передовых продуктов ИЛИ.
Как сегментируется рынок продуктов и решений для больниц
Рынок сегментирован на основе типа продукта и конечных пользователей.
- Тип продукта
На основе типа продукта рынок продуктов и решений для больниц подразделяется на анестезиологические и респираторные устройства, системы анестезии, подогреватели пациентов, вентиляторы, мониторинг пациентов, хирургические дисплеи для визуализации, подвижные дисплеи для визуализации, устройства для мониторинга жизненно важных признаков, хирургическое оборудование, электрические хирургические устройства, портативные хирургические инструменты, операционные столы, операционные огни, хирургические стрелы, микроскопы, эндоскопы, системы интеграции операционных и другие. Сегмент хирургического оборудования доминировал на крупнейшей доле рынка в 28,4% в 2025 году, что обусловлено его критической ролью в широком спектре хирургических процедур. Больницы и хирургические центры отдают приоритет хирургическим инструментам, таким как скальпели, щипцы и втягивающие устройства, для точности и процедурной безопасности. Спрос сегмента также поддерживается технологическими достижениями в эргономике, стерилизации и многофункциональности. Непрерывные циклы замены и модернизация хирургических наборов в больницах также укрепляют высокий доход сегмента. Наличие многочисленных производителей, предлагающих высококачественные стандартизированные инструменты, повышает стабильность рынка. Учебные программы в больницах подчеркивают правильное использование передового хирургического оборудования, стимулируя принятие. Постоянные инвестиции в модернизацию ИЛИ в развитых и развивающихся регионах способствуют устойчивому доминированию. Интеграция сегмента с другими системами ИЛИ повышает эффективность рабочего процесса и результаты лечения пациентов.
Ожидается, что сегмент анестезии и респираторных устройств будет наблюдать самый быстрый CAGR на 12,9% с 2026 по 2033 год, что обусловлено ростом объемов хирургических операций, увеличением процедур интенсивной терапии и осведомленности о респираторной помощи, связанной с пандемией. Больницы и амбулаторные центры все чаще инвестируют в современные анестезиологические аппараты, вентиляторы и устройства поддержки дыхания для обеспечения безопасности пациентов. Интеграция интеллектуальных функций мониторинга, автоматизированной доставки и регистрации данных делает эти устройства очень желательными. Растущий спрос на минимально инвазивные операции также подчеркивает точное управление анестезией. Технологические усовершенствования в вентиляторах, включая портативность и эффективность, ускоряют внедрение. Рост гериатрической популяции и хронические респираторные заболевания способствуют дальнейшему расширению рынка топлива. Политика закупок в больницах все чаще отдает приоритет устройствам, которые улучшают результаты лечения пациентов и снижают процедурные риски. Повышение осведомленности о стандартах безопасности пациентов требует обновления анестезии и респираторного оборудования. Региональные расширения и государственные программы здравоохранения способствуют проникновению на рынок. Постоянные инновации ведущих производителей медицинских изделий способствуют быстрому росту этого сегмента.
- конечными пользователями
На базе конечных пользователей рынок продуктов и решений для больниц подразделяется на больницы, амбулаторные хирургические центры и другие. Сегмент больниц составил самую большую долю рынка в 65,1% в 2025 году, что обусловлено большим объемом операций, наличием средств для современного оборудования ИЛИ и акцентом на комплексную хирургическую помощь. Больницы инвестируют в интегрированные решения ИЛИ, включая хирургическое оборудование, устройства мониторинга и системы визуализации, для повышения эффективности рабочего процесса. Крупные больницы поддерживают специализированные хирургические бригады и специализированные операционные, увеличивая спрос на высококачественные продукты. Сегмент выигрывает от постоянного обучения, стандартизации оборудования и внедрения передовых технологий. Больницы в развитых регионах продолжают модернизацию ООР для поддержания конкурентоспособных стандартов здравоохранения. Расширение государственных и частных больниц в развивающихся регионах способствует устойчивому доминированию. Нормативные требования также гарантируют, что больницы постоянно обновляют свои активы. Растущее число хирургических процедур ежегодно поддерживает стабильность рынка. Контракты на техническое обслуживание и обслуживание с производителями еще больше усиливают внедрение в больницах.
Ожидается, что сегмент амбулаторных хирургических центров станет свидетелем самого быстрого CAGR в 14,3% с 2026 по 2033 год, чему способствует рост амбулаторных операций, более короткое пребывание в больнице и спрос на экономически эффективные хирургические услуги. Эти центры все чаще оснащают ИЛИ компактными высокопроизводительными устройствами для повышения пропускной способности пациентов. Достижения в портативном хирургическом и мониторинговом оборудовании способствуют более быстрому внедрению. Тенденция к минимально инвазивным процедурам в амбулаторных условиях стимулирует спрос на специализированные продукты. Амбулаторные центры сосредоточены на эффективности и обращении пациентов, поддерживая более высокие инвестиции в необходимое оборудование. Повышение осведомленности о преимуществах амбулаторной хирургии среди пациентов стимулирует рост рынка. Технологическая интеграция, включая цифровой мониторинг и управление данными, делает внедрение более привлекательным. Расширение амбулаторных хирургических сетей в городских и полугородских районах способствует проникновению на рынок. Гибкие варианты финансирования и аренды оборудования также способствуют более быстрому внедрению.
Операционная комната больницы (ОР) Продукты и решения Региональный анализ рынка
- Северная Америка доминировала на рынке продуктов и решений для больничных операционных с самой большой долей дохода в 42,5% в 2025 году.
- Характеризуется развитой инфраструктурой здравоохранения, высоким внедрением хирургических инноваций
- Присутствие ведущих производителей оборудования ИЛИ, в США наблюдается значительный рост установок систем визуализации, хирургических столов и интегрированных платформ ИЛИ.
Операционная комната больницы США (OR) Продукты и решения
Американский рынок продуктов и решений для больничных операционных залов (OR) занял самую большую долю дохода в 2025 году в Северной Америке, чему способствовала растущая модернизация больниц, внедрение технологически передовых хирургических устройств и растущие инвестиции в интегрированные платформы ИЛИ. Больницы отдают приоритет улучшению эффективности хирургического рабочего процесса, мониторингу пациентов и безопасности операционных, что способствует расширению рынка.
Европейская больничная операционная (OR) Продукты и решения
В течение прогнозируемого периода рынок продуктов и решений для больниц в Европе, по прогнозам, будет расширяться при существенном CAGR, в первую очередь благодаря правительственным инициативам по модернизации инфраструктуры здравоохранения и растущему спросу на современное хирургическое оборудование. Больницы и хирургические центры внедряют системы интеграции ИЛИ, дисплеи визуализации и минимально инвазивные хирургические устройства, способствуя региональному росту.
Операционная комната больницы Великобритании (OR) Продукты и решения
Ожидается, что в течение прогнозируемого периода рынок продуктов и решений для больниц в Великобритании будет расти на примечательном уровне CAGR, что обусловлено ростом инвестиций в медицинские учреждения, увеличением спроса на технологически продвинутые хирургические устройства и акцентом на безопасность и эффективность пациентов в операционных.
Немецкая больничная операционная (OR) Продукты и решения
Ожидается, что в течение прогнозируемого периода рынок продуктов и решений для больниц Германии будет расширяться на значительном CAGR, чему будет способствовать повышение осведомленности о современных хирургических технологиях, хорошо развитая больничная инфраструктура и сильный акцент на инновации и эффективность операций в операционных комнатах.
Азиатско-тихоокеанская больничная операционная (OR) Продукты и решения
Рынок продуктов и решений для больниц Азиатско-Тихоокеанского региона может вырасти на 25% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено быстрой модернизацией больниц, увеличением расходов на здравоохранение и растущим внедрением минимально инвазивных и технологически передовых хирургических процедур.
Операционная комната больницы Японии (OR) Продукты и решения
Рынок продуктов и решений для больниц Японии набирает обороты благодаря высокотехнологичной экосистеме здравоохранения страны, быстрой модернизации больниц и растущему акценту на эффективные и безопасные хирургические процедуры. Принятие передовых хирургических систем визуализации, интеграционных платформ операционных комнат и устройств мониторинга стимулирует рост.
Операционная комната больницы Китая (OR) Продукты и решения
На рынок продуктов и решений для больниц в Китае в 2025 году пришлась самая большая доля выручки в Азиатско-Тихоокеанском регионе, что объясняется быстрым расширением больниц, государственной поддержкой инфраструктуры здравоохранения, высоким внедрением технологически передовых хирургических устройств и сильными производственными возможностями для продуктов ИЛИ.
Какие компании занимают лидирующие позиции на рынке продуктов и решений для больниц
Индустрия продуктов и решений Hospital Operating Room (OR) в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Страйкер(США)
- Медтроник(Ирландия)
- Terumo Corporation(Япония)
- GE Healthcare(США)
- Siemens Healthineers(Германия)
- Baxter International (США)
- Hill-Rom Holdings (США)
- Drägerwerk (Германия)
- Olympus Corporation (Япония)
- Zimmer Biomet Holdings (США)
- Кардинальное здоровье (США)
- Mindray Medical International (Китай)
- NuVasive (США)
- ConMed Corporation (США)
- Maquet (Германия)
Каковы последние разработки на рынке продуктов и решений для больниц
- В июле 2021 года Fujifilm Holdings Corporation представила свою платформу «Виртуальная больница», интерактивную цифровую ИЛИ и больничную среду, демонстрирующую полный портфель диагностических, лечебных и хирургических решений, способствующих внедрению цифровой интеграции ИЛИ.
- В феврале 2022 года Getinge AB запустила свою новую модульную систему комнат «IN2», чтобы помочь больницам создавать взаимосвязанные, устойчивые и эффективные среды операционных комнат — система позволяет настраивать макеты ИЛИ и интегрированные инфраструктурные решения.
- В марте 2023 года LeanTaaS представила свое предложение «Периоперационная трансформация как услуга (TaaS)», которое использует ИИ и автоматизацию рабочего процесса для оптимизации объема хирургических операций, планирования ресурсов и эффективности ИЛИ в больничных сетях.
- В апреле 2025 года Drägerwerk AG & Co. KGaA запустила свою рабочую станцию по анестезии Atlan A100, направленную на модернизацию среды доставки анестезии в ИЛИ с расширенным пользовательским интерфейсом, поддержкой вентиляции и возможностями подключения для расширенного процедурного контроля.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











