



Сегментация глобального гибридного облачного рынка по компонентам (решение и услуги), типу обслуживания (управление облаком и оркестрация, восстановление после стихийных бедствий и гибридный хостинг), модели обслуживания (инфраструктура как услуга, платформа как услуга и программное обеспечение как услуга), рабочим нагрузкам (хранение, резервное копирование и восстановление после стихийных бедствий, разработка приложений и тестирование, управление базами данных, бизнес-аналитика, интеграция и оркестрация, управление взаимоотношениями с клиентами, управление корпоративными ресурсами, облачное сотрудничество и управление контентом и другие), размеру организации (малые и средние предприятия и крупные предприятия), вертикали (банковские, финансовые услуги и страхование, ИТ и телекоммуникации, государственный сектор, розничная торговля и потребительские товары, производство, энергетика и коммунальные услуги, средства массовой информации и развлечения, здравоохранение и науки о жизни и другие) - отраслевые тенденции и прогноз до 2033 года
Каков размер и темпы роста рынка гибридных облаков
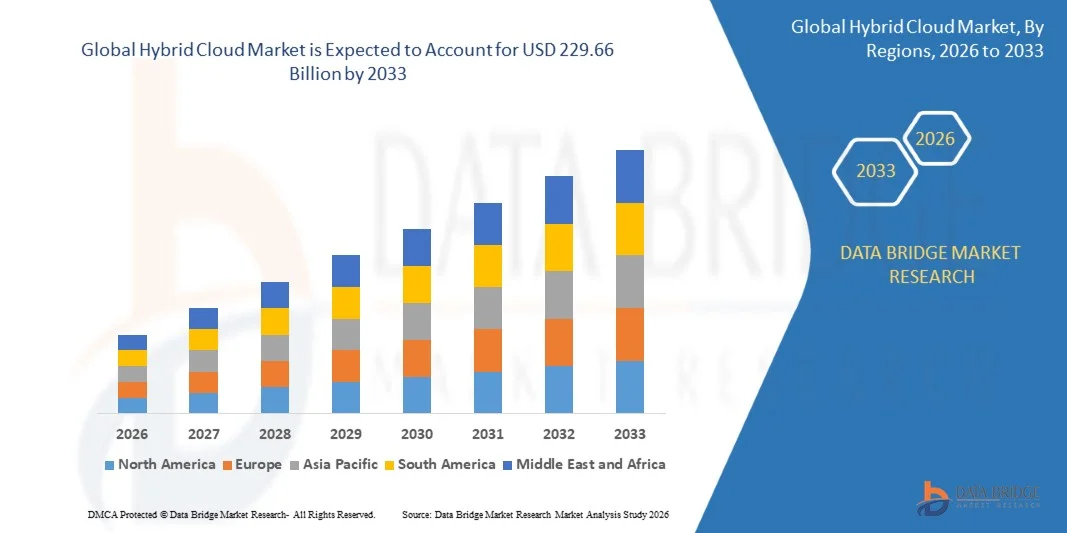
- Согласно анализу Data Bridge Market Research, рынок гибридных облаков был оценен как самый лучший.80,51 млрд долларов в 2025 годуи, по прогнозам, достигнет229,66 млрд долларов к 2033 годуРастущий в aCAGR 14.00% с 2026 по 2033 год.
- Рынок расширяется за счет растущего внедрения облачных вычислений, растущего спроса на гибкую и масштабируемую ИТ-инфраструктуру, растущих инициатив по цифровой трансформации и растущих требований к безопасному управлению данными и гибкости рабочей нагрузки на предприятиях.
- Гибридное облако объединяет общедоступные и частные облачные среды, позволяя организациям управлять рабочими нагрузками с большей масштабируемостью, гибкостью, оптимизацией затрат, контролем данных и безопасностью. Его внедрение растет по мере интеграции предприятий.искусственный интеллектаналитика больших данных, IoT, кибербезопасность и облачные технологии в их цифровой инфраструктуре.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $ 80,51 млрд.
- Ожидаемая рыночная стоимость (2033): $229,66 млрд
- Прогноз CAGR (2026–2033): 14,00%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка гибридных облаков
- Северная Америка доминировала на мировом рынке гибридных облаков с самой большой долей доходов в 35,8% в 2025 году, чему способствовало активное внедрение облачной инфраструктуры, присутствие крупных поставщиков облачных услуг, увеличение инвестиций предприятий в цифровую трансформацию и широкое развертывание гибридных ИТ-сред.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 20,7% с 2026 по 2033 год, что обусловлено быстрой цифровизацией, растущим внедрением облачных технологий на предприятиях, ростом инвестиций в центры обработки данных и растущим спросом на масштабируемую ИТ-инфраструктуру.
- Сегмент решений доминировал в категории компонентов с долей рынка 60,65% в 2025 году, что обусловлено растущим спросом предприятий на интегрированные гибридные облачные платформы, которые соединяют публичное облако, частное облако и локальную инфраструктуру.
- Сегмент услуг, как ожидается, будет самым быстрорастущим сегментом компонентов, регистрируя CAGR в 20,1% с 2026 по 2033 год, поддерживаемый растущим спросом на облачный консалтинг, миграцию, интеграцию, управляемые услуги и опыт развертывания гибридных облаков.
- Сегмент облачного управления и оркестровки доминировал в категории услуг с долей дохода 40,45% в 2025 году, чему способствовали растущие требования предприятий к централизованному управлению, автоматизации, управлению рабочей нагрузкой и улучшению видимости в гибридных и многооблачных средах.
- Ожидается, что сегмент аварийного восстановления зафиксирует самый быстрый рост среди типов услуг на уровне CAGR 22,4% с 2026 по 2033 год, что обусловлено растущими угрозами кибербезопасности, рисками вымогателей, нормативными требованиями и растущей потребностью в непрерывности бизнеса и устойчивой ИТ-инфраструктуре.
- Сегмент «Инфраструктура как услуга» (IaaS) составил наибольшую долю в категории моделей услуг на уровне 45,50% в 2025 году, в то время как сегмент «Платформа как услуга» (PaaS), по прогнозам, вырастет на самом быстром CAGR 22,5% с 2026 по 2033 год, чему будет способствовать растущее внедрение облачных приложений, DevOps, контейнеризация и гибкое развертывание программного обеспечения.
Сфера охвата и сегментация рынка гибридных облаков
|
Атрибуты |
Гибридное облачное понимание рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке гибридных облаков
- Растущее внедрение ИИ в гибридных облачных средах становится основной тенденцией, поскольку предприятия все чаще развертывают рабочие нагрузки ИИ в локальной инфраструктуре, частных облаках и публичных облачных платформах. Этот подход поддерживает гибкость рабочей нагрузки, управление данными, масштабируемость и интеграцию с существующими корпоративными системами.
- Например, в мае 2026 года IBM объявила о расширении возможностей управления гибридными облаками и ИИ, включая управление гибридными облаками на основе ИИ, управление агентами, возможности передачи данных в режиме реального времени, а также управление и контроль суверенитета. Разработка демонстрирует растущую интеграцию управления ИИ с гибридной облачной инфраструктурой.
- Гибридное и многооблачное подключение также приобретает все большее значение, поскольку предприятия стремятся выполнять рабочие нагрузки через нескольких облачных провайдеров, одновременно снижая сложность сети. Суверенитет данных, безопасность и соблюдение нормативных требований становятся важными тенденциями, особенно для организаций, обрабатывающих конфиденциальную информацию.
- Распределенная гибридная инфраструктура и периферийные вычисления набирают обороты, поскольку организациям требуется обработка данных в режиме реального времени для приложений с интенсивным использованием данных. Гибридные архитектуры все чаще расширяются в сторону краев для поддержки рабочих нагрузок с низкой задержкой при сохранении централизованного управления и безопасности.
- В целом, рынок гибридных облаков все больше формируется за счет интеграции ИИ, многооблачной совместимости, суверенитета данных, кибербезопасности, периферийных вычислений и автоматизированного управления облаком. Поэтому предприятия сосредотачиваются не только на переносе рабочих нагрузок в облако, но и на создании гибких архитектур, которые позволяют приложениям, данным и рабочим нагрузкам ИИ работать в локальных, частных, публичных и пограничных средах, сохраняя при этом безопасность, соответствие требованиям и оперативный контроль.
Каковы основные драйверы рынка гибридных облаков
- Растущий спрос на гибкую, масштабируемую и безопасную ИТ-инфраструктуру становится основным драйвером на рынке гибридных облаков, поскольку предприятия все чаще стремятся сочетать масштабируемость общедоступных облачных сред с возможностями управления, безопасности и соответствия частной и локальной инфраструктуры. Это поддерживает внедрение гибридных облаков в BFSI, здравоохранении, производстве, розничной торговле, телекоммуникациях и других отраслях.
- Например, в июле 2025 года LSEG сообщила, что 82% опрошенных финансовых компаний используют гибридную или многооблачную стратегию, в то время как 87% увеличили расходы на облачные сервисы в течение предыдущих двух лет. Полученные результаты подчеркивают растущую роль гибридного облака в поддержке масштабируемости, устойчивости, соблюдения нормативных требований и бизнес-операций с поддержкой ИИ.
- Растущая интеграция искусственного интеллекта и генерирующего ИИ также ускоряет внедрение гибридных облаков, поскольку организациям требуется гибкая инфраструктура для рабочих нагрузок ИИ при сохранении контроля над конфиденциальными данными. Модернизация облачных вычислений и трансформация приложений способствуют дальнейшему росту рынка
- В целом, рынок гибридных облаков все больше формируется цифровой трансформацией, внедрением ИИ, безопасностью данных, соблюдением нормативных требований, модернизацией облаков, масштабируемостью и операционной гибкостью. Поэтому предприятия инвестируют в гибридные архитектуры, которые позволяют распределять рабочие нагрузки и данные по локальным, частным и общедоступным облачным средам в соответствии с требованиями бизнеса, безопасности и производительности.
Какие факторы влияют на рост рынка гибридных облаков
- Усложнение управления гибридными и многооблачными средами становится серьезной проблемой, поскольку организациям необходимо интегрировать локальную инфраструктуру с несколькими облачными платформами, сохраняя при этом постоянную производительность, безопасность, управление и видимость.
- Безопасность данных, конфиденциальность и соблюдение нормативных требований остаются важными проблемами, особенно для организаций, работающих в строго регулируемых отраслях. Зависимость от поставщиков и совместимость также создают проблемы, поскольку предприятия все больше полагаются на нескольких облачных провайдеров, модели ИИ и инфраструктурные платформы.
- Например, в мае 2026 года IBM и Oracle расширили свое партнерство, чтобы удовлетворить требования клиентов к интегрированным фондам, автоматизации и модернизации гибридных облаков. Интеграция рабочих нагрузок ИИ и требования к инфраструктуре создают дополнительную сложность, поскольку предприятия стремятся выполнять рабочие нагрузки ИИ в локальных, частных облаках, общедоступных облаках и пограничных средах.
- В целом, рынок гибридных облаков все больше формируется требованиями безопасности и суверенитета данных, проблемами взаимодействия, модернизацией устаревших систем, зависимостью от поставщиков, требованиями к инфраструктуре ИИ и необходимостью более сильного управления и операционной видимости. Следовательно, участники рынка сосредоточены на интегрированных платформах управления, автоматизации, кибербезопасности, управлении данными и гибких гибридных архитектурах для упрощения корпоративных облачных сред.
Как сегментируется рынок гибридных облаков
Рынок гибридных облаков сегментирован на основе компонентов, типа обслуживания, модели обслуживания, рабочих нагрузок, размера организации и вертикали.
- Компонент
Глобальный рынок гибридных облаков сегментирован на решения и услуги. Сегмент решений доминировал на рынке с долей 60,65% в 2025 году, что обусловлено растущим корпоративным спросом на интегрированные гибридные облачные платформы, которые соединяют общедоступное облако, частное облако и локальную инфраструктуру. Гибридные облачные решения обеспечивают централизованное управление рабочей нагрузкой, автоматизацию, контроль безопасности и улучшенную видимость в распределенных ИТ-средах.
Сегмент услуг, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 20,1% с 2026 по 2033 год, чему будет способствовать растущий спрос на облачный консалтинг, миграцию, интеграцию, управляемые услуги и специализированную техническую поддержку. Растущая нехватка квалифицированных специалистов по облачным технологиям еще больше побуждает предприятия полагаться на внешних поставщиков услуг.
- Тип обслуживания
На основе типа обслуживания глобальный рынок гибридных облаков подразделяется на управление и оркестровку облаков, аварийное восстановление и гибридный хостинг. Сегмент облачного управления и оркестровки доминировал на рынке с долей выручки 40,45% в 2025 году из-за растущих требований к централизованному управлению, автоматизации, управлению рабочей нагрузкой и видимости в гибридных и многооблачных средах.
Сегмент аварийного восстановления, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 22,4% с 2026 по 2033 год, что обусловлено ростом угроз кибербезопасности, рисков вымогателей, нормативных требований и растущего спроса на непрерывность бизнеса. Гибридные облачные решения для аварийного восстановления позволяют организациям поддерживать безопасное резервное копирование и эффективно восстанавливать критически важные приложения.
- Модель сервиса
На основе сервисной модели сегментируется глобальный рынок гибридных облаков.Инфраструктура как сервис(IaaS),Платформа как услуга(PaaS) и программное обеспечение как услуга (SaaS). Инфраструктура как сегмент услуг доминировала на рынке с долей 45,50% в 2025 году, чему способствовал растущий спрос предприятий на масштабируемые вычисления, хранение и сетевую инфраструктуру. IaaS позволяет организациям объединять частную инфраструктуру с общедоступными облачными ресурсами, одновременно повышая масштабируемость и использование ресурсов.
Сегмент «Платформа как услуга», по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 22,5% с 2026 по 2033 год, что обусловлено растущим внедрением облачных приложений, DevOps, контейнеризации, микросервисов и гибкого развертывания программного обеспечения. PaaS позволяет разработчикам создавать, тестировать и развертывать приложения без управления базовой инфраструктурой.
- По рабочим нагрузкам
На основе рабочих нагрузок глобальный рынок гибридных облаков сегментирован на хранение, резервное копирование и аварийное восстановление, разработку и тестирование приложений, управление базами данных, бизнес-аналитику, интеграцию и оркестровку, управление взаимоотношениями с клиентами, управление корпоративными ресурсами, облачное сотрудничество и управление контентом и другие. Сегмент хранения, резервного копирования и аварийного восстановления доминировал на рынке с долей 30,35% в 2025 году из-за растущих требований предприятий к безопасной, масштабируемой и устойчивой инфраструктуре управления данными.
Сегмент разработки и тестирования приложений, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 20,7% с 2026 по 2033 год, что обусловлено растущим внедрением облачной разработки, DevOps, автоматизации и гибкой практики доставки программного обеспечения. Гибридные облачные среды обеспечивают гибкую инфраструктуру для разработки и тестирования приложений в распределенных вычислительных средах.
- По размеру организации
Исходя из размера организации, глобальный рынок гибридных облаков сегментирован на малые и средние предприятия и крупные предприятия. Сегмент крупных предприятий доминировал на рынке с долей 65,70% в 2025 году, чему способствовали обширные инвестиции в цифровую трансформацию, сложную ИТ-инфраструктуру, критически важные приложения и модернизация облачных вычислений в масштабе предприятия.
Сегмент малых и средних предприятий, по прогнозам, продемонстрирует самый быстрый рост на уровне CAGR 20,9% с 2026 по 2033 год, что обусловлено увеличением доступности доступных облачных услуг, управляемых гибридных облачных решений и упрощенных платформ развертывания. МСП все чаще используют гибридные облачные среды для доступа к масштабируемым вычислительным возможностям при одновременном контроле инвестиций в инфраструктуру.
- Вертикальный
На основе вертикали глобальный рынок гибридных облаков сегментирован на банковские, финансовые услуги и страхование, он и телекоммуникации, государственный и государственный сектор, розничные и потребительские товары, производство, энергетику и коммунальные услуги, средства массовой информации и развлечения, здравоохранение и науки о жизни и другие. Сегмент ИТ и телекоммуникаций доминировал на рынке с долей 25,30% в 2025 году, чему способствовали обширные требования к облачной инфраструктуре, крупномасштабное управление данными, модернизация сети и растущее внедрение технологий ИИ, граничных вычислений и 5G.
Сегмент здравоохранения и наук о жизни, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 22,6% с 2026 по 2033 год, что обусловлено ростом внедрения цифровых технологий в здравоохранение, электронных медицинских записей, медицинской аналитики, приложений искусственного интеллекта и растущими требованиями к безопасному и совместимому управлению данными. Гибридное облако позволяет организациям здравоохранения сбалансировать безопасность данных и нормативные требования с возможностями масштабируемых облачных вычислений.
В каком регионе самая большая доля рынка гибридных облаков
- На Северную Америку приходится наибольшая доля глобального рынка гибридных облаков, с долей доходов в 35,8% в 2025 году, поддерживаемая сильным внедрением облачной инфраструктуры, присутствием крупных поставщиков облачных услуг, увеличением инвестиций предприятий в цифровую трансформацию и широким развертыванием гибридных ИТ-сред.
- Регион также выигрывает от широкого внедрения гибридных и многооблачных стратегий среди крупных предприятий, высокого спроса на решения для облачной безопасности и управления рабочей нагрузкой, а также увеличения развертывания искусственного интеллекта и приложений с интенсивным использованием данных. Растущие инвестиции в модернизацию облаков, периферийные вычисления и автоматизацию предприятий продолжают укреплять позиции Северной Америки на глобальном рынке гибридных облаков.
Обзор рынка гибридных облаков в США
Рынок гибридных облаков в США поддерживается широким внедрением облачных вычислений на предприятиях, продолжающейся цифровой трансформацией и растущим спросом на гибкую, масштабируемую и безопасную ИТ-инфраструктуру. Организации в сфере финансовых услуг, здравоохранения, розничной торговли, производства и телекоммуникаций все чаще объединяют публичные облака, частные облака и локальные среды для управления различными рабочими нагрузками и требованиями к данным. Растущее внедрение искусственного интеллекта, аналитики, периферийных вычислений и облачных приложений еще больше увеличивает спрос на гибридные архитектуры. Кроме того, значительные инвестиции в кибербезопасность, управление данными, автоматизацию и модернизацию облаков поддерживают дальнейшее внедрение гибридных облачных решений на предприятиях США.
Канадский гибридный облачный рынок
Канадский рынок гибридных облаков расширяется, поскольку предприятия все чаще внедряют гибкую облачную инфраструктуру для поддержки цифровой трансформации, управления данными и модернизации приложений. Спрос поддерживается растущими инвестициями в кибербезопасность, искусственный интеллект, аналитику данных и облачные технологии в финансовых услугах, здравоохранении, телекоммуникациях, правительстве и розничной торговле. Организации все чаще объединяют частные и публичные облачные среды для повышения масштабируемости, сохраняя при этом больший контроль над конфиденциальными данными и нормативными требованиями. Расширение поставщиков облачных услуг, центров обработки данных и управляемых облачных сервисов еще больше поддерживает внедрение, в то время как спрос на переносимость рабочей нагрузки и непрерывность бизнеса продолжает создавать рыночные возможности.
Азиатско-Тихоокеанский рынок гибридных облаков
Рынок гибридных облаков в Азиатско-Тихоокеанском регионе переживает быстрое расширение, поддерживаемое ускорением цифровой трансформации, увеличением внедрения облаков и растущими инвестициями в центры обработки данных и ИТ-инфраструктуру предприятий. Организации в Китае, Индии, Японии, Южной Корее и Юго-Восточной Азии все чаще используют гибридные облачные среды для повышения масштабируемости, гибкости, управления данными и операционной эффективности. Растущее внедрение искусственного интеллекта, аналитики больших данных, IoT и облачных приложений еще больше поддерживает спрос. Кроме того, расширение малых и средних предприятий и правительственные инициативы по цифровизации создают новые возможности для поставщиков гибридных облачных услуг по всему региону.
Китайский гибридный облачный рынок
Китайский рынок гибридных облаков расширяется, поскольку предприятия ускоряют цифровую трансформацию, внедрение облаков и модернизацию ИТ-инфраструктуры. Растущие инвестиции в искусственный интеллект, аналитику больших данных, Интернет вещей и облачные приложения увеличивают спрос на гибкие гибридные среды, которые сочетают в себе возможности государственного и частного облака. Государственные инициативы по поддержке цифровизации и развитию облачной инфраструктуры также способствуют росту рынка. Кроме того, растущие требования к безопасности данных, соблюдению нормативных требований, гибкости рабочей нагрузки и непрерывности бизнеса побуждают организации в сфере финансовых услуг, производства, телекоммуникаций, розничной торговли и здравоохранения внедрять гибридные облачные решения.
Японский гибридный облачный рынок
Рынок гибридных облаков в Японии расширяется, поскольку предприятия все чаще используют облачные вычисления для поддержки цифровой трансформации, модернизации данных и масштабируемой ИТ-инфраструктуры. Растущий спрос на безопасное управление данными, непрерывность бизнеса, искусственный интеллект и расширенную аналитику побуждает организации интегрировать частные и общедоступные облачные среды. Сильная технологическая экосистема Японии и акцент на кибербезопасности, операционной эффективности и соблюдении нормативных требований еще больше поддерживают внедрение гибридных облаков. Финансовые услуги, производство, телекоммуникации, здравоохранение и правительственные организации все чаще внедряют гибридные облачные решения для модернизации устаревших систем, сохраняя при этом больший контроль над конфиденциальными данными и критически важными рабочими нагрузками.
Гибридный облачный рынок Германии
Рынок гибридных облаков Германии поддерживается растущей цифровизацией предприятий, растущим внедрением облачных вычислений и растущим спросом на гибкую и безопасную ИТ-инфраструктуру. Немецкие организации все чаще объединяют частные облака, публичные облака и локальные системы для повышения масштабируемости при сохранении большего контроля над конфиденциальными данными. Спрос также поддерживается инвестициями в искусственный интеллект, аналитику данных, кибербезопасность и облачные приложения в производстве, автомобилестроении, финансовых услугах, здравоохранении и телекоммуникациях. Кроме того, строгие требования к защите данных и соблюдению нормативных требований побуждают предприятия внедрять гибридные архитектуры, которые обеспечивают больший контроль над данными, рабочими нагрузками и инфраструктурой.
Британская компания Hybrid Cloud Market Insight
Рынок гибридных облаков в Великобритании поддерживается растущей цифровой трансформацией предприятий, растущим внедрением облачных приложений и растущим спросом на гибкую и масштабируемую ИТ-инфраструктуру. Организации в сфере финансовых услуг, здравоохранения, розничной торговли, производства и государственного сектора все чаще объединяют частные и публичные облачные среды для повышения гибкости рабочей нагрузки, управления данными и операционной эффективности. Упор на кибербезопасность, суверенитет данных и соблюдение нормативных требований также побуждает предприятия внедрять контролируемые гибридные архитектуры. Кроме того, ожидается, что растущие инвестиции в искусственный интеллект, аналитику, периферийные вычисления и модернизацию облаков создадут дополнительные возможности для поставщиков гибридных облаков в Великобритании.
Какие компании занимают лидирующие позиции на рынке гибридных облаков
Гибридная облачная индустрия в первую очередь возглавляется хорошо зарекомендовавшими себя компаниями, среди которых:
- IBM(США)
- Microsoft(США)
- Amazon Web Services, Inc.(США)
- Oracle(США)
- Cisco Systems, Inc.(США)
- Dell Inc. (США)
- Hewlett Packard Enterprise Development LP (США)
- Red Hat, Inc. (США)
- VMware, LLC (США)
- Nutanix, Inc. (США)
- Broadcom Inc. (США)
- NetApp, Inc. (США)
- RACKSPACE TECHNOLOGY (США)
- Verizon Communications Inc. (США)
- Alibaba Cloud (Китай)
- Huawei Technologies Co., Ltd. (Китай)
- SAP SE (Германия)
- Fujitsu Limited (Япония)
- Hitachi, Ltd. (Япония)
Каковы последние тенденции на рынке гибридных облаков
- В августе 2026 года AWS объявила о публичном предварительном просмотре мультиоблака AWS Interconnect с Microsoft Azure, что позволяет клиентам устанавливать частные, устойчивые соединения между AWS и Azure через управляемый опыт. Разработка основывается на более широких усилиях AWS по упрощению многооблачной связи и совместимости.
- В июле 2026 года AWS объявила об общей доступности AWS Interconnect multicloud с Oracle Cloud Infrastructure (OCI), позволяющей клиентам устанавливать масштабируемую частную связь между AWS и OCI. Сервис предназначен для упрощения подключения организаций, работающих с рабочими нагрузками в нескольких облачных средах.
- В июне 2026 года IBM и Google Cloud объявили о стратегическом партнерстве для масштабирования корпоративного ИИ и модернизации основных систем, сочетая возможности IBM Consulting с платформой Google Cloud Gemini Enterprise Agent Platform, кибербезопасностью и технологиями обработки данных. Инициатива поддерживает модернизацию корпоративных и гибридных облачных сред.
- В мае 2026 года IBM и Oracle расширили свое стратегическое партнерство для продвижения ИИ и модернизации гибридных облаков. Планируемые возможности включают большую интеграцию между Oracle Cloud Infrastructure и Red Hat Enterprise Linux, а также инструменты для оптимизации рабочей нагрузки, безопасности данных, автоматизации и управления корпоративными приложениями.
- В ноябре 2025 года IBM Consulting открыла свой первый инновационный центр Red Hat в Бенгалуру, предоставляя предприятиям среду для изучения гибридных облачных и ИИ-технологий и ускорения инициатив цифровой трансформации.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ГИБРИДНЫХ ОБЛАКОВ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.1.1 ВЫХОД НА ГЛОБАЛЬНЫЙ РЫНОК ГИБРИДНЫХ ОБЛАКОВ
2.1.2 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.1.3 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.1.4 РУКОВОДСТВО ПО РЫНКУ
2.1.5 СЕТКА ПОЗИЦИОНИРОВАНИЯ КОМПАНИИ
2.1.6 АНАЛИЗ РЫНОЧНОЙ ДОЛИ КОМПАНИИ
2.1.7 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.1.8 АНАЛИЗ СВЕРХУ ВНИЗ
2.1.9 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.1.10 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.1.11 ДАННЫЕ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.1.12 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.2 МИРОВОЙ РЫНОК ГИБРИДНЫХ ОБЛАКОВ: ОБЗОР ИССЛЕДОВАНИЯ
2.3 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНСИТЕТ
5.1 ПЯТЬ СИЛ ПОРТЕРА
5.2 НОРМАТИВНЫЕ СТАНДАРТЫ
5.3 ТЕХНОЛОГИЧЕСКИЕ ТЕНДЕНЦИИ
5.4 АНАЛИЗ ПАТЕНТА
5.5 ИССЛЕДОВАНИЕ СИТУАЦИИ
5.6 АНАЛИЗ ЦЕПОЧКИ СОЗДАНИЯ СТОИМОСТИ
5.7 СРАВНИТЕЛЬНЫЙ АНАЛИЗ КОМПАНИЙ
6 ГЛОБАЛЬНЫЙ РЫНОК ГИБРИДНЫХ ОБЛАКОВ, ПО ПРЕДЛОЖЕНИЮ
6.1 ОБЗОР
6.2 РЕШЕНИЕ
6.3 УСЛУГИ
6.3.1 ПО ТИПУ УСЛУГИ
6.3.1.1 УПРАВЛЕНИЕ ОБЛАКОМ И ОРКЕСТРАЦИЯ
6.3.1.2.АВАРИЙНОЕ ВОССТАНОВЛЕНИЕ
6.3.1.3. ГИБРИДНЫЙ ХОСТИНГ
6.3.2 ПО МОДЕЛИ ОБСЛУЖИВАНИЯ
6.3.2.1 ИНФРАСТРУКТУРА КАК УСЛУГА (IAAS)
6.3.2.2 ПЛАТФОРМА КАК УСЛУГА (PAAS)
6.3.2.3. ПРОГРАММНОЕ ОБЕСПЕЧЕНИЕ КАК УСЛУГА (SAAS)
7 МИРОВОЙ РЫНОК ГИБРИДНЫХ ОБЛАКОВ, ПО ТИПУ СРЕДЫ
7.1 ОБЗОР
7.2 ПУБЛИЧНОЕ ОБЛАКО
7.3 ЛОКАЛЬНОЕ ЧАСТНОЕ ОБЛАКО
7.4 РАЗМЕЩЕННОЕ ЧАСТНОЕ ОБЛАКО
7.5 ЛОКАЛЬНАЯ (УСТАРЕВШАЯ)
8 МИРОВОЙ РЫНОК ГИБРИДНЫХ ОБЛАКОВ, ПО РАЗМЕРУ ПРЕДПРИЯТИЯ
8.1 ОБЗОР
8.2 МАЛЫЕ И СРЕДНИЕ ПРЕДПРИЯТИЯ
8.3 КРУПНОЕ ПРЕДПРИЯТИЕ
9 МИРОВОЙ РЫНОК ГИБРИДНЫХ ОБЛАКОВ, ПО РАБОЧИМ НАГРУЗКАМ
9.1 ОБЗОР
9.2 ХРАНЕНИЕ, РЕЗЕРВНОЕ КОПИРОВАНИЕ И АВАРИЙНОЕ ВОССТАНОВЛЕНИЕ
9.3 РАЗРАБОТКА И ТЕСТИРОВАНИЕ ПРИЛОЖЕНИЙ
9.4 УПРАВЛЕНИЕ БАЗОЙ ДАННЫХ
9.5 ИНТЕГРАЦИЯ И ОРКЕСТРАЦИЯ
9.6 УПРАВЛЕНИЕ ВЗАИМООТНОШЕНИЯМИ С КЛИЕНТАМИ
9.7 УПРАВЛЕНИЕ РЕСУРСАМИ ПРЕДПРИЯТИЯ
9.8 ОБЛАЧНОЕ СОТРУДНИЧЕСТВО И УПРАВЛЕНИЕ КОНТЕНТОМ
9.9 ДРУГИЕ
10 МИРОВОЙ РЫНОК ГИБРИДНЫХ ОБЛАКОВ, ПО КОНЕЧНЫМ ПОЛЬЗОВАТЕЛЯМ
10.1 ОБЗОР
10.2 БФСИ
10.2.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
10.2.1.1 РЕШЕНИЕ
10.2.1.2.УСЛУГИ
10.2.1.2.1 ПО ТИПУ ОБСЛУЖИВАНИЯ
10.2.1.2.1.1 УПРАВЛЕНИЕ ОБЛАКОМ И ОРКЕСТРАЦИЯ
10.2.1.2.1.2 ВОССТАНОВЛЕНИЕ ПОСЛЕ АВАРИИ
10.2.1.2.1.3 ГИБРИДНЫЙ ХОСТИНГ
10.2.1.2.2. ПО МОДЕЛИ ОБСЛУЖИВАНИЯ
10.2.1.2.2.1 ИНФРАСТРУКТУРА КАК УСЛУГА (IAAS)
10.2.1.2.2.2 ПЛАТФОРМА КАК УСЛУГА (PAAS)
10.2.1.2.2.3 ПРОГРАММНОЕ ОБЕСПЕЧЕНИЕ КАК УСЛУГА (SAAS)
10.3 ИТ И ТЕЛЕКОММУНИКАЦИИ
10.3.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
10.3.1.1 РЕШЕНИЕ
10.3.1.2.УСЛУГИ
10.3.1.2.1 ПО ТИПУ УСЛУГИ
10.3.1.2.1.1 УПРАВЛЕНИЕ ОБЛАКОМ И ОРКЕСТРАЦИЯ
10.3.1.2.1.2 ВОССТАНОВЛЕНИЕ ПОСЛЕ АВАРИИ
10.3.1.2.1.3 ГИБРИДНЫЙ ХОСТИНГ
10.3.1.2.2. ПО МОДЕЛИ ОБСЛУЖИВАНИЯ
10.3.1.2.2.1 ИНФРАСТРУКТУРА КАК УСЛУГА (IAAS)
10.3.1.2.2.2 ПЛАТФОРМА КАК УСЛУГА (PAAS)
10.3.1.2.2.3 ПРОГРАММНОЕ ОБЕСПЕЧЕНИЕ КАК УСЛУГА (SAAS)
10.4 ЗДРАВООХРАНЕНИЕ
10.4.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
10.4.1.1 РЕШЕНИЕ
10.4.1.2.УСЛУГИ
10.4.1.2.1 ПО ТИПУ ОБСЛУЖИВАНИЯ
10.4.1.2.1.1 УПРАВЛЕНИЕ ОБЛАКОМ И ОРКЕСТРАЦИЯ
10.4.1.2.1.2 АВАРИЙНОЕ ВОССТАНОВЛЕНИЕ
10.4.1.2.1.3 ГИБРИДНЫЙ ХОСТИНГ
10.4.1.2.2. ПО МОДЕЛИ ОБСЛУЖИВАНИЯ
10.4.1.2.2.1 ИНФРАСТРУКТУРА КАК УСЛУГА (IAAS)
10.4.1.2.2.2 ПЛАТФОРМА КАК УСЛУГА (PAAS)
10.4.1.2.2.3 ПРОГРАММНОЕ ОБЕСПЕЧЕНИЕ КАК УСЛУГА (SAAS)
10.5 РОЗНИЧНАЯ ТОРГОВЛЯ
10.5.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
10.5.1.1 РЕШЕНИЕ
10.5.1.2.УСЛУГИ
10.5.1.2.1 ПО ТИПУ ОБСЛУЖИВАНИЯ
10.5.1.2.1.1 УПРАВЛЕНИЕ ОБЛАКОМ И ОРКЕСТРАЦИЯ
10.5.1.2.1.2 ВОССТАНОВЛЕНИЕ ПОСЛЕ АВАРИИ
10.5.1.2.1.3 ГИБРИДНЫЙ ХОСТИНГ
10.5.1.2.2. ПО МОДЕЛИ ОБСЛУЖИВАНИЯ
10.5.1.2.2.1 ИНФРАСТРУКТУРА КАК УСЛУГА (IAAS)
10.5.1.2.2.2 ПЛАТФОРМА КАК УСЛУГА (PAAS)
10.5.1.2.2.3 ПРОГРАММНОЕ ОБЕСПЕЧЕНИЕ КАК УСЛУГА (SAAS)
10.6 СРЕДСТВА МАССОВОЙ ИНФОРМАЦИИ И РАЗВЛЕЧЕНИЯ
10.6.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
10.6.1.1 РЕШЕНИЕ
10.6.1.2.УСЛУГИ
10.6.1.2.1 ПО ТИПУ ОБСЛУЖИВАНИЯ
10.6.1.2.1.1 УПРАВЛЕНИЕ ОБЛАКОМ И ОРКЕСТРАЦИЯ
10.6.1.2.1.2 ВОССТАНОВЛЕНИЕ ПОСЛЕ АВАРИИ
10.6.1.2.1.3 ГИБРИДНЫЙ ХОСТИНГ
10.6.1.2.2. ПО МОДЕЛИ ОБСЛУЖИВАНИЯ
10.6.1.2.2.1 ИНФРАСТРУКТУРА КАК УСЛУГА (IAAS)
10.6.1.2.2.2 ПЛАТФОРМА КАК УСЛУГА (PAAS)
10.6.1.2.2.3 ПРОГРАММНОЕ ОБЕСПЕЧЕНИЕ КАК УСЛУГА (SAAS)
10.7 ПРОИЗВОДСТВО
10.7.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
10.7.1.1 РЕШЕНИЕ
10.7.1.2.УСЛУГИ
10.7.1.2.1 ПО ТИПУ ОБСЛУЖИВАНИЯ
10.7.1.2.1.1 УПРАВЛЕНИЕ ОБЛАКОМ И ОРКЕСТРАЦИЯ
10.7.1.2.1.2 ВОССТАНОВЛЕНИЕ ПОСЛЕ АВАРИИ
10.7.1.2.1.3 ГИБРИДНЫЙ ХОСТИНГ
10.7.1.2.2. ПО МОДЕЛИ ОБСЛУЖИВАНИЯ
10.7.1.2.2.1 ИНФРАСТРУКТУРА КАК УСЛУГА (IAAS)
10.7.1.2.2.2 ПЛАТФОРМА КАК УСЛУГА (PAAS)
10.7.1.2.2.3 ПРОГРАММНОЕ ОБЕСПЕЧЕНИЕ КАК УСЛУГА (SAAS)
10.8 ПРАВИТЕЛЬСТВО
10.8.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
10.8.1.1 РЕШЕНИЕ
10.8.1.2.УСЛУГИ
10.8.1.2.1 ПО ТИПУ ОБСЛУЖИВАНИЯ
10.8.1.2.1.1 УПРАВЛЕНИЕ ОБЛАКОМ И ОРКЕСТРАЦИЯ
10.8.1.2.1.2 АВАРИЙНОЕ ВОССТАНОВЛЕНИЕ
10.8.1.2.1.3 ГИБРИДНЫЙ ХОСТИНГ
10.8.1.2.2. ПО МОДЕЛИ ОБСЛУЖИВАНИЯ
10.8.1.2.2.1 ИНФРАСТРУКТУРА КАК УСЛУГА (IAAS)
10.8.1.2.2.2 ПЛАТФОРМА КАК УСЛУГА (PAAS)
10.8.1.2.2.3 ПРОГРАММНОЕ ОБЕСПЕЧЕНИЕ КАК УСЛУГА (SAAS)
10.9 ТРАНСПОРТ И ЛОГИСТИКА
10.9.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
10.9.1.1 РЕШЕНИЕ
10.9.1.2.УСЛУГИ
10.9.1.2.1 ПО ТИПУ ОБСЛУЖИВАНИЯ
10.9.1.2.1.1 УПРАВЛЕНИЕ ОБЛАКОМ И ОРКЕСТРАЦИЯ
10.9.1.2.1.2 ВОССТАНОВЛЕНИЕ ПОСЛЕ АВАРИИ
10.9.1.2.1.3 ГИБРИДНЫЙ ХОСТИНГ
10.9.1.2.2. ПО МОДЕЛИ ОБСЛУЖИВАНИЯ
10.9.1.2.2.1 ИНФРАСТРУКТУРА КАК УСЛУГА (IAAS)
10.9.1.2.2.2 ПЛАТФОРМА КАК УСЛУГА (PAAS)
10.9.1.2.2.3 ПРОГРАММНОЕ ОБЕСПЕЧЕНИЕ КАК УСЛУГА (SAAS)
10.1 ПУТЕШЕСТВИЯ И ГОСТЕПРИИМСТВО
10.10.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
10.10.1.1 РЕШЕНИЕ
10.10.1.2.УСЛУГИ
10.10.1.2.1 ПО ТИПУ УСЛУГИ
10.10.1.2.1.1 УПРАВЛЕНИЕ ОБЛАКОМ И ОРКЕСТРАЦИЯ
10.10.1.2.1.2 АВАРИЙНОЕ ВОССТАНОВЛЕНИЕ
10.10.1.2.1.3 ГИБРИДНЫЙ ХОСТИНГ
10.10.1.2.2. ПО МОДЕЛИ ОБСЛУЖИВАНИЯ
10.10.1.2.2.1 ИНФРАСТРУКТУРА КАК УСЛУГА (IAAS)
10.10.1.2.2.2 ПЛАТФОРМА КАК УСЛУГА (PAAS)
10.10.1.2.2.3 ПРОГРАММНОЕ ОБЕСПЕЧЕНИЕ КАК УСЛУГА (SAAS)
10.11 ОБРАЗОВАНИЕ
10.11.1 ПУТЕМ ПРЕДЛОЖЕНИЯ
10.11.1.1 РЕШЕНИЕ
10.11.1.2.УСЛУГИ
10.11.1.2.1 ПО ТИПУ УСЛУГИ
10.11.1.2.1.1 УПРАВЛЕНИЕ ОБЛАКОМ И ОРКЕСТРАЦИЯ
10.11.1.2.1.2 ВОССТАНОВЛЕНИЕ ПОСЛЕ АВАРИИ
10.11.1.2.1.3 ГИБРИДНЫЙ ХОСТИНГ
10.11.1.2.2. ПО МОДЕЛИ ОБСЛУЖИВАНИЯ
10.11.1.2.2.1 ИНФРАСТРУКТУРА КАК УСЛУГА (IAAS)
10.11.1.2.2.2 ПЛАТФОРМА КАК УСЛУГА (PAAS)
10.11.1.2.2.3 ПРОГРАММНОЕ ОБЕСПЕЧЕНИЕ КАК УСЛУГА (SAAS)
10.12 ДРУГИЕ
11 ГЛОБАЛЬНЫЙ РЫНОК ГИБРИДНЫХ ОБЛАКОВ, ПО ГЕОГРАФИИ
11.1 ГЛОБАЛЬНЫЙ РЫНОК ГИБРИДНЫХ ОБЛАКОВ (ВСЯ СЕГМЕНТАЦИЯ, ПРИВЕДЕННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
11.1.1 СЕВЕРНАЯ АМЕРИКА
11.1.1.1.США
11.1.1.2 КАНАДА
11.1.1.3.МЕКСИКА
11.1.2 ЕВРОПА
11.1.2.1.ГЕРМАНИЯ
11.1.2.2 ФРАНЦИЯ
11.1.2.3 Великобритания
11.1.2.4.ИТАЛИЯ
11.1.2.5 ИСПАНИЯ
11.1.2.6 РОССИЯ
11.1.2.7.ТУРЦИЯ
11.1.2.8.БЕЛЬГИЯ
11.1.2.9. НИДЕРЛАНДЫ
11.1.2.10 НОРВЕГИЯ
11.1.2.11.ФИНЛЯНДИЯ
11.1.2.12.ШВЕЙЦАРИЯ
11.1.2.13.ДАНИЯ
11.1.2.14 ШВЕЦИЯ
11.1.2.15.ПОЛЬША
11.1.2.16 ОСТАЛЬНАЯ ЕВРОПА
11.1.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
11.1.3.1 ЯПОНИЯ
11.1.3.2.КИТАЙ
11.1.3.3 ЮЖНАЯ КОРЕЯ
11.1.3.4 ИНДИЯ
11.1.3.5 АВСТРАЛИЯ
11.1.3.6 НОВАЯ ЗЕЛАНДИЯ
11.1.3.7.СИНГАПУР
11.1.3.8 ТАИЛАНД
11.1.3.9 МАЛАЙЗИЯ
11.1.3.10 ИНДОНЕЗИЯ
11.1.3.11. ФИЛИППИНЫ
11.1.3.12.ТАЙВАНЬ
11.1.3.13.ВЬЕТНАМ
11.1.3.14 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
11.1.4 ЮЖНАЯ АМЕРИКА
11.1.4.1.БРАЗИЛИЯ
11.1.4.2.АРГЕНТИНА
11.1.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
11.1.5 БЛИЖНИЙ ВОСТОК И АФРИКА
11.1.5.1 ЮЖНАЯ АФРИКА
11.1.5.2.ЕГИПЕТ
11.1.5.3 САУДОВСКАЯ АРАВИЯ
11.1.5.4 ОАЭ
11.1.5.5 ОМАН
11.1.5.6 БАХРЕЙН
11.1.5.7 ИЗРАИЛЬ
11.1.5.8 КУВЕЙТ
11.1.5.9.КАТАР
11.1.5.10 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ВОСТОКА И АФРИКИ
11.2 КЛЮЧЕВЫЕ ПЕРВИЧНЫЕ ИНДЕКСЫ: ПО ОСНОВНЫМ СТРАНАМ
12 ГЛОБАЛЬНЫЙ РЫНОК ГИБРИДНЫХ ОБЛАКОВ, КОМПАНИЯ ЛАНДШАФТ
12.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
12.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
12.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
12.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
12.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
12.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
12.7 РАСШИРЕНИЯ
12.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
12.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
13 ГЛОБАЛЬНЫЙ РЫНОК ГИБРИДНЫХ ОБЛАКОВ, АНАЛИЗ SWOT И DBMR
14 МИРОВОЙ РЫНОК ГИБРИДНЫХ ОБЛАКОВ, ПРОФИЛЬ КОМПАНИИ
14.1 ГУГЛ
14.1.1 ОБЗОР КОМПАНИИ
14.1.2 АНАЛИЗ ДОХОДОВ
14.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.1.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.1.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.2 МАЙКРОСОФТ
14.2.1 ОБЗОР КОМПАНИИ
14.2.2 АНАЛИЗ ДОХОДОВ
14.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.2.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.2.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.3 AMAZON WEB SERVICES, INC.
14.3.1 ОБЗОР КОМПАНИИ
14.3.2 АНАЛИЗ ДОХОДОВ
14.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.3.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.3.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.4 ОРАКУЛ
14.4.1 ОБЗОР КОМПАНИИ
14.4.2 АНАЛИЗ ДОХОДОВ
14.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.4.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.4.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.5 CISCO SYSTEMS, INC.
14.5.1 ОБЗОР КОМПАНИИ
14.5.2 АНАЛИЗ ДОХОДОВ
14.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.5.4 ПОРТФЕЛЬ ПРОДУКЦИИ
14.5.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.6 ИБМ
14.6.1 ОБЗОР КОМПАНИИ
14.6.2 АНАЛИЗ ДОХОДОВ
14.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.6.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.6.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.7 NETAPP
14.7.1 ОБЗОР КОМПАНИИ
14.7.2 АНАЛИЗ ДОХОДОВ
14.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.7.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.7.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.8 VMWARE, INC.
14.8.1 ОБЗОР КОМПАНИИ
14.8.2 АНАЛИЗ ДОХОДОВ
14.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.8.4 ПОРТФЕЛЬ ПРОДУКЦИИ
14.8.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.9 CITRIX SYSTEMS, INC.
14.9.1 ОБЗОР КОМПАНИИ
14.9.2 АНАЛИЗ ДОХОДОВ
14.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.9.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.9.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.1 HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP
14.10.1 ОБЗОР КОМПАНИИ
14.10.2 АНАЛИЗ ДОХОДОВ
14.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.10.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.10.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.11 НУТАНИКС
14.11.1 ОБЗОР КОМПАНИИ
14.11.2 АНАЛИЗ ДОХОДОВ
14.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.11.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.11.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.12 ООО «ХИТАЧИ ВАНТАРА»
14.12.1 ОБЗОР КОМПАНИИ
14.12.2 АНАЛИЗ ДОХОДОВ
14.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.12.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.12.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.13 CLOUDFLARE, INC.
14.13.1 ОБЗОР КОМПАНИИ
14.13.2 АНАЛИЗ ДОХОДОВ
14.13.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.13.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.13.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.14 ФОРТИНЕТ, ИНК.
14.14.1 ОБЗОР КОМПАНИИ
14.14.2 АНАЛИЗ ДОХОДОВ
14.14.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.14.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.14.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.15 КОРПОРАЦИЯ ИНТЕЛ
14.15.1 ОБЗОР КОМПАНИИ
14.15.2 АНАЛИЗ ДОХОДОВ
14.15.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.15.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.15.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.16 ЛЮМЕННЫЕ ТЕХНОЛОГИИ
14.16.1 ОБЗОР КОМПАНИИ
14.16.2 АНАЛИЗ ДОХОДОВ
14.16.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.16.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.16.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.17 HCL TECHNOLOGIES LIMITED
14.17.1 ОБЗОР КОМПАНИИ
14.17.2 АНАЛИЗ ДОХОДОВ
14.17.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.17.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.17.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.18 ДЕЛЛ ИНК.
14.18.1 ОБЗОР КОМПАНИИ
14.18.2 АНАЛИЗ ДОХОДОВ
14.18.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.18.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.18.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.19 ТЕЛЕФОНАКТИЕБОЛАГЕТ Л.М. ЭРИКССОН
14.19.1 ОБЗОР КОМПАНИИ
14.19.2 АНАЛИЗ ДОХОДОВ
14.19.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.19.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.19.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.2 ФУДЗИТСУ
14.20.1 ОБЗОР КОМПАНИИ
14.20.2 АНАЛИЗ ДОХОДОВ
14.20.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.20.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.20.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.21 АКЦЕНТУР
14.21.1 ОБЗОР КОМПАНИИ
14.21.2 АНАЛИЗ ДОХОДОВ
14.21.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.21.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.21.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.22 PURE STORAGE, INC.
14.22.1 ОБЗОР КОМПАНИИ
14.22.2 АНАЛИЗ ДОХОДОВ
14.22.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.22.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.22.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.23 QUEST SOFTWARE INC.
14.23.1 ОБЗОР КОМПАНИИ
14.23.2 АНАЛИЗ ДОХОДОВ
14.23.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.23.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.23.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.24 МИРОВЫЕ УНИТАС
14.24.1 ОБЗОР КОМПАНИИ
14.24.2 АНАЛИЗ ДОХОДОВ
14.24.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.24.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.24.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.25 КОРПОРАЦИЯ СВЯЗИ NTT
14.25.1 ОБЗОР КОМПАНИИ
14.25.2 АНАЛИЗ ДОХОДОВ
14.25.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.25.4 АССОРТИМЕНТ ПРОДУКЦИИ
14.25.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.26 КОРПОРАЦИЯ ОТКРЫТОГО ТЕКСТА (МИКРОФОКУС)
14.26.1 ОБЗОР КОМПАНИИ
14.26.2 АНАЛИЗ ДОХОДОВ
14.26.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.26.4 ПОРТФЕЛЬ ПРОДУКЦИИ
14.26.5 ПОСЛЕДНИЕ РАЗВИТИЯ
14.27 РАВНОДЕНСТВИЕ
14.27.1 ОБЗОР КОМПАНИИ
14.27.2 АНАЛИЗ ДОХОДОВ
14.27.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
14.27.4 ПОРТФЕЛЬ ПРОДУКЦИИ
14.27.5 ПОСЛЕДНИЕ РАЗВИТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ОПРЕДЕЛЕННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ ОПРЕДЕЛЯЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШЕМ ИССЛЕДОВАНИИ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ
15 ЗАКЛЮЧЕНИЕ
16 АНКЕТА
17 СВЯЗАННЫХ ОТЧЕТОВ
18 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











