



Глобальная сегментация рынка имплантируемых импульсных генераторов по типу продукта (имплантируемые кардиостимуляторы, имплантируемые дефибрилляторы, кохлеарные имплантаты, имплантируемые нервные стимуляторы (FES), имплантируемые инфузионные насосы и имплантируемые активные устройства мониторинга), применение (нейрососудистые заболевания, сердечно-сосудистые заболевания и ортопедические), конечные пользователи (больницы, амбулаторные хирургические центры, установки домашнего ухода и клиники) - отраслевые тенденции и прогноз до 2033 года
Каков размер и рост рынка имплантируемых генераторов импульсов
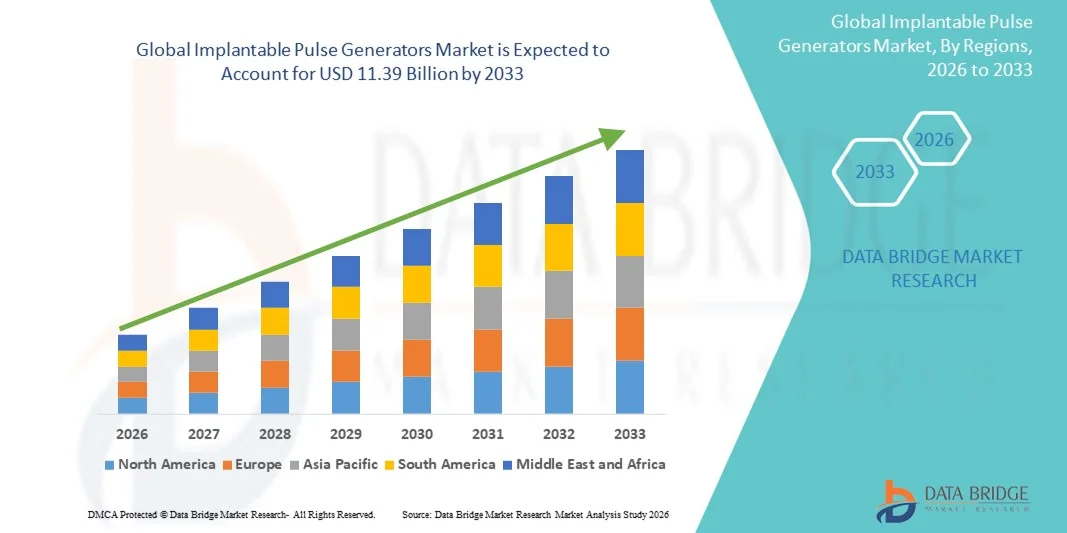
- По данным Data Bridge Market Research Analysis Мировой объем рынка имплантируемых импульсных генераторов был оценен5,39 млрд долларов в 2025 годуОжидается, что он достигнет11,39 млрд долларов к 2033 году, вCAGR 9,81%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью хронических расстройств, таких как болезнь Паркинсона, хроническая боль и эпилепсия, в сочетании с растущим внедрением передовых методов нейромодуляции для эффективного долгосрочного управления.
- Кроме того, растущий спрос на минимально инвазивные варианты лечения, непрерывные технологические достижения в имплантируемых устройствах и растущие расходы на здравоохранение ускоряют освоение решений имплантируемых генераторов импульсов, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025)$ 5,39 млрд.
- Ожидаемая рыночная стоимость (2033)$11,39 млрд.
- Прогноз CAGR (2026–2033): 9.81%
Имплантируемые генераторы импульсов Анализ рынка
- Имплантируемые генераторы импульсов (IPG), которые обеспечивают электрическую стимуляцию определенных нервов или областей мозга, становятся все более важными компонентами в современной нейромодуляции из-за их точности, программируемости и совместимости с минимально инвазивными хирургическими методами.
- Растущий спрос на имплантируемые генераторы импульсов в первую очередь обусловлен растущей распространенностью хронических неврологических и болевых расстройств, увеличением гериатрической популяции и постоянными достижениями в области аккумуляторных технологий и миниатюризации устройств.
- Северная Америка доминировала на рынке имплантируемых генераторов импульсов с самой большой долей дохода в 41,6% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, сильным присутствием ключевых производителей медицинских устройств и растущим внедрением нейромодулирующих методов лечения таких состояний, как болезнь Паркинсона, хроническая боль и эпилепсия. Рынок США демонстрирует значительный рост, поддерживаемый благоприятной политикой возмещения, увеличением инвестиций в НИОКР и расширением клинического применения IPG.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке имплантируемых генераторов импульсов в течение прогнозируемого периода, регистрируя устойчивый CAGR, обусловленный увеличением расходов на здравоохранение, улучшением доступа к передовым медицинским технологиям и ростом осведомленности пациентов в таких странах, как Китай, Япония и Индия.
- Сегмент сердечно-сосудистых заболеваний составил самую большую долю рынка в 46,5% в 2025 году, что обусловлено ростом глобальной заболеваемости сердечной недостаточностью, аритмией и ишемической болезнью сердца.
Сфера охвата и сегментация рынка имплантируемых генераторов импульсов
|
Атрибуты |
Имплантируемые генераторы пульса ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке имплантируемых генераторов импульсов
Повышение эффективности миниатюризации и батарей
- Значительной и ускоряющейся тенденцией на мировом рынке имплантируемых импульсных генераторов является постоянное развитие миниатюризации и энергоэффективных конструкций. Производители разрабатывают меньшие, более мощные устройства, которые могут обеспечить точную стимуляцию с более длительным временем автономной работы, улучшая комфорт пациента и уменьшая частоту операций по замене.
- Например, в мае 2024 года Medtronic представила перезаряжаемый имплантируемый импульсный генератор следующего поколения с увеличенным сроком службы батареи почти 15 лет, направленный на улучшение опыта пациентов и снижение частоты хирургических вмешательств. Это нововведение отражает акцент отрасли на долгосрочную производительность и ориентированный на пациента дизайн.
- Спрос на компактные, долговечные и высокоэффективные IPG растет в таких приложениях, как глубокая стимуляция мозга (DBS), стимуляция спинного мозга (SCS) и управление сердечным ритмом. Эти устройства не только повышают точность терапии, но и предлагают значительные улучшения в беспроводном программировании и удобстве подзарядки.
- Интеграция алгоритмов адаптивной стимуляции и технологии обратной связи в реальном времени революционизирует нейромодуляционную терапию, позволяя устройствам автоматически адаптироваться к физиологическим изменениям. Эти улучшения значительно улучшают результаты лечения и качество жизни пациентов, страдающих хронической болью, эпилепсией, болезнью Паркинсона и нарушениями сердечного ритма.
- Производители вкладывают значительные средства в разработку биосовместимых материалов и новых энергетических решений, таких как технологии беспроводной подзарядки и сбора энергии, чтобы продлить долговечность устройства и минимизировать инвазивность. Такие разработки устанавливают новые стандарты в инженерии имплантируемых устройств.
- Эта тенденция к интеллектуальным, компактным и оптимизированным для энергии IPG трансформирует терапевтический ландшафт, делая методы нейромодуляции и сердечной стимуляции более доступными, эффективными и удобными для пациентов во всем мире.
Имплантируемые генераторы импульсов Динамика рынка
водитель
Растущая распространенность хронических заболеваний и расширение применения нейромодуляции
- Растущая заболеваемость неврологическими и сердечно-сосудистыми расстройствами в сочетании с расширением использования нейромодуляционной терапии является основной движущей силой глобального рынка имплантируемых генераторов импульсов. Поскольку хронические заболевания, такие как болезнь Паркинсона, хроническая боль и эпилепсия, становятся все более распространенными, спрос на передовые системы IPG продолжает ускоряться.
- Например, в апреле 2025 года Abbott объявила о запуске своей новой системы нейростимуляции Proclaim Plus для управления болью, предусматривающей непрерывную адаптируемость терапии, чтобы помочь пациентам достичь долгосрочного облегчения с меньшим количеством ручных корректировок. Такие инновации подчеркивают растущую клиническую значимость технологий нейромодуляции.
- Увеличение глобального гериатрического населения и растущее предпочтение минимально инвазивных методов лечения еще больше способствуют внедрению имплантируемых генераторов импульсов. Эти устройства обеспечивают точную стимуляцию целевых нервов, предлагая эффективный контроль симптомов с меньшими хирургическими рисками и более короткими сроками восстановления.
- Кроме того, растущая осведомленность среди медицинских работников о терапевтических преимуществах электрической стимуляции способствует расширению приложений IPG за пределы традиционных доменов, включая контроль мочевого пузыря, управление мигренью и регулирование желудочно-кишечного тракта.
- Технологические достижения, такие как беспроводная связь, улучшенные конструкции электродов и настройка терапии на основе программного обеспечения, улучшили удобство использования устройства и соответствие пациентов. Эти разработки способствуют более широкому признанию терапии IPG в клинической практике.
- Ожидается, что мировой спрос на IPG будет наблюдаться значительный рост в течение следующего десятилетия, поскольку системы здравоохранения все чаще внедряют передовые решения нейромодуляции для эффективного управления хроническими, устойчивыми к лечению состояниями.
Сдержанность/вызов
Высокая стоимость устройств и ограничения на возмещение
- Высокая первоначальная стоимость имплантируемых генераторов импульсов в сочетании с ограниченным покрытием возмещения на нескольких развивающихся рынках остается основным препятствием для широкого внедрения. В стоимость входит не только устройство, но и процедура хирургической имплантации и текущее техническое обслуживание.
- Например, в ряде развивающихся стран механизмы возмещения расходов на нейростимулирующие методы лечения остаются слаборазвитыми, что препятствует как пациентам, так и больницам принимать такие передовые варианты лечения, несмотря на их доказанные клинические преимущества.
- Сложность процессов утверждения и возмещения для имплантируемых устройств усугубляет проблему, поскольку производители должны ориентироваться в нескольких нормативных средах и ценовом давлении в разных регионах. Это часто приводит к задержке запуска продукта и ограничению доступа пациентов.
- Кроме того, замена устройства из-за истощения батареи или механической неисправности приводит к дополнительным расходам для пациентов и систем здравоохранения. Хотя перезаряжаемые и долговечные модели смягчили эту проблему, доступность остается серьезной проблемой, особенно в странах с низким и средним уровнем дохода.
- Нехватка квалифицированных хирургов, обученных процедурам нейростимуляции, и потребность в развитой инфраструктуре также ограничивают проникновение методов лечения IPG в определенных регионах. Устранение этих пробелов с помощью специализированных программ обучения и улучшения финансирования здравоохранения имеет важное значение для расширения рынка.
- Чтобы преодолеть эти проблемы, ведущие производители сосредотачиваются на оптимизированном по стоимости производстве, партнерствах по возмещению расходов и образовательных инициативах по повышению осведомленности врачей и расширению доступности лечения в различных сегментах доходов.
Имплантируемые генераторы импульсов Сфера рынка
Рынок сегментируется на основе типа продукта, приложения и конечного пользователя.
- Тип продукта
На основе типа продукта рынок имплантируемых генераторов импульсов сегментирован на имплантируемые кардиостимуляторы, имплантируемые дефибрилляторы, кохлеарные имплантаты, имплантируемые стимуляторы нервов (FES), имплантируемые инфузионные насосы и имплантируемые активные устройства мониторинга. Сегмент Implantable Cardiac Pacemakers доминировал на рынке с самой большой долей дохода в 37,6% в 2025 году из-за растущей распространенности сердечной аритмии и брадикардии среди пожилого населения. Технологические достижения, включая совместимые с МРТ и беспроводные кардиостимуляторы с поддержкой телеметрии, увеличили клиническое признание. Их надежность, длительное время автономной работы и улучшенные возможности удаленного мониторинга также укрепили их доминирование. Кроме того, активная инфраструктура здравоохранения в развитых регионах и благоприятные механизмы возмещения расходов ускорили процесс внедрения. Повышение осведомленности о раннем управлении сердечным ритмом и растущем бремени сердечно-сосудистых заболеваний во всем мире продолжают поддерживать спрос на передовые кардиостимуляторы.
Ожидается, что сегмент имплантируемых нервных стимуляторов (FES) будет регистрировать самый быстрый CAGR в 13,8% с 2026 по 2033 год, чему способствуют растущие применения в лечении боли, стимуляции спинного мозга и лечении неврологических расстройств, таких как болезнь Паркинсона и эпилепсия. Эти устройства обеспечивают целенаправленную стимуляцию нервов, улучшая подвижность и уменьшая боль. Внедрение миниатюрных, перезаряжаемых и адаптивных устройств FES еще больше повышает их популярность. Ожидается, что растущие инвестиции в исследования нейростимуляции и повышение осведомленности врачей о функциональной восстановительной терапии будут способствовать росту. Расширение их использования как в клинических, так и в домашних условиях делает этот сегмент основным драйвером роста в ближайшие годы.
- С помощью приложения
На основе применения рынок имплантируемых генераторов импульсов сегментирован на нейрососудистые заболевания, сердечно-сосудистые заболевания и ортопедические применения. Сегмент сердечно-сосудистых заболеваний составил самую большую долю рынка в 46,5% в 2025 году, что обусловлено ростом глобальной заболеваемости сердечной недостаточностью, аритмией и ишемической болезнью сердца. Имплантируемые устройства, такие как кардиостимуляторы и дефибрилляторы, в настоящее время являются важными компонентами современной кардиологической помощи, предлагая жизненно важные вмешательства и возможности мониторинга в режиме реального времени. Достижения в телеметрии, удаленной диагностике и биосовместимых материалах улучшили результаты лечения пациентов. Кроме того, растущие правительственные инициативы, способствующие раннему выявлению и лечению сердечных заболеваний, способствуют внедрению устройств. Наличие компактных, долговечных и простых в установке импульсных генераторов еще больше укрепило лидерство этого сегмента на мировом рынке.
Ожидается, что сегмент нейроваскулярных заболеваний будет наблюдать самый быстрый CAGR в 12,9% с 2026 по 2033 год из-за увеличения использования нейростимулирующих методов лечения эпилепсии, хронической боли, депрессии и двигательных расстройств. Быстрый прогресс в науке о нейромодуляции в сочетании с благоприятными клиническими результатами стимулирует принятие. Появление технологий стимуляции замкнутого цикла и IPG, реагирующих на мозг, улучшает терапевтическую точность. Кроме того, растущая осведомленность об альтернативных нефармакологических методах лечения и политике вспомогательного возмещения на развитых рынках подпитывает спрос. Ожидается, что растущая распространенность неврологических расстройств и развитие минимально инвазивных методов имплантации сохранят сильный импульс в этом сегменте в течение прогнозируемого периода.
- Конечный пользователь
На основе конечного пользователя рынок имплантируемых генераторов импульсов сегментирован на больницы, амбулаторные хирургические центры, пункты домашнего ухода и клиники. Сегмент госпиталей доминировал на рынке с наибольшей долей в 55,8% в 2025 году, что обусловлено большим объемом процедур имплантации, выполняемых в больницах из-за наличия передовой хирургической инфраструктуры и квалифицированных специалистов. Больницы остаются основными местами проведения операций по удалению сердечных и неврологических имплантатов благодаря их доступу к специализированным диагностическим и послеоперационным средствам мониторинга. Непрерывное наблюдение за пациентами, немедленная экстренная поддержка и комплексный уход после имплантации укрепляют доминирование в больнице. Кроме того, финансируемые правительством программы больниц и сильное возмещение расходов на сложные процедуры имплантации еще больше способствуют их лидирующим позициям на мировом рынке.
Сегмент амбулаторных хирургических центров (ASCs), по прогнозам, зафиксирует самый быстрый CAGR в 14,1% с 2026 по 2033 год, чему способствует растущий сдвиг в сторону экономически эффективных и амбулаторных процедур имплантации. АСК предлагают более короткое время восстановления, более низкие риски заражения и снижение общих расходов по сравнению с традиционными операциями в больнице. Растущая технологическая интеграция, такая как минимально инвазивная имплантация IPG и беспроводной послеоперационный мониторинг, повышает безопасность пациентов и операционную эффективность. Кроме того, поддерживающая политика, способствующая выписке в тот же день и комфорту пациентов, привлекает как пациентов, так и врачей к вмешательствам на основе ASC. Ожидается, что растущие инвестиции в расширение инфраструктуры ASC во всем мире укрепят траекторию быстрого роста этого сегмента в ближайшие годы.
Имплантируемые генераторы импульсов Региональный анализ рынка
- Северная Америка доминировала на рынке имплантируемых генераторов импульсов с самой большой долей дохода в 41,6% в 2025 году.
- Характеризуется развитой инфраструктурой здравоохранения, сильным присутствием ключевых производителей медицинских устройств и растущим внедрением нейромодулирующих методов лечения таких состояний, как болезнь Паркинсона, хроническая боль и эпилепсия.
- Доминирование региона еще больше усиливается благодаря благоприятным механизмам возмещения, надежным программам клинических исследований и растущему спросу на миниатюрные перезаряжаемые устройства, которые улучшают комфорт пациентов и результаты лечения.
Имплантируемые генераторы импульсов США Market Insight
Рынок имплантируемых импульсных генераторов в США занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовали сильные инициативы в области исследований и разработок, растущая распространенность неврологических расстройств и высокий уровень внедрения технологий в системы здравоохранения. Страна выигрывает от благоприятных структур возмещения, растущего пожилого населения и наличия передовых имплантируемых устройств от крупных игроков, таких как Medtronic, Abbott и Boston Scientific. Растущее использование имплантируемых нейростимуляторов для лечения боли и двигательных расстройств продолжает стимулировать расширение рынка.
Европейский рынок имплантируемых генераторов импульсов
В течение прогнозируемого периода рынок имплантируемых импульсных генераторов в Европе, по прогнозам, будет расширяться со значительным CAGR, что обусловлено увеличением заболеваемости хроническими заболеваниями, государственной поддержкой медицинских инноваций и высоким спросом на минимально инвазивные методы лечения. В европейских странах наблюдается устойчивый рост процедур нейростимуляции и кардиотренировки, особенно в Германии, Великобритании и Франции. Ориентация региона на безопасность пациентов, соблюдение нормативных требований и клиническую эффективность продолжает способствовать росту рынка, чему способствует технологическая интеграция в системы здравоохранения.
Великобритания Имплантируемые генераторы импульсов Market Insight
Ожидается, что рынок имплантируемых генераторов импульсов в Великобритании будет расти при заметном CAGR в течение прогнозируемого периода, что обусловлено ростом распространенности сердечно-сосудистых и неврологических заболеваний, растущими инвестициями в инфраструктуру здравоохранения и внедрением передовых имплантируемых медицинских устройств. Растущее предпочтение пациентов персонализированным методам лечения и государственная поддержка инициатив в области цифрового здравоохранения способствуют дальнейшему проникновению на рынок.
Германия Имплантируемые генераторы импульсов Market Insight
Ожидается, что рынок имплантируемых генераторов импульсов в Германии будет устойчиво расти благодаря сильным программам клинических исследований, хорошо налаженной системе здравоохранения и высокому уровню внедрения инновационных имплантируемых технологий. Немецкие производители и больницы все больше внимания уделяют разработке и использованию МРТ-совместимых и перезаряжаемых генераторов импульсов для долгосрочного неврологического лечения.
Азиатско-Тихоокеанский рынок имплантируемых генераторов импульсов
Рынок имплантируемых генераторов импульсов в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение 2026–2033 годов, что обусловлено увеличением расходов на здравоохранение, улучшением доступа к передовым методам нейромодуляции и ростом распространенности хронической боли и неврологических расстройств. Такие страны, как Китай, Япония и Индия, лидируют в региональном росте, поддерживаемом государственными реформами здравоохранения, быстрыми достижениями в производстве медицинских устройств и растущей осведомленностью о имплантируемых терапевтических вариантах.
Японские имплантируемые генераторы импульсов
Рынок имплантируемых генераторов импульсов в Японии набирает обороты благодаря передовой инфраструктуре здравоохранения страны, сильной исследовательской базе и растущему пожилому населению. Акцент Японии на точную медицину и интеграцию цифровых систем мониторинга с имплантируемыми генераторами импульсов являются ключевыми факторами роста. Растущая распространенность нейродегенеративных и сердечных заболеваний продолжает стимулировать спрос на инновационные устройства IPG.
Китайский рынок имплантируемых генераторов импульсов
Китайский рынок имплантируемых генераторов импульсов составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется растущими государственными инвестициями в модернизацию здравоохранения, расширением производственных возможностей и большой базой пациентов, нуждающихся в сердечных и неврологических имплантатах. Растущее присутствие отечественных производителей и сотрудничество с мировыми лидерами в области медицинских технологий способствуют дальнейшему расширению рынка в Китае.
Имплантируемые генераторы импульсов Доля рынка
Индустрия имплантируемых генераторов импульсов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Medtronic (Ирландия)
- Эбботт (США)
- Бостонская научная корпорация (США)
- LivaNova PLC (Великобритания)
- Biotronik SE & Co. KG (Германия)
- Nevro Corp. (США)
- Synapse Biomedical Inc. (США)
- NeuroPace, Inc. (США)
- SynCardia Systems, LLC (США)
- Cochlear Limited (Австралия)
- Austin Medical, Inc. (США)
- Stimwave Technologies (США)
- Greatbatch Medical (США)
- Axonics, Inc. (США)
- NevroMedix GmbH (Германия)
Последние события на мировом рынке имплантируемых генераторов пульса
- В октябре 2022 года Nevro Corp. получила одобрение FDA США на систему стимуляции спинного мозга Senza® HFX iQTM (SCS), предназначенную для использования искусственного интеллекта для персонализированного лечения хронической боли. IPG нового поколения постоянно изучает и адаптирует настройки стимуляции на основе обратной связи с пациентом, что является ключевым достижением в интеллектуальных методах нейромодуляции.
- В декабре 2022 года Abbott Laboratories запустила Eterna, одну из самых маленьких в мире перезаряжаемых систем стимуляции спинного мозга, предлагая расширенную продолжительность терапии и улучшенный комфорт пациента. Инновация была сосредоточена на миниатюризации и более длительных интервалах между зарядами, укрепляя лидерство Abbott в передовых имплантируемых устройствах нейростимуляции.
- В августе 2023 года Medtronic plc получила одобрение CE Mark на свой стимулятор спинного мозга с замкнутым контуром InceptivTM, первую в Европе систему SCS с замкнутым контуром. Устройство использует технологию зондирования в реальном времени для автоматической настройки стимуляции на основе физиологии пациента, что представляет собой прорыв в управлении болью для конкретного пациента.
- В январе 2024 года Medtronic plc получила одобрение FDA США для своей системы глубокой стимуляции мозга PerceptTM RC (DBS), первого перезаряжаемого нейростимулятора с технологией BrainSenseTM, которая записывает сигналы мозга при проведении терапии. Это развитие повышает точность лечения неврологических расстройств, таких как болезнь Паркинсона и основной тремор, укрепляя инновации Medtronic в имплантируемых генераторах импульсов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











