Сегментация мирового рынка миметиков инкретина по показаниям (диабет и др.), лекарственным препаратам (эксенатид, лираглутид, ситаглиптин, саксаглиптин, алоглиптин, линаглиптин и др.), способу введения (перорально, парентерально и др.), применению (солидные опухоли и опухоли, связанные с кровью), конечным пользователям (больницы, уход на дому, специализированные клиники и др.), каналу сбыта (больничная аптека, интернет-аптека и розничная аптека) — тенденции отрасли и прогноз до 2032 г.
Каковы размеры и темпы роста рынка инкретин-миметики
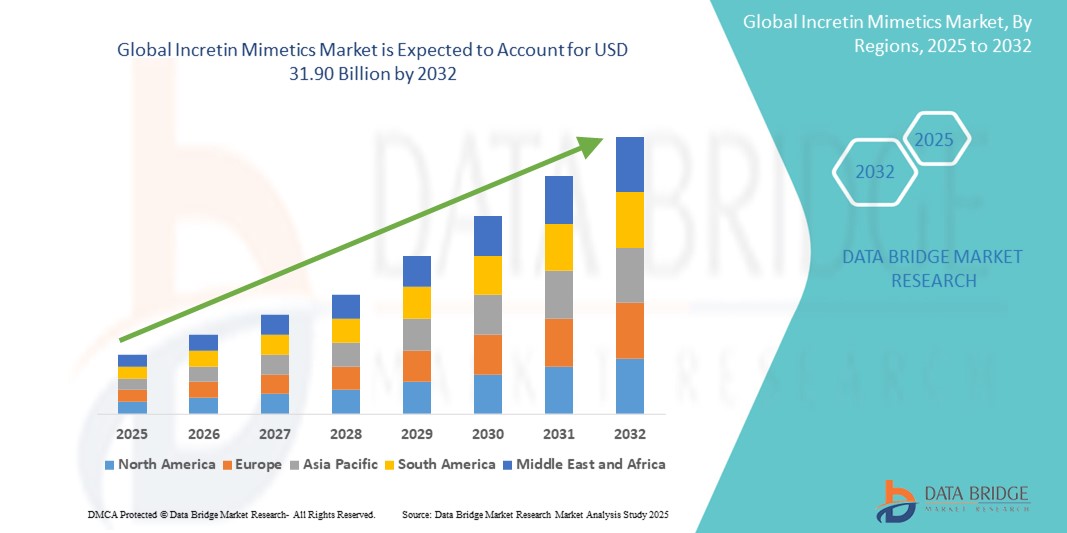
- Согласно анализу Data Bridge Market Research, глобальный размер рынка инкретиновых миметиков был оценен как14,15 млрд долларов в 2024 годуОжидается, что он достигнет$31,90 млрд к 2032 году, вCAGR 10,69%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностьюдиабет 2 типаВо всем мире наряду с растущим вниманием к инновационным методам лечения, которые предлагают лучший гликемический контроль с уменьшенными побочными эффектами. Миметики инкретина, такие как агонисты рецепторов GLP-1, набирают тягу из-за их двойного преимущества регуляции глюкозы и управления весом.
- Кроме того, растущие расходы на здравоохранение, благоприятная политика возмещения и расширение клинических данных, подтверждающих сердечно-сосудистые и почечные преимущества, позиционируют Incretin Mimetics как предпочтительный вариант лечения. Эти факторы ускоряют внедрение решений Incretin Mimetics, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):14,15 млрд долларов
- Ожидаемая рыночная стоимость (2032):31,90 млрд долларов
- Прогноз CAGR (2025-2032):10.69%
Каковы основные выводы рынка инкретиновой миметики
- Инкретиновые миметики, класс противодиабетических препаратов, включая агонисты рецепторов GLP-1 и двойные агонисты GIP / GLP-1, все чаще становятся жизненно важными компонентами в современном управлении диабетом из-за их способности регулировать уровень глюкозы в крови, способствовать потере веса и предлагать сердечно-сосудистые преимущества. Их интеграция в планы лечения диабета 2 типа отражает растущую клиническую уверенность и принятие пациентов.
- Растущий спрос на инкретиновые миметики в первую очередь обусловлен растущей глобальной распространенностью диабета 2 типа, повышением осведомленности о метаболическом здоровье и переходом к комбинированным методам лечения, которые улучшают результаты лечения пациентов при минимизации побочных эффектов.
- Северная Америка доминировала на рынке инкретиновой миметики с самой большой долей дохода в 39,70% в 2024 году, чему способствовало раннее внедрение новых методов лечения диабета, надежная инфраструктура здравоохранения, благоприятная политика возмещения расходов и высокий уровень ожирения и заболеваемости диабетом в США. Регион продолжает наблюдать сильный рост, особенно с одобрением передовых агонистов двойных рецепторов GLP-1 / GIP.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке миметики инкретина в течение прогнозируемого периода с прогнозируемым CAGR в 12,5%, что обусловлено растущей урбанизацией, ростом располагаемых доходов, растущим доступом к здравоохранению и ростом распространенности диабета в густонаселенных странах, таких как Китай и Индия.
- Сегмент диабета доминировал на рынке миметики инкретина, захватив долю рынка 81,5% в 2024 году, что обусловлено высокой глобальной распространенностью диабета типа 2 и доказанной эффективностью терапии на основе инкретина в гликемическом контроле и управлении весом.
Сфера охвата и сегментация рынка инкретин-миметики
|
Атрибуты |
Инкретин миметика ключОбзор рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке инкретиновой миметики
"Повышенный спрос на персонализированную и удобную терапию"
- Значительной и ускоряющейся тенденцией на мировом рынке инкретиновых миметиков является растущее предпочтение персонализированной, ориентированной на пациента терапии диабета с использованием агонистов рецепторов GLP-1 следующего поколения и ингибиторов DPP-4. Эти методы лечения обеспечивают более целенаправленный гликемический контроль с дополнительными преимуществами, такими как управление весом и снижение риска сердечно-сосудистых заболеваний.
- Например, решения Novo Nordisk на основе семаглутидов, такие как Ozempic и Rybelsus, продемонстрировали сильное глобальное внедрение из-за их двойных преимуществ в гликемической регуляции и потере веса, особенно у пациентов с ожирением и избыточным весом с диабетом 2 типа. Точно так же тирзепатид Эли Лилли, который имитирует GIP и GLP-1, набирает популярность благодаря улучшенным метаболическим результатам.
- Интеграция цифровых инструментов здравоохранения с терапией Incretin Mimetics позволяет улучшить мониторинг и соблюдение режима лечения. Умные мониторы глюкозы и мобильные приложения для здоровья помогают пациентам отслеживать их прогресс в режиме реального времени, побуждая врачей более эффективно адаптировать методы лечения.
- Более того, растущее использование раз в неделю или ежедневно пероральных лекарственных форм сделало эти методы лечения более удобными, уменьшив нагрузку на лечение, связанную с инъекционными схемами. Например, наличие перорального семаглутида (Rybelsus) обеспечивает варианты лечения без игл, улучшая соответствие среди пациентов, которые не решаются использовать инъекции.
- Этот переход к удобству и улучшенному опыту лечения коренным образом меняет ожидания в лечении диабета. В результате фармацевтические компании инвестируют в инновационные системы доставки и комбинированные методы лечения, которые соответствуют меняющимся предпочтениям пациентов.
- Спрос на удобное, эффективное и многоцелевое лечение диабета расширяется как на развитых, так и на развивающихся рынках, поскольку пациенты и поставщики услуг ищут комплексные, долгосрочные решения для лечения хронических заболеваний.
Динамика рынка инкретин-миметики
водитель
Растущая потребность из-за растущей распространенности диабета 2 типа и спроса на методы управления весом
- Растущая глобальная распространенность диабета 2 типа в сочетании с растущим спросом на методы лечения, которые предлагают гликемический контроль и снижение веса, является значительным драйвером рынка инкретиновой миметики. Эти агенты, включая агонисты рецепторов GLP-1 и двойные агонисты рецепторов GIP / GLP-1, становятся предпочтительными вариантами лечения из-за их многогранных клинических преимуществ.
- Например, широко распространенный успех семаглутида (Ozempic, Wegovy) и тирзепатида (Mounjaro) отражает импульс рынка, обусловленный клинической эффективностью как в гликемическом контроле, так и в потере веса. Эти продукты становятся все более популярными во всем мире, в том числе внебиржевое использование для управления ожирением.
- Миметики инкретина не только помогают регулировать уровень глюкозы в крови, но и помогают снизить сердечно-сосудистые риски, что делает их привлекательными вариантами для пациентов с множественными сопутствующими заболеваниями.
- Кроме того, простота использования, обеспечиваемая еженедельными инъекциями и запуском пероральных препаратов (таких как Rybelsus), делает эти методы лечения более доступными и привлекательными для пациентов, улучшая приверженность и долгосрочные результаты.
- Растущее признание профилактического здравоохранения, повышение осведомленности среди диабетиков и переход к ценностному уходу также способствуют увеличению охвата. Кроме того, системы здравоохранения в развитых странах все чаще включают эти препараты в политику возмещения расходов, что способствует дальнейшему расширению рынка.
Сдержанность/вызов
"Стоимость терапии и доступность в регионах с низким доходом"
- Высокая стоимость инкретиновых миметиков, особенно фирменных составов, таких как семаглутид и тирзепатид, создает значительный барьер для их принятия, особенно в странах с низким и средним уровнем дохода. Излишние расходы остаются существенными для незастрахованных или недостаточно застрахованных пациентов.
- Несмотря на их эффективность, ограниченный доступ через системы общественного здравоохранения и отсутствие общих альтернатив ограничивает охват пациентов на нескольких развивающихся рынках.
- Например, в то время как Северная Америка и части Европы сообщают о стабильном росте из-за сильного страхового покрытия и благоприятной политики в области здравоохранения, многие пациенты в Азии, Африке и Латинской Америке по-прежнему полагаются на более старые, более доступные методы лечения, такие как сульфонилмочевина или метформина из-за ограниченных затрат.
- Дополнительные проблемы включают необходимость охлаждения в некоторых составах, что может ограничить использование в районах с недостаточной инфраструктурой холодильных цепей.
- Решение этих проблем путем внедрения недорогих дженериков, более широких программ возмещения и улучшения доступа к здравоохранению будет иметь важное значение для раскрытия полного рыночного потенциала Incretin Mimetics во всем мире.
Как сегментируется рынок инкретиновой миметики
Рынок инкретиновой миметики сегментирован на основе показаний, лекарственных препаратов, пути введения, применения, конечных пользователей и канала распространения.
•По показаниям
На основании показаний рынок инкретиновой миметики сегментирован на сахарный диабет и другие. Сегмент диабета доминировал на крупнейшей доле рынка в 81,5% в 2024 году, чему способствовало растущее глобальное бремя диабета 2 типа и доказанные клинические результаты препаратов GLP-1 и DPP-4.
Ожидается, что в другом сегменте будет наблюдаться самый быстрый CAGR в 5,2% с 2025 по 2032 год, чему способствуют новые применения в лечении ожирения и кардиометаболических состояний, включая сердечную недостаточность и метаболический синдром.
• Наркотики
На основе препаратов рынок сегментирован на эксенатид, лираглутид, ситаглиптин, саксаглиптин, алоглиптин, линаглиптин и другие. Сегмент лираглутида занимал самую высокую долю рынка в 24,5% в 2024 году, благодаря его широкому использованию под брендами Victoza (диабет) и Saxenda (ожирение), поддерживаемым долгосрочными данными и одобрением с двойным указанием.
Сегмент эксенатидов, по прогнозам, зарегистрирует самый быстрый CAGR в 7,8% с 2025 по 2032 год из-за растущего принятия его раз в неделю и расширения глобального доступа, особенно на развивающихся рынках.
• По маршруту администрации
На основе пути введения рынок инкретиновой миметики сегментирован на оральный, парентеральный и другие. Парентеральный сегмент доминировал на рынке с долей выручки 68,4% в 2024 году, во главе с сильным принятиемАгонист рецептора GLP-1Инъекционные препараты, которые предлагают надежные преимущества гликемического контроля и снижения веса.
Ожидается, что пероральный сегмент будет расти на самом быстром CAGR в 8,3% в течение прогнозируемого периода, что в значительной степени связано с растущей популярностью перорального семаглутида (Rybelsus), который предлагает неинвазивную альтернативу инъекционным препаратам.
• Подача заявки
На основе применения рынок сегментирован на твердые опухоли и опухоли, связанные с кровью. Сегмент солидных опухолей составил наибольшую долю в 77,6% в 2024 году, чему способствовало растущее число доклинических и клинических исследований, исследующих потенциальные противораковые эффекты аналогов GLP-1 при раке поджелудочной железы, колоректального рака и рака молочной железы.
Сегмент опухолей, связанных с кровью, как ожидается, будет наблюдать устойчивый рост с умеренным CAGR 5,4% до 2032 года, поскольку ранние испытания и академические исследования продолжают изучать гематологические приложения.
• Конечные пользователи
На базе конечных пользователей рынок инкретиновой миметики сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Госпитальный сегмент доминировал на рынке с долей 48,7% в 2024 году, что отражает институциональное введение инъекционных методов лечения и начало протоколов лечения в стационарных и амбулаторных условиях.
Сегмент услуг по уходу за домом, по прогнозам, будет самым быстрорастущим с CAGR 7,9% с 2025 по 2032 год, чему будет способствовать рост самоуправления пациентов, более широкое внедрение перьевых устройств и переход к персонализированному уходу на дому.
• Распределительный канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек лидировал на рынке с долей 46,2% в 2024 году из-за практики массовых закупок, централизованного управления лекарственными средствами и тесного согласования с институциональными условиями ухода.
Сегмент онлайн-аптек, как ожидается, зарегистрирует самый быстрый CAGR в 8,6% с 2025 по 2032 год, что обусловлено растущей тенденцией внедрения электронной аптеки, интеграцией телемедицины и увеличением предпочтений пациентов в отношении моделей доставки на дом и подписки.
В каком регионе находится наибольшая доля рынка инкретиновой миметики
- Северная Америка доминировала на рынке инкретиновой миметики с самой большой долей дохода 39,70% в 2024 году, что обусловлено высокой распространенностью диабета 2 типа, растущим внедрением методов лечения на основе GLP-1 и DPP-4 и ранней доступностью новых лекарств, таких как пероральный семаглутид (Rybelsus).
- Присутствие ведущих фармацевтических компаний, таких как Pfizer, Bristol-Myers Squibb и Abbott, в сочетании с благоприятной политикой возмещения и сильной осведомленностью среди поставщиков медицинских услуг и пациентов значительно способствовало расширению рынка.
- Кроме того, регион извлекает выгоду из передовой инфраструктуры здравоохранения, продолжающихся клинических испытаний для расширенных показаний (таких как ожирение, снижение риска сердечно-сосудистых заболеваний) и высоких инвестиций в НИОКР, что еще больше укрепляет его лидирующие позиции на мировом рынке миметики Incretin.
Американская компания Incretin Mimetics Market Insight
Рынок инкретиновых миметиков в США занял самую большую долю дохода в 81,3% в 2024 году в Северной Америке, чему способствовала высокая распространенность диабета 2 типа, рост показателей ожирения и сильное принятие агонистов рецепторов GLP-1, таких как семаглутид и лираглутид. Повышение осведомленности врачей, широкое страховое покрытие и агрессивный маркетинг ведущих игроков, таких как Novo Nordisk и Eli Lilly, способствуют дальнейшему росту. Кроме того, растущее использование этих препаратов для контроля веса и сердечно-сосудистых заболеваний значительно способствует доминированию на рынке США.
Европа Incretin Mimetics Market Insight
Европейский рынок инкретиновой миметики в 2024 году составил 27,5% мирового дохода и, по прогнозам, будет расширяться с устойчивым CAGR в течение прогнозируемого периода, что обусловлено растущим бременем диабета и ожирения. Регион выигрывает от благоприятной политики возмещения, расширения гериатрического населения и увеличения назначения терапии на основе инкретина. Спрос поддерживается растущим признанием комбинированной терапии, особенно среди пациентов, нетерпимых к традиционным противодиабетическим средствам.
Великобритания Incretin Mimetics Market Insight
Ожидается, что рынок инкретиновой миметики в Великобритании вырастет на 10,6% с 2025 по 2032 год, чему будут способствовать проактивные программы NHS по лечению диабета и доступ пациентов к инновационным препаратам GLP-1. Растущее использование пероральных агонистов рецепторов GLP-1, таких как Rybelsus, и постоянное внимание к метаболическим условиям, связанным с ожирением, способствуют расширению рынка. Кроме того, инициативы, связанные с информированностью о здоровье и цифровой интеграцией здравоохранения, поддерживают рост числа рецептов.
Германия Incretin Mimetics Market Insight
Немецкий рынок инкретиновой миметики составил 21,3% от рыночной выручки в 2024 году. Ожидается, что рынок будет неуклонно расти из-за сильной инфраструктуры здравоохранения, роста заболеваемости диабетом и активного взаимодействия врачей с новыми методами лечения GLP-1 и DPP-4. Немецкие потребители и специалисты в области здравоохранения подчеркивают высокое качество клинически эффективных препаратов, и рынок дополнительно поддерживается потреблением инкретиновых препаратов двойного действия для гликемического контроля и контроля веса.
Asia-Pacific Incretin Mimetics Market Insight (недоступная ссылка)
Азиатско-тихоокеанский рынок инкретиновой миметики будет расти на самом быстром CAGR 12,5% с 2025 по 2032 год, с увеличением урбанизации, ростом доходов среднего класса и высокой распространенностью диабета. В таких странах, как Китай, Индия и Япония, наблюдается высокий спрос на пероральные и инъекционные GLP-1 по мере улучшения осведомленности и доступа. Многонациональные производители лекарств и местные фармацевтические фирмы вкладывают значительные средства в расширение рынка, клинические испытания и стратегии доступности.
Японская компания Incretin Mimetics Market Insight
Японский рынок инкретиновых миметиков в 2024 году составил 26,7% от выручки Азиатско-Тихоокеанского рынка, что отражает сильную склонность к доказательной долгосрочной метаболической терапии. Японский рынок подчеркивает точность медицины, и широкое распространение инкретиновых миметиков обусловлено старением населения, ростом сопутствующих заболеваний, связанных с ожирением, и благоприятными сроками одобрения лекарств. Интеграция передовых средств диагностики и цифрового управления диабетом также ускоряет потребление лекарств.
Китай Incretin Mimetics Market Insight
Китайский рынок инкретиновой миметики составил самую большую долю дохода в 34,9% на рынке Азиатско-Тихоокеанской инкретиновой миметики в 2024 году. Ключевые факторы включают быструю урбанизацию, увеличение сидячего образа жизни и сильное отечественное фармацевтическое производство. Акцент китайского правительства на борьбе с хроническими заболеваниями в сочетании с расширением медицинского страхования и ростом популярности инъекций для похудения повышает спрос. Наличие биоаналогов и экономически эффективных местных альтернатив также способствует доступности.
Какие компании занимают лидирующие позиции на рынке инкретин-миметики
Инкретиновая миметическая промышленность в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Компания Pfizer Inc(США)
- АстраЗенека(Великобритания)
- Компания Bristol-Myers Squibb(США)
- Производитель: Teva Pharmaceutical Industries Ltd(Израиль)
- Sun Pharmaceutical Industries Ltd.(Индия)
- Mylan N.V. (США)
- Novartis AG (Швейцария)
- Люпин (Индия)
- Cipla Inc (Индия)
- Fresenius SE & Co. KGaA (Германия)
- Санофи (Франция)
- F. Hoffmann-La Roche Ltd (Швейцария)
- Эбботт (США)
Каковы последние события на рынке инкретин-миметики
- В июне 2025 года Novo Nordisk объявила о своем плане начать III фазу клинических испытаний Амикретина, двойного агониста рецепторов GLP-1 и амилина, направленного на лечение ожирения и диабета 2 типа. После многообещающих результатов на средней стадии, когда пациенты испытали потерю веса на 22% за 36 недель с инъекционной версией, компания продвигает как пероральные, так и инъекционные препараты. Это развитие отражает продолжающееся лидерство Novo Nordisk в области терапии инкретином и его приверженность расширению возможностей лечения, дружественных к пациентам.
- В апреле 2025 года Eli Lilly объявила об успешных результатах исследования III фазы ACHIEVE-1 для Orforglipron, перорального агониста рецепторов GLP-1, предназначенного для лечения диабета 2 типа и ожирения. В исследовании сообщалось о снижении HbA1c на 1,6 пункта и средней потере веса на 8% в течение 40 недель. Эта веха позиционирует Orforglipron как сильную оральную альтернативу инъекционной терапии GLP-1 и демонстрирует сосредоточенность Eli Lilly на инновационных методах лечения без игл для повышения приверженности пациентов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики
- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.