


Сегментация мирового рынка промышленной упаковки из древесины и металла по типу упаковки (поддоны, ящики, бочки, контейнеры и другие), отраслям-конечным пользователям (пищевая промышленность, химическая и нефтехимическая промышленность, фармацевтика, автомобильная промышленность, строительство и другие) — тенденции и прогноз развития отрасли до 2033 года.
Каков размер и темпы роста мирового рынка промышленной упаковки древесины и металлов
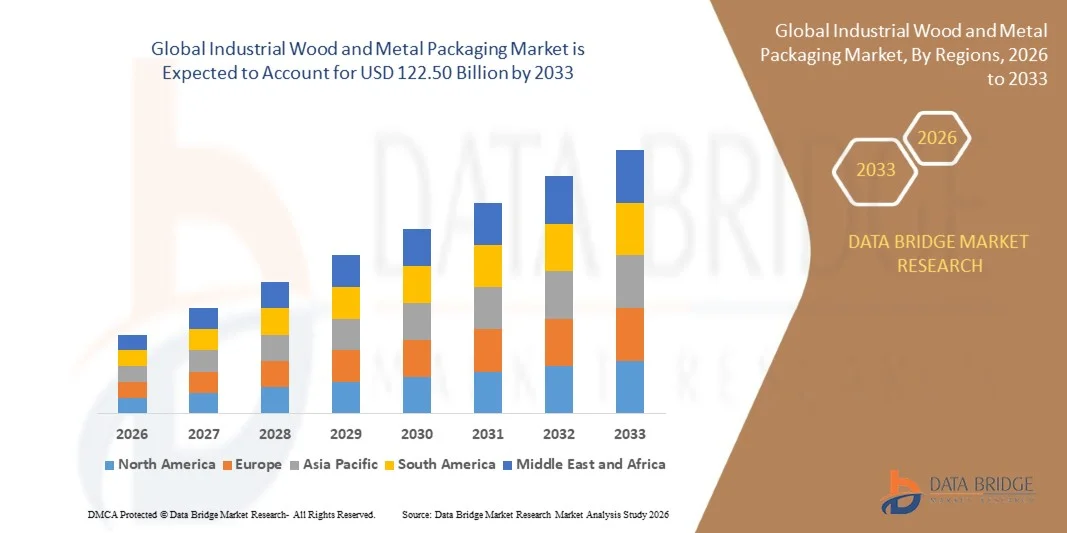
- Согласно анализу Data Bridge Market Research, объем мирового рынка промышленной упаковки из дерева и металла был оценен в два раза.75,20 млрд долларов в 2025 годуОжидается, что он достигнет122,50 млрд долларов к 2033 году, вCAGR 5,20%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим спросом на устойчивые и многоразовые упаковочные решения в логистике, пищевой промышленности и химической промышленности.
- Растущая международная торговля и потребность в безопасной перевозке грузов способствуют внедрению прочной упаковки из дерева и металла.
Размер рынка и прогноз
- Рыночная стоимость (2025):75,20 млрд долларов
- Ожидаемая рыночная стоимость (2033):122,50 млрд долларов
- Прогноз CAGR:5.20%
Каковы основные тенденции на рынке промышленной упаковки древесины и металлов
- Рынок демонстрирует устойчивый рост благодаря сочетанию нормативной поддержки устойчивой упаковки, технологических инноваций в производственных процессах и повышения осведомленности о безопасности продукции и предотвращении ущерба.
- Растущее предпочтение индивидуальных и легких упаковочных решений повышает эффективность работы конечных пользователей во многих секторах.
- Северная Америка доминировала на рынке промышленной упаковки древесины и металла с самой большой долей выручки в 38,75% в 2025 году, что обусловлено наличием крупномасштабных производств и логистических отраслей, а также растущим акцентом на устойчивые и многоразовые упаковочные решения.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.Промышленная древесина и металлическая упаковкарынок, обусловленный ростом производственной деятельности, расширением сектора электронной коммерции и логистики и повышением внимания к устойчивым и эффективным упаковочным решениям
- Сегмент поддонов занимал самую большую долю рынка в 2025 году благодаря широкому использованию в складировании, хранении и транспортировке, обеспечивая легкую обработку и совместимость с системами обработки материалов. Паллеты предлагают стандартизированные размеры, которые упрощают укладку, погрузку и доставку по глобальным цепочкам поставок. Их долговечность и пригодность к повторному использованию снижают эксплуатационные расходы и минимизируют повреждение продукта во время транзита.
Сфера охвата и сегментация рынка промышленной упаковки древесины и металлов
|
Атрибуты |
Индустриальная древесина и упаковка металла ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке промышленной упаковки древесины и металлов
«Рост устойчивой и устойчивой промышленной упаковки»
Растущее внимание к устойчивой и многоразовой промышленной древесной и металлической упаковке трансформирует рынок за счет снижения воздействия на окружающую среду и повышения безопасности продукции. Прочная упаковка обеспечивает минимальный ущерб при хранении и транспортировке, особенно тяжелых или хрупких товаров, что приводит к экономии затрат и повышению эффективности работы. Растущий акцент на сокращении углеродного следа также способствует внедрению экологически чистых упаковочных материалов, поддерживая корпоративные цели устойчивого развития.
Растущий спрос на легкие, укладные и модульные упаковочные решения ускоряет внедрение инженерных деревянных поддонов, металлических барабанов и индивидуальных контейнеров. Эти решения особенно эффективны в оптимизации складских площадей и упрощении логистики, поддерживая отрасли с большими требованиями к доставке. Интеграция с автоматизированными системами обработки материалов еще больше повышает операционную эффективность и снижает трудовую зависимость.
Универсальность и совместимость современной упаковки из дерева и металла с системами автоматизации и обработки материалов делают их привлекательными для рутинных промышленных операций. Предприятия получают выгоду от стандартизированной, долговечной упаковки, которая снижает затраты на замену и повышает эффективность цепочки поставок. Кроме того, модульные конструкции позволяют легко настраивать, позволяя компаниям соответствовать различным требованиям к хранению и доставке.
Например, в 2023 году несколько химических и пищевых перерабатывающих заводов в Европе сообщили о значительном сокращении повреждений продуктов и неэффективности хранения после перехода на армированные металлические барабаны и инженерные деревянные поддоны, повышая производительность труда. Компании также сообщили о сокращении упаковочных отходов и улучшении соблюдения экологических норм, улучшении корпоративной репутации.
В то время как устойчивые и долговечные упаковочные решения обеспечивают эффективность и экономию затрат, их влияние зависит от продолжающихся материальных инноваций, соблюдения нормативных требований и внедрения в отрасли. Производители должны сосредоточиться на легких, перерабатываемых и масштабируемых конструкциях, чтобы полностью использовать этот растущий спрос. Непрерывный RandD в более прочных и устойчивых материалах будет способствовать дальнейшему расширению рыночных возможностей.
Каковы основные драйверы рынка промышленной упаковки древесины и металлов
водитель
«Рост спроса на устойчивые и эффективные упаковочные решения»
Растущий акцент на экологической устойчивости и практике круговой экономики стимулирует спрос на древесную и металлическую упаковку. Компании все чаще ищут экологически чистые, многоразовые и перерабатываемые решения для соблюдения экологических норм и удовлетворения ожиданий потребителей. Переход к зеленой логистике и устойчивым цепочкам поставок еще больше способствует внедрению в глобальных отраслях.
Отрасли также признают эксплуатационные преимущества прочной и стандартизированной упаковки, включая снижение ущерба от продукции, повышение эффективности транспортировки и снижение общих затрат на логистику. Это понимание поддерживает инвестиции в премиальные решения для упаковки древесины и металла. Возможность повторного использования и повторного использования упаковочных материалов также помогает компаниям сократить общие расходы на упаковку.
• Правительственные инициативы и нормативно-правовая база, способствующие внедрению устойчивых методов упаковки, способствовали более широкому внедрению в промышленных секторах. От обязательных стандартов упаковки до стимулов к устойчивому развитию, поддерживающая политика ускоряет рост рынка. Соответствие нормативным требованиям в таких регионах, как ЕС и Северная Америка, побуждает производителей внедрять инновационные решения для упаковки древесины и металла, чтобы избежать штрафов.
Например, в 2022 году Европейский союз внедрил обновленные правила упаковки, подчеркивающие перерабатываемость и эффективность материалов, что побудило производителей внедрять металлические и инженерные решения для упаковки древесины в цепочках поставок. Компании сообщили об улучшении соответствия, сокращении отходов и повышении эффективности логистики благодаря этим мандатам.
В то время как устойчивость и операционная эффективность являются ключевыми факторами роста, принятие зависит от материальных инноваций, экономической эффективности и совместимости с современной промышленной логистикой. Непрерывное сотрудничество между производителями, поставщиками и регулирующими органами имеет жизненно важное значение для обеспечения соответствия решений экологическим и эксплуатационным требованиям.
Сдержанность/вызов
«Высокая стоимость материалов и ограниченная доступность сырья»
Высокая стоимость премиальных древесных и металлических материалов, особенно для обработанных или инженерных изделий, ограничивает внедрение среди малых и средних промышленных операторов. Предварительные инвестиции в долговечную упаковку могут стать серьезным препятствием для входа. Кроме того, колебания цен на сырье могут повлиять на прибыль, что делает бюджетирование сложным для небольших фирм.
Перебои в цепочке поставок и ограниченная доступность сырья с устойчивыми источниками ограничивают производство и своевременную доставку древесной и металлической упаковки. Это может повлиять на отрасли, которые полагаются на своевременное производство и глобальную логистику. Задержки с поставками сертифицированной древесины или специальных металлов могут привести к замедлению производства и увеличению эксплуатационных расходов.
Проникновение на рынок дополнительно ограничено необходимостью специализированной обработки и хранения металлических контейнеров и инженерных деревянных поддонов. Многие объекты требуют дополнительной инфраструктуры для безопасного хранения, обслуживания и транспортировки этих упаковочных решений. Обучение персонала работе с тяжелыми или хрупкими упаковочными компонентами также увеличивает сложность и затраты на эксплуатацию.
Например, в 2023 году несколько производителей упаковки в Азиатско-Тихоокеанском регионе сообщили о задержках и увеличении затрат из-за нехватки сырья и роста цен на пиломатериалы и сталь, что повлияло на расширение рынка. Нехватка привела к тому, что некоторые компании стали искать альтернативных поставщиков, что привело к росту расходов на закупки и замедлению внедрения новых упаковочных решений.
В то время как промышленные технологии упаковки древесины и металла продолжают развиваться, решение проблем стоимости, поставок и инфраструктуры имеет важное значение для раскрытия полного потенциала роста рынка. Стратегические партнерства, местные источники и инвестиции в альтернативные устойчивые материалы могут смягчить эти ограничения и повысить устойчивость рынка.
Как сегментируется рынок промышленной упаковки древесины и металлов
Рынок сегментирован на основе типа материала, типа упаковки и промышленности конечного пользователя.
• Тип упаковки
На основе типа упаковки рынок сегментирован на поддоны, ящики, барабаны, бочки и другие. Сегмент поддонов занимал самую большую долю рынка в 2025 году благодаря широкому использованию в складировании, хранении и транспортировке, обеспечивая легкую обработку и совместимость с системами обработки материалов. Паллеты предлагают стандартизированные размеры, которые упрощают укладку, погрузку и доставку по глобальным цепочкам поставок. Их долговечность и повторное использование снижают эксплуатационные расходы и минимизируют повреждение продукта во время транзита.
Ожидается, что в сегменте барабанов будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущим спросом в химической, фармацевтической и пищевой промышленности на безопасные и долговечные растворы для жидкостей. Барабаны предлагают герметичное хранение, укладку и соблюдение отраслевых правил, что делает их очень подходящими для промышленной логистики.
• Отрасль конечных пользователей
На основе индустрии конечных пользователей рынок сегментирован на продукты питания и напитки, химикаты и нефтехимию, фармацевтику, автомобильную промышленность, строительство и другие. Сегмент продуктов питания и напитков занимал самую большую долю рынка в 2025 году, чему способствовала потребность в гигиенических, долговечных и транспортных упаковочных решениях.
Ожидается, что в сегменте химикатов и нефтехимии будут наблюдаться самые высокие темпы роста с 2026 по 2033 год, обусловленные строгими правилами, касающимися безопасного хранения и транспортировки опасных материалов. Отрасли все чаще предпочитают металлическую и армированную древесную упаковку для соответствия требованиям, долговечности и операционной эффективности.
В каком регионе находится наибольшая доля рынка промышленной упаковки древесины и металлов
Северная Америка доминировала на рынке промышленной упаковки из дерева и металла с самой большой долей выручки в 38,75% в 2025 году, что обусловлено наличием крупномасштабных производств и логистических отраслей, а также растущим акцентом на устойчивые и многоразовые упаковочные решения.
Предприятия в регионе высоко ценят прочные, укладываемые и модульные упаковочные решения, которые повышают эффективность работы, уменьшают повреждение продукта и оптимизируют складские помещения.
Это широкое внедрение также поддерживается сильной промышленной инфраструктурой, технологическими достижениями в обработке материалов и строгими правилами устойчивости упаковки, что делает древесную и металлическую упаковку предпочтительным выбором во многих промышленных секторах.
Американский рынок промышленной упаковки древесины и металлов Insight
Американский рынок захватил самую большую долю доходов в 2025 году в Северной Америке, чему способствовал растущий спрос на инженерные деревянные поддоны, металлические барабаны и многоразовые контейнеры в пищевой промышленности, химической и фармацевтической промышленности. Компании все чаще инвестируют в решения для устойчивой упаковки, чтобы снизить затраты на логистику, предотвратить повреждение продукта и повысить эффективность цепочки поставок. Кроме того, государственные инициативы, направленные на поощрение устойчивой практики упаковки и переработки, вносят значительный вклад в расширение рынка.
Европейский рынок промышленной упаковки древесины и металлов Insight
Ожидается, что на европейском рынке будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, в первую очередь благодаря строгим правилам устойчивости упаковки, растущей промышленной автоматизации и растущему внедрению многоразовых и модульных упаковочных решений. Отрасли промышленности в автомобильном, химическом и строительном секторах внедряют инженерные деревянные и металлические контейнеры для повышения эффективности транспортировки, снижения потерь продукции и соблюдения практики круговой экономики. Урбанизация, передовые системы обработки материалов и растущая экологическая осведомленность еще больше ускоряют освоение рынка.
Промышленное дерево и металлическая упаковка в Великобритании Insight
Ожидается, что рынок Великобритании будет значительно расти с 2026 по 2033 год, что обусловлено растущим спросом на устойчивую и стандартизированную упаковку в промышленных операциях. Компании сосредотачиваются на сокращении отходов упаковки, повышении эффективности логистики и соблюдении экологических норм путем принятия инженерных деревянных поддонов, ящиков и металлических барабанов. Устойчивая промышленная база страны и растущая тенденция практики «зеленого» производства еще больше способствуют расширению рынка.
Немецкий рынок промышленной упаковки древесины и металлов Insight
Ожидается, что рынок Германии продемонстрирует сильный рост с 2026 по 2033 год, чему способствует акцент страны на устойчивые промышленные практики и инновационные упаковочные решения. Промышленные операторы внедряют долговечную древесную и металлическую упаковку для уменьшения повреждения продукции, оптимизации цепочек поставок и соблюдения экологических норм. Интеграция с автоматизированными логистическими системами и передовым погрузочно-разгрузочным оборудованием также становится все более распространенной, повышая операционную эффективность и принятие на рынок.
Азиатско-Тихоокеанский рынок промышленной упаковки древесины и металлов
Ожидается, что на Азиатско-Тихоокеанском рынке будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущей индустриализацией, ростом экспорта и растущей осведомленностью об устойчивых упаковочных решениях в таких странах, как Китай, Индия и Япония. Принятие инженерных деревянных поддонов, металлических барабанов и модульных контейнеров растет в пищевой, химической и автомобильной промышленности. Кроме того, по мере того, как APAC становится крупным производственным центром для промышленных упаковочных компонентов, доступность, масштабируемость и доступность решений для упаковки древесины и металла расширяются до более широкой промышленной базы.
Японский рынок промышленной упаковки древесины и металлов Insight
Ожидается, что рынок Японии будет расти с 2026 по 2033 год, благодаря акценту страны на эффективность, автоматизацию и экологически ответственные упаковочные решения. Компании инвестируют в высококачественную древесную и металлическую упаковку для защиты продукции, оптимизации складского хранения и оптимизации цепочек поставок. Растущая интеграция упаковочных решений с автоматизированными системами обработки и тенденция к устойчивому производству способствуют внедрению на рынок как отечественных, так и экспортоориентированных отраслей.
Китайский рынок промышленной упаковки древесины и металлов Insight
Китайский рынок составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется обширной промышленной базой страны, быстрым ростом производства и увеличением экспортной деятельности. Спрос на долговечную, многоразовую и модульную древесную и металлическую упаковку растет в пищевой промышленности, химической промышленности и автомобильной промышленности. Стремление к устойчивой практике в сочетании с экономически эффективным местным производством и сильными отечественными производителями являются ключевыми факторами, определяющими рынок Китая.
Какие компании занимают лидирующие позиции на рынке промышленной упаковки древесины и металлов
Промышленная деревообрабатывающая и металлоупаковочная промышленность в основном управляется хорошо зарекомендовавшими себя компаниями, в том числе:
- IFCO Systems GmbH(Германия)
- Грейф, Инк.(США)
- Conitex Sonoco (США)
- Контейнерные системы Schäfer(Германия)
- BWAY Corporation (США)
- Pall-Ex Ltd(Великобритания)
- CABKA Group GmbH(Германия)
- Mauser Packaging Solutions (Германия)
- Корпорация ORBIS (США)
- Linpac Packaging Ltd (Великобритания)
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











