


Сегментация мирового рынка средств от бессонницы по типу терапии (нефармакологическая и фармакологическая терапия), классу препаратов (антагонисты мелатонина, антидепрессанты , бензодиазепины, небензодиазепины и другие), способу введения (перорально, парентерально и другие), конечным пользователям (больницы, уход на дому, специализированные клиники и другие), каналу сбыта (больничная аптека, интернет-аптека и розничная аптека) — тенденции отрасли и прогноз до 2032 года
Каков размер рынка бессонницы и темпы роста
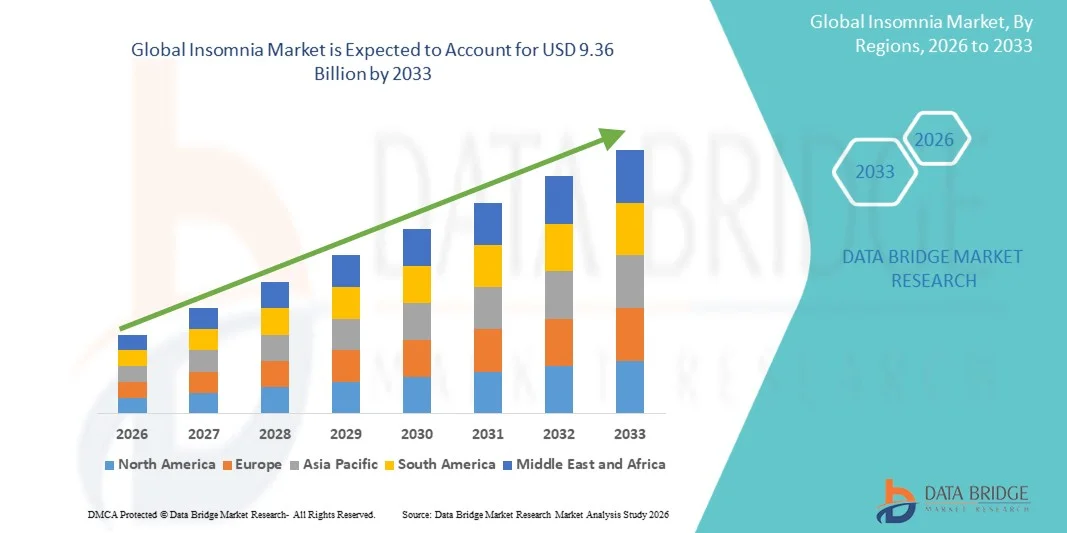
- Согласно анализу Data Bridge Market Research, размер мирового рынка бессонницы был оценен как$6,15 млрд. в 2025 годуОжидается, что он достигнет9,36 млрд долларов к 2033 годув aCAGR 5,40%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен увеличением распространенности нарушений сна и повышением осведомленности о важности здоровья сна, что приводит к увеличению спроса на эффективные решения для диагностики и лечения в медицинских учреждениях.
- Кроме того, растущее внедрение цифровых инструментов здравоохранения, достижения в области фармакологической и нефармакологической терапии и растущее предпочтение потребителей персонализированным и удобным вариантам лечения создают решения для бессонницы в качестве основных компонентов современного здравоохранения. Эти сходящиеся факторы ускоряют внедрение лечения бессонницы, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):6,15 млрд долларов
- Ожидаемая рыночная стоимость (2033):9,36 млрд долларов
- Прогноз CAGR (2026–2033): 5.40%
Каковы основные выводы рынка бессонницы
- Лечение бессонницы, включая фармакологическую терапию, когнитивно-поведенческую терапию бессонницы (CBT-I) и цифровую терапию, становятся все более важными компонентами современного здравоохранения в больницах, клиниках сна и домашних условиях из-за их способности улучшать качество сна и общее благополучие.
- Растущий спрос на лечение бессонницы в первую очередь подпитывается ростом уровня стресса, увеличением распространенности психических расстройств, растущей осведомленностью о здоровье сна и сильным предпочтением эффективных и удобных вариантов лечения.
- Северная Америка доминировала на рынке бессонницы с самой большой долей доходов в 36,8% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким уровнем осведомленности и сильным внедрением как рецептурной терапии, так и цифровых решений для сна, при этом в США наблюдается значительный рост, обусловленный продолжающимися инновациями и увеличением показателей диагностики.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке бессонницы в течение прогнозируемого периода из-за растущей урбанизации, растущего стресса, связанного с работой, растущего населения среднего класса и улучшения доступа к медицинским услугам.
- Оральный сегмент доминировал на рынке с долей выручки около 81,5% в 2025 году, что обусловлено удобством, простотой администрирования и высоким уровнем соблюдения требований пациентов.
Сфера охвата и сегментация рынка бессонницы
|
Атрибуты |
Инсомния Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке бессонницы
"Растущее внедрение цифровых терапевтических и персонализированных подходов к лечению"
- Значительной и ускоряющейся тенденцией на мировом рынке бессонницы является все более широкое внедрение цифровых терапевтических и персонализированных решений для лечения, направленных на улучшение здоровья сна. Эти инновации трансформируют то, как бессонница диагностируется, контролируется и управляется среди пациентов.
- Например, мобильная когнитивно-поведенческая терапия для приложений бессонницы (CBT-I) и носимые трекеры сна позволяют постоянно контролировать модели сна, позволяя поставщикам медицинских услуг адаптировать стратегии лечения на основе индивидуальных данных пациентов.
- Интеграция цифровых медицинских платформ с управлением сном облегчает дистанционное вовлечение пациентов, улучшает приверженность терапии и снижает зависимость от фармакологических вмешательств.
- Кроме того, достижения в области точной медицины позволяют клиницистам разрабатывать индивидуальные схемы лечения на основе генетических, поведенческих и жизненных факторов, влияющих на нарушения сна.
- Растущее предпочтение нефармакологической терапии, такой как поведенческие вмешательства и лечение на основе внимательности, также формирует тенденции рынка, поскольку пациенты ищут более безопасные и долгосрочные решения без побочных эффектов, связанных с лекарствами для сна.
- Этот переход к персонализированной и технологической помощи значительно улучшает результаты лечения пациентов и переопределяет стандарты лечения на рынке бессонницы.
Динамика рынка бессонницы
водитель
«Увеличение распространенности нарушений сна и растущее осознание психического здоровья»
- Растущая глобальная распространенность расстройств сна, особенно бессонницы, является основным фактором, стимулирующим рост рынка. Повышение уровня стресса, изменение образа жизни, чрезмерное время на экране и связанное с работой давление способствуют более высокой частоте нарушений сна во всех возрастных группах.
- Кроме того, растущее осознание важности психического здоровья и качества сна побуждает людей искать диагностику и лечение, тем самым повышая спрос на лечение бессонницы.
- Правительства и организации здравоохранения активно пропагандируют кампании по информированию о здоровье сна, которые в дальнейшем поддерживают раннюю диагностику и принятие лечения.
- Расширение гериатрической популяции, которая более склонна к хронической бессоннице и коморбидным состояниям, также значительно способствует увеличению спроса на эффективные варианты лечения.
- Кроме того, наличие широкого спектра вариантов лечения, включая фармакологическую терапию, поведенческую терапию и безрецептурные средства для сна, повышает доступность и стимулирует расширение рынка.
- Постоянное развитие новых терапевтических средств с улучшенными профилями эффективности и безопасности еще больше укрепляет траекторию роста рынка бессонницы.
Сдержанность/вызов
"Опасения в отношении побочных эффектов лекарств и недостаточной диагностики бессонницы"
- Опасения, связанные с уязвимостями кибербезопасности подключенных устройств, включая интеллектуальные замки, представляют собой серьезную проблему для более широкого проникновения на рынок. Поскольку умные замки полагаются на сетевое подключение и программное обеспечение, они подвержены попыткам взлома и утечкам данных, что вызывает беспокойство среди потенциальных потребителей о безопасности их домов и данных.
- Например, громкие сообщения об уязвимостях в устройствах IoT заставили некоторых потребителей колебаться в принятии решений для безопасности умного дома, включая умные замки.
- Решение этих проблем кибербезопасности с помощью надежного шифрования, безопасных протоколов аутентификации и регулярных обновлений программного обеспечения имеет решающее значение для укрепления доверия потребителей. Такие компании, какавгустиУровень домаПодчеркните их передовые методы шифрования и функции безопасности в маркетинге, чтобы успокоить потенциальных покупателей. Кроме того, относительно высокая первоначальная стоимость некоторых современных систем бессонницы по сравнению с традиционными замками может стать препятствием для принятия для потребителей, чувствительных к цене, особенно в развивающихся регионах или для домовладельцев, заботящихся о бюджете. В то время как основные умные замки от брендов, таких какВайзСтали более доступными, премиальные функции, такие как интегрированные камеры или расширенное биометрическое сканирование, часто имеют более высокую цену.
- В то время как цены постепенно снижаются, предполагаемая премия за интеллектуальные технологии все еще может препятствовать широкому распространению, особенно для тех, кто не видит немедленной необходимости в предлагаемых расширенных функциях.
- Преодоление этих проблем с помощью расширенных мер кибербезопасности, обучения потребителей передовым методам обеспечения безопасности и разработки более доступных вариантов бессонницы будет иметь жизненно важное значение для устойчивого роста рынка.
Как сегментируется рынок бессонницы
Рынок сегментирован на основе типа терапии, класса лекарств, пути введения, конечных пользователей и канала распределения.
- Тип терапии
На основе типа терапии рынок бессонницы сегментирован на нефармакологическую и фармакологическую терапию. Сегмент фармакологической терапии доминировал на крупнейшем рынке с долей выручки около 62,3% в 2025 году, чему способствовало широкое использование рецептурных препаратов для немедленного облегчения симптомов. Пациенты с умеренной и тяжелой бессонницей часто полагаются на медикаментозное лечение из-за более быстрого начала действия и эффективности в улучшении качества сна. Увеличение распространенности нарушений сна во всем мире в значительной степени способствовало спросу на фармакологические решения. Растущая осведомленность пациентов о доступных вариантах лечения также поддерживает доминирование сегмента. Врачи часто назначают лекарства в качестве лечения первой линии в острых случаях, увеличивая использование. Достижения в лекарственных препаратах с меньшим количеством побочных эффектов улучшили соответствие пациентов. Повышение уровня стресса и изменения образа жизни также увеличивают зависимость от медикаментозной терапии. Наличие на рынке фирменных и дженериковых препаратов обеспечивает доступность. Расширение инфраструктуры здравоохранения в развивающихся регионах также способствует внедрению. Непрерывные исследования и разработки в области терапии сна усиливают рост сегмента.
Ожидается, что сегмент нефармакологической терапии будет наблюдать самый быстрый CAGR в 9,8% с 2026 по 2033 год, что обусловлено растущим предпочтением более безопасных и долгосрочных подходов к лечению. Такие методы лечения, как когнитивно-поведенческая терапия бессонницы (КПТ-I), набирают популярность благодаря своей эффективности без побочных эффектов. Повышение осведомленности о рисках, связанных с длительным употреблением наркотиков, поддерживает этот сдвиг. Медицинские работники все чаще рекомендуют поведенческую терапию в качестве первой линии лечения хронической бессонницы. Рост цифровых медицинских платформ, предлагающих онлайн-программы КПТ, еще больше ускоряет их внедрение. Увеличение склонности пациентов к целостному и основанному на образе жизни лечению также стимулирует спрос. Правительственные инициативы по повышению осведомленности о психическом здоровье способствуют росту сегмента. Расширение клиник сна и центров терапии повышает доступность. Улучшенные клинические результаты и долгосрочные преимущества поддерживают более широкое признание. Непрерывные инновации в цифровой терапии способствуют дальнейшему расширению рынка.
- Класс наркотиков
На основе класса препаратов рынок сегментирован на антагонисты мелатонина, антидепрессанты, бензодиазепины, небензодиазепины и другие. Сегмент небензодиазепинов занимал самую большую долю рынка в 36,7% в 2025 году, что обусловлено их улучшенным профилем безопасности и более низким риском зависимости по сравнению с традиционными бензодиазепинами. Такие препараты, как золпидем и эзопиклон, широко назначаются из-за их эффективности в индукции сна с меньшим количеством побочных эффектов. Увеличение предпочтений врачей в отношении более безопасных альтернатив поддерживает рост сегмента. Растущая осведомленность пациентов о безопасности лекарств еще больше повышает спрос. Наличие нескольких составов повышает гибкость лечения. Благоприятные клинические рекомендации, рекомендующие небензодиазепины, также способствуют доминированию. Растущее число случаев бессонницы во всем мире увеличивает количество рецептов. Непрерывные инновации в продуктах повышают эффективность и переносимость. Наличие универсальных версий обеспечивает доступность. Расширение услуг здравоохранения на развивающихся рынках также способствует их внедрению.
Сегмент антагонистов мелатонина, по прогнозам, будет наблюдать самый быстрый CAGR в 10,6% с 2026 по 2033 год, что обусловлено растущим спросом на лекарства, которые регулируют цикл сна и бодрствования. Эти препараты нацелены на специфические рецепторы, предлагая новый механизм действия с минимальными побочными эффектами. Повышение осведомленности о нарушениях циркадного ритма поддерживает рост сегмента. Более широкое внедрение персонализированной медицины еще больше повышает спрос. Фармацевтические компании инвестируют в разработку передовых методов лечения на основе мелатонина. Выгодные профили безопасности делают эти препараты пригодными для длительного применения. Растущая гериатрическая популяция с нарушениями сна также способствует расширению. Улучшение клинических результатов и снижение рисков зависимости приводят к предпочтениям врача. Расширение регулирующих утверждений еще больше повышает проникновение на рынок. Непрерывные исследования и инновации укрепляют перспективы будущего роста.
- По маршруту администрации
На основе пути администрирования рынок сегментирован на устный, парентеральный и другие. Оральный сегмент доминировал на рынке с долей выручки около 81,5% в 2025 году, что обусловлено удобством, простотой администрирования и высоким уровнем соблюдения требований пациентов. Большинство лекарств от бессонницы доступны в пероральных препаратах, таких как таблетки и капсулы, что делает их широко доступными. Пациенты предпочитают пероральные препараты из-за их неинвазивного характера и простоты использования. Увеличение доступности безрецептурных снотворных средств еще больше поддерживает доминирование сегмента. Широкое распространение через розничные и онлайн-аптеки повышает доступность. Фармацевтические компании сосредоточены на разработке улучшенных пероральных препаратов со свойствами расширенного высвобождения. Рост распространенности хронической бессонницы обеспечивает постоянный спрос. Благоприятная политика возмещения на развитых рынках также способствует росту. Высокое признание пациентов и знакомство с пероральными препаратами еще больше укрепляют сегмент. Постоянные инновации в технологиях доставки лекарств повышают эффективность.
Ожидается, что в парентеральном сегменте самый быстрый CAGR составит 8,7% с 2026 по 2033 год, что обусловлено его использованием в тяжелых случаях бессонницы, требующих немедленного вмешательства. Парентеральное введение обеспечивает быстрое начало действия, что делает его подходящим для больничных условий. Увеличение использования в сценариях неотложной и критической помощи поддерживает рост. Больницы полагаются на инъекционную терапию для пациентов, которые не могут принимать пероральные препараты. Достижения в разработке технологий повышают безопасность и эффективность. Растущее число госпитализаций из-за осложнений, связанных со сном, еще больше повышает спрос. Расширение инфраструктуры здравоохранения в развивающихся регионах повышает доступность. Повышение внимания к управлению острой медицинской помощью способствует росту сегмента. Непрерывные инновации в инъекционной терапии поддерживают внедрение. Повышение осведомленности среди медицинских работников еще больше ускоряет расширение рынка.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные клиники и другие. Сегмент больниц в 2025 году составил самую большую долю на рынке, составив около 49,8%, что обусловлено наличием передовых диагностических и лечебных учреждений. Больницы служат основными центрами для лечения тяжелых и хронических случаев бессонницы. Наличие специализированных медицинских работников улучшает результаты лечения. Увеличение посещений пациентов с нарушениями сна также поддерживает рост сегмента. Больницы также предлагают комплексную помощь, включая психологическое и фармакологическое лечение. Рост расходов на здравоохранение и развитие инфраструктуры способствуют доминированию. Расширение подразделений с нарушениями сна в больницах способствует усыновлению. Сильные реферальные сети обеспечивают постоянный приток пациентов. Наличие передовых технологий мониторинга еще больше укрепляет сегмент. Растущая осведомленность о здоровье сна также способствует посещению больниц. Постоянные инвестиции в системы здравоохранения обеспечивают устойчивый рост.
Ожидается, что в сегменте услуг по уходу на дому будет наблюдаться самый быстрый CAGR в 10,2% с 2026 по 2033 год, что обусловлено растущим предпочтением решений для лечения на дому и самообслуживания. Пациенты все чаще выбирают домашние методы лечения из-за удобства и экономической эффективности. Растущее внедрение носимых устройств мониторинга сна поддерживает эту тенденцию. Повышение осведомленности о гигиене сна и управлении образом жизни повышает спрос. Развитие телемедицины и цифровых медицинских платформ повышает доступность. Пациенты предпочитают уход на дому для долгосрочного лечения бессонницы. Расширение безрецептурных снотворных средств еще больше поддерживает рост сегмента. Старение населения с хроническими нарушениями сна способствует спросу. Постоянные инновации в решениях для лечения на дому ускоряют внедрение. Улучшение комфорта пациентов и сокращение посещений больниц способствуют дальнейшему расширению.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент розничных аптек доминировал на рынке с наибольшей долей выручки в 44,6% в 2025 году, что обусловлено легкой доступностью и широким присутствием в городских и сельских районах. Розничные аптеки служат основным пунктом покупки как рецептурных, так и безрецептурных лекарств от бессонницы. Повышение потребительских предпочтений в удобном доступе к лекарственным средствам способствует росту сегмента. Сильные распределительные сети обеспечивают доступность продукции. Растущий спрос на безрецептурный сон способствует дальнейшему росту продаж. Розничные аптеки также получают выгоду от прямого взаимодействия с пациентами. Расширение аптечных сетей увеличивает охват рынка. Повышение осведомленности в области здравоохранения способствует увеличению покупок. Конкурентное ценообразование и доступность дженериков еще больше укрепляют сегмент. Непрерывный рост фармацевтической розничной инфраструктуры поддерживает доминирование.
В сегменте онлайн-аптек прогнозируется самый быстрый CAGR в 11,5% с 2026 по 2033 год, что обусловлено быстрым ростом электронной коммерции и цифровых медицинских платформ. Потребители все чаще предпочитают онлайн-каналы для удобства, конфиденциальности и конкурентных цен. Расширение проникновения интернета и использования смартфонов поддерживает рост сегмента. Онлайн-платформы предлагают широкий спектр продуктов и услуг доставки на дом. Растущее внедрение телемедицины еще больше повышает спрос на интернет-аптеки. Регулятивная поддержка операций электронной аптеки способствует расширению рынка. Растущая осведомленность о цифровых медицинских решениях способствует их внедрению. Скидки и модели подписки привлекают больше потребителей. Растущее предпочтение бесконтактных покупок после пандемии ускоряет рост. Непрерывные достижения в области логистики и систем цепочек поставок способствуют дальнейшему расширению.
В каком регионе самая большая доля рынка бессонницы
- Северная Америка доминировала на рынке бессонницы с самой большой долей дохода 36,8% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким уровнем осведомленности и сильным внедрением как рецептурной терапии, так и цифровых решений для сна.
- В регионе наблюдается увеличение использования фармакологических методов лечения, таких как седативные снотворные средства и агонисты рецепторов мелатонина, а также растущее признание когнитивно-поведенческой терапии при бессоннице (CBT-I).
- Кроме того, растущая распространенность нарушений сна и растущее внимание к психическому здоровью еще больше стимулируют рост рынка, а в США наблюдается значительное расширение, обусловленное постоянными инновациями и увеличением показателей диагностики.
Рынок бессонницы США Insomnia Market Insight
Американский рынок бессонницы занял самую большую долю доходов в 2025 году в Северной Америке, чему способствовала высокая распространенность расстройств сна и широкое внедрение передовых методов лечения. Пациенты и поставщики медицинских услуг все чаще используют как рецептурные лекарства, так и цифровую терапию для эффективного управления сном. Кроме того, благоприятные рамки возмещения, обширные клинические исследования и присутствие ведущих фармацевтических компаний поддерживают рост рынка. Растущее использование носимых трекеров сна и мобильных медицинских приложений также способствует улучшению диагностики и персонализированных подходов к лечению.
Европейский рынок бессонницы Insomnia
Европейский рынок бессонницы, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет растущей осведомленности о здоровье сна и растущем бремени расстройств, связанных с образом жизни. Регион выигрывает от хорошо отлаженных систем здравоохранения и растущего внедрения нефармакологических методов лечения, таких как поведенческие вмешательства. Кроме того, поддержка правительственных инициатив и увеличение доступности специализированных клиник сна способствуют росту рынка по всей Европе.
Великобритания Insomnia Market Insight
Ожидается, что в течение прогнозируемого периода рынок бессонницы в Великобритании будет расти с заметным CAGR, что обусловлено повышением осведомленности о психическом здоровье и нарушениях сна. Растущее внедрение цифровой терапии и структурированных программ сна, наряду с сильными системами поддержки здравоохранения, способствует ранней диагностике и лечению. Кроме того, повышение уровня стресса и изменение образа жизни способствуют растущему спросу на эффективные решения для борьбы с бессонницей.
Германия Insomnia Market Insight
Ожидается, что в течение прогнозируемого периода рынок бессонницы в Германии будет расширяться на значительном CAGR, чему будет способствовать увеличение расходов на здравоохранение и повышение осведомленности о нарушениях сна. Надежная инфраструктура здравоохранения Германии и акцент на инновации способствуют принятию передовых вариантов лечения, включая как фармакологическую, так и поведенческую терапию. Кроме того, растущее стареющее население и сосредоточенность на улучшении качества жизни поддерживают устойчивый рост рынка.
Азиатско-Тихоокеанский рынок бессонницы
Рынок бессонницы в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом урбанизации, увеличением стресса, связанного с работой, ростом населения среднего класса и улучшением доступа к медицинским услугам. В регионе растет осведомленность о здоровье сна и расширяется доступность вариантов лечения. Правительственные инициативы, направленные на укрепление систем здравоохранения и решение проблем психического здоровья, также способствуют росту рынка.
Японский рынок бессонницы
Японский рынок бессонницы набирает обороты из-за старения населения страны и высокой распространенности нарушений сна. Рынок характеризуется сильным принятием как рецептурных лекарств, так и нефармакологических методов лечения. Кроме того, повышение осведомленности о гигиене сна и постоянное развитие медицины сна способствуют расширению рынка.
Китайский рынок бессонницы
Рынок бессонницы в Китае составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется большой базой населения страны и растущей распространенностью нарушений сна. Повышение осведомленности о проблемах психического здоровья и сна, наряду с улучшением инфраструктуры здравоохранения, стимулирует рост рынка. Кроме того, растущая доступность доступных вариантов лечения и расширение цифровых медицинских платформ являются ключевыми факторами, стимулирующими рынок в Китае.
Каковы основные компании на рынке бессонницы
Индустрия бессонницы в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Idorsia Pharmaceuticals Ltd. (Швейцария)
- Eisai Co., Ltd. (Япония)
- Takeda Pharmaceutical Company Limited (Япония)
- Pfizer Inc. (США)
- Eli Lilly & Company (США)
- Merck & Co., Inc. (США)
- Санофи С.А. (Франция)
- GlaxoSmithKline PLC (Великобритания)
- Teva Pharmaceutical Industries Ltd. (Израиль)
- Sun Pharmaceutical Industries Ltd. (Индия)
- Lupin Limited (Индия)
- Aurobindo Pharma Limited (Индия)
- Reddy’s Laboratories Ltd. (Индия)
- Cipla Limited (Индия)
- Zydus Lifesciences Ltd. (Индия)
- Johnson & Johnson (США)
- Bristol-Myers Squibb Company (США)
- AbbVie Inc. (США)
- Amneal Pharmaceuticals, Inc. (США)
- Mylan N.V. (США)
Каковы последние события на рынке бессонницы
- В феврале 2022 года Idorsia объявила, что FDA США одобрило Quviviq (даридорексант) для лечения бессонницы у взрослых, характеризующейся трудностями с началом сна и / или поддержанием сна. Препарат, антагонист двойного рецептора орексина, ввел новый механизм, нацеленный на пути бодрствования, а не на седацию, что ознаменовало значительный прогресс в фармакотерапии бессонницы.
- В мае 2022 года Idorsia подтвердила коммерческий запуск Quviviq (daridorexant) в США после одобрения регулирующих органов, предоставив новый вариант лечения, предназначенный для улучшения как ночного сна, так и дневного функционирования у пациентов с бессонницей.
- В мае 2022 года Европейская комиссия одобрила применение даридорексанта для лечения хронической бессонницы у взрослых, расширив доступ к этой терапии следующего поколения на европейских рынках и укрепив глобальное внедрение препаратов, нацеленных на орексин.
- В сентябре 2024 года партнер Idorsia объявил, что Quviviq (daridorexant) получил одобрение регулирующих органов в Японии, что позволило коммерциализировать в Азиатско-Тихоокеанском регионе и укрепить глобальное влияние терапии антагонистами двух рецепторов орексина.
- В апреле 2025 года в научных публикациях в Nature были освещены новые методы лечения бессонницы, включая препараты, нацеленные на орексин следующего поколения, технологии нейромодуляции и вмешательства в сон на основе ношения, что указывает на переход к неседативным и технологически интегрированным методам лечения.
- В сентябре 2025 года системы здравоохранения в Соединенном Королевстве сообщили об увеличении потребления даридорексанта по рецепту, подчеркнув его позиционирование в качестве неаддиктивной альтернативы традиционным лекарствам для сна и отражая растущее клиническое принятие, несмотря на проблемы, связанные с затратами на принятие.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











