


Сегментация мирового рынка интервенционной радиологии по технологиям (катетеры, стенты, фильтры нижней полой вены (НПВ), устройства для изменения гемодинамического потока (HFA), баллоны для ангиопластики, системы тромбэктомии, устройства для эмболизации, иглы для биопсии, принадлежности и другие), продукту (магнитно-резонансная томография (МРТ), ультразвуковая томография, сканеры компьютерной томографии (КТ), системы ангиографии, системы флюороскопии, устройства для биопсии и другие), процедуре (ангиопластика, ангиография, биопсия и дренаж, эмболизация, тромболизис, вертебропластика, нефростомия и другие), области применения (кардиология, урология и нефрология, онкология, гастроэнтерология и другие), конечному пользователю (больницы, клиники и учреждения по уходу на дому) — тенденции отрасли и прогноз до 2032 года
Каков размер рынка интервенционной радиологии и темпы роста
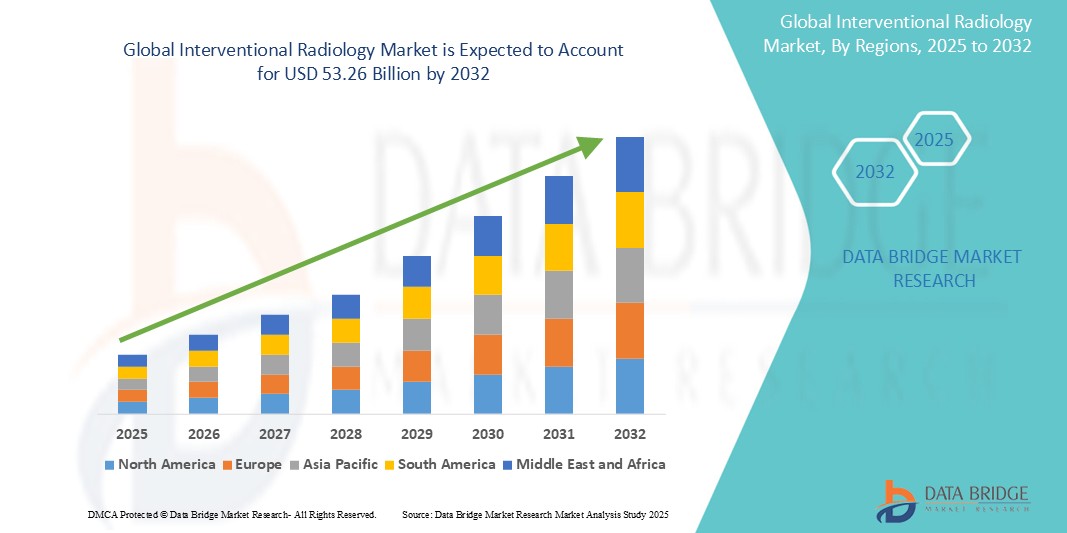
- Согласно анализу рынка Data Bridge Market Research, размер глобального рынка интервенционной радиологии был оценен как30,70 млрд долларов в 2024 годуОжидается, что он достигнет53,26 млрд долларов к 2032 году, вCAGR 7,13%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущей распространенностью хронических заболеваний, растущим спросом на минимально инвазивные процедуры и быстрым прогрессом в технологиях визуализации.
- Кроме того, растущая осведомленность пациентов и поставщиков медицинских услуг о преимуществах интервенционной радиологии, таких как сокращение госпитализации и снижение расходов на здравоохранение, способствует дальнейшему расширению рынка.
Размер рынка и прогноз
Глобальная рыночная стоимость (2024):30,70 млрд. долларов США
Ожидаемая рыночная стоимость (2032):$53,26 млрд.
Прогноз CAGR (2025-2032):7.13%
Каковы основные выводы рынка интервенционной радиологии
- Рынок интервенционной радиологии демонстрирует устойчивый рост, обусловленный растущим внедрением процедур с визуальным управлением в современном здравоохранении.
- Интеграция передовых технологий визуализации и искусственного интеллекта повышает процедурную точность и расширяет область минимально инвазивных методов лечения.
- Северная Америка доминирует на рынке интервенционной радиологии с самой большой долей доходов в 39% в 2025 году, что обусловлено высокими расходами на здравоохранение, развитой инфраструктурой и сильным присутствием ключевых игроков рынка.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке интервенционной радиологии в течение прогнозируемого периода из-за роста инвестиций в здравоохранение, повышения осведомленности и растущего внедрения минимально инвазивных процедур в развивающихся странах.
- Сегмент катетеров доминирует на рынке в 2025 году, что обусловлено их важной ролью в широком спектре диагностических и терапевтических интервенционных радиологических процедур. Их универсальность в навигации по сложным сосудистым структурам и предоставлении целевых методов лечения способствует их широкому использованию. Катетеры имеют основополагающее значение в таких процедурах, как ангиография, эмболизация и размещение стента, которые обычно выполняются по нескольким специальностям. Продолжающееся совершенствование конструкции катетера, включая функции для повышения гибкости, управляемости и биосовместимости, повышает эффективность процедуры. Увеличение использования в амбулаторных условиях и растущий спрос на минимально инвазивные методы лечения также поддерживают рост сегмента.
Сфера охвата и сегментация рынка интервенционной радиологии
|
Атрибуты |
Интервенционная радиология Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
Растущий спрос на графические и минимально инвазивные процедуры Технологическая интеграция искусственного интеллекта и робототехники в интервенционной радиологии |
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке интервенционной радиологии
«Интеграция искусственного интеллекта в интервенционную радиологию»
- Искусственный интеллект повышает точность изображения, позволяя проводить анализ в реальном времени во время процедур для повышения точности и эффективности.
- Например, компания Shimadzu Medical Systems представила ангиографическую систему Trinias с возможностями искусственного интеллекта для оказания помощи в различных интервенционных процедурах.
- Инструменты на основе искусственного интеллекта оптимизируют управление рабочим процессом, уделяя приоритетное внимание критическим случаям и поддерживая принятие клинических решений.
- Радиологический сюит Viz.ai объединяет группы по уходу в режиме реального времени, предупреждая радиологов о подозрительных заболеваниях для ускорения диагностики.
- Алгоритмы машинного обучения используются для обнаружения закономерностей в данных визуализации, помогая в раннем выявлении заболеваний и персонализированном планировании лечения.
- Эти достижения способствуют более эффективным вмешательствам и улучшению результатов лечения пациентов.
- Интеграция ИИ облегчает разработку гибридных операционных, сочетая хирургические и интервенционные радиологические возможности для комплексного ухода за пациентами.
- По мере развития технологии ИИ ожидается расширение ее применения в интервенционной радиологии, предлагая более безопасные и эффективные альтернативы традиционным хирургическим вмешательствам.
Динамика рынка интервенционной радиологии
водитель
«Повышенное предпочтение минимально инвазивных процедур»
- Переход к минимально инвазивным процедурам меняет рынок интервенционной радиологии, поскольку эти методы лечения предлагают уменьшение боли, меньшие разрезы и более быстрое восстановление для пациентов.
- Например, визуальные процедуры, такие как абляция опухоли и эмболизация миомы матки, все чаще заменяют традиционные операции.
- Медицинские учреждения выигрывают от более короткого пребывания в больнице и более низких показателей осложнений, улучшения потока пациентов и снижения общих затрат на лечение.
- Исследование, опубликованное в журнале сосудистой и интервенционной радиологии, показало более короткие сроки послеоперационного восстановления для пациентов, проходящих катетерные вмешательства.
- Методы интервенционной радиологии расширились на несколько специальностей, таких как кардиология, онкология и неврология, повысив их клиническую значимость.
- Ангиопластика в настоящее время обычно используется для лечения заблокированных артерий, в то время как трансартериальная химиоэмболизация используется для лечения рака печени.
- Растущая осведомленность пациентов и направление врачей ускоряют внедрение процедур, ориентированных на изображение, как в городских, так и в негородских медицинских учреждениях.
- Непрерывные инновации в технологиях визуализации, таких как компьютерная томография и магнитно-резонансная томография, повышают точность процедур и повышают уверенность в клинических результатах.
Сдержанность/вызов
«Нехватка квалифицированных специалистов»
- Нехватка квалифицированных специалистов является ключевой проблемой в интервенционной радиологии, поскольку процедуры требуют как передовых знаний в области визуализации, так и технической точности.
- Например, абляция опухоли с помощью изображений и сложные сосудистые вмешательства требуют высококвалифицированных специалистов для точного выполнения.
- Многие системы здравоохранения, особенно в недостаточно обслуживаемых районах, сталкиваются с трудностями при наборе интервенционных радиологов из-за отсутствия доступа к обучению и недостаточной инфраструктуры.
- В сельских больницах общие радиологи часто заполняют пробел, что может поставить под угрозу процессуальные результаты из-за ограниченного опыта.
- Быстрые темпы технологических инноваций, включая искусственный интеллект и роботизированную помощь, требуют постоянного образования, к которому не все специалисты могут получить доступ.
- Этот разрыв в навыках может привести к задержке диагнозов, снижению эффективности процедур и снижению доверия пациентов к минимально инвазивным вариантам лечения.
- Выгорание рабочей силы из-за высокого спроса и ограниченности персонала еще больше снижает доступность, что делает развитие рабочей силы приоритетом для поддержания роста рынка.
Как сегментируется рынок интервенционной радиологии
Рынок сегментируется на основе технологии, продукта, процедуры, приложений и конечного пользователя.
- По технологии
На основе технологии рынок умных замков сегментирован на катетеры, стенты, фильтры нижней полой вены (IVC), устройства для изменения гемодинамического потока (HFA), баллоны для ангиопластики, системы тромбэктомии, устройства эмболизации, иглы для биопсии, аксессуары и другие. Сегмент катетеров доминирует на рынке в 2025 году, что обусловлено их важной ролью в широком спектре диагностических и терапевтических интервенционных радиологических процедур. Их универсальность в навигации по сложным сосудистым структурам и предоставлении целевых методов лечения способствует их широкому использованию. Катетеры имеют основополагающее значение в таких процедурах, как ангиография, эмболизация и размещение стента, которые обычно выполняются по нескольким специальностям. Продолжающееся совершенствование конструкции катетера, включая функции для повышения гибкости, управляемости и биосовместимости, повышает эффективность процедуры. Увеличение использования в амбулаторных условиях и растущий спрос на минимально инвазивные методы лечения также поддерживают рост сегмента.
Ожидается, что в сегменте систем тромбэктомии будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, чему способствует растущая распространенность тромботических заболеваний и достижения в области минимально инвазивных методов удаления сгустков. Разработка более эффективных и безопасных устройств для тромбэктомии расширяет их применение при лечении таких состояний, как инсульт и легочная эмболия. Растущая осведомленность о раннем вмешательстве в острые ишемические события и поддерживающие клинические рекомендации способствуют более широкому принятию. Интеграция систем визуализации и механического поиска в режиме реального времени улучшает клинические результаты, особенно в чрезвычайных ситуациях, чувствительных ко времени. Этот сегмент также выигрывает от текущих клинических испытаний и одобрения регулирующих органов, которые стимулируют инновации и доступность продукта.
- По продукту
На основе продукта рынок интервенционной радиологии сегментирован на магнитно-резонансную томографию (МРТ), ультразвуковую визуализацию, компьютерные томографы (КТ), ангиографические системы, системы флюороскопии, устройства биопсии и другие. Ангиографические системы занимали самую большую долю рынка в 2025 году, что обусловлено их важной ролью в визуализации кровеносных сосудов и руководстве сосудистыми вмешательствами. Растущая распространенность сердечно-сосудистых заболеваний и растущий спрос на малоинвазивные сосудистые процедуры способствуют доминированию ангиографических систем. Эти системы необходимы для диагностики и лечения таких состояний, как артериальные закупорки и аневризмы с высокой точностью. Непрерывные инновации в цифровой визуализации и интеграции с другими интервенционными инструментами повышают их эффективность и клинические результаты. Расширение гибридных операционных комнат также поддерживает внедрение передовых систем ангиографии в медицинских учреждениях.
Ожидается, что в сегменте устройств для биопсии будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, обусловленные ростом заболеваемости раком и растущим внедрением минимально инвазивных методов диагностики. Технологические достижения в области игл для биопсии и руководства по визуализации повышают точность и безопасность процедур биопсии. Биопсия с использованием ультразвука, компьютерной томографии или магнитно-резонансной томографии становится стандартом для обнаружения опухолей и аномальных тканей. Растущее предпочтение амбулаторной диагностической помощи и инициатив по раннему выявлению еще больше подпитывает спрос. Разработка целевых систем биопсии, предназначенных для конкретных органов, расширяет их применение в различных клинических областях.
- По процедуре
На основе процедуры рынок интервенционной радиологии сегментирован на ангиопластику, ангиографию, биопсию и дренаж, эмболизацию, тромболиз, вертебропластику, нефростомию и другие. Сегмент ангиопластики занимал самую большую долю рынка в 2025 году, чему способствовало увеличение распространенности сердечно-сосудистых заболеваний и эффективности ангиопластики при лечении артериальных закупорок. Переход к минимально инвазивным сердечным вмешательствам способствует росту этого сегмента. Ангиопластика широко используется благодаря своей способности быстро восстанавливать кровоток с минимальным временем восстановления, уменьшая необходимость операции на открытом сердце. Текущие улучшения в технологиях баллонов и стентов повышают процедурную безопасность и показатели успеха. Растущее внедрение процедуры в неотложной помощи и амбулаторных условиях еще больше поддерживает ее лидерство на рынке.
Ожидается, что сегмент тромболиза будет наблюдать самые быстрые темпы роста с 2025 по 2032 год, что способствует его способности быстро растворять сгустки крови в критических условиях, таких как инсульт и легочная эмболия. Достижения в области тромболитических средств и методов доставки улучшают результаты лечения пациентов и расширяют использование этой процедуры. Таргетный тромболиз становится все более эффективным с помощью катетеров, управляемых изображением, уменьшая осложнения и время лечения. Его использование в чрезвычайных ситуациях, чувствительных ко времени, набирает обороты, поскольку клинические рекомендации подчеркивают раннее вмешательство. Исследования новых агентов с меньшим количеством побочных эффектов также способствуют повышению доверия среди практикующих врачей.
- С помощью приложений
На основе приложений рынок интервенционной радиологии сегментирован на кардиологию, урологию и нефрологию, онкологию, гастроэнтерологию и другие. Сегмент кардиологии составил самую большую долю рынка в 2024 году, что обусловлено высокой распространенностью сердечно-сосудистых заболеваний и растущим использованием минимально инвазивных методов их лечения. Интервенционные кардиологические процедуры, такие как ангиопластика, стентирование и эмболизация, являются ключевыми факторами этого сегмента. Эти процедуры обеспечивают более быстрое выздоровление, меньше осложнений и стали стандартом при лечении заболеваний сердца. Технологические достижения в области визуализации и проектирования устройств еще больше повышают результаты и процедурную точность. Растущая доступность катетерных вмешательств как в условиях острой, так и выборной помощи также поддерживает рост сегмента.
Ожидается, что в сегменте онкологии будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, обусловленные ростом заболеваемости раком и растущим применением интервенционной радиологии в диагностике и лечении рака. Минимально инвазивная абляция опухоли, химиоэмболизация и радиоэмболизация расширяют роль интервенционной радиологии в онкологической помощи. Эти процедуры позволяют целенаправленно лечить с уменьшенными системными побочными эффектами, улучшая качество жизни пациента. Интеграция с передовой визуализацией повышает точность локализации опухоли и доставки терапии. Спрос на персонализированные и амбулаторные методы лечения рака также способствует быстрому расширению сегмента.
- Конечный пользователь
На основе конечного пользователя рынок интервенционной радиологии сегментирован на больницы, клиники и домашнюю обстановку. Сегмент Больницы составил самую большую долю доходов рынка в 2024 году, обусловленную концентрацией передовых интервенционных радиологических учреждений и специализированных медицинских специалистов в больницах. Больницы по-прежнему являются основным местом проведения сложных интервенционных процедур благодаря их комплексной инфраструктуре и многопрофильному уходу. Высокие объемы пациентов и доступ к службам неотложной помощи делают больницы важными центрами для таких процедур, как ангиография, тромбэктомия и абляция опухоли. Кроме того, интеграция с диагностическими отделениями обеспечивает своевременное вмешательство и лучшие клинические результаты. Инвестиции в гибридные операционные и современные системы визуализации еще больше укрепляют доминирование этого сегмента.
Ожидается, что в сегменте клиник будут наблюдаться самые быстрые темпы роста с 2025 по 2032 год, обусловленные растущим сдвигом в сторону амбулаторных процедур и развития специализированных интервенционных радиологических клиник. Удобство и экономическая эффективность клинических интервенционных радиологических процедур способствуют их быстрому росту. Клиники предлагают более короткое время ожидания, персонализированный уход и снижение расходов, связанных с больницей, что делает их привлекательными как для пациентов, так и для поставщиков. Наличие компактных и мобильных систем визуализации позволяет расширить спектр услуг в амбулаторных условиях. Эта тенденция поддерживается политикой здравоохранения, поощряющей децентрализованные и профилактические модели оказания медицинской помощи.
В каком регионе находится наибольшая доля рынка интервенционной радиологии
- Северная Америка доминирует на рынке интервенционной радиологии с наибольшей долей доходов в 39% к 2025 году, что обусловлено растущим спросом на минимально инвазивные процедуры и передовую инфраструктуру здравоохранения, а также повышением осведомленности о преимуществах интервенционной радиологии.
- Потребители в регионе высоко ценят сокращение времени восстановления, снижение рисков и большую точность, предлагаемую интервенционной радиологией по сравнению с традиционной хирургией.
- Это широкое распространение поддерживается высокими расходами на здравоохранение, хорошо зарекомендовавшей себя сетью. больницы и клиники, а также непрерывные технологические достижения, устанавливающие интервенционную радиологию в качестве предпочтительного варианта лечения для широкого спектра условий
Интервенционная радиологическая аналитика рынка США
Американский рынок интервенционной радиологии занял самую большую долю дохода в 90% в Северной Америке в 2025 году, чему способствовало быстрое внедрение минимально инвазивных методов и увеличение распространенности хронических заболеваний. Потребители все чаще отдают приоритет менее инвазивным процедурам, которые обеспечивают более быстрое восстановление и снижение осложнений. Растущее предпочтение передовым технологиям визуализации и инновационным вариантам лечения еще больше стимулирует индустрию интервенционной радиологии. Кроме того, все большее внимание к исследованиям и разработкам в сочетании с благоприятной политикой возмещения значительно способствует расширению рынка.
Европейский рынок интервенционной радиологии Insight
Европейский рынок интервенционной радиологии, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет старения населения и роста заболеваемости хроническими заболеваниями в сочетании с сильными системами здравоохранения. Повышение осведомленности пациентов в сочетании со спросом на минимально инвазивные процедуры способствует принятию интервенционной радиологии. Европейские поставщики медицинских услуг также обращают внимание на экономическую эффективность и эффективность этих процедур. Регион переживает значительный рост по различным медицинским специальностям, при этом интервенционная радиология становится неотъемлемой частью стандартного ухода.
Британская интервенционная радиология Market Insight
Ожидается, что в течение прогнозируемого периода рынок интервенционной радиологии в Великобритании будет расти с заметным CAGR, что обусловлено растущей тенденцией минимально инвазивных операций и стремлением к улучшению результатов лечения пациентов. Кроме того, опасения по поводу длительного пребывания в больнице и хирургических осложнений побуждают как пациентов, так и медицинских работников выбирать интервенционные радиологические решения. Сосредоточение внимания Великобритании на инновациях в здравоохранении, наряду с ее надежной инфраструктурой здравоохранения, как ожидается, продолжит стимулировать рост рынка.
Немецкий рынок интервенционной радиологии Insight
Ожидается, что в течение прогнозируемого периода немецкий рынок интервенционной радиологии будет расширяться на значительном CAGR, чему будет способствовать увеличение инвестиций в технологии здравоохранения и сильный акцент на высококачественную медицинскую помощь. Хорошо развитая инфраструктура здравоохранения Германии в сочетании с ее акцентом на инновации и безопасность пациентов способствует внедрению интервенционной радиологии, особенно в больницах и специализированных клиниках. Интеграция передовых методов визуализации и минимально инвазивных методов также становится все более распространенной, при этом сильное предпочтение доказательной медицины согласуется с местной практикой здравоохранения.
Азиатско-Тихоокеанский рынок интервенционной радиологии
Рынок интервенционной радиологии в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в 2025 году, что обусловлено растущей урбанизацией, ростом располагаемых доходов и растущей распространенностью хронических заболеваний в таких странах, как Китай, Япония и Индия. Расширяющаяся инфраструктура здравоохранения региона, поддерживаемая правительственными инициативами по продвижению передовых методов лечения, стимулирует внедрение интервенционной радиологии. Кроме того, по мере того, как APAC становится ключевым центром роста для индустрии медицинских устройств, доступность и доступность интервенционных радиологических процедур расширяется до большей популяции пациентов.
Японский рынок интервенционной радиологии
Японский рынок интервенционной радиологии набирает обороты благодаря акценту страны на высококачественное здравоохранение, старение населения и растущий спрос на передовые медицинские технологии. Японский рынок уделяет большое внимание точности и безопасности пациентов, а внедрение интервенционной радиологии обусловлено растущей потребностью в минимально инвазивных методах лечения различных возрастных заболеваний. Интеграция передовых изображений с роботизированной помощью стимулирует рост. Кроме того, система здравоохранения Японии хорошо оснащена для интеграции новых технологий, что способствует дальнейшему расширению рынка.
Китайский рынок интервенционной радиологии
Китайский рынок интервенционной радиологии составил самую большую долю доходов рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется большим населением страны, быстрым экономическим ростом и увеличением расходов на здравоохранение. Китай является одним из крупнейших рынков медицинских изделий, а интервенционная радиология становится все более популярной в больницах и специализированных лечебных центрах. Стремление к улучшению доступа к здравоохранению и доступности растущего числа обученных интервенционных радиологов являются ключевыми факторами, способствующими развитию рынка в Китае.
Какие компании занимают лидирующие позиции на рынке интервенционной радиологии
Индустрия интервенционной радиологии в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- General Electric(США)
- Koninklijke Philips N.V.(Нидерланды)
- Carestream Health (США)
- ESAOTE SPA(Италия)
- Hitachi, Ltd.(Япония)
- Hologic, Inc. (США)
- Корпорация Shimadzu (Япония)
- Siemens Healthcare GmbH (Германия)
- CANON MEDICAL SYSTEMS CORPORATION (Япония)
- Samsung Medison Co., Ltd. (Южная Корея)
- Medtronic (Ирландия)
- Agfa-Gevaert Group (Бельгия)
- Teleflex Incorporated (США)
- Кук (США)
- Analogic Corporation (США)
- Shenzhen Mindray Bio-Medical Electronics Co., Ltd. (Китай)
- Trivitron Healthcare (Индия)
Каковы последние тенденции на рынке интервенционной радиологии
- В ноябре 2024 года Philips India запустила интервенционную радиологическую систему Azurion для улучшения процедурных возможностей по кардиологии, неврологии, сосудистым и хирургическим специальностям. Система имеет расширенное вращение C-руки, плавные переходы от 2D к 3D-изображению и интуитивное управление на стороне стола, повышая эффективность рабочего процесса. Интегрированный удаленный мониторинг с использованием ИИ через сервисный центр Philips помогает поддерживать производительность системы и минимизировать время простоя. Этот запуск укрепляет присутствие Philips в сегменте интервенционной радиологии с высоким спросом. Это согласуется с растущим рыночным предпочтением точности, скорости и минимально инвазивных процедур. Ожидается, что система будет поддерживать более быстрое выздоровление пациентов и лучшие результаты.
- В октябре 2024 года VA Boston Healthcare System представила передовой комплекс интервенционной радиологии в кампусе West Roxbury. Объект предназначен для поддержки минимально инвазивных методов лечения, направленных на сокращение времени восстановления и пребывания в больнице для ветеранов. Он обладает расширенными возможностями визуализации для обеспечения точности диагностики и терапевтических вмешательств. Этот пакет знаменует собой стратегическое обновление системы здравоохранения, ориентированное на более быстрые и безопасные процедуры. Это также помогает уменьшить процедурные осложнения, согласуясь с инициативами по уходу на основе ценностей. Это событие подчеркивает растущее внедрение интервенционной радиологии в инфраструктуру общественного здравоохранения.
- В июне 2024 года GE HealthCare и MediView XR Inc. установили первый в мире интервенционный пакет OmnifyXR в North Star Vascular and Interventional. Система интегрирует дополненную реальность и 3D визуализацию для поддержки минимально инвазивных процедур с большей точностью. Это нововведение улучшает руководство врача во время вмешательств, повышая безопасность процедур и результаты. Он представляет собой большой скачок в технологии интервенционной радиологии, сочетая визуализацию в реальном времени с иммерсивной навигацией. Запуск направлен на то, чтобы обратиться к объектам, которые ищут решения для радиологии следующего поколения. Это также подчеркивает стремление GE HealthCare к лидерству в цифровой трансформации в интервенционном пространстве.
- В июне 2024 года Royal Philips завершила первую имплантацию системы венозного стента Duo для лечения обструкции венозного оттока у пациентов с хронической венозной недостаточностью. Процедура была одобрена FDA США и представляет собой значительный прогресс в сосудистой интервенционной помощи. Устройство предназначено для долговечности и гибкости, улучшая долгосрочную проходимость вен. Этот запуск расширяет сосудистый портфель Philips и подтверждает ее инновационное лидерство в области малоинвазивных решений. Ожидается, что новая система стентов улучшит результаты лечения пациентов и уменьшит необходимость повторных вмешательств. Его выход на рынок поддерживает стратегическое расширение Philips в области терапевтической радиологии.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.
Часто задаваемые вопросы












