


Глобальная сегментация рынка изотонических напитков, по продуктам (готовые к употреблению и порошки и таблетки), упаковка (пэт-бутылки, банки и саше и трубки), применение (гидратация спорта и физических упражнений, ежедневная гидратация, восстановление и регидратация и другие), конечный пользователь (профессиональные спортсмены, рекреационные спортсмены и фитнес-энтузиасты, общие потребители, наружные и профессиональные работники и другие) - тенденции отрасли и прогноз до 2033 года
Каковы размеры и темпы роста рынка изотонических напитков
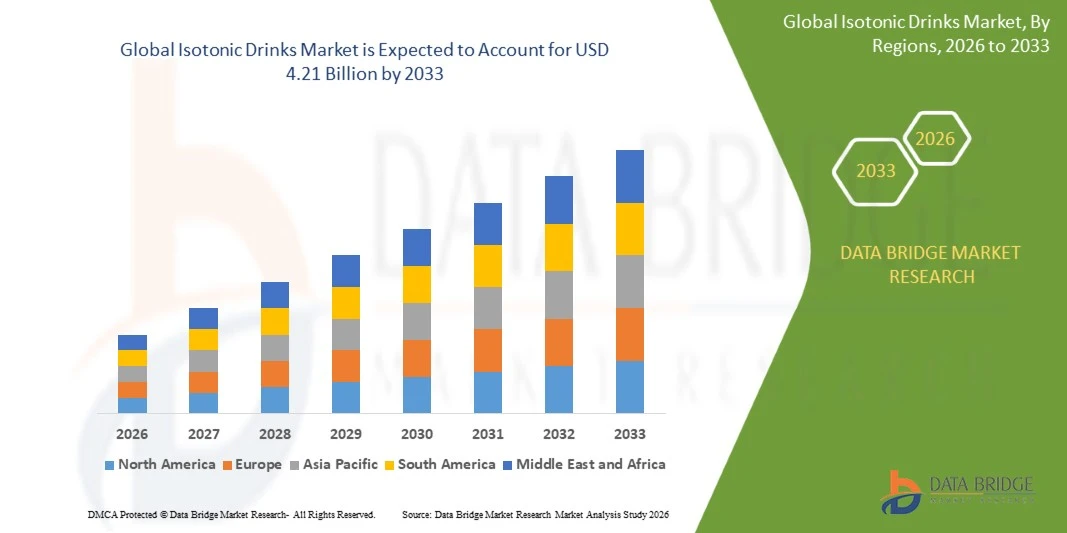
- Согласно анализу Data Bridge Market Research, рынок изотонических напитков был оценен как самый дорогой.2,45 млрд долларов в 2025 годуи, по прогнозам, достигнет$4,21 млрд к 2033 годуРастущий в aCAGR 7,0% с 2026 по 2033 годпо глобальным спортивным и оздоровительным каналам.
- Рынок испытывает последовательный рост, обусловленный растущим участием в спорте и фитнесе, растущим спросом на гидратацию с низким содержанием сахара и расширением применения в области физических упражнений, повседневного здоровья, восстановления и профессионального использования.
- Растущий сдвиг в сторону активного образа жизни, функциональной гидратации и напитков с пониженным содержанием сахара в сочетании с растущей осведомленностью об электролитном и углеводном пополнении во время физических упражнений поддерживает принятие на рынке. Изотонические напитки потребляются во время тренировок на выносливость, командных видов спорта, занятий в тренажерном зале и ежедневных оздоровительных процедур, доставляя углеводы и электролиты, которые поддерживают поглощение жидкости в более широких категориях спортивных напитков и функциональных напитков.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $2,45 млрд
- Ожидаемая рыночная стоимость (2033): $4,21 млрд
- Прогноз CAGR (2026–2033): 7,0%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка изотонических напитков
- Северная Америка доминировала на рынке изотонических напитков с самой большой долей дохода 35,80% в 2025 году, чему способствовало активное участие в спортивных состязаниях, устоявшиеся бренды напитков и широкая розничная доступность продуктов гидратации по всему региону и основные спортивные рынки.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 8,90% с 2026 по 2033 год, чему способствует повышение осведомленности о здоровье, расширение культуры фитнеса и растущий спрос на напитки с электролитом в городах и на развивающихся рынках.
- Сегмент готовых к употреблению напитков возглавил рынок с долей 71,4% в 2025 году, что обусловлено удобством, широким распространением и сильным присутствием бренда по всем каналам.
- Порошки и планшеты являются наиболее быстро растущим типом продукта, который, по прогнозам, будет регистрировать CAGR в 8,9%, что отражает рост спроса на портативные, настраиваемые форматы гидратации.
- Сегмент бутылок PET доминировал в категории упаковки с долей выручки 58,7% в 2025 году, во главе с легким дизайном и широким использованием в розничной торговле и спортивных условиях.
- На долю гидратации спортивных и физических упражнений в 2025 году пришлось 54,6% рынка, что было обусловлено увеличением спроса на электролитные напитки, ориентированные на производительность, во время тренировок и мероприятий.
- Сегмент ежедневной гидратации является самой быстрорастущей категорией применения, с CAGR 8,8%, что обусловлено повышением осведомленности о здоровье и функциональным спросом на напитки.
Сфера охвата и сегментация рынка изотонических напитков
|
Атрибуты |
Изотонические напитки - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, анализ цен, анализ доли бренда, опрос потребителей, анализ демографии, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке изотонических напитков
- Компании по производству напитков все чаще переходят на изотонические составы с низким содержанием сахара и нулевым содержанием сахара, сочетая электролиты, углеводы и функциональные ингредиенты с более чистыми этикетками для удовлетворения потребностей в производительности и изменения ожиданий в отношении здоровья в группах потребителей.
- Например, в марте 2026 года Gatorade запустила Gatorade Lower Sugar, свой первый спортивный напиток с на 75% меньшим количеством сахара, чем Gatorade Thirst Quencher, и без искусственных ароматизаторов, подсластителей или цветов, доступных по всей стране в четырех вкусах и части своей Advanced Hydration System.
- Бренды расширяют изотонические портфели за пределами элитного спорта, внедряя продукты гидратации для повседневных грузчиков, пользователей тренажерного зала и оздоровительных потребителей с помощью новых вкусов, вариантов с низким содержанием сахара и удобных форматов, предназначенных для разных случаев.
- Функциональные улучшения, такие как креатин, аминокислоты и витамины, наряду с электролитными водами и смесями, добавляются для расширения предложений по гидратации для различных случаев пота и потребительских предпочтений.
- Например, в начале 2026 года компания Coca-Cola Powerade добавила два продукта с нулевым содержанием сахара, Powerade Ultra и Power Water, свои первые новые продукты за более чем десятилетие, с Ultra, включающим стабилизированный на полке креатин и на 50% больше электролитов, чем оригинальный Powerade, что отражает спрос на варианты без сахара и ряд решений для гидратации для различных случаев пота.
- Поскольку участие в спортивных состязаниях, осведомленность о здоровье и спрос на функциональные напитки с низким содержанием сахара продолжают расширяться, ожидается, что изотонические напитки превратятся за пределы эксплуатационных напитков в основные продукты гидратации, которые поддерживают повседневное здоровье и активную жизнь в регионах по всему миру.
Каковы основные драйверы рынка изотонических напитков
- Растущее участие в спорте, беге, тренировке в тренажерном зале и развлекательной фитнесе увеличивает спрос на напитки, которые заменяют жидкости, электролиты и углеводы, потерянные через пот во время тренировок и соревнований.
- Например, в марте 2026 года, по данным PepsiCo, около 150 миллионов американцев еженедельно испытывают легкое или умеренное обезвоживание, поддерживая спрос на научно обоснованные электролитные напитки, которые гидратируют лучше, чем вода, для повседневных грузчиков и спортсменов, поскольку Gatorade позиционирует гидратацию как актуальную за пределами элитных спортсменов или экстремальных ситуаций.
- Бренды инвестируют в новые запуски, спортивные партнерства и маркетинговые кампании, которые повышают осведомленность о потребностях в гидратации и электролитах среди спортсменов и обычных потребителей по розничным, цифровым и событийным каналам.
- Например, в 2025 году, по данным Федерации продуктов питания и напитков, Lucozade Sport Ice Kick от Suntory стал крупнейшим в истории брендом, предлагающим углеводы и электролиты с содержанием сахара менее 4,5 г на 100 мл, в то время как программа сокращения сахара компании сократила сахар в среднем на 57% с 2013 года.
- С потребителями, ищущими более здоровые альтернативы, изотонические напитки с низким содержанием сахара предлагают гидратацию с пониженным содержанием калорий, поддерживая принятие среди пользователей, заботящихся о своем здоровье, и более широкий доступ к готовым к употреблению и порошковым форматам через розничные и онлайн-каналы.
Какие факторы влияют на рост рынка изотонических напитков
- Изотонические напитки сталкиваются с пристальным вниманием к сахару, подсластителям и добавкам, в то время как растущие затраты на ингредиенты, упаковку и логистику могут оказать давление на маржу и ограничить гибкость ценообразования на зрелых и развивающихся рынках.
- Например, в июне 2026 года, по данным Федерации продуктов питания и напитков, Suntory Beverage & Food GB & I выделила полностью не HFSS портфель и программу снижения сахара, которая сократила сахар в среднем на 57% с 2013 года, отражая продолжающееся давление переформулирования.
- Конкуренция со стороны электролитных вод, порошков, энергетических напитков и простой воды может ограничить долю изотонических напитков, особенно среди потребителей, которые считают их пригодными только для интенсивных физических упражнений, а не для ежедневной гидратации.
- Скептицизм потребителей в отношении искусственных подсластителей, цветов и ароматизаторов может потребовать дорогостоящего переформулирования, в то время как требования к маркировке и маркетингу остаются предметом нормативного контроля во многих странах, поскольку бренды теперь продвигают продукты без искусственных ароматизаторов, подсластителей или цветов.
- Например, в декабре 2025 года на долю Gatorade приходилось 65,5% продаж спортивных напитков в США, что подчеркивает сильную концентрацию бренда, которая может ограничить пространство на полках, рекламную видимость и возможности роста для небольших изотонических конкурентов, региональных брендов и новых участников, ищущих национальную дистрибуцию, поскольку бренды конкурируют за ограниченное пространство для охлаждения и поддержку ритейлеров.
- Сочетание регулирования, связанного с сахаром, интенсивной конкуренции, затрат на переформулировку и чувствительных к цене потребителей может ограничить расширение среди небольших брендов, особенно там, где установленные продукты доминируют в розничной дистрибуции или где потребители воспринимают простую воду как достаточную для легкой активности.
Как сегментируется рынок изотонических напитков
Рынок изотонических напитков сегментирован на основе продукта, упаковки, применения и конечного пользователя.
- По продукту
На основе продукта рынок изотонических напитков сегментирован на готовые к употреблению и порошки и таблетки. Сегмент готовых к употреблению напитков доминировал на рынке с долей 71,4% в 2025 году, чему способствовали удобство, широкое распространение и сильное присутствие бренда на розничных и спортивных каналах. Готовые к употреблению изотонические напитки обеспечивают постоянную концентрацию углеводов и электролитов для немедленного потребления. Они широко используются во всех видах спорта на выносливость, занятиях в тренажерном зале и рекреационной деятельности. Улучшения вкусов, составов с низким содержанием сахара и упаковки еще больше усиливают спрос. Интеграция со спортивным спонсорством и розничными акциями также позволяет повысить охват потребителей через супермаркеты, магазины и онлайн-каналы.
Сегмент порошков и планшетов, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 8,9% с 2026 по 2033 год, что обусловлено растущим спросом на портативные, настраиваемые форматы гидратации. Порошки и таблетки легки, просты в хранении и позволяют пользователям регулировать концентрацию для различных видов деятельности. Их приложения включают тренировки на выносливость, путешествия, занятия спортом на открытом воздухе и ежедневную гидратацию. Повышение интереса к экономически эффективной гидратации и устойчивой упаковке создает дополнительный спрос среди спортсменов, розничных торговцев и онлайн-платформ. Улучшения в растворимости и вкусе улучшают пользовательский опыт. Электролитные напитки также расширяют коммерческое использование. Порошковые форматы позволяют регулировать концентрацию для различных длительностей упражнений, а бренды внедряют электролитные смеси, предназначенные для гидратации в течение всего дня.
- Упаковка
На основе упаковки рынок изотонических напитков сегментирован на ПЭТ-бутылки, банки, пакеты и ванны. Сегмент бутылок PET доминировал на рынке с долей 58,7% в 2025 году, поддерживаемый легким дизайном, съемными крышками и широким использованием в розничной торговле и спортивных условиях. Эта упаковка предлагает сбалансированное сочетание портативности, экономичности и привлекательности полки для напитков большого объема. Его доступность в различных размерах и поставщиках расширяет потенциальную клиентскую базу. Бренды используют спортивные шапки и ребристые конструкции бутылок для улучшения сцепления и удобства во время упражнений. Формат также поддерживает программы утилизации и инициативы по переработке контента на всех рынках.
Сегмент пакетов и ванн, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 9,4% с 2026 по 2033 год, чему будет способствовать увеличение внедрения продуктов гидратации порошка, продажи электронной коммерции и снижение веса упаковки. Однообслуживаемые пакеты обеспечивают портативное, недорогое увлажнение и гибкое дозирование для спортсменов и путешественников. Потребители все чаще выбирают форматы, которые сокращают использование пластика и транспортные расходы. Бренды разрабатывают пакеты и ванны, которые соответствуют спортивным сумкам, использованию на рабочем месте и моделям подписки. Улучшенные вкусовые системы и более четкая маркировка еще больше повышают привлекательность сегмента. Срок годности и растворимость остаются важными соображениями для расширения.
- С помощью приложения
На основе применения рынок изотонических напитков сегментирован на спортивную и физическую гидратацию, повседневную гидратацию, восстановление и регидратацию и другие. Сегмент гидратации для спорта и физических упражнений доминировал в категории приложений с долей 54,6% в 2025 году, чему способствовал растущий спрос на электролитные напитки, ориентированные на производительность. Изотонические напитки обеспечивают углеводы и натрий для поддержки гидратации во время длительных упражнений. Активный образ жизни увеличивает потребление среди бегунов, велосипедистов и участников командного спорта. Рост в мероприятиях на выносливость и участие в фитнесе еще больше усиливает спрос. Потребители также ищут продукты, которые сочетают вкус, поддержку производительности и более низкий уровень сахара, поддерживаемые партнерскими отношениями с клубами и спортсменами.
Сегмент ежедневной гидратации, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 8,8% с 2026 по 2033 год, что обусловлено повышением осведомленности о здоровье, спросом на функциональные напитки и интересом к электролитам за пределами спорта. Изотонические и электролитные продукты с низким содержанием сахара привлекают офисных работников, пассажиров и активные семьи. Бренды в Северной Америке, Европе и Азиатско-Тихоокеанском регионе инвестируют в новые форматы и вкусы. Розничная и онлайн-доступность создают дополнительные возможности. Четкая передача сообщений о гидратации делает эти продукты особенно привлекательными для основных потребителей. Тенденции в области здравоохранения могут еще больше улучшить принятие в регионах и возрастных группах, особенно там, где продукты позиционируются как продукты с низким содержанием сахара.
- Конечный пользователь
На основе конечного пользователя рынок изотонических напитков сегментирован на профессиональных спортсменов, спортсменов-любителей отдыха и фитнеса, общих потребителей, работников на открытом воздухе и профессиональных работников и других. Сегмент отдыхающих спортсменов и любителей фитнеса доминировал в категории конечных пользователей с долей 41,2% в 2025 году, чему способствовало повышение требований к удобной гидратации. Пользователи тренажеров, бегуны и спортсмены-любители полагаются на изотонические напитки для поддержания производительности и восстановления жидкости. Сегмент покупок через розничную торговлю, удобство и онлайн-каналы. Увеличение участия в мероприятиях по фитнесу и выносливости создает дополнительные возможности. Частое потребление также делает вкус, цену и доступность важными факторами при принятии решений о покупке.
Сегмент потребителей в целом, по прогнозам, зафиксирует самый быстрый рост CAGR на 8,7% с 2026 по 2033 год, что обусловлено повышением осведомленности о здоровье, спросом на гидратацию с низким содержанием сахара и интересом к электролитам для повседневной жизни. Ежедневные пользователи выбирают ароматизированные, функциональные напитки для работы, путешествий и отдыха. Бренды расширяют портфели и присутствие в розничной торговле, чтобы охватить основных покупателей. Более тесное сотрудничество с розничными торговцами и онлайн-платформами ускоряет видимость продукта. Четкая информация о питании также способствует усыновлению. Цена, вкус и предполагаемые преимущества для здоровья остаются важными соображениями для повторных покупок в розничной торговле, онлайн-каналах и корзинах для домашних покупок.
В каком регионе находится наибольшая доля рынка изотонических напитков
- Северная Америка доминировала на рынке изотонических напитков с самой большой долей дохода 35,80% в 2025 году, чему способствовало активное участие в спортивных состязаниях, устоявшиеся бренды напитков и широкая розничная доступность продуктов гидратации по всему региону и основные спортивные рынки.
- Регион также пользуется большой спортивной и фитнес-культурой, сильным маркетингом напитков и наличием известных брендов гидратации, а также растущим спросом на продукты с низким содержанием сахара. Рост инноваций, розничной торговли и спортивных партнерств продолжает укреплять позиции Северной Америки на мировом рынке, чему способствуют сильные партнерские отношения с розничными торговцами и осведомленность потребителей.
Американский рынок изотонических напитков
Американский рынок изотонических напитков демонстрирует устойчивый рост из-за растущих инвестиций в инновации в области гидратации, составы с низким содержанием сахара и повседневные электролитные продукты. Напиточные компании, розничные торговцы и спортивные организации все больше сосредотачиваются на производительности и оздоровительном позиционировании. Кроме того, большая спортивная культура и продолжающиеся запуски продуктов с низким содержанием сахара и функциональной гидратацией, поддерживаемые сильной розничной дистрибуцией и маркетингом, также способствуют росту рынка в США, особенно среди активных потребителей и молодых людей.
Канадский рынок изотонических напитков
Канадский рынок изотонических напитков обусловлен ростом участия в фитнесе, спортивных мероприятиях и растущим спросом на функциональные гидратационные напитки. Крупные бренды, включая Gatorade и Powerade, доминируют в конкурентной среде. Потребители все чаще предпочитают рецептуры с пониженным содержанием сахара, инновационные ароматизаторы и удобную упаковку. Супермаркеты, магазины и электронная коммерция остаются важными каналами распространения. Несмотря на ценовую чувствительность и конкуренцию, оздоровительные тенденции предлагают многообещающие возможности роста.
Азиатско-Тихоокеанский рынок изотонических напитков
Ожидается, что рынок изотонических напитков в Азиатско-Тихоокеанском регионе будет быстро расти благодаря повышению осведомленности о здоровье, расширению культуры фитнеса и увеличению спроса на электролитные напитки в таких странах, как Япония, Китай, Индия и Австралия. Растущее городское население, жаркий климат и сильные сети розничной торговли способствуют расширению регионального рынка. Кроме того, давние изотонические бренды региона и растущее распространение спортивных и оздоровительных привычек ускоряют спрос на гидратационные напитки в различных группах потребителей и возрастных сегментах.
Японский рынок изотонических напитков
Японский рынок изотонических напитков неуклонно растет, что обусловлено давней традицией электролитных напитков, сильными сетями магазинов и растущим вниманием к профилактике тепловых заболеваний и гидратации. Растущее использование изотонических напитков в спорте, работе и повседневной жизни повышает спрос на рынке. Кроме того, сильная индустрия напитков в стране, акцент на качество продукции и растущий интерес к функциональным оздоровительным напиткам позиционируют Японию как важный рынок в Азиатско-Тихоокеанском регионе, поддерживаемый последовательной осведомленностью потребителей о рисках для здоровья, связанных с жарой и гидратацией.
Китайский рынок изотонических напитков
Китайский рынок изотонических напитков переживает устойчивый рост, поддерживаемый расширением участия в фитнесе, растущими расходами среднего класса и растущим интересом к функциональным напиткам. Компании по производству напитков, розничные торговцы и платформы электронной коммерции все чаще стремятся расширить ассортимент электролитов и спортивной гидратации. Кроме того, растущая осведомленность о гидратации физических упражнений и быстром росте онлайн-ритейла, наряду с растущим спросом на удобные форматы с одним сервисом, поддерживает более широкое внедрение изотонических напитков в Китае, особенно в крупных городских центрах и среди молодых потребителей.
Какие компании занимают лидирующие позиции на рынке изотонических напитков
Индустрия изотонических напитков в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Компания Coca-Cola(США)
- PepsiCo, Inc.(США)
- Компания Suntory Beverage & Food Limited(Япония)
- Otsuka Holdings Co., Ltd.(Япония)
- Kirin Holdings Company, Limited(Япония)
- Asahi Group Holdings, Ltd (Япония)
- Keurig Dr Pepper Inc. (США)
- Nestlé S.A. (Швейцария)
- Danone S.A. (Франция)
- Unilever PLC (Великобритания)
- Abbott Laboratories (США)
- Britvic plc (Великобритания)
- Science in Sport plc (Великобритания)
- High5 (Великобритания)
- Maurten AB (Швеция)
- Glanbia plc (Ирландия)
- Coca-Cola HBC AG (Швейцария)
- Uni-President Enterprises Corporation (Тайвань)
- Monster Beverage Corporation (США)
- Tata Consumer Products Limited (Индия)
Каковы последние тенденции на рынке изотонических напитков
- В марте 2026 года PepsiCo Gatorade запустила Gatorade Lower Sugar, с содержанием сахара на 75% меньше, чем Gatorade Thirst Quencher, и без искусственных ароматизаторов, подсластителей или цветов, доступных по всей стране в четырех ароматах, Fruit Punch, Lemonade, Glacier Cherry и Rain Berry, в бутылках по цене от 1,89 до 3,39 долларов США.
- В марте 2026 года Powerade Coca-Cola расширила свою линейку Powerade Ultra, сделанной с креатином, аминокислотами с разветвленной цепью, витаминами B3, B6 и B12 и Power Water, как с нулевым сахаром, так и с нулевой калорийностью, отметив первые новые продукты бренда за более чем десятилетие, поскольку категория спортивной воды растет двузначными числами ежегодно, причем Powerade Ultra предлагает стабилизированный на полке креатин и на 50% больше электролитов ION4, чем оригинальный Powerade.
- В июне 2026 года Федерация продуктов питания и напитков опубликовала тематическое исследование по Lucozade Sport Ice Kick от Suntory, запущенному в 2025 году как изотонический, не содержащий HFSS цитрусовый напиток с содержанием сахара менее 4,5 г на 100 мл, подчеркнув самый большой запуск нового продукта бренда и среднее снижение сахара Suntory на 57% с 2013 года, при этом продолжая доставлять углеводы и электролиты в точке пота во время спорта и физических упражнений.
- В апреле 2026 года компания Coca-Cola запустила глобальную кампанию Power Your Fate для чемпионата мира по футболу 2026 года с участием футболистов Ламина Ямала и Родриго, чтобы укрепить позиционирование бренда по гидратации.
- В мае 2026 года PepsiCo перезапустила свой портфель электролитных порошков с обновленными составами, обновленной упаковкой и новыми вкусами в Gatorade Zero, Gatorlyte и Propel, реагируя на потребительский спрос на более простые профили ингредиентов.
- В июле 2025 года Otsuka Pharmaceutical запустила Pocari Sweat в Индии, расширяя свое присутствие на растущем рынке напитков для гидратации в Южной Азии.
- В марте 2025 года Coca-Cola Canada объявила о многолетнем партнерстве с Северной Суперлигой, назвав Powerade и Smartwater официальными партнерами по гидратации первой профессиональной женской футбольной лиги Канады и ее шести клубов. Партнерство направлено на укрепление узнаваемости бренда, поддержку женского спорта и расширение участия потребителей посредством цифровых кампаний, трансляций и рекламных акций на стадионах.
- В мае 2024 года CWENCH Hydration расширила свое присутствие в Северной Америке с помощью продуктов для спортивной гидратации с нулевым содержанием сахара, ориентированных на потребителей и спортсменов, заботящихся о своем здоровье.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ИЗОТОНИЧЕСКИХ НАПИТКОВ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 ОХВАЧЕННЫЕ РЫНКИ
2.2 ВЫХОД НА МИРОВОЙ РЫНОК ИЗОТОНИЧЕСКИХ НАПИТКОВ
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 РУКОВОДСТВО ПО РЫНКУ
2.2.4 СЕТКА ПОЗИЦИОНИРОВАНИЯ КОМПАНИИ
2.2.5 АНАЛИЗ РЫНОЧНОЙ ДОЛИ КОМПАНИИ
2.2.6 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.2.7 ПЕРЕМЕННЫЕ СПРОСА И ПРЕДЛОЖЕНИЯ
2.2.8 ТЕНДЕНЦИЯ ПОТРЕБЛЕНИЯ КОНЕЧНОЙ ПРОДУКЦИИ
2.2.9 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.10 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.11 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.2.12 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.13 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 МИРОВОЙ РЫНОК ИЗОТОНИЧЕСКИХ НАПИТКОВ: ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 АНАЛИЗ ЧАСТНОЙ МАРКИ И БРЕНДОВОГО ТОВАРНОГО СОСТАВА
5.2 ДИНАМИКА РАСПОЛАГАЕМЫХ ДОХОДОВ ПОТРЕБИТЕЛЕЙ/ДИНАМИКА РАСХОДОВ
5.3 ПОВЕДЕНИЕ И ДИНАМИКА ПОКУПОК
5.3.1 РЕКОМЕНДАЦИЯ ОТ СЕМЬИ И ДРУЗЕЙ
5.3.2 ИССЛЕДОВАНИЯ
5.3.3 ИМПУЛЬСНЫЙ
5.3.4 РЕКЛАМА
5.3.4.1.ТЕЛЕВИЗИОННАЯ РЕКЛАМА
5.3.4.2. ОНЛАЙН-РЕКЛАМА
5.3.4.3 РЕКЛАМА В МАГАЗИНЕ
5.3.4.4 НАРУЖНАЯ РЕКЛАМА
5.4 РЕКЛАМНАЯ ДЕЯТЕЛЬНОСТЬ
5.5 СТРАТЕГИЯ ЗАПУСКА НОВОГО ПРОДУКТА
5.5.1 КОЛИЧЕСТВО ЗАПУЩЕННЫХ НОВЫХ ПРОДУКТОВ
5.5.1.1. РАСШИРЕНИЕ ЛИНИИ
5.5.1.2. НОВАЯ УПАКОВКА
5.5.1.3. ПЕРЕЗАПУЩЕН
5.5.1.4 НОВАЯ ФОРМУЛЯЦИЯ
5.5.2 ДИФФЕРЕНЦИАЛЬНОЕ ПРЕДЛОЖЕНИЕ ПРОДУКТОВ
5.5.3 УДОВЛЕТВОРЕНИЕ ТРЕБОВАНИЙ ПОТРЕБИТЕЛЕЙ
5.5.4 ПРОЕКТИРОВАНИЕ УПАКОВКИ
5.5.5 АНАЛИЗ ЦЕНООБРАЗОВАНИЯ
5.5.6 ПОЗИЦИОНИРОВАНИЕ ПРОДУКТА
6 НОРМАТИВНАЯ БАЗА И ГОСУДАРСТВЕННЫЕ ИНИЦИАТИВЫ
7 МАРКИРОВКА И ПРЕТЕНЗИИ
8 ФАКТОРОВ, ВЛИЯЮЩИХ НА ПОКУПКУ
9 АНАЛИЗ ЦЕПОЧКИ СОЗДАНИЯ СТОИМОСТИ
10 АНАЛИЗ ЦЕПОЧКИ ПОСТАВОК
11 АНАЛИЗ КОНКУРЕНТОСПОСОБНОСТИ БРЕНДА
11.1 СИЛЬНЫЕ СТОРОНЫ
11.2 СЛАБОСТЬ
11.3 СЕРТИФИКАЦИЯ
11.4 ПРЕДЛОЖЕНИЕ ЦЕННОСТИ БРЕНДА
12 ТИП ПОТРЕБИТЕЛЕЙ И ИХ ВОСПРИЯТИЕ ПОКУПКИ
12.1 МИЛЛЕНИАЛЫ
12.2 ПОКОЛЕНИЕ X
12.3 БЭБИ-БУМЕРЫ
13 ВОЗДЕЙСТВИЕ ПАНДЕМИИ COVID-19
13.1 АНАЛИЗ ВЛИЯНИЯ COVID-19 НА РЫНОК
13.2 ПОСЛЕДСТВИЯ COVID-19 И ПРАВИТЕЛЬСТВЕННАЯ ИНИЦИАТИВА ПО СТИМУЛИРОВАНИЮ РЫНКА
13.3 СТРАТЕГИЧЕСКИЕ РЕШЕНИЯ ДЛЯ ПРОИЗВОДИТЕЛЕЙ ПОСЛЕ COVID-19 ДЛЯ ПОЛУЧЕНИЯ КОНКУРЕНТНОЙ ДОЛИ РЫНКА
13.4 ВЛИЯНИЕ НА ЦЕНУ
13.5 ВЛИЯНИЕ НА СПРОС
13.6 ВЛИЯНИЕ НА ЦЕПОЧКУ ПОСТАВОК
13.7 ЗАКЛЮЧЕНИЕ
14 МИРОВОЙ РЫНОК ИЗОТОНИЧЕСКИХ НАПИТКОВ, ПО ТИПУ ПРОДУКТА
14.1 ОБЗОР
14.2 ОБЫЧНЫЙ
14.3 НАТУРАЛЬНЫЙ САХАР
14.4 НИЗКОКАЛОРИЙНЫЙ
14.5 БЕЗ САХАРА
15 МИРОВОЙ РЫНОК ИЗОТОНИЧЕСКИХ НАПИТКОВ, ПО ТИПУ
15.1 ОБЗОР
15.2 ЕЩЕ
15.3 ГАЗИРОВАННАЯ/ГАЗИРОВАННАЯ
16 МИРОВОЙ РЫНОК ИЗОТОНИЧЕСКИХ НАПИТКОВ, ПО ВКУСУ
16.1 ОБЗОР
16.2 ОРИГИНАЛЬНЫЙ/НЕАРОМАТИЗИРОВАННЫЙ
16.3 АРОМАТИЗИРОВАННЫЙ
16.3.1 ЛИМОН
16.3.2 КОКОС
16.3.3 ПЕРСИК
16.3.4 НАСТОЯЩИЙ ЗЕЛЕНЫЙ ЧАЙ
16.3.5 ФРУКТОВЫЙ ПУНШ
16.3.6 ЗЕЛЕНОЕ ЯБЛОКО
16.3.7 ПОМОГРАНАТ
16.3.8 ЧЕРНИКА
16.3.9 МАЛИНА
16.3.10 КЛУБНИКА
16.3.11 МАНГО
16.3.12 АРБУЗ
16.3.13 ОРАНЖЕВЫЙ
16.3.14 АЛОЭ ВЕРА
16.3.15 АНАНАС
16.3.16 КЛУБНИКА
16.3.17 МАЛИНА
16.3.18 ЯГОДНЫЙ НАСТОЙ
16.3.19 СМЕШАННЫЙ ФРУКТОВЫЙ НАСТОЙ
16.3.20 МОККО
16.3.21 ДРУГИЕ
17 МИРОВОЙ РЫНОК ИЗОТОНИЧЕСКИХ НАПИТКОВ, ПО КАТЕГОРИЯМ
17.1 ОБЗОР
17.2 ОРГАНИЧЕСКИЙ
17.3 НЕОРГАНИЧЕСКИЙ
18 МИРОВОЙ РЫНОК ИЗОТОНИЧЕСКИХ НАПИТКОВ, ПО КЛЮЧЕВЫМ ИНГРЕДИЕНТАМ
18.1 ОБЗОР
18.2 ТАУРИН
18.3 КОФЕИН
18.4 ГУАРАНА
18.5 ВИТАМИНЫ
18.6 L-КАРТИНИН
18.7 АНТИОКСИДАНТЫ
18.8 ЖЕНЬШЕНЬ
18.9 ГИНКГО ДВУЛОПАСТНОЕ
18.1 САХАР
18.11 ГЛЮКУРОНОЛАКТОН
18.12 ЙЕРБА МАТЕ
18.13 ГАМК
18.14 ЯГОДЫ АСАИ
18.15 РАСТОРОПША
18.16 ИНОЗИТОЛ
18.17 ЙОХИМБИН
18.18 ИСКУССТВЕННЫЕ ПОДСЛАСТИТЕЛИ
18.19 ДРУГИЕ
19 МИРОВОЙ РЫНОК ИЗОТОНИЧЕСКИХ НАПИТКОВ ПО ОБЛАСТИ ПРИМЕНЕНИЯ
19.1 ОБЗОР
19.2 ПЕРЕД ТРЕНИРОВКОЙ
19.3 ВОССТАНОВЛЕНИЕ
19.4 ВО ВРЕМЯ УПРАЖНЕНИЙ
19.5 ДРУГИЕ
20 МИРОВОЙ РЫНОК ИЗОТОНИЧЕСКИХ НАПИТКОВ ПО УПАКОВКЕ
20.1 ОБЗОР
20.2 ТЕТРАПАК
20.3 БУТЫЛКА
20.3.1 СТЕКЛО
20.3.2 ПЛАСТИК
20.4 МОЖЕТ
20.5 ДРУГИЕ
21 МИРОВОЙ РЫНОК ИЗОТОНИЧЕСКИХ НАПИТКОВ, ПО КОНЕЧНОМУ ПОТРЕБИТЕЛЮ
21.1 ОБЗОР
21.2 ДЕТИ/ПОДРОСТКИ
21.3 ВЗРОСЛЫЕ
22 МИРОВОЙ РЫНОК ИЗОТОНИЧЕСКИХ НАПИТКОВ ПО КАНАЛАМ ДИСТРИБУЦИИ
22.1 ОБЗОР
22.2 МАГАЗИНЫ РОЗНИЧНОЙ ТОРГОВЛИ
22.2.1 СУПЕРМАРКЕТЫ/ГИПЕРМАРКЕТЫ
22.2.2 МАГАЗИНЫ У МЕНЯ
22.2.3 ПРОДАВЦЫ ПРОДУКТОВОЙ РОЗНИЧНОЙ ТОРГОВЛИ
22.2.4 ДРУГИЕ
22.3 НЕМАГАЗИННЫЕ РОЗНИЧНЫЕ ТОРГОВЦЫ
22.3.1 ОНЛАЙН
22.3.2 ТОРГОВЫЙ АВТОМАТ
23 МИРОВОЙ РЫНОК ИЗОТОНИЧЕСКИХ НАПИТКОВ, СТРАНИЦА КОМПАНИИ
23.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
23.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
23.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
23.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
23.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
23.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
23.7 РАСШИРЕНИЯ И ПАРТНЕРСТВО
23.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
24 МИРОВОЙ РЫНОК ИЗОТОНИЧЕСКИХ НАПИТКОВ ПО ГЕОГРАФИИ
24.1 ОБЗОР (ВСЯ СЕГМЕНТАЦИЯ, ПРИВЕДЕННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
24.2 СЕВЕРНАЯ АМЕРИКА
24.2.1 США
24.2.2 КАНАДА
24.2.3 МЕКСИКА
24.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
24.3.1 ЯПОНИЯ
24.3.2 КИТАЙ
24.3.3 ЮЖНАЯ КОРЕЯ
24.3.4 ИНДИЯ
24.3.5 СИНГАПУР
24.3.6 ТАИЛАНД
24.3.7 ИНДОНЕЗИЯ
24.3.8 МАЛАЙЗИЯ
24.3.9 ФИЛЛИППИНЫ
24.3.10 АВСТРАЛИЯ
24.3.11 НОВАЯ ЗЕЛАНДИЯ
24.3.12 ВЕЙТНАМ
24.3.13 ТАЙВАНЬ
24.3.14 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
24.4 ЮЖНАЯ АМЕРИКА
24.4.1 БРАЗИЛИЯ
24.4.2 АРГЕНТИНА
24.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
24.5 БЛИЖНИЙ ВОСТОК И АФРИКА
24.5.1 ЮЖНАЯ АФРИКА
24.5.2 ЕГИПЕТ
24.5.3 БАХРЕЙН
24.5.4 ОБЪЕДИНЕННЫЕ АРАБСКИЕ ЭМИРАТЫ
24.5.5 КУВЕЙТ
24.5.6 ОМАН
24.5.7 КАТАР
24.5.8 САУДОВСКАЯ АРАВИЯ
24.5.9 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО МИРА
24.6 ЕВРОПА
24.6.1 ГЕРМАНИЯ
24.6.2 Великобритания
24.6.3 ИТАЛИЯ
24.6.4 ФРАНЦИЯ
24.6.5 ИСПАНИЯ
24.6.6 ШВЕЙЦАРИЯ
24.6.7 НИДЕРЛАНДЫ
24.6.8 БЕЛЬГИЯ
24.6.9 РОССИЯ
24.6.10 ДАНИЯ
24.6.11 ШВЕЦИЯ
24.6.12 ПОЛЬША
24.6.13 ТУРЦИЯ
24.6.14 ОСТАЛЬНАЯ ЕВРОПА
25 МИРОВОЙ РЫНОК ИЗОТОНИЧЕСКИХ НАПИТКОВ, АНАЛИЗ SWOT И DBMR
26 МИРОВОЙ РЫНОК ИЗОТОНИЧЕСКИХ НАПИТКОВ, ПРОФИЛЬ КОМПАНИИ
26.1 РЕД БУЛЛ ГМБХ
26.1.1 ОБЗОР КОМПАНИИ
26.1.2 АССОРТИМЕНТ ПРОДУКЦИИ
26.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.1.4 ПОСЛЕДНИЕ СОБЫТИЯ
26.2 КОМПАНИЯ ПО ПРОИЗВОДСТВУ ИЗОТОНИЧЕСКИХ НАПИТКОВ MONSTER
26.2.1 ОБЗОР КОМПАНИИ
26.2.2 АССОРТИМЕНТ ПРОДУКЦИИ
26.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.2.4 ПОСЛЕДНИЕ СОБЫТИЯ
26.3 КОМПАНИЯ КОКА-КОЛА
26.3.1 ОБЗОР КОМПАНИИ
26.3.2 АНАЛИЗ ДОХОДОВ
26.3.3 АССОРТИМЕНТ ПРОДУКЦИИ
26.3.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.4 ПЕПСИКО, ИНК.
26.4.1 ОБЗОР КОМПАНИИ
26.4.2 АНАЛИЗ ДОХОДОВ
26.4.3 АССОРТИМЕНТ ПРОДУКЦИИ
26.4.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.5 РОКСТАР, ИНК.
26.5.1 ОБЗОР КОМПАНИИ
26.5.2 ПОРТФЕЛЬ ПРОДУКЦИИ
26.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.5.4 ПОСЛЕДНИЕ СОБЫТИЯ
26.6 ЭНЕРГИЯ ХАЙПА
26.6.1 ОБЗОР КОМПАНИИ
26.6.2 АССОРТИМЕНТ ПРОДУКЦИИ
26.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.6.4 ПОСЛЕДНИЕ СОБЫТИЯ
26.7 АМВЭЙ
26.7.1 ОБЗОР КОМПАНИИ
26.7.2 АНАЛИЗ ДОХОДОВ
26.7.3 ПОРТФЕЛЬ ПРОДУКЦИИ
26.7.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.8 НАПИТКИ АРИЗОНА
26.8.1 ОБЗОР КОМПАНИИ
26.8.2 ПОРТФЕЛЬ ПРОДУКЦИИ
26.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.8.4 ПОСЛЕДНИЕ СОБЫТИЯ
26.9 D'ANGELO BRANDS INC
26.9.1 ОБЗОР КОМПАНИИ
26.9.2 ПОРТФЕЛЬ ПРОДУКЦИИ
26.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.9.4 ПОСЛЕДНИЕ СОБЫТИЯ
26.1 ГРУППА МУТАЛО
26.10.1 ОБЗОР КОМПАНИИ
26.10.2 АССОРТИМЕНТ ПРОДУКЦИИ
26.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.10.4 ПОСЛЕДНИЕ СОБЫТИЯ
26.11 ПРОДР8
26.11.1 ОБЗОР КОМПАНИИ
26.11.2 АНАЛИЗ ДОХОДОВ
26.11.3 ПОРТФЕЛЬ ПРОДУКЦИИ
26.11.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.12 ДАНОН ФЛАЙТ
26.12.1 ОБЗОР КОМПАНИИ
26.12.2 АНАЛИЗ ДОХОДОВ
26.12.3 АССОРТИМЕНТ ПРОДУКЦИИ
26.12.4 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
26.13 ВАУ, ГИДРАТ.
26.13.1 ОБЗОР КОМПАНИИ
26.13.2 АССОРТИМЕНТ ПРОДУКЦИИ
26.13.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.13.4 ПОСЛЕДНИЕ СОБЫТИЯ
26.14 ЦЕЛЬСИЯ
26.14.1 ОБЗОР КОМПАНИИ
26.14.2 АССОРТИМЕНТ ПРОДУКЦИИ
26.14.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.14.4 ПОСЛЕДНИЕ СОБЫТИЯ
26.15 НАЦИОНАЛЬНАЯ КОРПОРАЦИЯ НАПИТКОВ,
26.15.1 ОБЗОР КОМПАНИИ
26.15.2 ПОРТФЕЛЬ ПРОДУКЦИИ
26.15.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.15.4 ПОСЛЕДНИЕ СОБЫТИЯ
26.16 KEURIG DR PEPPER, INC.
26.16.1 ОБЗОР КОМПАНИИ
26.16.2 АССОРТИМЕНТ ПРОДУКЦИИ
26.16.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.16.4 ПОСЛЕДНИЕ СОБЫТИЯ
26.17 SUNTORY HOLDINGS LTD В БЕЗАЛКОГОЛЬНЫХ НАПИТКАХ
26.17.1 ОБЗОР КОМПАНИИ
26.17.2 АССОРТИМЕНТ ПРОДУКЦИИ
26.17.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
26.17.4 ПОСЛЕДНИЕ СОБЫТИЯ
*ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ОПРЕДЕЛЕННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ ОПРЕДЕЛЯЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШЕМ ИССЛЕДОВАНИИ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ
27 ЗАКЛЮЧЕНИЕ
28 ССЫЛКА
29 АНКЕТА
30 СВЯЗАННЫХ ОТЧЕТОВ
31 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











