



Сегментация мирового рынка лазерных фар по типу мощности (35 Вт, 40 Вт и 60 Вт), технологии (интеллектуальные и традиционные), типу транспортного средства (коммерческие и легковые автомобили), применению (задние и передние фары), каналам сбыта (послепродажное обслуживание и производители оригинального оборудования (OEM)) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка лазерных фар и темпы роста
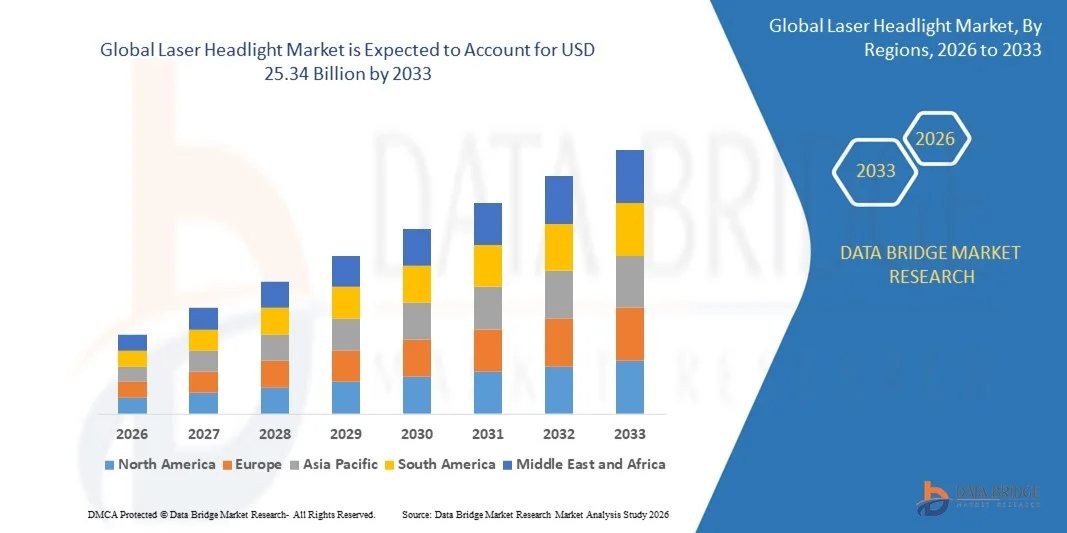
- Мировой рынок лазерных фар оценили в3,10 млрд долларов в 2025 годуОжидается, что он достигнет25,34 млрд долларов к 2033 году, вCAGR 30.00%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовых технологий автомобильного освещения, растущим спросом на энергоэффективные и высокопроизводительные фары и растущим вниманием к безопасности и дизайну транспортных средств.
- Увеличение проникновения премиальных и электрических транспортных средств, оснащенных передовыми системами помощи водителю (ADAS), стимулирует спрос на лазерные фары, которые предлагают более высокую яркость и большую дальность, чем традиционные системы освещения.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$3,10 млрд.
- Ожидаемая рыночная стоимость (2033):USD 25,34 млрд.
- Прогноз CAGR (2026-2033):30.00%
Каковы основные выводы рынка лазерных фар
- На рынке наблюдается быстрый технологический прогресс, включая адаптивные и матричные лазерные фары, которые улучшают видимость, уменьшают блики и повышают безопасность вождения.
- Растущее предпочтение потребителей автомобильным функциям премиум-класса и эстетическим световым решениям подталкивает производителей к интеграции лазерных фар в автомобили класса люкс и среднего класса.
- Северная Америка доминировала на рынке лазерных фар с самой большой долей выручки в 38,50% в 2025 году, что обусловлено растущим внедрением премиальных и электрических транспортных средств, а также растущим спросом на энергоэффективные высокопроизводительные автомобильные системы освещения.
- Ожидается, что в Азиатско-Тихоокеанском регионе будут наблюдаться самые высокие темпы роста в мире.лазерная фарарынок, обусловленный быстрой урбанизацией, ростом располагаемых доходов, сильными возможностями производства автомобилей и ускоренным внедрением передовых технологий освещения
- Сегмент 35 Вт занимал самую большую долю рынка в 2025 году, что обусловлено его энергоэффективностью и пригодностью для стандартных пассажирских транспортных средств. Фары в этом сегменте широко используются благодаря оптимальному балансу яркости, снижению энергопотребления и экономической эффективности.
Область охвата и сегментация рынка лазерных фар
|
Атрибуты |
Лазерные фары Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке лазерных фар
Рост передовой технологии лазерного освещения
Растущее внедрение лазерных фар трансформирует ландшафт автомобильного освещения, обеспечивая высокоинтенсивный дальний свет с более низким потреблением энергии. Эти системы обеспечивают улучшенную видимость во время ночного вождения и неблагоприятных погодных условий, повышая безопасность дорожного движения и уверенность водителя. Кроме того, лазерные фары позволяют точно управлять лучом, уменьшая блики для встречного движения и способствуя общей безопасности движения. Их интеграция с адаптивными системами освещения еще больше повышает комфорт вождения и ситуационную осведомленность.
Растущий спрос на автомобили класса люкс и премиум ускоряет развертывание лазерных фар, поскольку эти световые решения часто позиционируются как передовые высокопроизводительные функции. Автомобильные OEM-производители интегрируют лазерные технологии, чтобы дифференцировать свои модели и соответствовать ожиданиям потребителей в отношении инновационных световых решений. Кроме того, эстетическая привлекательность лазерного освещения повышает ценность дизайна автомобиля, привлекая технически подкованных потребителей, которые отдают приоритет современным и футуристическим функциям автомобиля.
Компактный размер, долговечность и энергоэффективность лазерных фар делают их привлекательными как для электрических, так и для обычных транспортных средств, что позволяет повысить гибкость конструкции автомобиля. Производители получают выгоду от снижения веса и улучшения аэродинамики при сохранении оптимального освещения. Увеличенный срок службы лазерных компонентов по сравнению с традиционными решениями освещения также снижает затраты на техническое обслуживание и повышает общую стоимость владения автомобилем.
Например, в 2023 году несколько европейских автопроизводителей сообщили об усилении безопасности ночного вождения и удовлетворенности клиентов после внедрения лазерных систем фар в флагманских моделях. Это способствовало повышению рейтинга безопасности транспортных средств и конкурентоспособности рынка. Опросы клиентов также показали повышенное доверие к безопасности транспортных средств и предпочтение моделей с лазерным освещением, повышение лояльности бренда и доли рынка.
В то время как лазерные фары ускоряют внедрение современного автомобильного освещения, их влияние зависит от текущих исследований и разработок, снижения затрат и одобрения регулирующих органов. Компании должны сосредоточиться на миниатюризации, термическом управлении и массовом производстве, чтобы полностью капитализировать рост рынка. Ожидается, что постоянные улучшения в адаптивном освещении и интеграции с автономными системами вождения также расширят применение лазерных фар в сегментах транспортных средств.
Динамика рынка лазерных фар
водитель
Растущий спрос на энергоэффективное и высокоэффективное автомобильное освещение
Растущий акцент на энергоэффективности в транспортных средствах заставляет OEM-производителей использовать лазерные фары в качестве решения для освещения с низким энергопотреблением и высокой производительностью. Лазерные системы потребляют меньше энергии, чем традиционные светодиоды и галогенные огни, обеспечивая при этом превосходное освещение. Эта эффективность способствует более длительному сроку службы батареи в электромобилях, что соответствует глобальным целям в области устойчивого развития и сокращения выбросов.
Потребители все больше знают о преимуществах безопасности и производительности, предлагаемых лазерными фарами, такими как более длинный диапазон видимости, точное управление лучом и уменьшенный блики. Эта осведомленность повышает спрос в сегментах автомобилей премиум-класса и среднего класса. Растущий интерес потребителей к передовым системам помощи при вождении (ADAS) также способствует интеграции лазерных фар в автомобили следующего поколения.
Правительственные правила и стандарты безопасности, продвигающие передовые системы автомобильного освещения, укрепляют рост рынка. Инициативы, направленные на повышение безопасности дорожного движения и снижение энергопотребления транспортных средств, поощряют внедрение технологии лазерных фар. Поддерживающая политика, субсидии для электромобилей и стимулы для высокоэффективных систем освещения еще больше мотивируют OEM-производителей внедрять лазерное освещение в новые модели.
Например, в 2022 году несколько стран Европы и Северной Америки ввели обновленные правила фар, поддерживающие высокопроизводительные технологии освещения, что привело к тому, что автомобильные OEM-производители интегрировали лазерные фары в новые модели. Эти нормативные изменения ускорили темпы внедрения среди автомобилей класса люкс, среднего класса и даже отдельных автомобилей массового рынка.
В то время как технологические достижения и нормативная поддержка движут рынком, остаются проблемы с высокими производственными затратами, тепловым управлением и осведомленностью потребителей для обеспечения устойчивого внедрения. Участники рынка должны продолжать инвестировать в НИОКР, оптимизировать методы производства и обучать потребителей, чтобы облегчить более широкое принятие технологии лазерных фар.
Сдержанность/вызов
Высокая стоимость лазерных фар и сложные требования к интеграции
Высокая стоимость производства лазерных фар, включая лазеры, оптику и системы охлаждения, ограничивает принятие среди бюджетных сегментов транспортных средств. Премиальные модели автомобилей остаются основными пользователями, что ограничивает широкое распространение. Кроме того, первоначальные инвестиции в НИОКР и специализированные процессы сборки увеличивают общие затраты OEM-производителей на проект, задерживая внедрение автомобилей среднего класса.
Интеграция лазерных фар в конструкцию автомобиля требует специализированной инженерии для управления температурой, электроники и оптического выравнивания. Многие OEM-производители сталкиваются с проблемами в модернизации или массовом производстве этих систем. Любое несоответствие конструкции или проблема рассеивания тепла могут поставить под угрозу производительность, что требует тщательного тестирования и обеспечения качества.
Проникновение на рынок также ограничено незнанием потребителей и опасениями относительно долгосрочной надежности, затрат на техническое обслуживание и ремонт. Конечные пользователи часто предпочитают традиционные светодиодные или галогенные системы в автомобилях среднего класса. Отсутствие широкой осведомленности о преимуществах лазерных систем в области энергоэффективности и безопасности замедляет их внедрение среди обычных потребителей.
Например, в 2023 году несколько азиатских автопроизводителей сообщили о задержке внедрения лазерных фар в основных моделях из-за высоких затрат на интеграцию и технической сложности. Пилотные программы высветили проблемы массового развертывания, подчеркнув необходимость модульных масштабируемых решений.
В то время как лазерные технологии продолжают развиваться с улучшенной эффективностью и снижением затрат, решение проблем доступности, интеграции и восприятия потребителей остается важным для раскрытия полного потенциала глобального рынка лазерных фар. OEM-производители и производители компонентов сосредоточены на инновациях в миниатюризации, адаптивной интеграции освещения и экономически эффективных методах производства для облегчения более широкого внедрения.
Как сегментируется рынок лазерных фар
Рынок лазерных фар сегментирован на основе типа мощности, технологии, типа транспортного средства, применения и канала продаж.
- По типу мощности
По типу мощности рынок сегментирован на 35 Вт, 40 Вт и 60 Вт. Сегмент 35 Вт занимал самую большую долю рынка в 2025 году, что обусловлено его энергоэффективностью и пригодностью для стандартных пассажирских транспортных средств. Фары в этом сегменте широко используются благодаря оптимальному балансу яркости, снижению энергопотребления и экономической эффективности.
Ожидается, что в сегменте 60 Вт будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено спросом на высокоинтенсивное освещение в автомобилях премиум-класса и коммерческих приложениях. Более мощные фары обеспечивают более широкую видимость и улучшенные функции безопасности, привлекая OEM-производителей и потребителей, ищущих передовые решения для освещения.
- По технологии
На основе технологий рынок сегментирован на интеллектуальные и обычные лазерные фары. Обычный сегмент доминировал в 2025 году из-за его широкого внедрения в существующие модели транспортных средств и относительно низких затрат на интеграцию.
Ожидается, что интеллектуальный сегмент станет свидетелем самых быстрых темпов роста с 2026 по 2033 год, что обусловлено спросом на адаптивные системы освещения с поддержкой ИИ, которые обеспечивают динамическое управление лучом, энергоэффективность и интеграцию с передовыми системами помощи водителю (ADAS). Интеллектуальные лазерные фары повышают безопасность вождения в ночное время и способствуют более интеллектуальным подключенным экосистемам транспортных средств.
- Тип транспортного средства
Исходя из типа транспортного средства, рынок сегментирован на коммерческие и пассажирские транспортные средства. Сегмент легковых автомобилей занимал самую большую долю в 2025 году, чему способствовал растущий спрос на автомобили премиум-класса и среднего класса, оснащенные передовыми решениями освещения.
Ожидается, что в сегменте коммерческих автомобилей будет наблюдаться самый быстрый рост с 2026 по 2033 год, поскольку грузовые автомобили дальнего следования, автобусы и автопарки используют лазерные фары для улучшения видимости, эффективности использования топлива и безопасности во время длительных ночных операций.
- С помощью приложения
На основе применения рынок сегментирован на задние и головные фонари. Сегмент фар доминировал в 2025 году из-за его критической роли в безопасности и улучшении видимости во время ночного вождения и неблагоприятных погодных условий.
Ожидается, что в сегменте задних фонарей будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные автомобильными OEM-производителями, использующими лазерные технологии для повышения эстетики транспортных средств, эффективности сигнализации и соблюдения обновленных правил безопасности на глобальных рынках.
- Канал продаж
На основе канала продаж рынок сегментирован на послепродажное и оригинальное оборудование производителя (OEM). Сегмент OEM занимал самую большую долю выручки в 2025 году, чему способствовали партнерские отношения с производителями автомобилей и интеграция лазерных фар в новые модели автомобилей на заводском уровне.
Ожидается, что в сегменте послепродажного обслуживания будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено модернизацией спроса на передовые световые решения в существующих транспортных средствах, повышением осведомленности о преимуществах безопасности и растущим предпочтением потребителей энергоэффективных высокопроизводительных обновлений фар.
Региональный анализ рынка лазерных фар
- Северная Америка доминировала на рынке лазерных фар с самой большой долей выручки в 38,50% в 2025 году, что обусловлено растущим внедрением премиальных и электрических транспортных средств, а также растущим спросом на энергоэффективные высокопроизводительные автомобильные системы освещения.
- Потребители в регионе высоко ценят передовые функции освещения, улучшенную видимость в ночное время и снижение потребления энергии, предлагаемое технологией лазерных фар.
- Это широкое распространение также поддерживается строгими правилами безопасности транспортных средств, высокими располагаемыми доходами и предпочтением технологически продвинутых транспортных средств, устанавливая лазерные фары в качестве предпочтительного выбора как для пассажирских, так и для коммерческих транспортных средств.
Американский лазерный прожектор Insight Market
Американский рынок лазерных фар занял самую большую долю дохода в 2025 году в Северной Америке, чему способствовало быстрое внедрение электромобилей и роскошных автомобилей. Автопроизводители все чаще интегрируют лазерные фары для повышения безопасности, производительности и эстетической привлекательности автомобиля. Растущий потребительский спрос на более дальнобойную и точную подсветку в сочетании с популярностью подключенных и автономных транспортных средств способствует расширению рынка. Кроме того, поддерживающие правительственные правила и стимулы для энергоэффективных световых решений способствуют более широкому внедрению в сегментах транспортных средств.
Европейский рынок лазерных фар Insight
Ожидается, что на европейском рынке лазерных фар будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, в основном благодаря строгим правилам автомобильного освещения и высокому внедрению электромобилей и автомобилей премиум-класса. Растущая урбанизация, требования безопасности транспортных средств и предпочтения потребителей передовым решениям в области освещения способствуют интеграции лазерных фар. Регион переживает заметный рост в сегментах легковых автомобилей, внедорожников и коммерческих автомобилей, причем производители сосредоточены на инновационных и энергоэффективных технологиях освещения.
Laser Headlight Market Insight в Великобритании
Ожидается, что на рынке лазерных фар в Великобритании будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущая тенденция к роскошным и электрическим транспортным средствам, а также нормативная поддержка передового автомобильного освещения. Обеспокоенность безопасностью дорожного движения, топливной экономичностью и производительностью транспортных средств побуждает потребителей и OEM-производителей внедрять решения для лазерного освещения. Ожидается, что растущая автомобильная инфраструктура R & D Великобритании и сильные розничные и автомобильные производственные сети продолжат стимулировать рост рынка.
Немецкий рынок лазерных фар Insight
Ожидается, что на немецком рынке лазерных фар будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено повышением осведомленности о безопасности транспортных средств и энергоэффективности. Акцент Германии на автомобильные инновации, производство автомобилей премиум-класса и экологическую устойчивость способствует внедрению лазерных фар на пассажирских и коммерческих транспортных средствах. Интеграция с адаптивными системами освещения и технологиями интеллектуальных транспортных средств также становится все более распространенной, что соответствует ожиданиям местных потребителей и нормативным стандартам.
Азиатско-Тихоокеанский рынок лазерных фар Insight
Ожидается, что на рынке лазерных фар Азиатско-Тихоокеанского региона будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные увеличением производства автомобилей, ростом располагаемых доходов и технологическими достижениями в таких странах, как Китай, Япония и Индия. Растущая автомобильная промышленность региона, благоприятная государственная политика в отношении электромобилей и спрос на высокоэффективные световые решения ускоряют внедрение лазерных фар. Кроме того, APAC становится производственным центром для автомобильных компонентов освещения, что делает лазерные фары более доступными и доступными для более широкой потребительской базы.
Японский рынок лазерных фар Insight
Ожидается, что рынок лазерных фар в Японии будет расти самыми быстрыми темпами с 2026 по 2033 год из-за высокотехнологичной автомобильной культуры страны, увеличения производства электромобилей и спроса на повышенную безопасность дорожного движения. Японские потребители и OEM-производители отдают приоритет долгосрочному освещению, точному управлению лучом и энергоэффективным решениям освещения. Интеграция лазерных фар с интеллектуальными системами транспортных средств, технологиями автономного вождения и передовыми системами помощи водителю (ADAS) также стимулирует рост рынка.
Китайские лазерные фары Market Insight
Китайский рынок лазерных фар составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что связано с растущим населением среднего класса в стране, быстрой урбанизацией и высокими продажами автомобилей. Китай является одним из крупнейших автомобильных рынков в мире, и внедрение лазерных фар растет в пассажирских, коммерческих и электрических транспортных средствах. Правительственные инициативы, способствующие внедрению электромобилей, развитию умного города и сильным внутренним производственным возможностям, являются ключевыми факторами, способствующими росту технологии лазерных фар в Китае.
Какие компании занимают ведущие позиции на рынке лазерных фар
Индустрия лазерных фар в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
•OSRAM(Германия)
•HELLA GmbH & Co. KGaA(Германия)
KOITO MANUFACTURING CO., LTD.
Koninklijke Philips N.V. (Нидерланды)
•Marelli Holdings Co., Ltd.(Япония)
Bosch Limited (Германия)
•KYOCERA SLD Laser, Inc.(Япония)
•Валео(Франция)
• ZKW (Австрия)
Palomar Technologies (США)
• ЛАЗЕРНЫЕ КОМПОНЕНТЫ (Германия)
Europa Science Ltd. (Великобритания)
GUANGZHOU LEDO ELECTRONIC CO., LIMITED (Китай)
Zhongshan Liangjian Lighting Technology Co., Ltd. (Китай)
Ningbo Beilun Bonsen Auto Electron Co., Ltd. (Китай)
• Mercuris Services OU (Эстония)
Xingtai Xudong Technology Co., Ltd. (Китай)
Каковы последние события на мировом рынке лазерных фар
- В 2025 году Philips планирует запустить лазерные фары X-tremeVision, предназначенные для обеспечения мощного освещения при работе всего на 30 Вт для повышения энергоэффективности. Компактная и гладкий конструкция обеспечивает бесшовную интеграцию в существующие блоки фар автомобиля, предлагая легкий путь обновления для автопроизводителей. Этот прогресс укрепляет позиции Philips в области высокопроизводительного автомобильного освещения и, как ожидается, будет способствовать улучшению видимости, снижению энергопотребления и большим инновациям на мировом рынке лазерных фар.
- В январе 2024 года KYOCERA SLD Laser представила свои лазерные автомобильные фары и сборки FiberLight Grille с высокой яркостью белого и инфракрасного двойного освещения. Ультракомпактная конструкция с высотой объектива ниже 12,7 мм обеспечивает большую гибкость для дизайнеров транспортных средств и улучшает возможности ночного видения и восприятия. Эта разработка поддерживает улучшенную безопасность, улучшенные характеристики освещения и более широкое внедрение передовых решений лазерного освещения на мировом рынке.
- В феврале 2024 года FORVIA HELLA представила новую концепцию устойчивой фары, включающую перерабатываемые материалы, биопластик и световой модуль SSL48 для снижения выбросов CO2 и более легкого веса. Концепция подчеркивает повышенную ремонтопригодность и увеличенный срок службы, в соответствии с растущими целями автомобильной устойчивости. Этот прорыв позиционирует HELLA как лидера в области экологически чистых инноваций в области освещения и ускоряет переход к более экологичным технологиям на мировом рынке лазерных фар.
- В декабре 2024 года компания ams OSRAM продемонстрировала микро-светодиодный чиповый массив EVIYOS HD 25 с 25 600 индивидуально управляемыми светодиодами для динамического переднего освещения высокого разрешения. Система обеспечивает расширенные возможности адаптивного луча вождения, обеспечивая точную подсветку при одновременном уменьшении бликов для других водителей. Это нововведение значительно повышает безопасность, улучшает видимость в ночное время и усиливает роль компании в продвижении интеллектуальных фар на мировом рынке лазерных фар.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











