


Сегментация глобального рынка правоохранительной и военной одежды, по типу продукции (боевые униформы, тактические жилеты и бронежилеты, одежда для камуфляжа, головные уборы, обувь), типу материалов (Nylon, Polyester, хлопковые волокна, арамидные волокна, водонепроницаемые / водонепроницаемые, антимикробные, влагозащитные, камуфляжные печати), уровню защиты (баллистическая защита, пожарная и биологическая защита, химическая и биологическая защита, стандартная дежурная одежда), конечному пользователю (военная, правоохранительная / полиция, военизированная и пограничная безопасность, частная безопасность), применению (боевые и полевые операции, обучение, церемониальный, контроль за беспорядками, повседневная дежурная одежда), шаблону камуфляжа (лес, пустыня, цифровая / пиксельная, городская / пиксельная, городская, твердая окраска), каналу распределения (правительственные закупки / прямые контракты, институциональные поставщики, розничные и специализированные магазины
Каков размер рынка правоохранительной и военной одежды и темпы роста
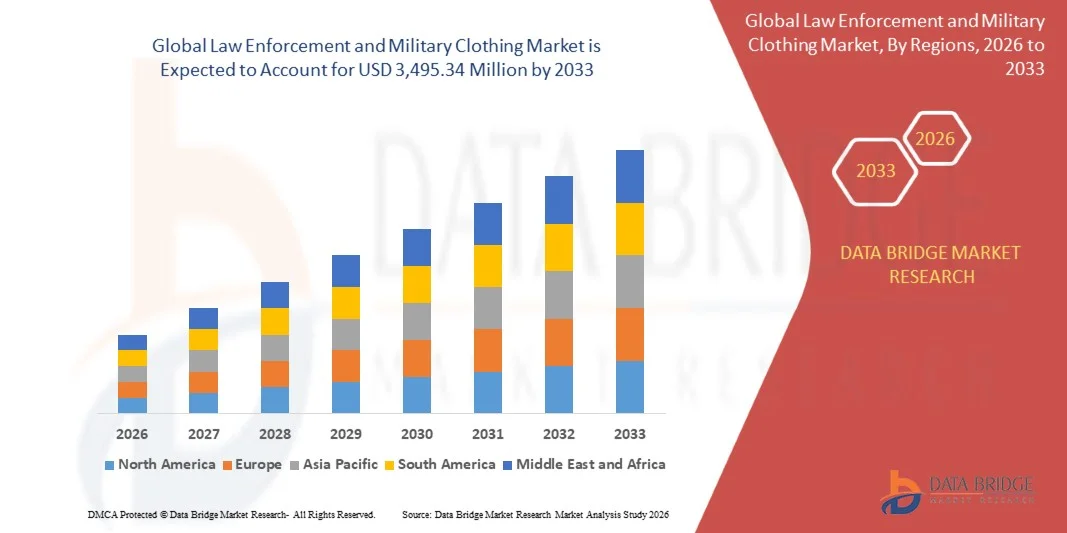
- Согласно анализу Data Bridge Market Research, рынок одежды для правоохранительных органов и военных ценился на рынке.1 932,34 млн долларов США в 2025 годуи, по прогнозам, достигнет$3495,34 млн к 2033 годуРастущий в aCAGR 7,69%с 2026 по 2033 год.
- Рынок переживает устойчивый рост, обусловленный растущими глобальными расходами на оборону, модернизацией правоохранительной формы и защитной одежды, а также растущим внедрением передовых технических тканей, предлагающих огнестойкость, баллистическую защиту и управление влагой для полевого персонала.
- Растущий акцент на выживаемость солдат и офицеров в сочетании с увеличением государственных инвестиций в боевую и служебную одежду следующего поколения заставляет агентства по закупкам в области обороны и правоохранительных органов переходить на передовые арамидные волокна и высокопроизводительные синтетические ткани, которые обеспечивают повышенную долговечность, комфорт и защиту от многих угроз. Растущий спрос на модульные, совместимые с MOLLE тактические системы одежды еще больше меняет спецификации закупок в военных и правоохранительных органах по всему миру.
- Продолжающиеся инновации в легком, дышащем баллистическом и огнестойком текстиле позволяют производителям снизить вес одежды при сохранении или улучшении уровня защиты, устраняя давние проблемы, связанные с усталостью персонала и тепловым стрессом во время расширенных полевых развертываний.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) USD 1 932,34 миллион
- Ожидаемая рыночная стоимость (2033): $3 495,34 миллион
- Прогноз CAGR (2026–2033): 7,69%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка правоохранительной и военной одежды
- Северная Америка доминировала на мировом рынке правоохранительной и военной одежды с самой большой долей доходов в 35,62% в 2025 году, чему способствовали высокие расходы на оборону и обширные программы модернизации правоохранительных органов.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом с CAGR 9,4% с 2026 по 2033 год, что обусловлено ростом оборонных бюджетов, расширением военизированных формирований и пограничных сил безопасности, а также ростом внутреннего производства текстиля в Китае и Индии.
- Сегмент боевой формы возглавил рынок с долей 34,87% в 2025 году, что обусловлено непрерывными циклами замены, текущими программами модернизации и последовательными государственными закупками в военных отраслях.
- Сегмент материалов типа арамидных волокон является самой быстрорастущей категорией материалов, по прогнозам, регистрирующей CAGR в 10,2%, что отражает растущий спрос на огнестойкие и баллистические ткани в боевых и тактических применениях.
- Сегмент военных конечных пользователей доминировал в категории конечных пользователей с долей выручки 62,74% в 2025 году, во главе с устойчивыми глобальными программами модернизации обороны и повторяющимися циклами закупок униформы и защитной одежды.
- На долю канала распределения госзакупок/прямых контрактов в 2025 году пришлось 68,43% рынка, предпочтение отдавалось долгосрочным соглашениям о поставках и стандартизированным требованиям к соответствию спецификации.
- Сегмент цифровых/пиксельных камуфляжных рисунков является самой быстрорастущей категорией рисунков с CAGR 9,8%, что обусловлено растущим внедрением передовых многомерных камуфляжных систем, предназначенных для улучшения маскировки в различных операционных средах.
Сфера охвата и правоприменение и сегментация рынка военной одежды
|
Атрибуты |
Правоохранительные органы и военная одежда ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, географически представленное производство и мощности компании, сетевые схемы дистрибьюторов и партнеров, подробный и обновленный анализ ценового тренда и анализ дефицита цепочки поставок и спроса. |
Каковы основные тенденции на рынке правоохранительной и военной одежды
- Закупочные агентства обороны и правоохранительных органов все чаще переходят на передовые арамидно-волоконные и высокопроизводительные синтетические ткани, которые обеспечивают улучшенную огнестойкость, баллистическую защиту и долговечность по сравнению с унаследованной хлопчатобумажной униформой.
- Например, в апреле 2025 года Teijin Limited расширила свои производственные мощности по производству арамидного волокна Twaron в Европе, чтобы удовлетворить растущий спрос со стороны военных и правоохранительных органов, стремящихся к улучшению огнестойких и баллистических тканей.
- Растущее внедрение модульных, совместимых с MOLLE тактических систем одежды позволяет военному и правоохранительному персоналу настраивать несущие конфигурации для крепления оборудования для конкретных миссий.
- Производители все чаще инвестируют в передовые цифровые и пиксельные модели камуфляжа, предназначенные для повышения эффективности маскировки в различных операционных средах и условиях освещения.
- Например, в январе 2025 года компания Crye Precision представила обновленную модель камуфляжа и легкую боевую униформу, предназначенную для военных заказчиков, стремящихся к улучшению маскировки и снижению веса одежды.
- Поскольку оборонные и правоохранительные органы продолжают уделять приоритетное внимание выживаемости, комфорту и оперативной универсальности персонала, ожидается, что внедрение передовых технических систем одежды и тканей ускорится, укрепив их роль в качестве критической категории закупок в глобальных бюджетах обороны и безопасности.
Каковы основные движущие силы рынка правоохранительной и военной одежды
- Растущие глобальные расходы на оборону в сочетании с модернизацией военных и правоохранительных программ значительно увеличили спрос на передовые технические системы одежды, обеспечивающие улучшенную защиту и долговечность.
- Например, в марте 2025 года Point Blank Enterprises расширила свои мощности по производству тактической одежды в Северной Америке, чтобы удовлетворить растущий спрос со стороны правоохранительных органов на модернизацию стандартной формы.
- Военные и правоохранительные органы все чаще включают огнестойкие и баллистические ткани в стандартные унифицированные спецификации для повышения живучести персонала во время боевых действий и операций с высоким риском.
- Например, в октябре 2024 года Koninklijke Ten Cate объявила об инвестициях в дополнительные мощности по производству огнестойких тканей для поддержки растущих заказов от военных и правоохранительных органов по всей Северной Америке и Европе.
- В связи с тем, что в бюджетах на оборону и национальную безопасность все чаще уделяется приоритетное внимание защите персонала и оперативной готовности, правоохранительные органы и военная одежда останутся незаменимой категорией закупок для вооруженных сил, полицейских учреждений и организаций по безопасности границ во всем мире.
- Например, в июне 2024 года DuPont de Nemours расширила производственные мощности Kevlar и Nomex для поддержки растущего спроса со стороны производителей тактической одежды, обслуживающих военных и правоохранительных органов по всему миру.
Какие факторы препятствуют росту рынка правоохранительной и военной одежды
- Передовые технические ткани, такие как арамидные волокна и многослойный баллистический текстиль, несут значительно более высокие производственные затраты, чем обычная хлопчатобумажная униформа, увеличивая общую бюджетную нагрузку на программы закупок для обороны и правоохранительных органов.
- Повышенные материальные и производственные затраты ограничивают возможности для принятия более мелких правоохранительных органов и ограничивают бюджеты закупок в развивающихся регионах с ограниченными возможностями расходов на оборону.
- Например, в сентябре 2024 года Национальная полиция Колумбии инициировала процесс закупок для поставок подразделения полиции в 2024 году, демонстрируя постоянный институциональный спрос на специализированную униформу и оборудование в правоохранительных органах Южной Америки.
- Высокая стоимость и длительные циклы закупок, связанные с передовыми техническими системами одежды, продолжают ограничивать внедрение, особенно среди небольших правоохранительных органов и сил обороны на развивающихся рынках. Этот барьер между затратами и циклом закупок замедляет проникновение на рынок в чувствительных к цене регионах, ограничивая широкое внедрение передовых технологий защитной одежды, несмотря на растущий спрос.
Как сегментируется рынок правоохранительной и военной одежды
Рынок правоохранительной и военной одежды сегментирован на основе типа продукта, типа материала, технологии ткани, уровня защиты, конечного пользователя, применения, камуфляжного рисунка, пола, канала распределения и особенности дизайна.
- Тип продукта
На основе типа продукта глобальный рынок правоохранительных органов и военной одежды сегментирован на боевую форму, тактические жилеты и бронежилеты, камуфляжную одежду, верхнюю одежду и куртки, головные уборы и обувь. Сегмент боевой формы доминировал на рынке с долей 34,87% в 2025 году благодаря непрерывным циклам замены, текущим программам модернизации и последовательным государственным закупкам в военных отраслях. Эти предметы одежды обеспечивают необходимую долговечность и защиту, что делает их основополагающей категорией закупок для бюджетов на оборону и одежду для правоохранительных органов.
Сегмент тактических жилетов и бронежилетов, по прогнозам, продемонстрирует самый быстрый рост на уровне 9,6% с 2026 по 2033 год, что обусловлено растущим спросом на легкие модульные системы баллистической защиты среди военнослужащих и сотрудников правоохранительных органов. Достижения в области баллистических текстильных технологий в сочетании с растущим акцентом на выживаемость персонала ускоряют расширение сегмента.
- Тип материала
На основе типа материала глобальный рынок правоохранительной и военной одежды сегментирован на нейлон, полиэстер, хлопковые смеси, арамидные волокна, рипстопные ткани и другие. Сегмент хлопковых смесей возглавил рынок с долей 31,24% в 2025 году, чему способствовало его широкое использование в стандартной форме, требующей воздухопроницаемости, комфорта и экономически эффективных крупномасштабных закупок.
Ожидается, что сегмент арамидных волокон будет испытывать самый быстрый рост на уровне 10,2% с 2026 по 2033 год, что обусловлено растущим спросом на огнестойкие и баллистические ткани в боевых и тактических применениях.
- Производитель Fabric Technology
На основе тканевых технологий глобальный рынок правоохранительных органов и военной одежды сегментирован на огнестойкий, водостойкий / водонепроницаемый, антимикробный, влагоустойчивый и камуфляжный. Сегмент огнестойкости доминировал на рынке с долей 33,68% в 2025 году из-за его широкого внедрения в боевую форму и тактическую одежду, требующую защиты от пожара и тепловых опасностей, растущего спроса на соответствие стандартам военной безопасности и растущей интеграции с передовыми технологиями волоконно-пузырного соединения. Кроме того, растущее внимание к безопасности персонала в условиях боевых действий и промышленной опасности еще больше способствует активному внедрению технологии огнестойких тканей.
Ожидается, что самый быстрый CAGR с 2026 по 2033 год составит 9,9%, что обусловлено растущей потребностью в технологиях тканей, повышающих комфорт, которые улучшают производительность персонала во время расширенных полевых развертываний и физически сложных операций. Производители используют передовые текстильные платформы для управления влагой для проведения экономически эффективного, масштабируемого и повторяемого производства одежды. Кроме того, интеграция технологии влаги с легкой боевой и дежурной формой повышает комфорт и эксплуатационную выносливость персонала, что способствует дальнейшему росту сегмента.
- Уровень защиты
На основе уровня защиты глобальный рынок правоохранительных органов и военной одежды сегментирован на баллистическую защиту, защиту от пламени и пожара, химическую и биологическую защиту и стандартную ношу. Сегмент стандартной износостойкости доминировал на рынке с долей 41,53% в 2025 году из-за его критической роли в оснащении крупнейшей базы военнослужащих и сотрудников правоохранительных органов, занимающихся рутинной службой, обучением и административными функциями. Широко распространенные закупки униформы стандартных выпусков во всех филиалах и рангах стимулируют высокий спрос на эту категорию уровня защиты.
Ожидается, что в сегменте баллистической защиты самый быстрый CAGR составит 10,4% с 2026 по 2033 год, что обусловлено растущей потребностью в легких, носимых системах баллистической защиты среди военнослужащих и сотрудников правоохранительных органов. Закупочные агентства все чаще интегрируют мягкую броню и жесткую одежду в стандартные тактические нагрузки. Кроме того, растущий акцент на выживаемость персонала в условиях повышенной угрозы еще больше ускоряет принятие этой категории уровня защиты.
- Конечный пользователь
На основе конечного пользователя глобальный рынок правоохранительных органов и военной одежды подразделяется на военные, правоохранительные / полицейские, полувоенные и пограничные службы и частные службы безопасности. Военный сегмент доминировал на рынке с долей 62,74% в 2025 году из-за его критической роли в оснащении крупнейшей глобальной кадровой базы в армейских, военно-морских и военно-воздушных силах, требующих периодических закупок униформы и защитной одежды. Высокий уровень внедрения обусловлен растущей потребностью в стандартизированной боевой и дежурной одежде, интеграцией с программами модернизации национальной обороны и повышением согласованности цикла закупок. Кроме того, растущие инвестиции министерств обороны и агентств по закупкам вооруженных сил в улучшение защиты персонала и оперативной готовности укрепляют лидирующие позиции этого сегмента на рынке.
Ожидается, что сегмент правоохранительных органов / полиции станет свидетелем самого быстрого CAGR в 9,1% с 2026 по 2033 год. Этот рост обусловлен увеличением муниципальных и национальных программ модернизации правоохранительных органов, направленных на повышение безопасности, комфорта и долговечности сотрудников. Растущее внедрение передовых баллистически устойчивых и огнестойких униформ среди полицейских департаментов еще больше ускоряет расширение рынка в этом сегменте.
- С помощью приложения
На основе применения глобальный рынок правоохранительных органов и военной одежды сегментирован на боевые и полевые операции, обучение, церемониал, контроль над беспорядками и повседневную ношу. Сегмент повседневной одежды доминировал на рынке с долей 38,29% в 2025 году из-за его широкого использования в качестве основной категории повседневной одежды как для военных, так и для сотрудников правоохранительных органов. Растущее внедрение прочной, удобной и экономически эффективной стандартной формы позволяет закупочным агентствам повысить готовность персонала, снизить частоту замены и оптимизировать бюджеты на одежду. Кроме того, увеличение инвестиций со стороны оборонных и правоохранительных органов ускоряет внедрение и укрепляет лидирующие позиции этого сегмента на рынке.
Ожидается, что в сегменте борьбы с беспорядками будет наблюдаться самый быстрый CAGR в 9,7% с 2026 по 2033 год, что обусловлено растущей интеграцией передовых систем защитной одежды, предназначенных для противостояния ударам, химическому воздействию и столкновениям вблизи во время операций реагирования на гражданские беспорядки. Эти системы повышают защиту офицеров, снижают риск травматизма и позволяют проводить более эффективные операции по управлению толпой, делая передовую одежду для борьбы с беспорядками более доступной, желательной и ценной для правоохранительных органов.
- Модель камуфляжа
На основе камуфляжного рисунка глобальный рынок правоохранительных органов и военной одежды сегментирован на лесной, пустынный, цифровой / пиксельной, городской и сплошной цвет. Сегмент сплошных цветов доминировал на рынке с долей 36,42% в 2025 году из-за его широкого внедрения в униформу и церемониальную одежду правоохранительных органов, которые отдают приоритет видимости и стандартизированному брендингу отдела над сокрытием. Высокое принятие поддерживается полицейскими департаментами, частными охранными фирмами и административным военным персоналом, которые полагаются на твердоцветную униформу для обеспечения последовательности, профессионального внешнего вида и измеримых операционных результатов. Кроме того, расширение интеграции с системами брендинга и знаков отличия для конкретных отделов усиливает единую стандартизацию и усиливает доминирование сегмента сплошных цветов.
Ожидается, что в сегменте цифровых пикселей самый быстрый CAGR составит 9,8% с 2026 по 2033 год. Этот рост в первую очередь обусловлен растущим спросом на передовые схемы сокрытия, которые повышают операционную эффективность в различных боевых условиях. Предлагая улучшенные визуальные нарушения и адаптивность по типам местности, эта категория моделей повышает тактическое сокрытие, безопасность персонала и эффективность миссии, что делает цифровой камуфляж очень привлекательным для современных программ военных закупок.
- По половому признаку
По признаку пола глобальный рынок военной одежды и правоохранительных органов разделен на мужчин, женщин и унисекс. Сегмент мужчин доминировал на рынке с долей 68,37% в 2025 году из-за его предпочтения среди крупнейшей базы военного и правоохранительного персонала во всем мире, что отражает текущий состав сил в большинстве национальных оборонных и полицейских организаций. Кроме того, установленная производственная инфраструктура, широкое знакомство с поставщиками, а также обширные стандарты размеров и соответствия облегчают дальнейшее внедрение мужской униформы, в то время как прочные закупочные отношения улучшают доступность, надежность и доверие, что еще больше укрепляет лидирующие позиции этого сегмента на рынке.
Сегмент женщин, как ожидается, продемонстрирует самый быстрый CAGR в 10,6% с 2026 по 2033 год, что обусловлено увеличением представленности женщин в вооруженных силах и правоохранительных органах во всем мире, что побудило агентства по закупкам расширить специализированные линии женской формы и защитной одежды. Производители используют обновленные стандарты размеров и эргономичный дизайн для повышения пригодности, комфорта и совместимости защитного оборудования, тем самым ускоряя внедрение программ закупок в области обороны и правоохранительных органов.
- Дистрибьюторский канал
На основе канала дистрибуции глобальный рынок правоохранительных органов и военной одежды сегментируется на государственные закупки / прямые контракты, институциональных поставщиков и розничные и специализированные магазины. Сегмент госзакупок/прямых контрактов доминировал на рынке с долей 68,43% в 2025 году из-за его широкого внедрения в крупномасштабных оборонных и правоохранительных единых источниках, что требует стандартизированного соответствия спецификации, долгосрочных соглашений о поставках и сертификации качества. Высокое принятие поддерживается министерствами обороны, департаментами полиции и пограничными службами безопасности, которые полагаются на прямые правительственные контракты для обеспечения согласованности, контроля затрат и измеримых результатов закупок. Кроме того, расширение интеграции с цифровыми системами закупок и управления контрактами повышает эффективность поиска и усиливает доминирование сегмента государственных закупок / прямых контрактов.
Ожидается, что сегмент розничных и специализированных магазинов продемонстрирует самый быстрый CAGR в 8,9% с 2026 по 2033 год. Этот рост в первую очередь обусловлен растущим спросом со стороны отдельных военнослужащих и сотрудников правоохранительных органов, частных охранных подрядчиков и любителей активного отдыха на тактическую одежду и снаряжение. Предлагая доступные, экономически эффективные розничные источники, этот канал повышает доступность продукта, возможности персонализации и удобство покупки, что делает его очень привлекательным для индивидуальных покупателей и небольших частных охранных фирм.
- Особенности дизайна
На основе особенностей дизайна мировой рынок одежды для правоохранительных органов и военных сегментирован на модульный/MOLLE-совместимый и стандартный дизайн. Сегмент стандартного дизайна доминировал на рынке с долей 57,86% в 2025 году из-за его критической роли в оснащении крупнейшей базы персонала, занимающегося рутинными обязанностями и административными функциями, которые не требуют возможности модульного оборудования-прикрепления. Кроме того, сложившаяся производственная инфраструктура, экономически эффективные производственные процессы и обширная история закупок способствуют дальнейшему принятию стандартной униформы в глобальных оборонных и правоохранительных бюджетах.
Ожидается, что модульный/MOLLE-совместимый сегмент станет свидетелем самого быстрого CAGR в 10,1% с 2026 по 2033 год, что обусловлено растущим спросом на настраиваемые, адаптируемые к задачам системы несущего оборудования среди передовых военных и тактических подразделений правоохранительных органов. Производители и закупочные агентства используют модульные платформы крепления для повышения операционной гибкости, обеспечения быстрой реконфигурации оборудования и поддержки различных профилей миссий, тем самым ускоряя внедрение в подразделениях специальных операций и тактического реагирования.
В каком регионе находится наибольшая доля рынка правоохранительной и военной одежды
- Северная Америка доминировала на рынке правоохранительной и военной одежды и составляла наибольшую долю доходов в 35,62% в 2025 году, чему способствовали высокие расходы на оборону, обширные программы модернизации униформы правоохранительных органов и присутствие известных производителей технического текстиля и одежды.
- Регион также выигрывает от сильной инфраструктуры государственных закупок, широкого внедрения передовых баллистических и огнестойких технологий изготовления тканей и растущего использования модульных тактических систем одежды в военных и правоохранительных органах. Повышение внимания к выживаемости персонала и внутренней оборонно-промышленной самостоятельности продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Правоохранительные органы США и анализ рынка военной одежды
Американский рынок правоохранительных органов и военной одежды неуклонно растет, что обусловлено устойчивыми расходами на модернизацию обороны, обширными муниципальными и федеральными программами модернизации правоохранительных органов и растущим внедрением передовых технических тканей в боевую и служебную одежду. Растущее внедрение легких систем баллистической защиты и модульной тактической одежды в военных и полицейских подразделениях значительно повышает спрос на рынке. Кроме того, растущие инвестиции в отечественные технические текстильные производственные мощности, растущие инициативы по самообеспечению оборонных закупок и быстрые материальные инновации позиционируют Соединенные Штаты как ведущий рынок для правоохранительных органов и военной одежды во всем мире.
Канадские правоохранительные органы и рынок военной одежды
Канадский рынок военной и правоохранительной одежды постоянно расширяется, что обусловлено увеличением федеральных расходов на оборону и модернизацией стандартов оборудования для тактического персонала. Основным катализатором роста является строгое требование к передовому холодильному оборудованию, заставляя производителей внедрять инновации с высокопроизводительной теплоизоляцией, водонепроницаемостью и долговечностью арктического класса. Кроме того, наблюдается сильный сдвиг в сторону внутренней политики закупок в Канаде для обеспечения безопасности местных цепочек поставок. Правительственные контракты все чаще отдают приоритет канадским производителям текстиля, подпитывая конкуренцию на региональном рынке и технологическое развитие в защитной боевой одежде.
Азиатско-Тихоокеанское правоприменение и анализ рынка военной одежды
Азиатско-тихоокеанский рынок военной одежды подпитывается ростом оборонных бюджетов и территориальной напряженностью. Крупные экономики, такие как Китай, Индия и Япония, активно модернизируют боевую форму, стимулируя высокий спрос на огнестойкий и арамидный технический текстиль. Региональные центры роста сосредоточены на местном производстве, а отечественные подрядчики расширяют производство для обеспечения местных цепочек поставок. Закупки в значительной степени сосредоточены на специфике окружающей среды, начиная от высотной арктической верхней одежды до легкой, влагостойкой одежды, оптимизированной для операций в тропических джунглях.
Китайские правоохранительные органы и рынок военной одежды
Китайский рынок правоохранительных органов и военной одежды быстро расширяется, чему способствует устойчивый рост оборонного бюджета, масштабное расширение военизированных формирований и пограничных сил безопасности, а также увеличение внутреннего технического производства текстиля. Военные и правоохранительные органы все чаще используют передовые арамидно-волоконные и огнестойкие ткани для применения в боевой и дежурной одежде. Непрерывное расширение отечественной волоконно-оптической инфраструктуры, правительственные мандаты на модернизацию обороны и растущее экспортно-ориентированное техническое текстильное производство еще больше стимулируют рост рынка в Китае.
Индийские правоохранительные органы и рынок военной одежды
Индийский рынок правоохранительных органов и военной одежды неуклонно расширяется, чему способствуют растущие расходы на модернизацию обороны, расширение военизированных и пограничных сил безопасности и увеличение инвестиций в инфраструктуру отечественного технического текстильного производства. Военные и полицейские закупочные агентства все чаще интегрируют передовую баллистическую и огнестойкую одежду в стандартные программы. Непрерывные достижения в области технологий, оптимизированных по стоимости, наряду с сильным акцентом правительства на отечественное оборонное производство в рамках инициатив по самообеспечению, еще больше стимулируют рост рынка в Индии.
Какие компании занимают ведущие позиции на рынке правоохранительной и военной одежды
Правоохранительная и военная швейная промышленность в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Honeywell International Inc.(США)
- DuPont de Nemours, Inc.(США)
- Teijin Limited(Япония)
- Koninklijke Ten Cate B.V.(TenCate Protective Fabrics) (Нидерланды)
- W. L. Gore & Associates, Inc.(США)
- Milliken & Company (США)
- Propper International (США)
- Tru-Spec (Atlanco, Inc.)
- Crye Precision LLC (США)
- Point Blank Enterprises, Inc. (США)
- Safariland Group (США)
- BAE Systems plc (Великобритания)
- Elbit Systems Ltd. (Израиль)
- Rheinmetall AG (Германия)
- Survitec Group Limited (Великобритания)
- Ansell Limited (Австралия)
- Компания 3M (США)
- Drägerwerk AG & Co. KGaA (Германия)
- Kappler, Inc. (США)
- Peerless Garments LP (Канада)
- MSA Safety Incorporated (США)
- Gentex Corporation (США)
- Blauer Manufacturing Company, Inc. (США)
- Spiewak & Sons, Inc. (США)
- Marom Dolav Ltd. (Израиль)
- Kolon Industries, Inc. (Южная Корея)
- Berry Global Group, Inc. (США)
- LHD Group (Испания)
- Carrington Textiles Ltd. (Великобритания)
Каковы последние события на рынке правоохранительной и военной одежды
- В сентябре 2025 года Honeywell International запустила модернизированную оптоволоконную платформу Spectra Shield для легкой баллистической защиты одежды, укрепив свои позиции на рынке военной и правоохранительной бронетехники.
- В феврале 2025 года Point Blank Enterprises расширила свои производственные мощности в Северной Америке для поддержки растущего спроса со стороны правоохранительных органов на модернизацию защитного оборудования.
- В ноябре 2025 года Crye Precision представила боевую унифицированную систему камуфляжа следующего поколения, включающую легкую, влагоустойчивую технологию ткани, повышающую комфорт персонала и эффективность маскировки на различных оперативных территориях. Эта разработка укрепляет позиции Crye Precision на рынке боевой одежды, предлагая военным обновленную альтернативу устаревшим унифицированным системам.
- В октябре 2024 года Koninklijke Ten Cate расширила свои огнестойкие производственные мощности в Европе, включив дополнительные линии арамидных изделий, улучшив непрерывность поставок для производителей военной и правоохранительной одежды.
- В июне 2023 года Teijin Limited заключила партнерство с производителем военной одежды для совместной разработки боевых однородных тканей арамидного волокна следующего поколения, сочетая свой опыт в области волоконных технологий с возможностями производства одежды партнера для поддержки улучшенной огнестойкости и долговечности для военных конечных пользователей.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА ОДЕЖДЫ ДЛЯ ПРАВООХРАНИТЕЛЬНЫХ ОРГАНОВ И ВОЕННЫХ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ДОСТИЖЕНИЕ РАЗМЕРА МИРОВОГО РЫНКА ОДЕЖДЫ ДЛЯ ПРАВООХРАНИТЕЛЬНЫХ ОРГАНОВ И ВОЕННЫХ
2.3 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.4 ОХВАЧЕННЫЕ РЫНКИ
2.5 ГЕОГРАФИЧЕСКИЙ ОХВАТ
2,6 ГОДА, РАССМОТРЕННЫХ ДЛЯ ИССЛЕДОВАНИЯ
2.7 МЕТОДОЛОГИЯ ИССЛЕДОВАНИЯ
2.8 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.9 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.1 ПЕРВИЧНЫЕ ИНТЕРВЬЮ С КЛЮЧЕВЫМИ ЛИДЕРАМИ МНЕНИЙ
2.11 СЕТКА РЫНОЧНОЙ ПОЗИЦИИ DBMR
2.12 СЕТКА ПОКРЫТИЯ РЫНОЧНЫХ ПРИЛОЖЕНИЙ
2.13 МАТРИЦА ВЫЗОВА РЫНКА DBMR
2.14 ВТОРИЧНЫЕ ИСТОЧНИКИ
2.15 МИРОВОЙ РЫНОК ОДЕЖДЫ ДЛЯ ПРАВООХРАНИТЕЛЬНЫХ ОРГАНОВ И ВОЕННЫХ: ОБЗОР ИССЛЕДОВАНИЯ
2.16 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 ОХВАТ ПРОИЗВОДСТВА СЫРЬЯ
5.2 ТЕХНОЛОГИЧЕСКИЙ ПРОГРЕСС ПРОИЗВОДИТЕЛЕЙ
5.3 ПЯТЬ СИЛ ПОРТЕРА
5.4 КРИТЕРИИ ВЫБОРА ПОСТАВЩИКА
5.5 АНАЛИЗ ПЕСТЕЛЯ
6 АНАЛИЗ ЦЕПОЧКИ ПОСТАВОК
6.1 ОБЗОР
6.2 СЦЕНАРИЙ ЛОГИСТИЧЕСКИХ ЗАТРАТ
6.3 ЗНАЧЕНИЕ ПОСТАВЩИКОВ ЛОГИСТИЧЕСКИХ УСЛУГ
7 СЦЕНАРИЙ ИЗМЕНЕНИЯ КЛИМАТА
7.1 ЭКОЛОГИЧЕСКИЕ ПРОБЛЕМЫ
7.2 ОТВЕТ ОТРАСЛИ
7.3 РОЛЬ ПРАВИТЕЛЬСТВА
7.4 РЕКОМЕНДАЦИИ АНАЛИТИКОВ
8 МИРОВОЙ РЫНОК ОДЕЖДЫ ДЛЯ ПРАВООХРАНИТЕЛЬНЫХ ОРГАНОВ И ВОЕННЫХ, ПО МАТЕРИАЛАМ, 2020-2029, (МЛН ДОЛЛ. США)
8.1 ОБЗОР
8.2 НЕЙЛОН
8.3 ХЛОПКОВЫЕ ВОЛОКНА
8.4 ВИСКОЗА
8.5 ПОЛИЭСТЕР
8.6 ШЕРСТЬ
8.7 FR ВИСКОЗА
8.8 FR ХЛОПОК
9 МИРОВОЙ РЫНОК ОДЕЖДЫ ДЛЯ ПРАВООХРАНИТЕЛЬНЫХ ОРГАНОВ И ВОЕННЫХ, ПО ГЕОГРАФИЧЕСКОМУ РЕГИОНУ, 2020-2029 ГГ. (МЛН ДОЛЛ. США)
9.1 МИРОВОЙ РЫНОК ОДЕЖДЫ ДЛЯ ПРАВООХРАНИТЕЛЬНЫХ ОРГАНОВ И ВОЕННЫХ (ВСЯ СЕГМЕНТАЦИЯ, ПРЕДСТАВЛЕННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
9.2 СЕВЕРНАЯ АМЕРИКА
9.2.1 США
9.2.2 КАНАДА
9.2.3 МЕКСИКА
9.3 ЕВРОПА
9.3.1 ГЕРМАНИЯ
9.3.2 Великобритания
9.3.3 ИТАЛИЯ
9.3.4 ФРАНЦИЯ
9.3.5 ИСПАНИЯ
9.3.6 РОССИЯ
9.3.7 ШВЕЙЦАРИЯ
9.3.8 ТУРЦИЯ
9.3.9 БЕЛЬГИЯ
9.3.10 НИДЕРЛАНДЫ
9.3.11 ОСТАЛЬНАЯ ЕВРОПА
9.4 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
9.4.1 ЯПОНИЯ
9.4.2 КИТАЙ
9.4.3 ПАКИСТАН
9.4.4 ЮЖНАЯ КОРЕЯ
9.4.5 ИНДИЯ
9.4.6 СИНГАПУР
9.4.7 ТАИЛАНД
9.4.8 ИНДОНЕЗИЯ
9.4.9 МАЛАЙЗИЯ
9.4.10 ТАЙВАНЬ
9.4.11 ФИЛИППИНЫ
9.4.12 АВСТРАЛИЯ И НОВАЯ ЗЕЛАНДИЯ
9.4.13 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
9.5 ЮЖНАЯ АМЕРИКА
9.5.1 БРАЗИЛИЯ
9.5.2 АРГЕНТИНА
9.5.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
9.6 БЛИЖНИЙ ВОСТОК И АФРИКА
9.6.1 ЮЖНАЯ АФРИКА
9.6.2 ЕГИПЕТ
9.6.3 ИРАН
9.6.4 САУДОВСКАЯ АРАВИЯ
9.6.5 ОБЪЕДИНЕННЫЕ АРАБСКИЕ ЭМИРАТЫ
9.6.6 ИЗРАИЛЬ
9.6.7 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ВОСТОКА И АФРИКИ
10 МИРОВОЙ РЫНОК ОДЕЖДЫ ДЛЯ ПРАВООХРАНИТЕЛЬНЫХ ОРГАНОВ И ВОЕННЫХ, КОМПАНИЯ ЛАНДШАФТ
10.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
10.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
10.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
10.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
10.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
10.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
10.7 РАСШИРЕНИЯ
10.8 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
11 SWOT-АНАЛИЗ ИССЛЕДОВАНИЯ РЫНКА И АНАЛИЗ ДАННЫХ
12 МИРОВОЙ РЫНОК ОДЕЖДЫ ДЛЯ ПРАВООХРАНИТЕЛЬНЫХ ОРГАНОВ И ВОЕННЫХ - ПРОФИЛИ КОМПАНИЙ
12.1 АЛЬФРЕДО ГРАССИ СПА
12.1.1 ОБЗОР КОМПАНИИ
12.1.2 АНАЛИЗ ДОХОДОВ
12.1.3 АССОРТИМЕНТ ПРОДУКЦИИ
12.1.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
12.2 СИСТЕМЫ BAE
12.2.1 ОБЗОР КОМПАНИИ
12.2.2 АНАЛИЗ ДОХОДОВ
12.2.3 АССОРТИМЕНТ ПРОДУКЦИИ
12.2.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
12.3 КРЕЙГ ИНТЕРНЕШНЛ БАЛЛИСТИКС ПТИ.
12.3.1 ОБЗОР КОМПАНИИ
12.3.2 АНАЛИЗ ДОХОДОВ
12.3.3 АССОРТИМЕНТ ПРОДУКЦИИ
12.3.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
12.4 КЕРМЕЛЬ
12.4.1 ОБЗОР КОМПАНИИ
12.4.2 АНАЛИЗ ДОХОДОВ
12.4.3 АССОРТИМЕНТ ПРОДУКЦИИ
12.4.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
12.5 ООО «ПЕРЕДОВЫЕ ТЕХНОЛОГИИ ТКАНИ»
12.5.1 ОБЗОР КОМПАНИИ
12.5.2 АНАЛИЗ ДОХОДОВ
12.5.3 АССОРТИМЕНТ ПРОДУКЦИИ
12.5.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
12.6 ТКАНИ TENCATE - ЕС
12.6.1 ОБЗОР КОМПАНИИ
12.6.2 АНАЛИЗ ДОХОДОВ
12.6.3 АССОРТИМЕНТ ПРОДУКЦИИ
12.6.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
12.7 СНАЙДЕР ПРОИЗВОДСТВО
12.7.1 ОБЗОР КОМПАНИИ
12.7.2 АНАЛИЗ ДОХОДОВ
12.7.3 АССОРТИМЕНТ ПРОДУКЦИИ
12.7.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
12.8 КД ВОЕННЫЙ
12.8.1 ОБЗОР КОМПАНИИ
12.8.2 АНАЛИЗ ДОХОДОВ
12.8.3 ПОРТФЕЛЬ ПРОДУКЦИИ
12.8.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
12.9 ТКАНИ БЕРЛИНГТОНА
12.9.1 ОБЗОР КОМПАНИИ
12.9.2 АНАЛИЗ ДОХОДОВ
12.9.3 ПОРТФЕЛЬ ПРОДУКЦИИ
12.9.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
12.1 ВОЕННЫЙ ТЕКСТИЛЬ RAFF
12.10.1 ОБЗОР КОМПАНИИ
12.10.2 АНАЛИЗ ДОХОДОВ
12.10.3 АССОРТИМЕНТ ПРОДУКЦИИ
12.10.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
12.11 КОМПАНИЯ ПО ПРОИЗВОДСТВУ ТКАНЫХ ТКАНЕЙ
12.11.1 ОБЗОР КОМПАНИИ
12.11.2 АНАЛИЗ ДОХОДОВ
12.11.3 АССОРТИМЕНТ ПРОДУКЦИИ
12.11.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
12.12 КЛОПМАН ИНТЕРНЕШНЛ
12.12.1 ОБЗОР КОМПАНИИ
12.12.2 АНАЛИЗ ДОХОДОВ
12.12.3 АССОРТИМЕНТ ПРОДУКЦИИ
12.12.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
12.13 КОМПЛЕКСНЫЕ ТЕКСТИЛЬНЫЕ РЕШЕНИЯ
12.13.1 ОБЗОР КОМПАНИИ
12.13.2 АНАЛИЗ ДОХОДОВ
12.13.3 АССОРТИМЕНТ ПРОДУКЦИИ
12.13.4 ПОСЛЕДНИЕ ОБНОВЛЕНИЯ
*ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ОПРЕДЕЛЕННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ ОПРЕДЕЛЯЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШЕМ ИССЛЕДОВАНИИ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ
13 СВЯЗАННЫХ ОТЧЕТОВ
14 АНКЕТА
15 ЗАКЛЮЧЕНИЕ
16 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











