Сегментация мирового рынка инъекционных филлеров для лечения липоатрофии по типу (гиалуроновая кислота, поли-L-молочная кислота, гидроксиапатит кальция, на основе коллагена и другие), конечному потребителю (больницы, клиники эстетической медицины, дерматологические центры, центры косметической хирургии и другие), каналу сбыта (аптеки при больницах, розничные аптеки, электронная коммерция и другие) — тенденции отрасли и прогноз до 2033 года
Каков размер и обзор рынка инъекционных наполнителей для лечения липоатрофии
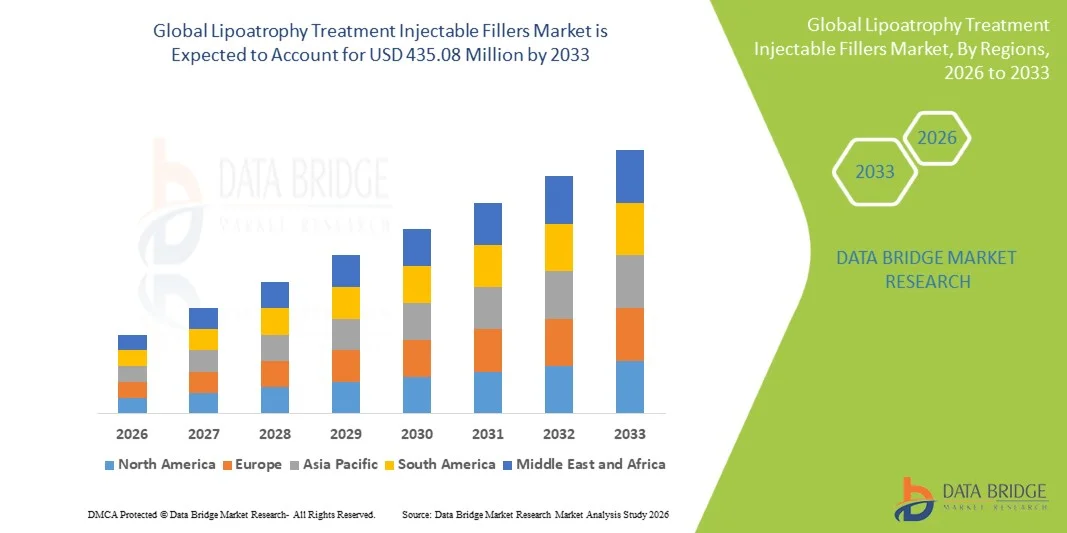
- Анализ рынка Data Bridge Глобальный объем рынка инъекционных наполнителей для лечения липоатрофии был оценен в233,85 млн долларов США в 2025 годуОжидается, что он достигнет435,08 млн долларов США к 2033 году, вCAGR 8,07%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью липоатрофии, растущим спросом на минимально инвазивные косметические процедуры и растущей осведомленностью об инъекционных процедурах наполнителя как в медицинских, так и в эстетических приложениях.
- Кроме того, достижения в разработке наполнителей, улучшение профилей безопасности и расширение доступа к дерматологическим и косметическим клиникам стимулируют более широкое внедрение инъекционных наполнителей для лечения липоатрофии, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) USD233,85 млн.
- Ожидаемая рыночная стоимость (2033): USD435,08 млн.
- Прогноз CAGR (2026–2033):8.07%
Каковы основные выводы рынка инъекционных наполнителей лечения липоатрофии
- Инъекционные наполнители для лечения липоатрофии, предлагающие минимально инвазивные косметические и медицинские вмешательства, становятся все более важными компонентами современных дерматологических и эстетических протоколов лечения как в клинических, так и в больничных условиях из-за их эффективности, профиля безопасности и простоты введения.
- Растущий спрос на инъекционные наполнители в первую очередь подпитывается растущей распространенностью липоатрофии, повышением осведомленности пациентов об эстетических методах лечения и увеличением предпочтения нехирургических, быстрых и безопасных косметических решений.
- Северная Америка доминировала на рынке инъекционных наполнителей для лечения липоатрофии с самой большой долей дохода в 38,7% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, сильным присутствием косметических и фармацевтических компаний, а также устоявшимися дерматологическими и эстетическими лечебными учреждениями. В США наблюдается значительный рост процедур инъекционных наполнителей для лечения липоатрофии, что обусловлено повышением осведомленности об эстетических методах лечения, ростом располагаемых доходов и ростом числа специализированных клиник и косметических центров.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке инъекционных наполнителей для лечения липоатрофии в течение прогнозируемого периода, который, по прогнозам, увеличится на 15,3% с 2026 по 2033 год из-за высокого бремени заболеваний, улучшения доступа к здравоохранению, повышения осведомленности об эстетических процедурах и увеличения инвестиций в дерматологические и косметические клиники в таких странах, как Индия, Китай и Юго-Восточная Азия.
- Сегмент гиалуроновой кислоты доминировал над крупнейшей долей рынка в 48,3% в 2025 году, что обусловлено его биосовместимостью, универсальностью для контурирования лица и широким клиническим внедрением.
Сфера охвата и лечение липоатрофии Инъекционная сегментация рынка филлеров
Атрибуты |
Лечение липоатрофии Инъекционные наполнители Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке инъекционных наполнителей для лечения липоатрофии
"Сосредоточьтесь на персонализированной и комбинированной терапии"
- Значительной и ускоряющейся тенденцией на мировом рынке инъекционных наполнителей для лечения липоатрофии является растущий акцент на персонализированной и комбинированной терапии. Эти подходы направлены на удовлетворение различных потребностей пациентов и улучшение общих результатов лечения.
- Клиницисты все чаще используют схемы, которые сочетают инъекционные наполнители с дополнительной терапией, такой как дермальные объемизаторы и прививка жира, для достижения более естественных и устойчивых эстетических результатов.
- Например, исследование 2024 года в журнале косметической дерматологии сообщило об улучшении восстановления объема среднего лица, когда наполнители были объединены с аутологичным переносом жира.
- Исследования подчеркивают индивидуальные графики дозирования, особенно для пациентов с локализованной потерей жира или возрастным снижением объема, обеспечивая эффективность при минимизации побочных эффектов.
- Клинические исследования изучают комбинированные подходы, такие как использование наполнителей наряду с биосовместимыми каркасами или регенеративными растворами, с целью усиления интеграции тканей и продления эффектов.
- Существует растущая тенденция к использованию результатов, сообщаемых пациентами, для руководства решениями о терапии, что позволяет более точные и индивидуальные протоколы лечения.
- Фармацевтические и косметические компании расширяют фокус на мультипродуктовых наборах лечения, позволяя клиницистам эффективно нацеливаться на различные зоны лица.
- Инновации, ориентированные на пациента, включая предварительно заполненные шприцы и регулируемые составы вязкости, облегчают администрирование и повышают удовлетворенность
- Профессиональные общества и ассоциации дерматологов продвигают руководящие принципы передовой практики для комбинаций наполнителей, способствуя более широкому внедрению и стандартизированному уходу.
- Передовые методы визуализации, такие как 3D-картирование лица, все чаще используются для планирования лечения и мониторинга результатов, поддерживая более предсказуемые результаты.
- Инновации в лечении постепенно переходят от универсальных подходов к индивидуальным протоколам, что отражает более глубокое понимание динамики тканей и ожиданий пациентов.
Лечение липоатрофии Инъекционная динамика рынка филлеров
водитель
«Рост спроса из-за эстетической осведомленности и старения населения»
- Повышение осведомленности об эстетических методах лечения и растущее старение населения являются важными факторами для рынка инъекционных наполнителей для лечения липоатрофии.
- Например, в марте 2024 года ведущая сеть клиник дерматологии сообщила об увеличении на 28% процедур наполнителя среди пациентов в возрасте 40-60 лет, что отражает растущий спрос на омоложение лица. Аналогичным образом, в начале 2025 года Allergan представила новый объемизатор гиалуроновой кислоты в Северной Америке, специально предназначенный для увеличения среднего лица и щеки, что поддерживает тенденцию водителя.
- Пациенты ищут минимально инвазивные варианты для восстановления объема лица, уменьшения морщин и улучшения общего внешнего вида, что делает инъекционные наполнители предпочтительным выбором.
- Кроме того, популярность косметических процедур на платформах социальных сетей побуждает молодых людей изучать профилактические процедуры объемизации.
- Технологические достижения, такие как долгосрочные составы и биосовместимые материалы, повышают безопасность и эффективность лечения.
- Доступность комбинированных методов лечения, направленных на решение нескольких проблем с лицом одновременно, повышает уровень усыновления пациентов.
- Растущий располагаемый доход и растущее принятие эстетических процедур на развивающихся рынках также способствуют росту рынка.
- Клиники все чаще предлагают индивидуальные консультации и пакеты лечения, улучшая опыт пациентов и продвигая повторные процедуры.
- Регуляторные утверждения для новых наполнителей с улучшенными профилями безопасности поддерживают расширение рынка.
- Непрерывные инновационные и информационные кампании дерматологических ассоциаций усиливают предпочтение инъекционных наполнителей хирургическим вмешательствам.
Сдержанность/вызов
"Опасения по поводу побочных эффектов и высоких затрат на лечение"
- Опасения относительно потенциальных побочных эффектов, включая отек, синяки и редкие осложнения, такие как окклюзия сосудов, представляют собой серьезную проблему для роста рынка.
- Например, в отчетах о клинических случаях в 2023 году были отмечены случаи отсроченного наступления отеков в чувствительных зонах лица, из-за чего некоторые пациенты не решаются проходить лечение. Аналогичным образом, FDA в 2024 году выпустило руководство по безопасным методам администрирования для районов с высоким риском, подчеркивая внимание регулирующих органов к нежелательным явлениям.
- Обеспечение надлежащего администрирования с помощью обучения врачей и соблюдения руководящих принципов имеет решающее значение для смягчения неблагоприятных событий.
- Кроме того, относительно высокая стоимость инъекционных наполнителей по сравнению с неинвазивными продуктами по уходу за кожей может стать барьером для чувствительных к затратам пациентов, особенно в развивающихся регионах.
- В то время как цены варьируются в зависимости от типа наполнителя и области обработки, продукты премиум-класса, такие как объемизаторы на основе гиалуроновой кислоты, часто имеют более высокую цену.
- Просвещение пациентов и прозрачные консультации относительно потенциальных рисков и реалистичных результатов имеют жизненно важное значение для укрепления доверия и поощрения усыновления.
- Появление контрафактной или некачественной продукции в некоторых регионах может еще больше препятствовать принятию лечения, подчеркивая важность регулирующего надзора.
- Преодоление этих проблем посредством обучения врачей, стандартизированных протоколов и доступных стратегий ценообразования будет иметь важное значение для устойчивого роста рынка инъекционных наполнителей для лечения липоатрофии.
Как сегментируется рынок инъекционных наполнителей для лечения липоатрофии
Рынок сегментирован на основе типа, конечного пользователя и канала распределения.
• По типу
На основе типа рынок инъекционных наполнителей для лечения липоатрофии сегментирован на гиалуроновую кислоту, поли-L-молочной кислоту, гидроксилапатит кальция, коллаген на основе и другие. Сегмент гиалуроновой кислоты доминировал над крупнейшей долей рынка в 48,3% в 2025 году, что обусловлено его биосовместимостью, универсальностью для контурирования лица и широким клиническим внедрением. Наполнители гиалуроновой кислоты предпочтительны для объемизации среднего лица, коррекции морщин и улучшения губ. Клиницисты часто предпочитают его из-за обратимости с использованием гиалуронидазы, предсказуемых результатов и долгосрочных, но временных эффектов. Утверждения регулирующих органов во многих регионах, простота управления и широкий спектр формулировок способствуют его сильной позиции на рынке. Установленный профиль безопасности способствует повторному лечению, усиливая доминирование. Сегмент также выигрывает от маркетинговых кампаний, подчеркивающих естественные результаты и минимальные простои.
Ожидается, что сегмент поли-L-молочной кислоты будет наблюдать самый быстрый CAGR в 19,5% с 2026 по 2033 год из-за его коллагенстимулирующих свойств и растущего принятия для постепенного омоложения лица. Наполнители поли-L-молочной кислоты набирают популярность среди пациентов, ищущих долгосрочную объемизацию и естественную коррекцию старения. Например, в 2024 году ведущая дерматологическая клиника в США сообщила об увеличении на 32% процедур поли-L-молочной кислоты для увеличения щеки. Расширение применения в нелицевой контурной и комбинированной терапии также поддерживает рост. Этот сегмент также обусловлен клиническими данными, показывающими улучшение эластичности и толщины кожи в течение нескольких сеансов, что привлекает как пациентов, так и практикующих врачей.
• Конечный пользователь
На базе конечного пользователя рынок сегментирован на больницы, эстетические клиники, дерматологические центры, центры косметической хирургии и другие. Сегмент эстетических клиник доминировал на рынке с наибольшей долей выручки в 42,7% в 2025 году, чему способствовало увеличение амбулаторных косметических процедур и предпочтение пациентов специализированным учреждениям. Клиники предоставляют персонализированные консультации, планирование лечения и последующий уход, повышая удовлетворенность пациентов и повторные визиты. Рост минимально инвазивных косметических процедур в сочетании с маркетинговыми кампаниями, ориентированными на потребителей среднего возраста, способствовал доминированию. Клиники также выигрывают от наличия квалифицированных специалистов и внедрения новейших технологий наполнителя. Сотрудничество с производителями продуктов для обучения и продвижения по службе еще больше усиливает предпочтения клиники. В сегменте наблюдается устойчивый приток пациентов из-за доступности, конкурентных цен и индивидуальных пакетов услуг.
Ожидается, что сегмент дерматологических центров будет наблюдать самый быстрый CAGR в 18,9% с 2026 по 2033 год, что обусловлено растущей интеграцией эстетических процедур в дерматологические практики. Центры предлагают комплексные услуги по омоложению кожи, включая лечение наполнителем наряду с лазерной и антивозрастной терапией. Например, в 2025 году дерматологическая сеть в Европе сообщила об усилении взаимодействия с пациентами после введения комбинированных протоколов наполнителя и восстановления кожи. Растущее доверие пациентов к дерматологам для минимально инвазивных косметических вмешательств и расширение сетей клиник способствуют быстрому росту. Сосредоточение внимания на протоколах, основанных на фактических данных, и методах раннего вмешательства также способствует принятию.
• Распределительный канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку, электронную коммерцию и другие. Сегмент «Больничная аптека» доминировал на рынке с самой большой долей выручки в 45,1% в 2025 году благодаря централизованной закупке инъекционных наполнителей для больничных эстетических отделений и контролируемого администрирования. Больницы обеспечивают контроль качества, соблюдение нормативных стандартов и безопасное хранение, что имеет решающее значение для инъекционных методов лечения. Программы в ведущих больницах, способствующие омоложению лица в реконструктивных или косметических целях, также поддерживают спрос. Интеграция с системами управления пациентами и обученным клиническим персоналом способствует укреплению позиций компании на рынке. Больницы также получают выгоду от комплексного лечения, сочетая наполнители с другими методами лечения для удобства пациентов и роста доходов.
Ожидается, что в сегменте электронной коммерции самый быстрый CAGR составит 21,3% с 2026 по 2033 год, чему будет способствовать рост проникновения в Интернет, удобство доставки на пороге и повышение осведомленности о сертифицированных инъекционных продуктах. В 2025 году несколько онлайн-платформ в Юго-Восточной Азии начали предлагать готовые комплекты гиалуроновой кислоты для эстетических клиник, что привело к принятию в регионах с ограниченным физическим доступом. Цифровые маркетинговые кампании, модели доставки на основе подписки и улучшенная логистика для обработки холодных цепей являются ключевыми факторами, способствующими быстрому росту. Сегмент также стимулируется интеграцией телеконсультаций, что позволяет пациентам удаленно выбирать продукты под профессиональным руководством.
Лечение липоатрофии Инъекционный рынок филлеров Региональный анализ
- Северная Америка доминировала на рынке инъекционных наполнителей для лечения липоатрофии с самой большой долей дохода в 38,7% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, сильным присутствием косметических и фармацевтических компаний, а также устоявшимися дерматологическими и эстетическими лечебными учреждениями.
- Потребители в регионе высоко ценят специализированные клиники, расширенные варианты лечения и растущую доступность эстетических процедур.
- Это широкое распространение также поддерживается США, испытывающими значительный рост процедур инъекционных наполнителей лечения липоатрофии, обусловленный повышением осведомленности об эстетических методах лечения, ростом располагаемых доходов и увеличением числа специализированных клиник и косметических центров.
Липоатрофия в США Инъекционное исследование рынка филлеров
Рынок инъекционных наполнителей для лечения липоатрофии в США занял самую большую долю дохода в 2025 году в Северной Америке, чему способствовало растущее внедрение эстетических процедур и специализированных лечебных учреждений. Повышение осведомленности пациентов, располагаемые доходы и растущая сеть косметических и дерматологических клиник значительно стимулируют рост рынка.
Европейский рынок инъекционных наполнителей Injectable Fillers Market Insight
Европейский рынок инъекционных наполнителей для лечения липоатрофии, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, что обусловлено повышением осведомленности об эстетических процедурах и наличием передовых клиник дерматологии. Урбанизация, рост располагаемых доходов и спрос на минимально инвазивные методы лечения способствуют внедрению как в жилых, так и в коммерческих медицинских учреждениях.
Липоатрофия в Великобритании Инъекционные филлеры Market Insight
Ожидается, что рынок инъекционных наполнителей для лечения липоатрофии в Великобритании будет расти в течение прогнозируемого периода, что обусловлено повышением осведомленности пациентов и принятием эстетических процедур. Надежная инфраструктура медицинских и косметических клиник, наряду с сильными каналами электронной коммерции и розничной торговли, продолжает поддерживать расширение рынка.
Германия Липоатрофия Лечение Инъекционные филлеры Проницательность рынка
Ожидается, что в течение прогнозируемого периода рынок инъекционных наполнителей для лечения липоатрофии в Германии будет расширяться на значительном CAGR, чему будет способствовать растущая осведомленность о дерматологии и косметических процедурах, хорошо развитая инфраструктура здравоохранения и увеличение инвестиций в передовые технологии лечения. Усыновление широко распространено в специализированных клиниках и больницах.
Азиатско-Тихоокеанская Липоатрофия Лечение Инъекционные Наполнители Проницательность рынка
Ожидается, что рынок инъекционных наполнителей для лечения липоатрофии в Азиатско-Тихоокеанском регионе будет самым быстрорастущим регионом в течение прогнозируемого периода, который, по прогнозам, увеличится на 15,3% с 2026 по 2033 год. Рост обусловлен высоким бременем болезней, улучшением доступа к здравоохранению, повышением осведомленности об эстетических процедурах и увеличением инвестиций в дерматологические и косметические клиники в таких странах, как Индия, Китай и Юго-Восточная Азия.
Япония Липоатрофия Лечение Инъекционные филлеры Проницательность рынка
Японский рынок инъекционных наполнителей для лечения липоатрофии набирает обороты благодаря растущему внедрению эстетических процедур, высокой осведомленности о косметических процедурах и технологически продвинутой системе здравоохранения. Рост спроса на малоинвазивные процедуры и специализированные дерматологические клиники способствует росту рынка.
Китай Липоатрофия Лечение Инъекционные филлеры Проницательность рынка
Китайский рынок инъекционных наполнителей для лечения липоатрофии составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется ростом осведомленности пациентов, расширением косметических и дерматологических клиник и увеличением располагаемых доходов. Стремление правительства к доступу к здравоохранению и инвестициям в косметические процедуры способствует расширению рынка.
Липоатрофия Лечение Инъекционная доля рынка филлеров
Инъекционные наполнители для лечения липоатрофии в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Revance Therapeutics(США)
- Синклер Фарма(Великобритания)
- LG Chem Life Sciences (Южная Корея)
- Hugel, Inc.(Южная Корея)
- Medytox (Южная Корея)
- Ipsen Pharma (Франция)
- Sinclair Pharma (Великобритания)
- Daewoong Pharmaceutical (Южная Корея)
- Bloomage Biotech (Китай)
- Croma-Pharma (Австрия)
- Evolus, Inc. (США)
- Kythera Biopharmaceuticals (США)
- Mentor Worldwide (США)
- Теоксан (Швейцария)
- Sinclair Pharma (Великобритания)
- Anteis S.A. (Швейцария)
- LG Life Sciences (Южная Корея)
- RevitaLase (США)
Последние события на мировом рынке инъекционных наполнителей для лечения липоатрофии
- В октябре 2023 года опрос британского сообщества показал, что длительное использование New-Fill® (поли-L-молочной кислоты) для лечения потери жира на лице у людей, живущих с ВИЧ, продолжает сталкиваться с региональным неравенством доступа в системе NHS, подчеркивая неудовлетворенные потребности в специализированных инъекционных наполнителях.
- В июле 2024 года запуск в США Skinvive, новой инъекции «качества кожи» на основе гиалуроновой кислоты, одобренной FDA для улучшения гладкости щеки, был описан дерматологами как представляющий собой сдвиг в использовании наполнителя от восстановления объема к более широкому повышению качества ткани, с последствиями для управления тонкой потерей жира на лице.
- В марте 2025 года Galderma представила свой полный эстетический инъекционный портфель на 23-м Всемирном конгрессе по эстетической и антивозрастной медицине в Монако, сигнализируя о своей приверженности продвижению инъекционных наполнителей, в том числе для условий потери объема, таких как липоатрофия, посредством исследований и обучения практиков.
- В январе 2025 года отраслевые комментарии подчеркнули, что феномен «оземпийского лица» (быстрое снижение веса, вызванное уменьшением объема лица) и спрос на производство бумов вместе вызвали всплеск спроса на инъекционные наполнители, включая процедуры восстановления объема, первоначально указанные для липоатрофии, как сообщает компания Galderma.
- В феврале 2025 года новый наполнитель гиалуроновой кислоты под брендом Evolysse получил одобрение FDA на коррекцию в носолабиальном разряде и был назван первым в следующей волне технологий наполнителя с использованием производства «Холод-Х», направленных на более длительные результаты и рафинированные результаты, предлагая потенциальную актуальность для пациентов с потерей жира на лице за пределами традиционного использования наполнителя объема.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики
- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.