


Сегментация мирового рынка упаковки для жидкостей по сырью (пластик, бумага, металл и стекло), технологии (асептическая, интеллектуальная, выдувное формование, вакуумная, формование с заполнением и запечатыванием и модифицированная газовая среда), смоле (ПЭ, ПП, ПЭТ и другие), типу упаковки (гибкая и жесткая упаковка для жидкостей), отрасли конечного использования (пищевая, непищевая и промышленная). Тенденции развития отрасли и прогноз до 2032 года.
Каковы глобальные размеры и темпы роста упаковки жидкостей
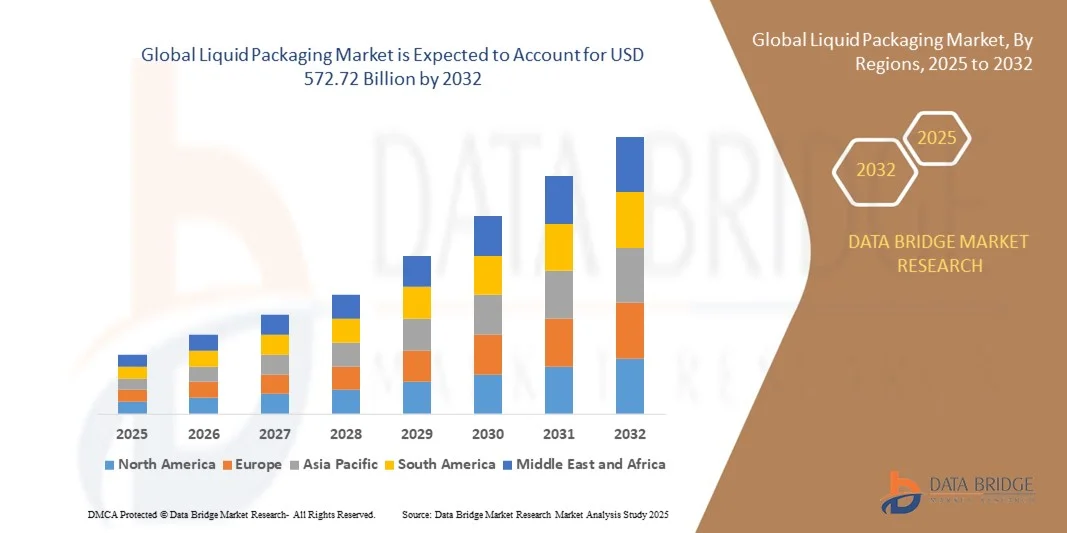
- По данным Data Bridge Market Research Analysis Мировой объем рынка жидкой упаковки оценивается в391,20 млрд долларов в 2024 годуи, по прогнозам, достигнет$572,72 млрд к 2032 годуРастущий в aCAGR 4,88%в течение прогнозируемого периода.
- Расширение рынка в первую очередь обусловлено растущим спросом на устойчивые и инновационные упаковочные решения в пищевой, пищевой и фармацевтической промышленности в сочетании с достижениями в области экологически чистых материалов и технологий.
- Кроме того, растущее предпочтение потребителей удобству, безопасности и продлению срока хранения способствует внедрению форматов жидкой упаковки, дальнейшему ускорению роста рынка и поощрению непрерывного развития продукта в этом секторе.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):$391,20 млрд.
- Ожидаемая рыночная стоимость (2032):572,72 млрд долларов
- Прогноз CAGR (2024-2032):4.88%
Каковы основные выводы глобальной упаковки жидкостей
- Решения для жидкой упаковки, предназначенные для безопасного хранения и сохранения жидкостей в различных отраслях промышленности, становятся необходимыми благодаря их способности увеличивать срок годности продукта, улучшать удобство и поддерживать усилия по устойчивому развитию как в коммерческом, так и в жилом секторах.
- Растущий спрос на жидкую упаковку в первую очередь обусловлен растущим предпочтением потребителей экологически чистых материалов, нормативной поддержкой устойчивой упаковки и технологическими достижениями в легких и гибких форматах упаковки.
- Азиатско-Тихоокеанский регион доминировал на мировом рынке упаковки жидкостей с самой большой долей выручки в 32,5% в 2024 году, что объясняется высокой осведомленностью потребителей, строгими правилами по упаковочным отходам и присутствием крупных производителей упаковки, инвестирующих в инновационные и перерабатываемые решения для упаковки жидкостей.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом на мировом рынке упаковки жидкостей в течение прогнозируемого периода, чему будет способствовать быстрая урбанизация, рост располагаемых доходов и расширение пищевой и фармацевтической промышленности, требующей эффективной жидкой упаковки.
- Сегмент пластмасс доминировал на рынке с самой большой долей выручки 48,6% в 2024 году из-за его легкой природы, экономичности и долговечности.
Сфера охвата и сегментация мирового рынка жидкой упаковки
|
Атрибуты |
Ликвидная упаковка Ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции в глобальной упаковке жидкостей
Устойчивость и инновации, приводящие к упаковке следующего поколения
- Значительной и ускоряющейся тенденцией на мировом рынке жидкой упаковки является быстрое внедрение устойчивых материалов и инновационных технологий упаковки, направленных на снижение воздействия на окружающую среду при сохранении целостности продукта и удобства для потребителей. Компании все чаще инвестируют в возобновляемые, перерабатываемые и биоразлагаемые материалы в соответствии с глобальными экологическими целями и предпочтениями потребителей.
- Например, Tetra Pak разработала картонные коробки на растительной основе с использованием полимеров из картона и сахарного тростника, предлагая полностью возобновляемые упаковочные решения. Аналогичным образом, картонные коробки Elopak Natural Brown Board уменьшают использование отбеливающих химических веществ и имеют заметно естественную отделку, привлекая экологически сознательных потребителей.
- Технологические инновации также играют решающую роль, с такими достижениями, как асептическая упаковка, интеллектуальные системы отслеживания и легкие структуры, которые уменьшают углеродный след при продлении срока хранения. Эти инновации повышают логистическую эффективность и безопасность продукции, особенно в пищевой и фармацевтической отраслях.
- Интеграция интеллектуальных функций упаковки, таких как QR-коды и датчики, обеспечивает большую прозрачность и прослеживаемость по всей цепочке поставок. Это позволяет потребителям и производителям отслеживать качество продукции, аутентичность и данные об использовании, что соответствует растущему спросу на подключенные, управляемые данными упаковочные решения.
- Такие компании, как SIG Combibloc и Amcor, лидируют, внедряя высокоэффективную жидкую упаковку, которая сочетает в себе устойчивость с цифровой функциональностью, включая многослойные структуры для вторичной переработки и интеллектуальную маркировку для интерактивного взаимодействия с клиентами.
- Спрос на жидкую упаковку, которая является как экологически сознательной, так и технологически продвинутой, быстро растет на глобальных рынках, что обусловлено эволюцией нормативной базы, повышением осведомленности потребителей и обязательствами бренда по круговой экономике.
Динамика мирового рынка жидкой упаковки
водитель
Растущий спрос из-за правил устойчивого развития и расширения приложений конечного использования
-
Растущий акцент на экологическую устойчивость в сочетании с расширением использования жидкой упаковки в пищевой промышленности, производстве напитков, фармацевтике и личной гигиены является основным фактором роста мирового рынка упаковки жидкостей. Правительства во всем мире внедряют более строгие правила в отношении одноразовых пластмасс и поощряют использование перерабатываемых или биоразлагаемых упаковочных материалов, ускоряя переход к устойчивой жидкой упаковке.
- Например, в 2024 году Tetra Pak объявила о своем намерении разработать полностью возобновляемую и перерабатываемую асептическую коробку с использованием растительных полимеров и картона с ответственным источником. Такие инициативы усиливают движение отрасли к упаковке с низким уровнем воздействия и привлекают экологически сознательные бренды и потребителей.
- Потребители также все чаще отдают приоритет удобству, гигиене и портативности, особенно в эпоху после пандемии, что стимулирует спрос на легкую, герметичную и очевидную жидкую упаковку. Эти функции имеют решающее значение для потребления на ходу, продления срока хранения и поддержания целостности продукта по всей цепочке поставок.
- Кроме того, растущее потребление упакованных напитков, молочных продуктов и жидких фармацевтических препаратов на развивающихся рынках создает новые возможности для производителей жидкой упаковки. Инновации, такие как асептическая упаковка, изношенные мешочки и интеллектуальные технологии маркировки, позволяют брендам дифференцировать свои продукты, одновременно повышая пользовательский опыт и эффективность цепочки поставок.
- Рост моделей электронной коммерции и прямой доставки потребителям еще больше усилил потребность в прочных и защитных жидких упаковочных решениях, которые могут выдерживать транспортные условия и минимизировать утечку или повреждение, что делает жидкую упаковку жизненно важным компонентом современных систем распределения.
Сдержанность/вызов
Высокие материальные затраты и сложности утилизации
- Несмотря на сильный рост рынка, глобальный рынок жидкой упаковки сталкивается с проблемами, связанными с высокими затратами на современные, устойчивые упаковочные материалы и сложностями, связанными с переработкой многослойной упаковки. Многие решения для жидкой упаковки, такие как асептические коробки или ламинированные пакеты, содержат слои бумаги, пластика и алюминия, которые трудно отделить и эффективно перерабатывать.
- Для Instance, в то время как пакеты картонных коробок часто продаются как перерабатываемые, отсутствие адекватной инфраструктуры переработки во многих регионах, особенно в развивающихся странах, ограничивает их переработку в конце срока службы, способствуя захоронению отходов. Это несоответствие между претензиями на вторичную переработку и реальными возможностями переработки может привести к скептицизму потребителей и контролю со стороны регулирующих органов.
- Кроме того, внедрение биоматериалов или компостируемых материалов часто связано с более высокими производственными затратами, что может повлиять на конкурентоспособность цен производителей, особенно на рынках, чувствительных к затратам. Малые и средние бренды могут столкнуться с трудностями при внедрении премиальных устойчивых упаковочных решений без значительного повышения цен на продукцию.
- Такие компании, как SIG Combibloc и Amcor, работают над решением этих проблем путем разработки мономатериальной упаковки и инвестиций в инициативы по переработке замкнутого цикла. Однако для того, чтобы сделать устойчивую жидкую упаковку масштабируемой и доступной, необходимо более широкое отраслевое сотрудничество и государственная поддержка.
- Преодоление этих препятствий с помощью технологических инноваций, усовершенствованных систем переработки и стратегий снижения затрат будет иметь ключевое значение для обеспечения долгосрочного роста и принятия потребителей в секторе жидкой упаковки.
Как сегментируется глобальная упаковка жидкостей
Рынок жидкой упаковки сегментирован на основе сырья, техники, смолы, типа упаковки и конечного использования.
- Сырой материал
На основе сырья глобальный рынок жидкой упаковки сегментирован на пластмассы, бумагу, металл и стекло. Сегмент пластмасс доминировал на рынке с самой большой долей выручки 48,6% в 2024 году из-за его легкой природы, экономичности и долговечности. Пластиковая упаковка обеспечивает отличные барьерные свойства против влаги и кислорода, что делает ее идеальной для напитков, молочных продуктов и жидких предметов личной гигиены. Он также предлагает универсальность как в гибких, так и в жестких форматах.
Ожидается, что в сегменте бумаги будет наблюдаться самый быстрый CAGR с 2025 по 2032 год, обусловленный растущей экологической осведомленностью, давлением по сокращению пластиковых отходов и высоким спросом на перерабатываемые или биоразлагаемые альтернативы. Инновации в покрытом картоном картоне и жидких картонных коробках на основе волокон еще больше ускоряют внедрение в упаковке соков, молока и напитков на растительной основе. Важную роль в расширении этого сегмента играют также правительственные запреты на одноразовые пластмассы и инициативы по круговой экономике.
- По технике
На основе технологии глобальный рынок жидкой упаковки подразделяется на асептическую, интеллектуальную, формовочную, вакуумную, упаковочную печать и модифицированную атмосферу. В 2024 году асептический сегмент занимал самую большую долю дохода в 41,3%, что обусловлено его способностью сохранять скоропортящиеся жидкости без охлаждения и продлевать срок хранения. Он широко используется в упаковке молочных продуктов, соков и жидких фармацевтических препаратов, особенно на рынках с недостаточно развитой инфраструктурой холодильных цепей.
Сегмент интеллектуальной упаковки, по прогнозам, станет свидетелем самого быстрого роста с 2025 по 2032 год, чему способствуют достижения в области подключенных технологий, интеллектуальных этикеток и функций прослеживаемости. Этот метод обеспечивает мониторинг качества в режиме реального времени, защиту от подделок и взаимодействие с потребителями с помощью QR-кодов или NFC. Растущий спрос на цепочки поставок, основанные на данных, и прозрачность продукции в таких секторах, как фармацевтика и премиальные напитки, ускоряет внедрение интеллектуальных упаковочных решений.
- Смола
На основе смолы глобальный рынок жидкой упаковки сегментирован на полиэтилен (P.E.), полипропилен (P.P.), полиэтилентерефталат (P.E.T.) и другие. Сегмент P.E. доминировал на рынке в 2024 году с долей рынка 46,2%, что обусловлено его экономической эффективностью, гибкостью и отличными теплозащитными и влагозащитными свойствами. PE широко используется в фильмах, мешочках и форматах мешков для напитков, промышленных жидкостей и бытовых жидкостей.
Ожидается, что сегмент P.E.T. будет расти самыми быстрыми темпами с 2025 по 2032 год благодаря своей прочности, прозрачности и способности к переработке. ПЭТ является предпочтительной смолой для жесткой жидкой упаковки, особенно в бутилированной воде, безалкогольных напитках и съедобном масле. Его совместимость со схемами возврата депозитов и инициативами по переработке замкнутого цикла еще больше повышает спрос. По мере того, как потребительские предпочтения сместятся в сторону устойчивой и прозрачной упаковки, внедрение ПЭТ будет ускоряться во многих отраслях.
- Тип упаковки
На основе типа упаковки глобальный рынок жидкой упаковки подразделяется на гибкую упаковку жидкостей и жесткую упаковку жидкостей. Жесткий сегмент доминировал на рынке в 2024 году с долей рынка 58,9%, что объясняется его высокой долговечностью, устойчивостью к взлому и способностью защищать содержимое во время транспортировки и хранения. Жесткие форматы упаковки, такие как коробки, бутылки и кувшины, обычно используются в воде, молоке и промышленных жидкостях.
Ожидается, что сегмент гибкой упаковки станет самым быстрым CAGR с 2025 по 2032 год, что обусловлено растущим спросом на легкие, экономичные и экологичные варианты упаковки. Форматы, такие как мешки для стендапа, выпуклые сумки и системы «мешок в коробке», набирают популярность благодаря своему удобству и снижению воздействия на окружающую среду. Гибкая упаковка также позволяет эффективно хранить и используется в электронной коммерции и портативных жидкостных приложениях с одним сервисом.
- По конечной отрасли
На основе отрасли конечного использования глобальный рынок упаковки жидкостей сегментирован на продукты питания и напитки, непродовольственные и промышленные. Сегмент продуктов питания и напитков доминировал на рынке в 2024 году с самой большой долей дохода в 64,7%, что обусловлено высоким потреблением упакованных напитков, молочных продуктов, соусов и супов. Зависимость сектора от асептических и охлажденных форматов упаковки поддерживает спрос на жесткие и гибкие варианты. Растущая популярность готовых к употреблению продуктов и напитков для здоровья продолжает стимулировать инновации в этом сегменте.
Сегмент непродовольственных товаров, по прогнозам, будет испытывать самый быстрый CAGR с 2025 по 2032 год, чему способствует повышенный спрос на гигиеническую и долговечную упаковку в косметике, средствах личной гигиены и фармацевтических жидкостях. Растущее внимание потребителей к оздоровлению в сочетании с более строгими требованиями к гигиене и сроку хранения побуждает к принятию специализированной жидкой упаковки с такими функциями, как доказательства подделки, защита от ультрафиолета и улучшенная доза или раздача продукта.
Какой регион имеет наибольшую долю в сегменте глобальной упаковки жидкостей
- Азиатско-Тихоокеанский регион доминировал на мировом рынке упаковки жидкостей с самой большой долей выручки в 32,5% в 2024 году, что обусловлено высоким спросом со стороны сектора продуктов питания и напитков, широким внедрением устойчивых методов упаковки и присутствием ведущих игроков отрасли.
- Потребители и производители в регионе все чаще предпочитают экологически чистые и перерабатываемые упаковочные материалы, такие как бумажные коробки и бутылки из ПЭТ, в ответ на растущую экологическую осведомленность и нормативное давление для сокращения пластиковых отходов.
- Этот рост также поддерживается высоким уровнем потребления упакованной продукции, хорошо налаженной инфраструктурой переработки и постоянными инвестициями в передовые технологии упаковки. Эти факторы в совокупности позиционируют Северную Америку как ключевой центр инноваций и внедрения решений для жидкой упаковки в различных отраслях промышленности, включая молочную, соковую, фармацевтическую и бытовую жидкость.
Американский рынок жидкой упаковки Insight
Американский рынок жидкой упаковки в 2024 году получил самую большую долю выручки в Северной Америке - 78%, что обусловлено растущим спросом на продукты на основе удобства и устойчивые упаковочные решения в секторах продуктов питания и напитков, фармацевтики и личной гигиены. Сдвиг в сторону экологически чистых материалов и усиление правил в отношении одноразовых пластмасс подталкивают производителей к инновациям с возможностью переработки и биоразлагаемости. Кроме того, популярность готовых к употреблению напитков в сочетании с достижениями в области асептических и гибких технологий упаковки способствует росту рынка. Расширение электронной коммерции и предпочтение потребителей портативной, защищенной от разливов упаковки еще больше ускоряют спрос.
Европейский рынок жидкой упаковки Insight
Европейский рынок жидкой упаковки, по прогнозам, будет расширяться при существенном CAGR в течение прогнозируемого периода, в первую очередь благодаря сильным мандатам в области устойчивого развития и строго регулируемому ландшафту упаковки. Европейские потребители все больше склоняются к экологически ответственным продуктам, что приводит к росту спроса на перерабатываемые, легкие и биоразлагаемые жидкие форматы упаковки. Сектор напитков и молочных продуктов является ключевым фактором, в то время как фармацевтические приложения продолжают набирать обороты. Жидкая упаковка интегрируется как в существующие продуктовые линейки, так и в инновации, поддерживаемые активными инвестициями в материаловедение и автоматизацию упаковки.
Британский рынок упаковки жидкостей Insight
Ожидается, что в течение прогнозируемого периода рынок жидкой упаковки в Великобритании будет расти на примечательном уровне CAGR, чему способствует растущее внедрение устойчивых методов упаковки и растущее понимание потребителями экологических проблем. Сектор напитков, особенно бутилированная вода, соки и напитки на растительной основе, является основным фактором спроса. Инновации в умной упаковке, а также переход к бумажным и компостируемым материалам формируют будущее рынка. Ожидается, что сильная инфраструктура электронной коммерции Великобритании и акцент на минимизацию углеродного следа будут способствовать дальнейшему развитию рынка.
Немецкий рынок жидкой упаковки Insight
Ожидается, что в течение прогнозируемого периода рынок жидкой упаковки в Германии будет расширяться со значительным CAGR, что обусловлено передовыми производственными возможностями страны, строгими экологическими нормами и высоким потребительским спросом на устойчивые решения. Сильное внимание Германии к сокращению отходов и переработке способствует внедрению многоразовых и экологически чистых форматов упаковки в различных отраслях промышленности. Пищевой и фармацевтический секторы остаются видными конечными пользователями, с растущей интеграцией инновационных технологий упаковки, таких как интеллектуальные датчики, многослойные барьеры и системы заправки. Лидерство Германии в области устойчивого развития устанавливает ориентиры для инноваций в области упаковки по всей Европе.
Азиатско-Тихоокеанский рынок упаковки жидкостей Insight
Рынок жидкой упаковки в Азиатско-Тихоокеанском регионе будет расти на самом быстром CAGR 24% в течение прогнозируемого периода 2025-2032 годов, чему будет способствовать быстрая урбанизация, быстро растущее население среднего класса и значительный рост в пищевой промышленности и производстве напитков. В таких странах, как Китай, Индия и Индонезия, растет предпочтение упакованных и обработанных напитков, молочных продуктов и жидких моющих средств, что стимулирует значительный спрос на гибкие и жесткие форматы упаковки. Правительственные инициативы по продвижению экологически чистой и устойчивой упаковки наряду с расширением местных производственных возможностей улучшают доступность и доступность передовых решений для жидкой упаковки по всему региону.
Японский рынок упаковки жидкостей Insight
Японский рынок жидкой упаковки набирает обороты благодаря сильной культуре удобства, высокотехнологичному внедрению и ориентированности на устойчивую жизнь. Стареющее население Японии и городской образ жизни стимулируют спрос на легкие, легко открываемые и герметичные форматы упаковки, особенно в области личной гигиены и пищевых продуктов. На рынок также влияют сильные нормативные стандарты в области обращения с отходами и переработки. Расширенные функции, такие как поддельные этикетки, интеллектуальная упаковка и барьерные покрытия, становятся все более распространенными, поскольку производители отдают приоритет как функциональности, так и экологически сознательному дизайну.
Китайский рынок упаковки жидкостей Insight
Китайский рынок жидкой упаковки составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2024 году, чему способствовал устойчивый рост в пищевой и фармацевтической промышленности. Быстрая урбанизация страны, растущее проникновение электронной коммерции и расширение среднего класса в значительной степени способствуют спросу на инновационные, доступные и устойчивые упаковочные решения. Отечественные производители вкладывают значительные средства в автоматизацию и разработку материалов для удовлетворения как внутренних, так и экспортных потребностей. Кроме того, стремление Китая к устойчивой упаковке в соответствии с его национальной политикой сокращения пластика стимулирует инновации в биоразлагаемых и перерабатываемых жидких упаковках.
Какие компании являются ведущими в глобальной упаковке жидкостей
Индустрия упаковки жидкостей в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Tetra Pak International S.A.(Швейцария)
- Исполнитель: Enso Oyj(Финляндия)
- Nippon Paper Industries Co., Ltd. (Япония)
- Smurfit Kappa Group plc (Ирландия)
- Компания WestRock(США)
- Greatview Aseptic Packaging Co., Ltd. (Китай)
- Mondi Group (Великобритания)
- Elopak AS (Норвегия)
- SIG Combibloc Group AG(Швейцария)
- Billerud AB (Швеция)
- International Paper Company (США)
- Asia Pulp & Paper Group (Индонезия)
- Liquid Packaging Solutions Inc. (США)
- UFlex Ltd. (Индия)
- Amcor plc(Австралия)
Каковы последние события на мировом рынке жидкой упаковки
- В мае 2023 года Tetra Pak запустила асептическое упаковочное решение следующего поколения, изготовленное из более чем 80% возобновляемых материалов. Это нововведение является частью стратегии устойчивого развития компании по сокращению выбросов углерода и улучшению перерабатываемости. Разработанная для применения в молочных продуктах и соках, упаковка включает в себя ответственное производство картона и растительных полимеров, помогая брендам удовлетворить растущий потребительский спрос на экологически чистые продукты. Этот шаг укрепляет лидерство Tetra Pak на мировом рынке упаковки жидкостей.
- В апреле 2023 года SIG Combibloc объявила о расширении своей полностью перерабатываемой линии асептических картонных изделий с новым дизайном привязной крышки в соответствии с предстоящими правилами ЕС. Это нововведение гарантирует, что крышки остаются прикрепленными к упаковке после открытия, уменьшая пластиковый мусор и повышая скорость переработки. Решение было разработано совместно с ведущими производителями напитков в Европе и позиционирует SIG на переднем крае нормативных, экологически чистых упаковочных решений.
- В марте 2023 года Elopak в партнерстве с Blue Ocean Closures (Швеция) разработала бумажную систему закрытия для жидких картонных коробок. Этот прорыв направлен на замену пластиковых крышек био-преобразуемыми альтернативами, дальнейшее улучшение профиля устойчивости жидкой упаковки из картона. Инициатива отражает приверженность Elopak устранению ненужного пластика и реагированию на требования клиентов о безпластиковых, полностью перерабатываемых форматах упаковки.
- В феврале 2023 года Amcor plc представила новый ассортимент высокобарьерной гибкой жидкой упаковки, предназначенной для премиальных напитков, приправ и жидкостей для личной гигиены. Сумки предлагают увеличенный срок хранения, уменьшенный вес материала и улучшенную функциональность с такими функциями, как розетки и герметичные молнии. Это нововведение поддерживает обещание Amcor сделать всю свою упаковку пригодной для вторичной переработки или повторного использования к 2025 году, в соответствии с целями круговой экономики, определяющими глобальный рынок.
- В январе 2023 года Mondi Group представила свой FlexiBag Recyclable, мономатериальный стендап для жидких применений, разработанный в сотрудничестве с ведущим европейским молочным брендом. Сумка изготовлена из полиэтилена и полностью перерабатывается в существующих потоках отходов. Разработанный для молока и питьевого йогурта, он предлагает отличную стабильность полки, уменьшенный вес упаковки и меньший углеродный след по сравнению с традиционными жесткими альтернативами, укрепляя позиции Mondi в устойчивой гибкой жидкой упаковке.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











