



Сегментация мирового рынка автоматизации логистики по компонентам (оборудование, программное обеспечение и услуги), функциям (управление запасами и хранением, транспортная логистика), типу логистики (логистика продаж, производственная логистика, логистика восстановления и логистика закупок), размеру организации (крупные предприятия, малые и средние предприятия (МСП)), программному приложению (управление запасами, управление заказами, управление двором, управление отгрузкой, управление трудовыми ресурсами, управление поставщиками, поддержка клиентов и др.), виду грузовых перевозок (воздушный, автомобильный и морской), применению (транспорт, информационно-развлекательная система, система безопасности и оповещения и др.), конечным пользователям (розничная торговля и электронная коммерция , производство, нефть, газ и энергетика, продукты питания и напитки, почта и посылки, бакалея, товары общего назначения, одежда, товары народного потребления, фармацевтика и здравоохранение, логистика и транспорт, автомобилестроение, аэрокосмическая и оборонная промышленность, продукты питания и напитки, химикаты и др.) - Тенденции отрасли и прогноз до 2032 года
Каков размер рынка автоматизации логистики и темпы роста
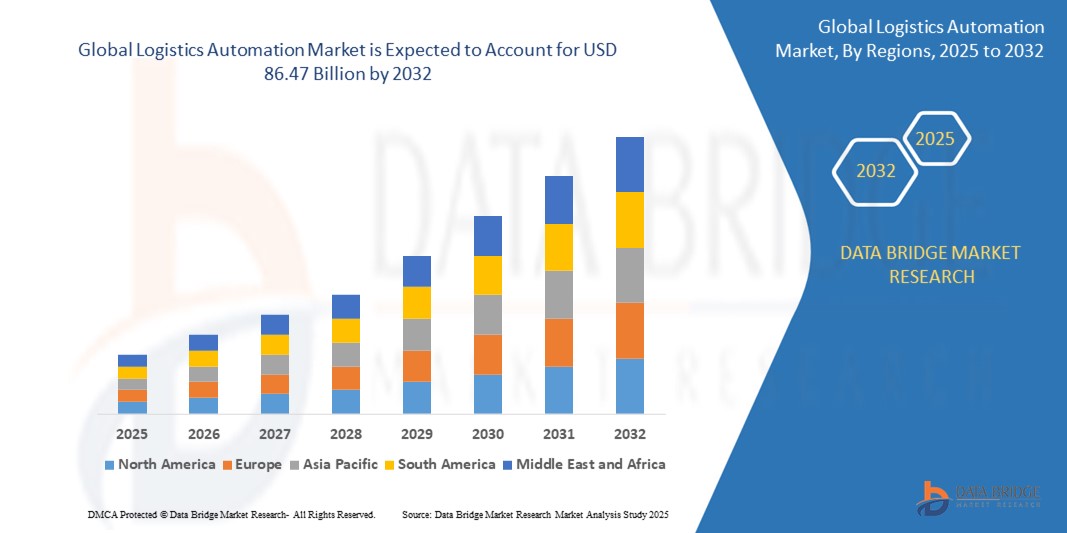
- Согласно анализу Data Bridge Market Research, объем мирового рынка автоматизации логистики был оценен как36,43 млрд долларов в 2024 годуОжидается, что он достигнет86,47 млрд долларов США к 2032 году, вCAGR 11,41%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением передовых технологий, таких как IoT, AI и робототехника в цепочке поставок и складских операциях, что позволяет повысить эффективность, снизить эксплуатационные расходы и понимание данных в режиме реального времени.
- Кроме того, растущий спрос на более быстрые, безошибочные и бесконтактные логистические процессы, особенно в секторах электронной коммерции и розничной торговли, побуждает предприятия инвестировать в автоматизированные системы обработки, сортировки и транспортировки материалов. Эти тенденции значительно ускоряют развертывание решений для автоматизации логистики, тем самым стимулируя расширение рынка во всем мире.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):36,43 млрд долларов
- Ожидаемая рыночная стоимость (2032):$86,47 млрд.
- Прогноз CAGR (2025-2032):11.41%
Каковы основные направления рынка автоматизации логистики
- Автоматизация логистики, которая включает в себя использование робототехники, ИИ и IoT для оптимизации цепочек поставок и складских операций, быстро становится важным элементом как в промышленном, так и в розничном секторах благодаря своей способности повышать операционную эффективность, уменьшать человеческие ошибки и обеспечивать анализ данных в режиме реального времени.
- Растущий спрос на автоматизацию логистики в значительной степени обусловлен потребностью в более быстрых, экономически эффективных операциях цепочки поставок, растущим внедрением платформ электронной коммерции и растущей сложностью глобальных торговых сетей.
- Ожидается, что Северная Америка будет доминировать на рынке автоматизации логистики, удерживая самую большую долю доходов в 40%, благодаря своей передовой инфраструктуре, раннему внедрению технологий и высокому уровню инвестиций как от частных компаний, так и от правительственных инициатив в области автоматизации и интеллектуальных логистических решений.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке автоматизации логистики в течение прогнозируемого периода, что обусловлено быстрой индустриализацией, расширением электронной коммерции и ростом спроса на эффективные логистические решения в таких странах, как Китай и Индия.
- Ожидается, что сегмент оборудования будет доминировать на рынке автоматизации логистики с наибольшей долей рынка 67,1%, из-за растущего спроса на автоматизированные перевозки, категория автономных роботов занимает самую большую долю рынка среди аппаратных решений. Автономные управляемые транспортные средства, как ожидается, привлекут большую часть расходов на автономных роботов.
Сфера охвата и сегментация рынка автоматизации логистики
|
Атрибуты |
Автоматизация логистикиКлючОбзор рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке автоматизации логистики
«Повышенное внедрение ИИ и робототехники для эффективности цепочки поставок»
- Ключевой и быстро растущей тенденцией на мировом рынке автоматизации логистики является растущая интеграция.Искусственный интеллект (AI)робототехника для оптимизации управления цепочками поставок и операционной эффективности. Сочетание этих технологий трансформирует логистические операции за счет сокращения ручного труда, минимизации ошибок и улучшения процессов принятия решений.
- Например, роботы с искусственным интеллектом и автономные мобильные роботы (AMR) развертываются на складах и распределительных центрах для автоматизации управления запасами, выполнения заказов и упаковки. Такие компании, как Amazon, уже внедрили роботизированные системы для улучшения складских операций, в то время как другие следуют их примеру, увеличивая спрос на решения для автоматизации.
- Интеграция ИИ в автоматизацию логистики позволяет таким функциям, как прогнозная аналитика, оптимизировать маршруты и графики доставки, снизить транспортные расходы и повысить точность доставки. Данные в режиме реального времени от систем ИИ также могут предложить улучшения в планировке склада, уровнях запасов запасов и распределении рабочей силы для повышения общей производительности цепочки поставок.
- Бесшовная интеграция ИИ и робототехники с устройствами IoT и облачными платформами обеспечивает видимость в реальном времени в операциях цепочки поставок, позволяя компаниям быстро реагировать на сбои и оптимизировать рабочие процессы. Внедряя передовую аналитику, компании могут улучшить прогнозирование цепочки поставок и обеспечить лучшее планирование спроса.
- Эта тенденция к большей автоматизации, эффективности и принятию решений в режиме реального времени меняет логистическую отрасль, а такие компании, как Dematic, Zebra Technologies и Kiva Systems, лидируют в области инноваций в области автоматизации.
- Спрос на решения, основанные на ИИ и робототехнике, быстро растет в различных секторах, включая электронную коммерцию, розничную торговлю, производство и фармацевтику, поскольку предприятия стремятся снизить затраты, повысить операционную эффективность и повысить качество обслуживания клиентов.
Динамика рынка автоматизации логистики
водитель
«Рост спроса на эффективность и снижение затрат в операциях цепочки поставок»
- Растущая потребность в повышении эффективности и сокращении затрат в логистике и цепочке поставок стимулирует спрос на решения для автоматизации логистики.
- Например, в январе 2024 года DHL запустила роботизированную сортировочную систему с искусственным интеллектом для повышения эффективности обработки посылок, уменьшения ошибок и минимизации человеческого труда. Ожидается, что такие инновации будут способствовать развитию отрасли автоматизации логистики.
- Поскольку компании стремятся оптимизировать свои цепочки поставок, автоматизация предлагает значительные преимущества, такие как более быстрая обработка, снижение затрат на рабочую силу и повышение точности. Решения в области автоматизации складирования, транспортировки и управления запасами помогают снизить эксплуатационные расходы при удовлетворении растущих потребностей электронной коммерции и мировой торговли.
- Растущая сложность цепочек поставок, обусловленная глобализацией и спросом на доставку в режиме реального времени, побудила компании искать автоматизированные решения, которые могут повысить операционную эффективность. Автоматизированные системы позволяют предприятиям достигать более быстрых и надежных поставок, улучшая общую удовлетворенность клиентов.
- Потребность в масштабируемых и адаптируемых логистических операциях для поддержки растущих объемов товаров также ускоряет внедрение автоматизации. Ключевые технологии, такие как автономные транспортные средства, дроны и роботизированные сортировочные системы, становятся центральными для цифровой трансформации логистической отрасли.
- Это стремление к эффективности и экономичным решениям подталкивает логистические компании, включая таких лидеров, как FedEx, UPS и Maersk, к внедрению передовых технологий, чтобы оставаться конкурентоспособными.
Сдержанность/вызов
«Высокие первоначальные инвестиционные и интеграционные вызовы»
- Одной из основных проблем, препятствующих широкому внедрению автоматизации логистики, являются высокие первоначальные инвестиции, необходимые для систем автоматизации, включая робототехнику, решения ИИ и автономные транспортные средства. Многим малым и средним предприятиям может быть трудно оправдать такие инвестиции, особенно если они имеют ограниченный бюджет или более медленную отдачу от инвестиций.
- Например, внедрение автоматизированных систем, таких как роботизированные сортировочные решения или автономные транспортные средства доставки, часто требует значительных капитальных затрат на оборудование, программное обеспечение и инфраструктуру. Эти расходы могут стать препятствием для компаний, которые не имеют финансовых возможностей для покрытия таких расходов.
- Интеграция новых технологий автоматизации с существующими устаревшими системами может быть сложной и трудоемкой, способствуя дальнейшему сопротивлению полномасштабной автоматизации. Компаниям может потребоваться капитальный ремонт всей инфраструктуры логистики и цепочки поставок, что требует значительных усилий, опыта и постоянного обслуживания.
- Еще одной проблемой является нехватка квалифицированной рабочей силы для управления и обслуживания передовых систем автоматизации логистики. Поскольку отрасль становится все более зависимой от ИИ и робототехники, растет потребность в специализированных навыках, которые еще не широко доступны в рабочей силе.
- Несмотря на долгосрочные выгоды от затрат, первоначальная сложность и затраты на внедрение решений для автоматизации логистики часто вызывают колебания среди компаний, особенно в отраслях с более высокой маржой. Это приводит к замедлению темпов внедрения в определенных секторах рынка.
- Преодоление этих проблем с помощью экономически эффективных решений, более эффективных стратегий интеграции и развития талантов будет иметь решающее значение для более широкого внедрения технологий автоматизации логистики.
Как сегментируется рынок автоматизации логистики
Рынок сегментирован на основе компонента, функции, типа логистики, размера организации, программного приложения, режима грузового транспорта, приложения и конечного пользователя.
Компонент
На основе компонента рынок автоматизации логистики сегментирован на аппаратное обеспечение, программное обеспечение и услуги. Ожидается, что сегмент аппаратного обеспечения получит наибольшую долю дохода в 67,1%, что обусловлено растущим внедрением автоматизированного оборудования, такого как робототехника, конвейеры, автономные транспортные средства и беспилотные летательные аппараты. Эти аппаратные системы необходимы для оптимизации операций на складских, транспортных и сортировочных объектах, предлагая повышенную эффективность и снижение затрат на ручной труд.
Сегмент услуг, который включает в себя консалтинг, системную интеграцию и обслуживание, также готов к значительному расширению. По мере того, как все больше компаний внедряют автоматизацию логистики, потребность в специализированных услугах для интеграции и обслуживания этих сложных систем будет расти. Компании ищут комплексную поддержку, в том числе стратегический консалтинг, чтобы обеспечить бесперебойную интеграцию решений автоматизации в существующую инфраструктуру.
По функции
На основе функциональности рынок автоматизации логистики подразделяется на управление запасами и хранением, а также транспортную логистику. Ожидается, что сегмент управления запасами и хранением будет иметь самую большую долю доходов на рынке в 2025 году, что обусловлено растущим спросом на эффективные решения для складирования и управления запасами. Автоматизированные системы, такие как роботизированные системы сбора, конвейерные ленты и автоматизированные системы хранения и поиска (ASRS), все чаще используются для оптимизации управления запасами и оптимизации складских операций.
Ожидается, что сегмент транспортной логистики станет самым быстрым CAGR с 2025 по 2032 год, чему будет способствовать растущий спрос на автоматизацию в транспортных сетях и решения для доставки последней мили. Такие технологии, как автономные транспортные средства, беспилотные летательные аппараты и автоматизированные грузовые системы, интегрируются в цепочку создания стоимости логистики для оптимизации транспортировки товаров. Эти решения предлагают улучшенное планирование маршрутов, снижение затрат и более быстрое время доставки, что делает их очень востребованными в отраслях, которые полагаются на быстрые и эффективные перевозки, такие как электронная коммерция и глобальная торговля.
По типу логистики
На основе типа логистики рынок автоматизации логистики сегментируется на логистику продаж, производственную логистику, логистику восстановления и логистику закупок. Ожидается, что в 2025 году сегмент логистики продаж будет иметь самую большую долю выручки на рынке, что обусловлено растущим спросом на эффективное выполнение заказов и своевременные поставки, особенно в секторе электронной коммерции. Автоматизированные системы, такие как роботизированная сортировка, автоматическая упаковка и системы управления складом (WMS), играют решающую роль в ускорении процесса выполнения заказов, повышении точности инвентаризации и сокращении эксплуатационных расходов.
Ожидается, что сегмент производственной логистики будет значительно расти из-за растущего спроса на автоматизацию в производстве и производственных процессах. Решения для автоматизации, включая автоматизированные управляемые транспортные средства (AGV), роботизированные руки и конвейерные системы, широко применяются на производственных объектах для оптимизации обработки материалов, процессов сборки и перемещения продукции.
По размеру организации
Исходя из размера организации, рынок автоматизации логистики сегментирован на крупные предприятия, малые и средние предприятия (МСП). На долю крупных предприятий в 2024 году пришлась наибольшая доля выручки на рынке, что обусловлено их значительными инвестициями в передовые технологии автоматизации для оптимизации сложных логистических операций в глобальных цепочках поставок. Эти организации выигрывают от эффекта масштаба и требуют комплексных решений для управления запасами, автоматизации перевозок и оптимизации склада.
Ожидается, что в сегменте МСП будет наблюдаться самый быстрый CAGR с 2025 по 2032 год, чему способствует растущая доступность облачных решений автоматизации. МСП все чаще внедряют масштабируемые логистические технологии, такие как автоматизированные инструменты инвентаризации, системы управления транспортом (TMS) и автоматизация роботизированных процессов (RPA), чтобы повысить конкурентоспособность, повысить точность доставки и снизить эксплуатационные расходы.
С помощью программного приложения
На основе программного обеспечения, тот Рынок автоматизации логистики сегментирован на управление запасами, управление заказами, управление дворами, управление судоходством, управление трудом, управление поставщиками, поддержку клиентов и другие. Сегмент управления запасами составил самую большую долю рынка в 2024 году, что обусловлено растущей потребностью в точном отслеживании товаров в режиме реального времени на складах и распределительных центрах. Автоматизация в управлении запасами помогает предприятиям минимизировать запасы и перенакопление, уменьшить ручные ошибки и повысить операционную эффективность с помощью таких технологий, как сканирование штрих-кода, RFID и автоматизированные системы хранения и поиска (ASRS).
Сегменты управления заказами и доставки также набирают обороты, чему способствует быстрый рост электронной коммерции и омниканальной розничной торговли. Эти приложения облегчают бесперебойную обработку больших объемов заказов, более быстрое выполнение и лучшую удовлетворенность клиентов.
Сегменты управления дворами и труда становятся все более популярными на крупных складах и в логистических центрах, где операционная сложность требует точной координации и оптимизации ресурсов. Автоматизированные системы помогают управлять планированием доков, отслеживанием транспортных средств, планированием рабочей силы и мониторингом производительности.
Ожидается, что сегменты управления поставщиками и поддержки клиентов будут неуклонно расти, поскольку компании стремятся автоматизировать процессы закупок и повысить качество обслуживания клиентов с помощью обновлений связи и обслуживания в режиме реального времени.
По способу грузового транспорта
На основе режима грузовых перевозок, тот Рынок автоматизации логистики сегментирован на воздушный, автомобильный и морской. Сегмент автомобильных перевозок составил самую большую долю рынка в 2024 году, что обусловлено большим объемом внутренних и региональных грузовых перевозок, особенно в секторах электронной коммерции, розничной торговли и FMCG. Технологии автоматизации широко применяются в этом режиме для улучшения оптимизации маршрута, отслеживания автопарка и планирования доставки. Решения для анализа данных и телематики в режиме реального времени улучшают производительность водителя и видимость отгрузки, способствуя повышению эффективности и снижению эксплуатационных расходов.
Сегмент авиаперевозок испытывает растущее внедрение автоматизации для чувствительных ко времени и дорогостоящих перевозок, с такими технологиями, как автоматизированные системы обработки грузов, прогнозирование спроса на основе искусственного интеллекта и интеллектуальные решения для багажа, набирающие обороты в крупных аэропортах и логистических центрах.
Сегмент морских грузоперевозок также демонстрирует значительный рост благодаря интеграции автоматизации портов, интеллектуальных контейнеров и систем отслеживания на основе IoT. По мере расширения мировой торговли судоходные компании используют автоматизацию логистики для оптимизации погрузочно-разгрузочных операций, сокращения времени разворота и повышения прозрачности цепочки поставок.
С помощью приложения
На основе применения рынок автоматизации логистики сегментирован на транспорт, информационно-развлекательную систему, систему безопасности и оповещения и другие. Сегмент перевозок составил самую большую долю рынка в 2024 году, что обусловлено растущим спросом на сквозную видимость, оптимизацию маршрутов и отслеживание поставок в режиме реального времени. Решения для автоматизации в этом сегменте включают в себя передовые системы управления транспортом (TMS), автономные транспортные средства и инструменты планирования маршрутов на основе ИИ, которые значительно повышают скорость доставки, точность и экономическую эффективность.
Сегмент систем безопасности и оповещения демонстрирует заметный рост в течение прогнозируемого периода 2025-2032 годов из-за необходимости повышения эксплуатационной безопасности, соблюдения нормативных требований и обнаружения опасностей в режиме реального времени. Автоматизированные оповещения, инструменты прогнозного обслуживания и датчики с поддержкой IoT помогают логистическим операторам сократить несчастные случаи, простои и связанные с ними расходы.
Конечный пользователь
На основе конечного пользователя рынок автоматизации логистики сегментирован на розничную и электронную торговлю, производство, нефть, газ и энергию, продукты питания и напитки, почту и посылку, продукты питания, общие товары, одежду, быстро движущиеся потребительские товары, фармацевтические препараты и здравоохранение, логистику и транспорт, автомобильную, аэрокосмическую и оборонную промышленность, продукты питания и напитки, химикаты и другие. Сегмент розничной торговли и электронной коммерции составил самую большую долю рынка в 2024 году, чему способствовал экспоненциальный рост онлайн-покупок и потребность в быстрых, точных и масштабируемых логистических решениях. Автоматизация позволяет этим секторам обрабатывать большие объемы заказов со скоростью и точностью, используя такие технологии, как автоматизированная сортировка, робототехника и отслеживание запасов в режиме реального времени.
Сегмент фармацевтики и здравоохранения демонстрирует значительный рост в течение прогнозируемого периода 2025-2032 годов, что обусловлено спросом на строгое соблюдение нормативных требований, чувствительную к температуре логистику и прослеживаемость. Автоматизация в этом сегменте помогает обеспечить точную, своевременную доставку медицинских изделий при минимизации человеческих ошибок.
В каком регионе самая большая доля рынка автоматизации логистики
- Северная Америка доминирует на рынке автоматизации логистики с самой большой долей дохода в 40%, что обусловлено быстрым внедрением передовых технологий, таких как ИИ, робототехника и IoT, в логистике и цепочке поставок. Наличие крупных игроков отрасли и хорошо зарекомендовавшая себя экосистема электронной коммерции в значительной степени способствуют росту рынка в регионе.
- Компании в США и Канаде все чаще инвестируют в автоматизацию для повышения эффективности, снижения эксплуатационных расходов и удовлетворения растущих ожиданий потребителей в отношении более быстрой доставки и точности заказа.
- Акцент региона на цифровую трансформацию в сочетании с высокими затратами на рабочую силу и квалифицированной рабочей силой ускорил развертывание автоматизированных систем в складировании, управлении запасами и транспортной логистике. Эти факторы в совокупности позиционируют Северную Америку как лидера в области автоматизации логистики в различных отраслях промышленности.
Автоматизация логистики США Обзор рынка
Американский рынок автоматизации логистики занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовала быстрая оцифровка цепочек поставок и высокий уровень внедрения передовых технологий, включая робототехнику, ИИ и IoT. Крупные логистические игроки и сторонние поставщики логистических услуг (3PL) все чаще инвестируют в автоматизацию для повышения операционной эффективности и снижения зависимости от рабочей силы. Такие гиганты электронной коммерции, как Amazon и Walmart, еще больше ускоряют внедрение автоматизации в центрах исполнения и доставки, позиционируя США как мирового лидера в области инноваций в области логистики.
Автоматизация логистики в Европе Обзор рынка
Ожидается, что европейский рынок автоматизации логистики вырастет в течение прогнозируемого периода, чему будут способствовать строгие экологические правила, нехватка рабочей силы и сильный толчок к цифровой трансформации в логистике. Ключевые рынки, такие как Германия, Великобритания и Франция, активно внедряют автоматизацию складов, автономные транспортные средства и передовую аналитику для удовлетворения растущих ожиданий потребителей. Приверженность региона устойчивости и эффективности стимулирует инвестиции в интеллектуальную логистическую инфраструктуру в розничной торговле, производстве и автомобильном секторе.
Великобритания Logistics Automation Обзор рынка
Ожидается, что рынок автоматизации логистики в Великобритании в течение прогнозируемого периода будет расширяться на примечательном уровне CAGR, чему будет способствовать растущая потребность в оптимизации доставки и складских операций на последней миле. Быстрый рост электронной коммерции и омниканальной розничной торговли в сочетании с давлением нехватки рабочей силы и растущими эксплуатационными расходами побуждает предприятия инвестировать в автоматизированные системы хранения, робототехнику и программные решения на базе ИИ. Правительственные инициативы по продвижению цифровых инноваций и умной инфраструктуры также способствуют росту рынка.
Автоматизация логистики Германии Обзор рынка
Ожидается, что рынок автоматизации логистики в Германии значительно вырастет благодаря статусу страны как производственного и логистического центра в Европе. Имея прочную промышленную базу, Германия лидирует по внедрению технологий Индустрии 4.0 в логистических операциях. Рынок стимулируется увеличением спроса на автоматизированную обработку материалов, интеллектуальные склады и прогнозную аналитику для повышения прозрачности и оперативности цепочки поставок. Упор на энергоэффективность и устойчивость еще больше способствует принятию решений «зеленой» автоматизации.
Азиатско-Тихоокеанская автоматизация логистики Обзор рынка
Ожидается, что рынок автоматизации логистики в Азиатско-Тихоокеанском регионе зарегистрирует самый быстрый CAGR в мире в 2025 году, что будет обусловлено ростом проникновения электронной коммерции, быстрой урбанизацией и расширением производственных секторов в таких странах, как Китай, Индия и Юго-Восточная Азия. Правительственные инициативы по цифровой трансформации в сочетании с увеличением прямых иностранных инвестиций в логистическую инфраструктуру стимулируют спрос на автоматизированные решения. APAC также становится производственным центром для автоматизации оборудования, способствуя экономически эффективному внедрению в логистических операциях.
Японская автоматизация логистики Обзор рынка
Рынок автоматизации логистики в Японии набирает обороты из-за старения рабочей силы, высоких затрат на рабочую силу и технологического мастерства. Страна использует робототехнику, искусственный интеллект и автономных мобильных роботов (AMR) для решения проблемы нехватки рабочей силы и повышения эффективности склада. Спрос на точные, высокоскоростные логистические процессы, особенно в городских районах и логистике здравоохранения, ускоряет развертывание автоматизации. Внимание Японии к развитию умных городов и передовой инфраструктуре поддерживает интеграцию автоматизированных логистических систем по всей цепочке поставок.
КитайАвтоматизация логистики Обзор рынка
Китай занял самую большую долю доходов на рынке автоматизации логистики в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовал устойчивый рост электронной коммерции, производства и городской логистики. Стремление правительства к умной логистике и цифровой инфраструктуре в рамках инициативы «Сделано в Китае 2025» стимулирует спрос на складскую робототехнику, автономные транспортные средства доставки и логистические платформы, управляемые ИИ. Сильные отечественные поставщики технологий и быстрое развитие городов делают Китай доминирующим игроком в инновациях и развертывании автоматизации логистики.
Какие компании занимают лидирующие позиции на рынке автоматизации логистики
Индустрия умных замков в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- SAP SE(Германия)
- тематический(США)
- ek Robots GmbH (Германия)
- Hardis Group (Франция)
- Falcon Autotech (Индия)
- Oracle(США)
- Grey Orange Pte. Ltd. (США)
- Toshiba Corporation (Япония)
- Daifuku Co., Ltd.Япония)
- Murata Machinery, Ltd (Япония)
- Honeywell International Inc.(США)
- Zebra Technologies Corp. (США)
- HighJump (США)
- Jungheinrich AG (Германия)
- KNAPP AG (Австрия)
- Locus Robotics (США)
- Manhattan Associates (США)
- System Logistics S.p.A (Италия)
- TGW LOGISTICS GROUP GMBH (Австрия)
- Seegrid Corporation (США)
Каковы последние достижения на рынке автоматизации логистики
- В 2023 году Dematic внедрила передовые технологии автоматизации на новом логистическом объекте KION, призванном значительно повысить эффективность поставок клиентов по всей Европе. Центральным элементом развертывания является высокодинамичная система Dematic Multishuttle, включающая 110 000 мест хранения и 150 высокоскоростных шаттлов, что позволяет автоматизировать процессы хранения и поиска с повышенной точностью и пропускной способностью. Эта стратегическая реализация отражает более широкую тенденцию на мировом рынке автоматизации логистики, где ведущие компании все чаще внедряют интеллектуальные системы с высокой пропускной способностью для повышения оперативной гибкости и масштабируемости.
- В 2023 году Swisslog представила свою усовершенствованную роботизированную мобильную систему CarryPick, включающую значительно увеличенную рабочую скорость и инновационный подъемный поворотный стол. Эта модернизированная система облегчает более быстрые, более адаптируемые операции по хранению и поиску товаров в рамках рабочих процессов логистики, что в конечном итоге повышает общую эффективность склада и пропускную способность. Эта разработка соответствует растущему глобальному спросу на гибкие и высокопроизводительные решения для автоматизации в логистике. Поскольку компании сталкиваются с растущим давлением для оптимизации скорости выполнения и эффективности труда, особенно в электронной коммерции и омниканальном распределении, внедрение передовых роботизированных систем, таких как CarryPick, отражает переход рынка к масштабируемой, гибкой автоматизации.
- В 2022 году компания O9 Solutions представила инновационное решение Supply Sensing, призванное помочь предприятиям активно выявлять и смягчать потенциальные сбои в цепочке поставок. Преобразуя шоки на макроуровне в локализованные идеи, относящиеся к конкретной цепочке поставок компании, платформа позволяет принимать более обоснованные решения и быстрее реагировать. Это нововведение подчеркивает растущее значение прогнозной аналитики и данных в реальном времени в ландшафте автоматизации логистики. По мере того, как глобальные цепочки поставок становятся все более сложными и восприимчивыми к сбоям, такие решения, как Supply Sensing, играют важную роль в обеспечении гибкого автоматизированного реагирования.
- В 2021 году SAP запустила SAP Yard Logistics, комплексное решение, предназначенное для оптимизации процессов управления двором, что позволяет предприятиям эффективно обрабатывать все операции двора. Содействуя бесшовному планированию и исполнению во дворе, SAP Yard Logistics предлагает как простые, так и сложные сценарии, содействуя устойчивости и будущим методам управления. Этот прогресс подчеркивает растущий спрос на интегрированные автоматизированные решения в логистических операциях. Поскольку логистическая отрасль все больше уделяет приоритетное внимание эффективности и устойчивости, SAP Yard Logistics служит ключевым фактором более разумного и устойчивого управления двором.
- В 2021 году Manhattan Associates представила Manhattan Active Warehouse Management, первую облачную систему управления складами корпоративного класса (WMS), предназначенную для интеграции всех аспектов дистрибуции. Это новаторское решение трансформирует складские операции, обеспечивая повышенную видимость, гибкость и масштабируемость, эффективно удовлетворяя меняющиеся требования современной бизнес-среды. Manhattan Active Warehouse Management представляет собой значительный скачок в эволюции автоматизации логистики, поскольку компании все чаще ищут облачные масштабируемые решения для повышения операционной эффективности.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











