


Сегментация глобального рынка магнитных материалов по материалам (электронная сталь, неодимовый железный бор, феррит, самарий кобальт, альнико, аморфные и нанокристаллические сплавы и другие), типу (мягкие магнитные материалы, постоянные магнитные материалы и полужесткие магнитные материалы), применению (моторы и генераторы, трансформаторы и индукторы, датчики и приводы, хранение данных и электроника, аудио и акустические устройства и другие), конечной промышленности (энергетика и электроэнергия, автомобильное и транспортное оборудование, промышленная техника и автоматизация, потребительская электроника, аэрокосмическая и оборонная промышленность и здравоохранение) - тенденции и прогноз до 2033 года
Каков размер рынка магнитных материалов и темпы роста
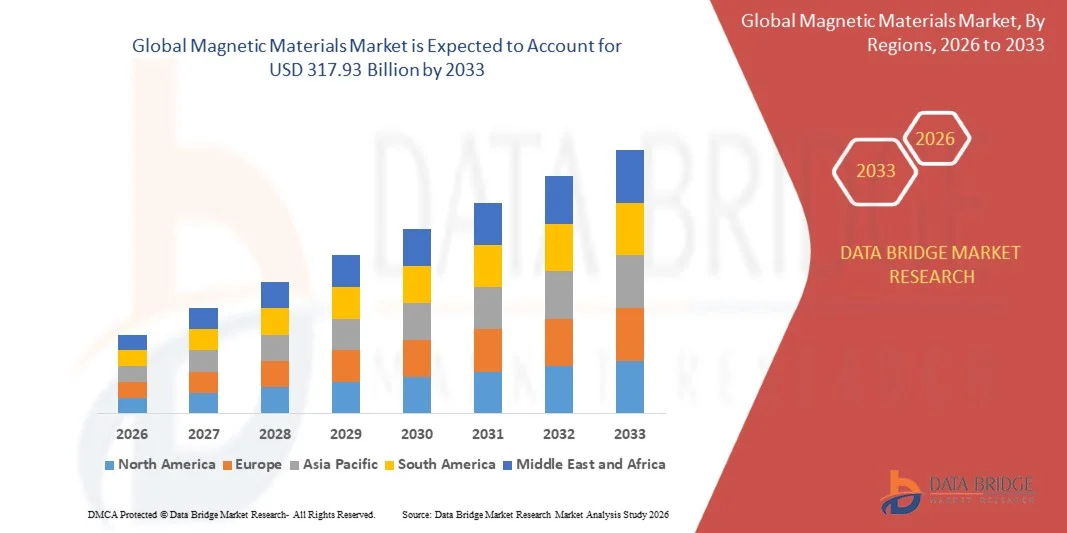
- Согласно анализу Data Bridge Market Research, рынок магнитных материалов оценивался в соответствии с152,15 млрд долларов в 2025 годуи, по прогнозам, достигнет317,93 млрд долларов к 2033 годуРастущий в aCAGR 9,65% с 2026 по 2033 год.
- Рынок переживает быстрый рост, обусловленный ускорением электрификации транспорта, расширением инвестиций в возобновляемые источники энергии и энергосистемы и увеличением внедрения высокоэффективных двигателей, трансформаторов и силовой электроники в промышленных, автомобильных и потребительских приложениях.
- Растущий переход к высокоэффективным электрическим трансмиссиям и низкопотерянному сетевому оборудованию в сочетании с растущим внедрениемвысокопроизводительные неодим-железно-боронные магнитыАморфные и нанокристаллические мягкие магнитные сплавы поддерживают внедрение на рынок. Магнитные материалы применяются повсеместнотяговые двигатели, ветровые генераторы и распределительные трансформаторыДатчики и приводы, а также устройства хранения данных, обеспечивающие более высокую эффективность, компактную конструкцию и более низкие потери энергии для конечных пользователей.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) USD 152,15 млрд.
- Ожидаемая рыночная стоимость (2033): $317,93 млрд
- Прогноз CAGR (2026–2033): 9,65%
- Ведущий регион в 2025 году: Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион: Северная Америка
Каковы основные выводы рынка магнитных материалов
- Азиатско-Тихоокеанский регион доминировал на рынке магнитных материалов с самой большой долей дохода 58,60% в 2025 году, чему способствовала доминирующая в регионе база по переработке редкоземельных элементов и производству магнитов, большая мощность электрической стали и сильное производство электромобилей, ветра и электроники.
- Ожидается, что Северная Америка станет самым быстрорастущим регионом с CAGR 11,45% с 2026 по 2033 год, чему способствует поддерживаемое правительством сокращение цепочек поставок редкоземельных магнитов, расширение спроса на электромобили и оборону, а также новые производственные мощности по производству магнитов.
- Сегмент электрической стали возглавил рынок с долей 41,35% в 2025 году, что обусловлено его незаменимой ролью в трансформаторных ядрах, двигателях и генераторах в области энергетики и промышленного применения.
- Неодимовый железный бор является самым быстрорастущим материалом, по прогнозам, регистрирующим CAGR в 12,05%, что отражает всплеск спроса на магниты высокой плотности энергии в тяговых двигателях EV, ветряных турбинах и робототехнике.
- Сегмент мягких магнитных материалов доминировал в категории типов с долей дохода 58,40% в 2025 году, во главе с широким использованием в трансформаторах, индукторах и ламинациях электродвигателей.
- На долю моторов и генераторов в 2025 году пришлось 44,80% рынка, что было обусловлено увеличением использования магнитных материалов в промышленных приводах, тяговых системах транспортных средств и оборудовании для производства электроэнергии.
- Сегмент датчиков и приводов является самой быстрорастущей категорией приложений с CAGR 11,20%, что обусловлено растущим внедрением робототехники, передовых систем помощи водителю и промышленной автоматизации.
Сфера охвата и сегментация рынка магнитных материалов
|
Атрибуты |
Магнитные материалы - ключевые идеи рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают анализ экспорта импорта, обзор производственных мощностей, анализ потребления продукции, анализ ценового тренда, сценарий изменения климата, анализ цепочки поставок, анализ цепочки создания стоимости, обзор сырья / расходных материалов, критерии выбора поставщиков, анализ PESTLE, анализ Porter и нормативную базу. |
Каковы основные тенденции на рынке магнитных материалов
- Промышленность магнитных материалов неуклонно движется к диверсифицированным, регионально безопасным цепочкам поставок, при этом производители строят интегрированные мощности по переработке оксида в магнит за пределами Китая, расширяют переработку и разрабатывают магниты, которые уменьшают или устраняют зависимость от тяжелых редкоземельных элементов.
- Например, в сентябре 2025 года, по данным Neo Performance Materials, компания официально открыла в Нарве (Эстония) завод по производству спекаемых неодимовых железных борных магнитов начальной мощностью 2000 тонн в год и проектной мощностью 1 фазы 5000 тонн в год; в сентябре 2026 года завод начал поставлять коммерческие объемы поставщику электромоторов первого уровня, что свидетельствует о появлении некитайской магнитной мощности.
- Редкоземельные постоянные магниты на основе нитрида железа и других химических веществ переходят от пилотного масштаба к коммерческому производству, поскольку автоконструкторы ищут альтернативы производительности, которые изолированы от волатильности цен на редкоземельные элементы и контроля экспорта.
- Спрос также смещается в сторону высокоэффективных мягких магнитных материалов, включая более тонкую электрическую сталь и аморфные и нанокристаллические сплавы, поскольку коммунальные службы, центры обработки данных и операторы зарядки электромобилей ищут более низкие потери ядра в трансформаторах, индукторах и силовой электронике.
- Например, в сентябре 2026 года, по данным Niron Magnetics, компания отметила веху в сборе стали на своем заводе в Сартелле, штат Миннесота, который предназначен для производства до 1500 тонн магнитов из нитрида железа без редкоземельных элементов ежегодно и будет введен в эксплуатацию в 2027 году, после условного обязательства в размере до 150 миллионов долларов США от Управления стратегического капитала военного департамента США в августе 2026 года, иллюстрируя растущие инвестиции в технологии магнитов без редкоземельных элементов.
- По мере того, как электрификация, локализация цепочки поставок и требования к эффективности продолжают расти, ожидается, что магнитные материалы будут превращаться из сырья в стратегически управляемый, разработанный с применением материал в мобильных, энергетических и промышленных системах.
Каковы основные движущие силы рынка магнитных материалов
- Ускорение электрификации транспорта, возобновляемых источников энергии и промышленной автоматизации увеличивает спрос на магнитные материалы, которые обеспечивают эффективные двигатели, генераторы, трансформаторы, датчики и оборудование для преобразования энергии.
- Например, в мае 2026 года, по данным Международного энергетического агентства (МЭА) Global EV Outlook 2026, глобальные продажи электромобилей выросли на 20%, превысив 20 миллионов единиц в 2025 году, что составляет один из четырех проданных новых автомобилей, причем продажи, по прогнозам, достигнут 23 миллионов в 2026 году, что подчеркивает масштаб спроса на тяговые моторные магниты и электрическую сталь.
- Генераторы ветряных турбин, тяговые двигатели EV, промышленные приводы и сетевые трансформаторы полагаются на высокопроизводительные постоянные магниты и мягкие магнитные ядра с низкими потерями для достижения более высокой плотности мощности, эффективности и надежности, побуждая производителей обеспечивать долгосрочное снабжение материалами.
- Например, в апреле 2026 года, по данным Глобального совета по ветроэнергетике (GWEC), глобальные ветроустановки достигли рекордных 165 ГВт в 2025 году, что на 40% больше, чем в предыдущем рекордном году, в результате чего совокупная мощность составила 1299 ГВт, при этом 969 ГВт новых мощностей прогнозируются в период с 2026 по 2030 год, что демонстрирует устойчивый спрос со стороны ветрогенерации.
- С внедрением электромобилей, наращиванием ветровой и электрической сети, а также промышленной и роботизированной автоматизацией, продолжающей расширяться в разных регионах, магнитные материалы, как ожидается, останутся необходимыми для эффективных и компактных электромеханических и энергетических систем.
Какие факторы препятствуют росту рынка магнитных материалов
- Концентрация обработки редкоземельных элементов и производства магнитов в одной стране подвергает пользователей магнитов экспортному контролю, задержкам лицензирования и перебоям в поставках, создавая неопределенность в области закупок и планирования производства для автомобильных, промышленных и оборонных клиентов.
- Например, в апреле 2025 года, по данным МЭА, Китай ввел экспортный контроль над семью тяжелыми редкоземельными элементами и всеми связанными с ними соединениями, металлами и магнитами, после чего многие автопроизводители в Соединенных Штатах, Европе и других странах изо всех сил пытались получить постоянные магниты и некоторые сократить коэффициенты использования или временно закрыть заводы; в течение всего года Китай экспортировал 57 392 тонны редкоземельных магнитов, что на 1,3% меньше, а поставки в США упали на 20,3% до 5 933 тонн, согласно данным китайской таможни.
- Волатильность цен на неодим, празеодим, диспрозий и тербий вместе с ценовым разрывом между китайскими и некитайскими поставками повышает стоимость строительства и эксплуатации магнитных мощностей за пределами Китая и усложняет долгосрочное заключение контрактов.
- Длительные автомобильные и промышленные квалификационные циклы, ограниченная инфраструктура переработки и технические трудности замены тяжелых редкоземельных элементов без ущерба для высокотемпературных характеристик могут еще больше замедлить наращивание новых поставщиков и альтернативных материалов.
- Например, в октябре 2025 года, по данным МЭА, Китай объявил о дальнейшем экспортном контроле, который потребует от иностранных компаний получения лицензий на детали, компоненты и сборки, содержащие редкоземельные материалы китайского происхождения или произведенные с использованием китайских редкоземельных технологий; позже контроль был ослаблен, при этом экспорт магнитов вырос на 13% в ноябре 2025 года, согласно Центру стратегических и международных исследований (CSIS), что иллюстрирует, как быстро изменения политики могут изменить доступность поставок.
- Сочетание риска экспортного контроля, волатильности цен на сырье, длительных сроков квалификации и высоких капитальных затрат на новые мощности может ограничить внедрение и рентабельность, особенно для производителей за пределами Китая и в чувствительных к цене сегментах конечного использования.
Как сегментируется рынок магнитных материалов
Рынок магнитных материалов сегментирован на основе материалов, типа, применения и конечного использования.
- По материалам
На основе материала рынок магнитных материалов сегментирован на электрическую сталь, неодимовый железный бор, феррит, самарий кобальт, алнико, аморфные и нанокристаллические сплавы и другие. Сегмент электрической стали доминировал на рынке с долей 41,35% в 2025 году, чему способствовала его незаменимая роль в трансформаторных сердечниках, моторных ламинациях и генераторных статорах. Зерновые и неориентированные сорта обеспечивают низкую потерю ядра и высокую проницаемость по конкурентной цене, что делает их выбором по умолчанию для больших объемных магнитных цепей. Расширение сети, замена оборудования и рост производства электродвигателей продолжают поддерживать спрос. Установленные стальные мощности и давние отношения с поставщиками с производителями трансформаторов и двигателей обеспечивают надежное снабжение. Ужесточение правил эффективности для трансформаторов и двигателей еще больше укрепляет его лидирующие позиции.
Сегмент неодимовых железных боров, по прогнозам, зарегистрирует самый быстрый рост на уровне CAGR 12,05% с 2026 по 2033 год, что обусловлено растущим спросом на магниты высокой плотности энергии в тяговых двигателях EV, ветровых турбинах, промышленных сервоприводах и робототехнике. Эти магниты позволяют меньшие, легкие и более эффективные двигатели по сравнению с ферритовыми или раневыми полями. Автопроизводители и производители турбин заключают многолетние соглашения о поставках, а в Северной Америке, Европе и Азии вводятся в эксплуатацию новые заводы по производству спеченных магнитов. Усилия по снижению содержания тяжелых редкоземельных элементов за счет диффузии границ зерна и конструкции сплава улучшают тепловые характеристики. Ожидается, что рост электромобильности и чистых энергетических установок будет поддерживать динамику сегмента.
- По типу
По типу рынок магнитных материалов сегментирован на мягкие магнитные материалы, постоянные магнитные материалы и полутвердые магнитные материалы. Сегмент мягких магнитных материалов доминировал на рынке с долей 58,40% в 2025 году, чему способствовало широкое использование в трансформаторах, индукторах, удушьях и ламинациях электродвигателей. Эти материалы легко намагничиваются и размагничиваются, обеспечивая низкую потерю гистерезиса в приложениях переменного тока. Постоянные инвестиции в электрические сети, возобновляемые соединения и промышленные двигатели поддерживают устойчивый рост объема. Широкая доступность электрических марок стали и мягкого феррита обеспечивает конкурентоспособность затрат. Растущий акцент на энергоэффективность продолжает укреплять лидирующие позиции сегмента.
Сегмент постоянных магнитных материалов, по прогнозам, зафиксирует самый быстрый рост CAGR на 11,30% с 2026 по 2033 год, что обусловлено растущим внедрением синхронных двигателей и генераторов постоянных магнитов в транспортных средствах, ветровых турбинах и промышленном оборудовании. Эти материалы обеспечивают устойчивое магнитное поле без внешней мощности, поддерживая компактные и эффективные конструкции. Государственная поддержка отечественного производства магнитов увеличивает мощности в нескольких регионах. Спрос на робототехнику, дроны и бытовую электронику расширяет клиентскую базу. Ожидается, что продолжающееся развитие редкоземельных и редкоземельных сортов расширит адресный рынок.
- С помощью приложения
На основе применения рынок магнитных материалов сегментирован на двигатели и генераторы, трансформаторы и индукторы, датчики и приводы, хранение данных и электронику, аудио и акустические устройства и другие. Сегмент двигателей и генераторов доминировал в категории приложений с долей 44,80% в 2025 году, чему способствовало широкое использование электрических стальных ламинатов и постоянных магнитов в промышленных приводах, тяговых системах транспортных средств, приборах и оборудовании для выработки электроэнергии. Стандарты эффективности для электродвигателей подталкивают к принятию конструкций с повышенной эффективностью. Электрификация транспорта и наращивание ветровой и гидроэнергетики вносят дополнительный объем. Большие установленные базы в промышленном и коммерческом оборудовании создают устойчивый спрос на замену. Его широта по секторам продолжает укреплять его лидирующие позиции.
Сегмент датчиков и приводов, по прогнозам, зафиксирует самый быстрый рост CAGR на 11,20% с 2026 по 2033 год, что обусловлено увеличением развертывания робототехники, передовых систем помощи водителю, промышленной автоматизации и точного управления движением. Компактные магниты позволяют определять положение, тактильную обратную связь и микроприводы с высоким крутящим моментом в конструкциях с ограниченным пространством. Рост электромобилей увеличивает количество датчиков на основе магнитов на транспортное средство. Автоматизация завода и совместные роботы расширяют спрос на серводвигатели и безрамочные двигатели. Медицинские устройства и бытовая электроника создают дополнительные варианты использования. Ожидается, что непрерывная миниатюризация будет поддерживать расширение сегмента.
- По конечной отрасли
На основе промышленности конечного использования рынок магнитных материалов сегментирован в энергетику и энергетику, автомобильную и транспортную промышленность, промышленную технику и автоматизацию, потребительскую электронику, аэрокосмическую и оборонную промышленность и здравоохранение. Сегмент энергетики и мощности доминировал в категории конечного использования с долей 33,40% в 2025 году, чему способствовали большие требования к трансформаторным ядрам, генераторам и распределительным устройствам для передачи, распределения и возобновляемой генерации энергии. Модернизация сетей и расширение потенциала в странах с развивающейся экономикой по-прежнему поддерживают спрос. Установки ветряных турбин добавляют ценный постоянный магнит и электрическую сталь. Коммунальные службы все чаще определяют ядра с низкими потерями для снижения затрат на энергию в течение всего срока службы. Растущий спрос на электроэнергию со стороны дата-центров и электрификация еще больше укрепляют сегмент.
Ожидается, что автомобильный и транспортный сегмент зарегистрирует самый быстрый рост на уровне CAGR 11,60% с 2026 по 2033 год, что обусловлено ростом производства электрических и гибридных автомобилей, которые используют высокопроизводительные магниты и премиальную электрическую сталь в тяговых двигателях. Каждый электромобиль также использует магнитные компоненты в силовой электронике, бортовых зарядных устройствах, датчиках и приводах. Автопроизводители обеспечивают поставки магнитов через долгосрочные соглашения и программы совместной разработки. Локализация автомобильного и моторного производства повышает региональный спрос. Электрификация автобусов, грузовиков и железных дорог создает дополнительный объем. Ожидается, что дальнейшее повышение эффективности двигателя будет поддерживать рост сегмента.
В каком регионе находится наибольшая доля рынка магнитных материалов
- Азиатско-Тихоокеанский регион доминировал на рынке магнитных материалов с самой большой долей дохода 58,60% в 2025 году, чему способствовала доминирующая в регионе база по переработке редкоземельных элементов и производству магнитов, большая мощность электрической стали и сильное производство электромобилей, ветра и электроники.
- Регион также выигрывает от интегрированных цепочек поставок, охватывающих рафинирование редкоземельных элементов, производство сплавов, изготовление магнитов и сборку двигателей, а также от присутствия ведущих производителей в Китае и Японии. По данным МЭА, Китай занимает около 90% рынка редкоземельных постоянных магнитов, а китайские автопроизводители поставили около 60% мировых продаж электромобилей в 2025 году, укрепив лидерство региона в потреблении магнитных материалов.
Китайский рынок магнитных материалов
Китайский рынок магнитных материалов развивается в сторону более дорогих марок, поддерживаемых крупномасштабным производством магнитов, крупнейшими в мире отраслями электромобиля и ветрового оборудования, а также обширными мощностями электрической стали. Согласно китайским таможенным данным, Китай экспортировал 57 392 тонны редкоземельных магнитов в 2025 году, что на 1,3% меньше, чем в предыдущем году, поскольку лицензионные требования формировали экспортные потоки. Кроме того, Китай установил более 120 ГВт ветровых мощностей в 2025 году, что поддерживает внутренний спрос на генераторные магниты и сетевое оборудование.
Японский рынок магнитных материалов
Японский рынок магнитных материалов демонстрирует устойчивый рост из-за спроса на высокопроизводительные магниты, ферриты и мягкие магнитные компоненты из автомобильной промышленности, электроники и промышленного оборудования. Отечественные производители, такие как TDK, Shin-Etsu Chemical, Proterial и Daido Steel, продолжают совершенствовать термостойкие и низкотяжелые магниты. Кроме того, китайские поставки магнитов в Японию достигли 280 тонн в декабре 2025 года, что на 31,4% больше, чем годом ранее, согласно китайским таможенным данным, в то время как соглашение о поставках между Niron Magnetics и ASPINA от июля 2026 года поддерживает разведку решений для двигателей без редкоземельных элементов.
Рынок магнитных материалов Индии Insight
Индийский рынок магнитных материалов демонстрирует быстрый рост благодаря расширению внедрения электромобилей, рекордным ветровым установкам и росту промышленного и электронного производства. В ноябре 2025 года Кабинет министров Индии одобрил схему с расходами в размере 7280 крор для создания 6000 метрических тонн в год интегрированной мощности постоянного магнита на спекаемых редкоземельных элементах, причем до пяти бенефициаров имеют право на до 1200 тонн в год. Кроме того, Индия почти удвоила свои ежегодные ветровые установки до рекордных 6,3 ГВт в 2025 году, что поддерживает спрос на генераторы и трансформаторы.
Рынок магнитных материалов США Insight
Рынок магнитных материалов США демонстрирует быстрый рост из-за поддерживаемого правительством сокращения цепочек поставок магнитов, расширения спроса на оборону и электромобили и новых внутренних мощностей. В июле 2025 года MP Materials объявила о партнерстве с Министерством обороны, которое включает 10-летний ценовой минимум NdPr в размере 110 долларов США за килограмм и новый магнитный объект 10X, рассчитанный на 10 000 метрических тонн годовой мощности. Кроме того, США Rare Earth ввела в эксплуатацию Фазу 1а своей линии магнитов Stillwater, Оклахома, в первом квартале 2026 года, при этом ожидается, что общая мощность достигнет 1200 тонн в год к первому кварталу 2027 года.
Немецкий рынок магнитных материалов
Рынок магнитных материалов Германии неуклонно расширяется благодаря сильной автомобильной, машиностроительной и электротехнической базе страны и ее роли в качестве центра передового производства магнитов в Европе. По данным Benchmark Mineral Intelligence, завод VACUUMSCHMELZE в Ханау является одним из двух действующих заводов по производству редкоземельных постоянных магнитов в Европе. Кроме того, Neo Performance Materials подписала многолетний меморандум о взаимопонимании с Робертом Бошем о резервировании магнитных материалов, производимых на заводе в Нарве, что отражает растущие усилия немецкой промышленности по обеспечению европейских поставок.
Какие компании занимают лидирующие позиции на рынке магнитных материалов
Промышленность магнитных материалов в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Корпорация TDK(Япония)
- Shin-Etsu Chemical Co., Ltd.(Япония)
- Proterial, Ltd.(Япония)
- Daido Steel Co., Ltd. (Япония)
- VACUUMSCHMELZE GmbH & Co.(Германия)
- MP Materials Corp.(США)
- Компания Neo Performance Materials Inc.(Канада)
- Arnold Magnetic Technologies Corp. (США)
- JL MAG Rare-Earth Co., Ltd. (Китай)
- Ningbo Yunsheng Co., Ltd. (Китай)
- Zhong Ke San Huan Hi-Tech Co., Ltd. (Китай)
- Yantai Zhenghai Magnetic Material Co., Ltd. (Китай)
- China Northern Rare Earth (Group) High-Tech Co., Ltd.
- Nippon Steel Corporation (Япония)
- POSCO Holdings Inc. (Южная Корея)
- China Baowu Steel Group Corporation Limited (Китай)
- Lynas Rare Earths Limited (Австралия)
- Noveon Magnetics Inc. (США)
- Niron Magnetics, Inc.(США)
- Electron Energy Corporation (США)
Каковы последние тенденции на рынке магнитных материалов
- В сентябре 2026 года компания Neo Performance Materials объявила о том, что ее нарвский магнитный завод в Эстонии начал коммерческое производство с мощностью около 2000 метрических тонн в год и начал поставлять коммерческие объемы редкоземельных постоянных магнитов поставщику двигателей для электромобилей. Компания также сообщила о нескольких магнитных программах, присуждаемых тремя производителями двигателей первого уровня, с квалификационными образцами, поставляемыми для каждой программы.
- В сентябре 2026 года Niron Magnetics отпраздновала веху в производстве стали на своем заводе в Сартелле, штат Миннесота, и объявила об инвестициях от Honda Motor Co., Ltd. Завод, предназначенный для производства до 1500 тонн редкоземельных магнитов из нитрида железа ежегодно, планируется ввести в эксплуатацию в 2027 году и поддерживается условным кредитным обязательством в размере до 150 миллионов долларов США от Управления стратегического капитала Министерства обороны США.
- В ноябре 2025 года Кабинет министров Индии одобрил Схему содействия производству перманентных магнитов с промежуточной редкой землей с финансовыми затратами в размере 7280 крор, включая 6450 крор стимулов, связанных с продажами, в течение пяти лет и 750 крор субсидирования капитала. Схема направлена на создание 6000 метрических тонн в год интегрированной мощности для пяти бенефициаров, выбранных в рамках глобальных конкурентных торгов.
- В июле 2025 года MP Materials объявила о государственно-частном партнерстве с Министерством обороны США, которое включает в себя инвестиции в размере 400 миллионов долларов США в конвертируемый привилегированный капитал, кредит в размере 150 миллионов долларов США для разделения тяжелых редкоземельных элементов, 10-летний ценовой минимум NdPr в размере 110 долларов США за килограмм и 10-летнее соглашение об отводе магнитов с нового объекта 10X. Ожидается, что объект 10X начнет ввод в эксплуатацию в 2028 году и доведет общую производственную мощность компании в США до 10 000 метрических тонн.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











