



Сегментация мирового рынка управляемых услуг по решениям (управляемые центры обработки данных, управляемые сети, управляемая мобильность, управляемая инфраструктура, управляемое резервное копирование и восстановление, управляемые коммуникации, управляемая информация, управляемая безопасность и управляемая информационная служба (MIS)), типу MIS (аутсорсинг бизнес-процессов (BPO), системы поддержки бизнеса, управление проектами и портфелями и другие), развертыванию (размещение и локально), размеру предприятия (малые и средние предприятия (МСП) и крупные предприятия), конечному использованию (бухгалтерские и финансовые учреждения, государственный сектор, здравоохранение, ИТ и телекоммуникации, производство, СМИ и развлечения, розничная торговля и другие) — тенденции отрасли и прогноз до 2033 года
Каков размер V рынка и темпы роста
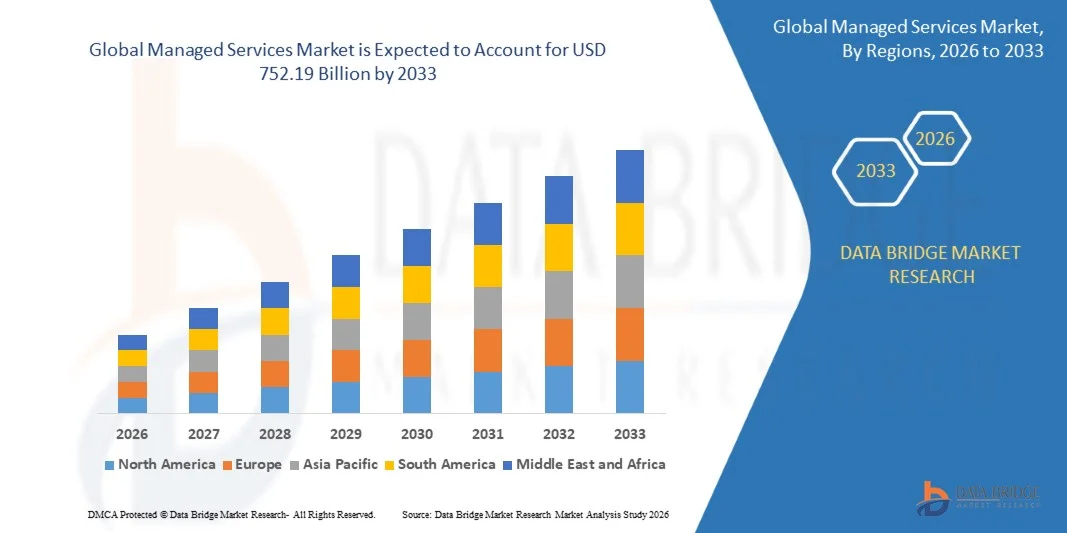
- Объем мирового рынка управляемых услуг оценивается в366,59 млрд долларов США в 2025 годуОжидается, что он достигнет752,19 млрд долларов США к 2033 году, вCAGR 9,40%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен растущим внедрением облачных вычислений, инициатив цифровой трансформации и ИТ-аутсорсинга в различных отраслях, что приводит к увеличению спроса на управляемые услуги, которые оптимизируют операции, повышают безопасность и снижают эксплуатационные расходы.
- Кроме того, растущая зависимость предприятия от масштабируемых, безопасных и экономически эффективных ИТ-решений стимулирует внедрение управляемых услуг. Организации все чаще отдают приоритет таким услугам, как управляемая безопасность, управление сетью, операции центров обработки данных и резервное копирование и восстановление, чтобы обеспечить непрерывность бизнеса, операционную эффективность и соответствие требованиям, тем самым значительно стимулируя рост рынка.
Каковы основные факторы рынка управляемых услуг
- Управляемые услуги, предлагающие аутсорсинговое управление ИТ-инфраструктурой, сетями, безопасностью и приложениями, становятся необходимыми для предприятий, стремящихся оптимизировать операции, снизить сложность ИТ и сосредоточиться на основных бизнес-целях в различных секторах.
- Растущий спрос на управляемые услуги в первую очередь подпитывается растущими проблемами кибербезопасности, необходимостью бесперебойных многооблачных операций и растущей цифровизацией в BFSI, здравоохранении, производстве и ИТ и телекоммуникациях, которые побуждают предприятия принимать комплексные комплексные управляемые решения.
- Северная Америка доминирует на рынке управляемых услуг с долей 33,5%В 2025 году из-за растущего спроса на ИТ-оптимизацию, внедрение облачных технологий и цифровую трансформацию предприятий
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке управляемых услуг в течение прогнозируемого периода из-за быстрой цифровой трансформации, урбанизации и увеличения инвестиций в ИТ-инфраструктуру в таких странах, как Китай, Япония и Индия.
- Локальный сегмент доминировал на рынке с долей рынка 51,5% в 2025 году из-за необходимости организации большего контроля, конфиденциальности данных и настройки ИТ-ресурсов. Предприятия в строго регулируемых секторах, таких как BFSI и правительство, предпочитают локальные решения для соблюдения строгих требований безопасности и соответствия. Возможность адаптировать инфраструктуру и поддерживать полное владение данными и процессами делает локальные управляемые услуги все более привлекательными для крупномасштабных операций.
Сфера охвата и сегментация рынка управляемых услуг
|
Атрибуты |
Управляемые услуги Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке управляемых услуг
«Растущее внедрение облачных управляемых сервисов»
- Рынок управляемых услуг демонстрирует сильную тенденцию к внедрению облачных решений, поскольку предприятия ускоряют инициативы цифровой трансформации. Организации все чаще используют контейнерные среды, архитектуры микросервисов и платформы облачной оркестровки для повышения масштабируемости, гибкости и операционной эффективности через управляемых поставщиков услуг (MSP).
- Например, IBM Corporation и Accenture plc расширили свои портфели управляемых облачных сервисов для поддержки гибридных и многооблачных операций в сложных корпоративных экосистемах. Эти предложения используют инструменты оркестровки контейнеров, такие как Kubernetes и Red Hat OpenShift, для обеспечения непрерывного развертывания и унифицированного управления облачными рабочими нагрузками.
- Переход к облачным управляемым сервисам также обусловлен растущим использованием моделей Software-as-a-Service (SaaS), Platform-as-a-Service (PaaS) и Infrastructure-as-a-Service (IaaS). Предприятия сотрудничают с MSP для управления облачными затратами, оптимизации использования ресурсов и поддержания соответствия распределенным системам, тем самым улучшая гибкость бизнеса.
- Текущие достижения в области облачного мониторинга, автоматизации и интеграционных технологий обеспечивают бесшовную координацию межоблачных сред. Эта эволюция позволяет организациям динамически распределять рабочие нагрузки, уменьшать задержки и минимизировать время простоя с помощью интеллектуальных решений управления, адаптированных к различным облачным средам поставщиков.
- Кроме того, внедрение систем безопасности управляемых контейнеров, ИИ-наблюдаемости и услуг автоматизации DevOps усиливает роль поставщиков управляемых услуг в корпоративных ИТ-экосистемах. Такие решения позволяют организациям повышать скорость разработки, обеспечивать постоянное соответствие требованиям безопасности и поддерживать устойчивые ИТ-операции.
- Поскольку компании продолжают переходить к гибридным и облачным стратегиям, внедрение облачных управляемых сервисов, как ожидается, ускорится во всем мире. Способность обеспечить масштабируемость в режиме реального времени, повышенную надежность и снижение эксплуатационных накладных расходов сделает управление облачными технологиями неотъемлемой частью стратегий модернизации ИТ-инфраструктуры предприятия.
Динамика рынка управляемых услуг
водитель
«Увеличение спроса предприятий на кибербезопасность и ИТ-оптимизацию»
- Растущий спрос предприятий на кибербезопасность и оптимизацию ИТ-инфраструктуры является ключевым фактором, стимулирующим рынок управляемых услуг. Организации все чаще передают на аутсорсинг свои функции управления ИТ для решения растущей сложности, смягчения киберугроз и обеспечения соблюдения нормативных требований без расширения внутренних ИТ-бюджетов.
- Например, Kyndryl Holdings и Tata Consultancy Services (TCS) сотрудничают с крупными предприятиями для предоставления комплексных услуг по управляемой безопасности и оптимизации облачных вычислений. Их решения интегрируют управление сетью, обнаружение угроз и автоматизацию соответствия для повышения устойчивости цифровой инфраструктуры к развивающимся киберрискам.
- С ростом кибератак и утечек данных, нацеленных на предприятия в разных отраслях, активное управление ИТ-системами стало основополагающим для непрерывности бизнеса. Управляемые поставщики услуг помогают организациям внедрять передовые операционные центры безопасности (SOC), постоянный мониторинг угроз и механизмы реагирования на инциденты с использованием ИИ и прогнозной аналитики.
- Кроме того, растущее внедрение моделей удаленной работы и распределенных ИТ-сред увеличило потребность в централизованном управлении услугами. Управляемые сервисы обеспечивают постоянную видимость сети, эффективное обслуживание и оптимизированное использование облачных ресурсов, сокращая время простоя и операционную неэффективность.
- Непрерывная эволюция цифрового ландшафта и растущее значение безопасных и эффективных ИТ-экосистем будут поддерживать спрос на управляемые услуги. Поскольку предприятия отдают приоритет стратегическим ИТ-партнерствам для обеспечения устойчивости, кибербезопасности и контроля затрат, управляемые поставщики услуг имеют хорошие возможности для того, чтобы играть центральную роль в глобальных системах ИТ-оптимизации.
Сдержанность/вызов
«Высокая зависимость от квалифицированных ИТ-специалистов»
- Сильная зависимость от квалифицированных ИТ-специалистов остается серьезной проблемой для управляемых поставщиков услуг. Предоставление передовых услуг, таких как облачная оркестровка, управление кибербезопасностью и аналитика на основе ИИ, требует специализированной рабочей силы, обладающей знаниями в области технологий с несколькими доменами и новых цифровых инструментов.
- Например, такие компании, как Infosys и Wipro, сообщают о постоянных проблемах в масштабировании своих управляемых сервисных операций из-за растущей конкуренции за облачных архитекторов, инженеров DevOps и аналитиков кибербезопасности. Результирующие ограничения талантов могут повлиять на качество обслуживания, время отклика и общую эффективность реализации проекта.
- Быстрая технологическая эволюция в облачных и автоматизированных экосистемах расширила разрыв в навыках в ключевых областях, таких как анализ угроз, управление идентификацией и контейнеризация программного обеспечения. MSP должны постоянно инвестировать в повышение квалификации и сертификацию, чтобы поддерживать опыт в обработке сложных гибридных ИТ-сред.
- Кроме того, высокие показатели текучести кадров и зависимость от подрядчиков могут нарушить непрерывность обслуживания и удовлетворенность клиентов, особенно в крупномасштабных развертываниях, требующих покрытия поддержки 24/7. Нехватка квалифицированных специалистов еще больше ограничивает мелких поставщиков от эффективной конкуренции с существующими глобальными игроками.
- Решение проблем зависимости от рабочей силы потребует стратегического развития талантов, партнерских отношений с технологическими учебными институтами и внедрения автоматизации на основе ИИ для минимизации ручных вмешательств. Развитие квалифицированной и масштабируемой ИТ-рабочей силы будет иметь решающее значение для поддержания операционной эффективности и обеспечения долгосрочной конкурентоспособности на рынке управляемых услуг.
Как сегментируется рынок управляемых услуг
Рынок сегментирован на основе решения, типа MIS, развертывания, размера предприятия и конечного использования.
• Решение
На основе решения рынок управляемых услуг сегментирован в управляемый центр обработки данных, управляемую сеть, управляемую мобильность, управляемую инфраструктуру, управляемое резервное копирование и восстановление, управляемую связь, управляемую информацию, управляемую безопасность и управляемую информационную службу (MIS). Сегмент управляемых центров обработки данных доминировал на рынке с наибольшей долей доходов в 2025 году, что обусловлено растущей потребностью предприятий в масштабируемых, безопасных и энергоэффективных решениях для хранения данных. Организации уделяют приоритетное внимание услугам управляемых центров обработки данных для снижения сложности ИТ, оптимизации операционной эффективности и обеспечения непрерывности бизнеса. Растущее внедрение облачных вычислений, виртуализации и гибридной ИТ-инфраструктуры еще больше подпитывает спрос на управляемые центры обработки данных, поддерживаемые поставщиками услуг, предлагающими комплексные услуги мониторинга, обслуживания и безопасности.
Ожидается, что в сегменте управляемой безопасности будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущая частота и сложность киберугроз в различных отраслях. Компании инвестируют в передовые решения в области безопасности, такие как обнаружение угроз, управление уязвимостями и мониторинг соответствия для защиты конфиденциальных данных и обеспечения соблюдения нормативных требований. Рост удаленной работы и подключенных устройств еще больше ускорил спрос на управляемые службы безопасности, что делает их критически важными для предприятий, ищущих надежные стратегии кибербезопасности.
• По типу MIS
На основе типа MIS рынок сегментируется на аутсорсинг бизнес-процессов (BPO), системы поддержки бизнеса, управление проектами и портфелями и другие. Сегмент BPO занимал самую большую долю рынка в 2025 году, чему способствовал аутсорсинг непрофильных бизнес-функций для снижения операционных расходов, повышения эффективности и сосредоточения внимания на стратегических инициативах. Предприятия все больше полагаются на услуги BPO для процессов начисления заработной платы, управления персоналом, финансов и поддержки клиентов, а глобальные поставщики услуг предоставляют стандартизированные решения по всем географическим регионам. Доминирование сегмента усиливается его способностью предлагать гибкие, масштабируемые и технологические решения, которые соответствуют меняющимся потребностям бизнеса.
Ожидается, что управление проектами и портфелями станет самым быстрым CAGR с 2026 по 2033 год, чему будет способствовать растущее внимание к эффективному распределению ресурсов, снижению рисков и отслеживанию эффективности проектов. Организации во всех отраслях внедряют услуги PPM для оптимизации реализации проектов, расширения сотрудничества и достижения стратегических целей. Облачные PPM-инструменты и аналитика в режиме реального времени также поддерживают быстрое внедрение сегмента, позволяя принимать решения на основе данных и обеспечивать прозрачность.
• При развертывании
На основе развертывания рынок сегментируется на локальные и локальные решения. На рынке доминировал локальный сегмент с самой большой долей выручки в 51,5% в 2025 году, что обусловлено потребностью организаций в большем контроле, конфиденциальности данных и настройке ИТ-ресурсов. Предприятия в строго регулируемых секторах, таких как BFSI и правительство, предпочитают локальные решения для соблюдения строгих требований безопасности и соответствия. Возможность адаптировать инфраструктуру и поддерживать полное владение данными и процессами делает локальные управляемые услуги все более привлекательными для крупномасштабных операций.
Ожидается, что развертывание хостинга станет самым быстрым темпом роста с 2026 по 2033 год, чему способствуют предпочтения предприятий облачным сервисам, которые снижают первоначальные капитальные затраты и упрощают управление ИТ. Хостинг управляемых услуг обеспечивает предприятиям масштабируемость, удаленную доступность и автоматические обновления, что позволяет быстро развертывать и беспрепятственно интегрироваться с существующей ИТ-инфраструктурой. Рост сегмента также поддерживается широким распространением моделей Software-as-a-Service (SaaS) и переходом к инициативам цифровой трансформации в разных секторах.
• Размер предприятия
Исходя из размера предприятия, рынок управляемых услуг сегментирован на малые и средние предприятия (МСП) и крупные предприятия. Крупные предприятия доминировали на рынке с самой большой долей доходов в 2025 году, что обусловлено их обширными требованиями к ИТ-инфраструктуре, сложными операциями и более широким внедрением передовых управляемых решений. Предприятия все чаще используют управляемые услуги для оптимизации затрат, повышения операционной эффективности и поддержания непрерывной непрерывности бизнеса при управлении глобальными ИТ-средами. Наличие комплексных услуг и глобальных сетей поддержки еще больше усиливает предпочтение крупных предприятий управляемым услугам.
Ожидается, что МСП будут наблюдать самые высокие темпы роста с 2026 по 2033 год, чему способствует растущая потребность в доступных, масштабируемых и гибких ИТ-решениях. МСП все чаще внедряют управляемые услуги для доступа к технологиям корпоративного уровня, безопасности и поддержке без серьезных первоначальных инвестиций. Модели облачных и размещенных услуг также позволяют МСП использовать управляемые услуги для роста бизнеса, цифровой трансформации и конкурентного преимущества.
• Конец использования
На основе конечного использования рынок управляемых услуг сегментирован на BFSI, правительство, здравоохранение, ИТ и телекоммуникации, производство, СМИ и развлечения, розничную торговлю и другие. Сегмент BFSI доминировал на рынке с самой большой долей доходов в 2025 году, что обусловлено зависимостью сектора от безопасной, совместимой и высокопроизводительной ИТ-инфраструктуры. Банки, страховые компании и финансовые учреждения все чаще используют ИТ-операции, кибербезопасность и управление данными для обеспечения операционной эффективности, соблюдения нормативных требований и снижения рисков. Принятие цифровых банковских услуг, мобильных платежей и финтех-решений еще больше стимулирует спрос на управляемые услуги в секторе BFSI.
Ожидается, что в сегменте здравоохранения будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, вызванные растущей цифровизацией медицинских записей, внедрением телемедицины и потребностью в безопасных и надежных ИТ-системах. Поставщики медицинских услуг используют управляемые услуги для обеспечения безопасности данных, управления записями пациентов и беспрепятственной интеграции приложений здравоохранения. Растущий акцент на заботе о пациентах, соблюдении нормативных требований и технологических решениях в области здравоохранения еще больше ускоряет внедрение управляемых услуг в этом секторе.
В каком регионе самая большая доля рынка управляемых услуг
- Северная Америка доминировала на рынке управляемых услуг с самой большой долей дохода в 33,5% в 2025 году, что обусловлено растущим спросом на оптимизацию ИТ, внедрение облачных технологий и цифровую трансформацию предприятий.
- Организации в регионе все чаще передают ИТ-операции, управление сетями и функции безопасности, чтобы сосредоточиться на основных бизнес-целях при одновременном снижении операционных расходов.
- Широкое внедрение поддерживается передовой ИТ-инфраструктурой, высокой осведомленностью о преимуществах управляемых услуг и присутствием ведущих мировых поставщиков услуг, предлагающих комплексные решения.
Обзор рынка управляемых услуг США
Рынок управляемых услуг США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовало быстрое внедрение облачных технологий, растущие проблемы кибербезопасности и растущая зависимость предприятий от управляемых ИТ-решений. Компании отдают приоритет управляемым службам безопасности, резервного копирования и сетевым службам для обеспечения бесперебойной работы, соответствия требованиям и защиты данных. Растущий спрос на гибридные ИТ-среды в сочетании с интеграцией ИИ и аналитики в управление услугами способствует дальнейшему росту рынка.
Европейский рынок управляемых услуг Insight
Ожидается, что рынок управляемых услуг в Европе в течение прогнозируемого периода будет расширяться на значительном CAGR, что обусловлено растущей потребностью в цифровой трансформации, ИТ-аутсорсинге и безопасных сетевых решениях в различных отраслях. Строгие правила конфиденциальности данных, растущее внедрение облачных сервисов и спрос на операционную эффективность способствуют внедрению управляемых сервисов. Рынок демонстрирует заметный рост в BFSI, здравоохранении и государственном секторе при поддержке поставщиков услуг, предоставляющих индивидуальные масштабируемые решения.
Великобритания Managed Services Market Insight
Ожидается, что рынок управляемых услуг в Великобритании будет расти при заметном CAGR, что обусловлено акцентом предприятий на оптимизацию ИТ-затрат, кибербезопасность и внедрение управляемых облаков. Организации все чаще используют управляемые услуги для повышения операционной эффективности и удовлетворения нормативных требований. Ожидается, что надежная ИТ-инфраструктура страны, широкое внедрение цифровых технологий и сильное присутствие поставщиков услуг будут поддерживать рост рынка.
Германия управляет рынком услуг Insight
Ожидается, что рынок управляемых услуг Германии будет расширяться на значительном CAGR, чему способствует акцент страны на технологические инновации, кибербезопасность и цифровую трансформацию. Предприятия в Германии внедряют управляемые ИТ-решения для повышения эффективности, защиты конфиденциальных данных и поддержки гибридных ИТ-сред. Сильная промышленная база, требования к соблюдению нормативных требований и растущий спрос на передовые облачные сервисы и службы безопасности способствуют дальнейшему внедрению на рынок.
Азиатско-Тихоокеанский рынок управляемых услуг Insight
Рынок управляемых услуг в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено быстрой цифровой трансформацией, урбанизацией и увеличением инвестиций в ИТ-инфраструктуру в таких странах, как Китай, Япония и Индия. Растущее внедрение облачных решений, решений в области мобильности и кибербезопасности, а также правительственные инициативы, способствующие цифровизации, подпитывают спрос на управляемые услуги. Растущие возможности ИТ-аутсорсинга в регионе в сочетании с наличием конкурентоспособных по стоимости поставщиков услуг ускоряют расширение рынка.
Японский рынок управляемых услуг Insight
Японский рынок управляемых услуг набирает обороты благодаря растущему внедрению облачных решений, инициативам цифровой трансформации и модернизации ИТ-инфраструктуры. Организации отдают приоритет управляемым сетям, службам безопасности и резервного копирования для оптимизации операций и обеспечения непрерывности бизнеса. Рынок также поддерживается технологически продвинутой средой Японии, высокими корпоративными ИТ-расходами и акцентом на безопасные и эффективные ИТ-решения в различных отраслях.
Китай управляет рынком услуг Insight
Китайский рынок управляемых услуг составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, чему способствовал быстрый рост цифровых предприятий, расширение ИТ-инфраструктуры и внедрение облачных решений и решений кибербезопасности. Китайские организации все чаще передают ИТ-операции управляемым поставщикам услуг для повышения эффективности затрат, операционной надежности и масштабируемости. Государственная поддержка цифровых инициатив, растущих проектов умных городов и сильных отечественных поставщиков услуг являются ключевыми факторами, способствующими росту рынка.
Доля рынка управляемых услуг
Индустрия управляемых услуг в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Акцентура(США)
- Aryaka Networks, Inc.(США)
- AT&T Inc. (США)
- BMC Software, Inc.США)
- Бродком(США)
- Cisco Systems, Inc. (США)
- DXC Technology Company (США)
- HP Development Company, L.P. (США)
- International Business Machines Corporation (IBM) (США)
- Atera Networks Ltd. (Израиль)
- HCL Technologies Limited (Индия)
- Fujitsu (Япония)
- Lenovo (Китай)
- ScalePad Software Inc. (Канада)
- Telefonaktiebolaget LM Ericsson (Швеция)
Каковы последние тенденции на мировом рынке управляемых услуг
- В октябре 2023 года Logicalis запустила свой пакет Intelligent Connectivity с поддержкой SASE, SSE, SD-WAN и Private 5G на базе Cisco. Эта инициатива расширяет предложения управляемых сервисов Logicalis, позволяя клиентам получать доступ к облачным решениям Cisco, интегрированным с платформой Logicalis Digital Fabric Platform. Этот пакет укрепляет позиции компании в области управляемых сетей и безопасного доступа, предлагая повышенную операционную эффективность, бесшовную облачную интеграцию и расширенную безопасность для корпоративных клиентов.
- В сентябре 2023 года Cloud5 Communications запустила специальное подразделение управляемых услуг для поддержки ИТ-требований в таких отраслях, как гостиничный бизнес, студенческое жилье и проживание пожилых людей. Это подразделение позволяет клиентам эффективно управлять ИТ-операциями, технологической инфраструктурой и безопасностью, позволяя Cloud5 расширять свои повторяющиеся потоки доходов. Этот шаг позиционирует компанию как специализированного поставщика специализированных управляемых услуг для вертикальных рынков с конкретными операционными потребностями.
- В мае 2023 года NTT Ltd. представила свою платформу сетевых сервисов SPEKTRA следующего поколения, используя AIOps, прогнозную аналитику и автоматизацию для повышения надежности обслуживания и операционной эффективности. Платформа обеспечивает проактивное управление инцидентами, большую видимость производительности приложений и гибкие SLA, согласованные с бизнес-результатами. Эта разработка укрепляет портфель управляемых услуг NTT и укрепляет ее лидерство в предоставлении интеллектуальных автоматизированных ИТ-решений.
- В мае 2023 года Alfar Capital и Walter Capital Partners завершили приобретение канадской MSP MSP Corp, объединив её с Groupe Access. Эта консолидация повышает способность объединенной компании поставлять передовые решения в области ИТ и кибербезопасности, расширяет свои сервисные возможности и укрепляет свои конкурентные позиции на рынке управляемых услуг Канады.
- В январе 2023 года Rackspace Technology запустила Rackspace Technology Modern Operations, управляемый публичный облачный сервис для Azure, AWS и GCP. Сервис обеспечивает 24×7 управляемую поддержку, облачную устойчивость и инновационные возможности, помогая предприятиям эффективно управлять сложными многооблачными средами. Эта разработка укрепляет позиции Rackspace как ключевого поставщика комплексных управляемых облачных сервисов и поддерживает инициативы по цифровой трансформации предприятий.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











