


Сегментация мирового рынка лечения остеомиелита нижней челюсти по типам (острый и вторичный хронический остеомиелит, первичный хронический остеомиелит), симптомам (лихорадка, утомляемость, боль, отек и покраснение в области инфекции), лечению (стероиды, химиотерапевтические препараты, бисфосфонаты, хирургия), причине (бактерии стафилококка), конечным пользователям (клиники, больницы, диагностические центры, домашняя медицинская помощь и другие), каналу сбыта (аптеки при больницах, розничные аптеки, интернет-аптеки) — тенденции отрасли и прогноз до 2033 года
Каков размер и темпы роста мирового рынка лечения остеомиелита
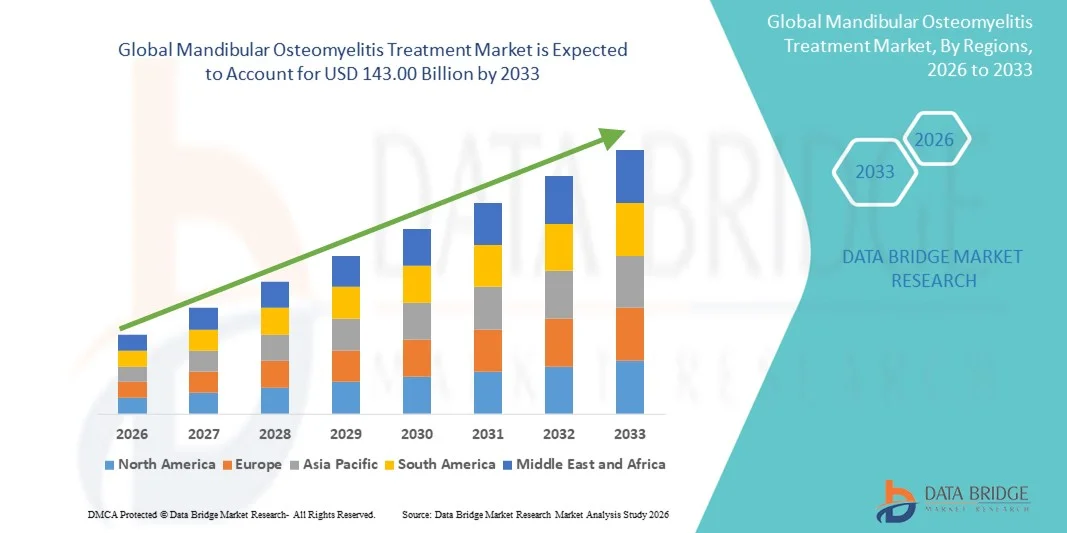
- Согласно анализу Data Bridge Market Research, глобальный размер рынка лечения мандибулярного остеомиелита был оценен как$89,05 млрд в 2025 годуОжидается, что он достигнет143 млрд долларов США к 2033 году, вCAGR 6.10%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается ростом распространенности инфекций полости рта, увеличением случаев осложнений, связанных с травмой челюсти, и растущим спросом на передовые стоматологические и челюстно-лицевые методы лечения как в больницах, так и в клинических условиях.
- Кроме того, повышение осведомленности о ранней диагностике и эффективном лечении мандибулярного остеомиелита в сочетании с технологическими достижениями в области визуализации, хирургических процедур и антибиотикотерапии стимулирует принятие решений для лечения мандибулярного остеомиелита, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$89,05 млрд.
- Ожидаемая рыночная стоимость (2033):$143 млрд.
- Прогноз CAGR (2026–2033):6.10%
Каковы основные выводы рынка лечения мандибулярного остеомиелита
- Лечение мандибулярного остеомиелита, охватывающее передовые хирургические вмешательства, целевую терапию антибиотиками и поддерживающую терапию, становится все более важным в лечении тяжелых инфекций челюстной кости и связанных с ними осложнений как в больнице, так и в клинических условиях.
- Растущий спрос на лечение мандибулярного остеомиелита в первую очередь подпитывается растущей распространенностью инфекций полости рта, травматическими случаями и растущим вниманием к ранней диагностике и эффективным стратегиям лечения для предотвращения долгосрочных осложнений.
- Северная Америка доминировала на рынке лечения мандибулярного остеомиелита с самой большой долей дохода в 43,00% в 2025 году, характеризующейся хорошо налаженной инфраструктурой здравоохранения, высоким внедрением передовых методов лечения зубов и челюстно-лицевых заболеваний, а также сильным присутствием ключевых фармацевтических и медицинских компаний, причем США испытывают значительный рост благодаря расширению клинических исследований, больничных методов лечения и принятию инновационных протоколов лечения.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения мандибулярного остеомиелита в течение прогнозируемого периода из-за увеличения инвестиций в здравоохранение, роста распространенности оральных и челюстно-лицевых инфекций, расширения специализированных клиник и улучшения инфраструктуры здравоохранения в странах с развивающейся экономикой.
- Сегмент бактерий Staphylococcus доминировал на рынке, составляя 52,7% выручки в 2025 году из-за его высокой распространенности в посттравматических и послеоперационных мандибулярных инфекциях.
Сфера охвата и сегментация рынка лечения челюстного остеомиелита
|
Атрибуты |
Мандибулярный остеомиелит лечение ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения остеомиелита
Улучшенные результаты пациентов с помощью передовых методов лечения
- Значительной и ускоряющейся тенденцией на мировом рынке лечения мандибулярного остеомиелита является растущее внедрение передовых хирургических методов, целевых противомикробных методов лечения и комплексных протоколов послеоперационного ухода. Эти улучшения значительно улучшают результаты лечения пациентов и снижают заболеваемость, связанную с тяжелыми мандибулярными инфекциями
- Например, использование гипербарической кислородной терапии (HBOT) наряду с комбинированными схемами антибиотиков позволяет клиницистам более эффективно управлять некротической костной тканью, уменьшая рецидив инфекции и ускоряя заживление. Аналогичным образом, минимально инвазивные методы хирургической дебридации позволяют точно удалить инфицированную ткань, сохраняя при этом здоровые нижнечелюстные структуры, предлагая пациентам улучшенный опыт восстановления.
- Интеграция технологий визуализации, таких как 3D-КТ и МРТ, в планирование лечения позволяет более точно идентифицировать степень инфекции, направлять хирургическое вмешательство и оптимизировать выбор противомикробной терапии.
- Микробиологическое тестирование и быстрый анализ культуры облегчают немедленное принятие клинических решений, позволяя своевременно инициировать целевые антибиотики и уменьшая зависимость от терапии широкого спектра.
- Эта тенденция к более точным, своевременным и интегрированным подходам к лечению коренным образом меняет ожидания клиницистов в отношении лечения мандибулярного остеомиелита. Следовательно, специализированные центры принимают междисциплинарные протоколы лечения с участием челюстно-лицевых хирургов, специалистов по инфекционным заболеваниям и радиологов для обеспечения всестороннего ухода за пациентами.
- Спрос на улучшенные протоколы лечения, стратегии раннего выявления и междисциплинарное вмешательство быстро растет в больницах, специализированных клиниках и научно-исследовательских учреждениях, поскольку поставщики медицинских услуг все чаще отдают приоритет снижению осложнений и улучшению качества жизни пострадавших пациентов.
Каковы основные драйверы рынка лечения мандибулярного остеомиелита
водитель
Повышение внимания к ранней диагностике и минимально инвазивной терапии
- Растущий акцент на раннее выявление мандибулярных инфекций в сочетании с достижениями в области диагностической визуализации и лабораторных методов является важной тенденцией, способствующей улучшению управления пациентами.
- Например, больницы все чаще принимают быстрые микробиологические анализы и передовые методы визуализации для выявления инфекции на ранних стадиях, что позволяет своевременно вмешаться до возникновения тяжелого некроза костей.
- Минимально инвазивные хирургические процедуры, включая лазерную дебридацию и ультразвуковую резку костей, все чаще используются для ограничения повреждения тканей и улучшения функциональных результатов.
- Интеграция комплексной послеоперационной помощи, включая целевую противомикробную терапию, лечение боли и поддержку питания, улучшает выздоровление пациентов и сокращает время госпитализации.
- Эти тенденции подкрепляются растущей осведомленностью врачей и пациентов о важности раннего вмешательства и долгосрочных преимуществах оптимизированных протоколов лечения.
- Принятие стандартизированных клинических рекомендаций и основанных на фактических данных путей лечения способствует дальнейшему формированию роста рынка и обеспечению согласованных результатов лечения пациентов.
Сдержанность/вызов
Высокие затраты на лечение и ограниченный доступ к специализированной помощи
- Высокая стоимость, связанная с передовыми хирургическими процедурами, длительной госпитализацией и специализированной антимикробной терапией, представляет собой серьезную проблему для более широкого внедрения на рынке, особенно в регионах с низким и средним уровнем дохода.
- Ограниченный доступ к специализированным челюстно-лицевым хирургам, экспертам по инфекционным заболеваниям и современным диагностическим учреждениям в определенных регионах может задержать лечение, увеличивая заболеваемость пациентов и бремя здравоохранения.
- Например, в 2024 году исследование, проведенное в сельской Индии, сообщило о задержках хирургического вмешательства для пациентов с мандибулярным остеомиелитом из-за отсутствия обученных челюстно-лицевых хирургов, что привело к длительной инфекции и увеличению частоты осложнений.
- Решение этих проблем требует разработки экономически эффективных протоколов лечения, более широкого распределения диагностических возможностей и подготовки медицинского персонала для эффективного управления сложными мандибулярными инфекциями.
- Длительный период выздоровления и потребность в междисциплинарном вмешательстве также могут выступать в качестве барьера для соблюдения пациентов и своевременного лечения.
- Хотя правительственные и частные инициативы в области здравоохранения постепенно улучшают доступ, разрыв в доступности специализированных вариантов лечения по-прежнему ограничивает проникновение на рынок в странах с развивающейся экономикой.
- Преодоление этих проблем за счет инвестиций в инфраструктуру, профессиональную подготовку медицинских работников и доступные терапевтические решения будут иметь жизненно важное значение для устойчивого роста рынка лечения остеомиелита.
Как сегментируется рынок лечения остеомиелита
Рынок сегментирован на основе типов, симптомов, лечения, причин, конечных пользователей и канала распределения.
- По типам
На основе типов рынок лечения мандибулярного остеомиелита подразделяется на острый и вторичный хронический остеомиелит и первичный хронический остеомиелит. Сегмент острого и вторичного хронического остеомиелита доминировал на рынке с долей выручки 47,3% в 2025 году, что обусловлено высокой распространенностью посттравматических инфекций, стоматологических процедур и системных сопутствующих заболеваний. Этот сегмент характеризуется быстрым началом и прогрессированием инфекции, что требует немедленного клинического вмешательства. Больницы и клиники часто отдают приоритет ранней диагностике и агрессивному лечению с помощью внутривенных антибиотиков и поддерживающей терапии, принося существенный доход. Широкое осознание осложнений, возникающих в результате отсроченного лечения, таких как некроз костей и образование абсцесса, еще больше усиливает доминирование сегмента. Острые инфекции требуют частого мониторинга и часто включают несколько методов лечения, включая стероиды, хирургию и химиотерапевтические средства. Новые исследования и диагностические достижения, такие как передовые визуализации и лабораторные тесты, повышают эффективность обнаружения и лечения, повышая использование больниц. Наличие групп пациентов высокого риска, включая диабетиков и лиц с ослабленным иммунитетом, обеспечивает устойчивый спрос на рынке. Страхование и государственное медицинское страхование для лечения острого остеомиелита повышают уровень усыновления. Профилактические протоколы в стоматологических и хирургических процедурах также способствуют раннему выявлению и получению дохода. Клинические рекомендации подчеркивают немедленное вмешательство, увеличивая общую долю рынка. Больницы с хорошо оборудованными отделениями неотложной помощи и стоматологии продолжают применять передовые методы лечения острых заболеваний. Принятие стратегий комбинированной терапии улучшает результаты лечения и укрепляет лидерство на рынке.
Сегмент первичного хронического остеомиелита, как ожидается, станет свидетелем самого быстрого CAGR в 19,1% с 2026 по 2033 год, что в значительной степени обусловлено его сложными, долгосрочными потребностями в лечении и увеличением распространенности в стареющих популяциях. Хронические случаи часто требуют сочетания операции, бисфосфонатов и длительных химиотерапевтических схем, что приводит к увеличению дохода на одного пациента. Больницы и специализированные стоматологические центры все чаще инвестируют в передовые технологии визуализации и хирургическое оборудование для лечения этих сложных случаев. Раннее выявление облегчается расширенными диагностическими протоколами, включая МРТ и лабораторное тестирование. Хронические случаи остеомиелита чаще встречаются у пациентов с сопутствующими заболеваниями, включая диабет и иммунные расстройства, что способствует принятию комплексных планов лечения. Текущие исследования патогенеза остеомиелита поддерживают разработку целевых методов лечения, что еще больше стимулирует рост рынка. Сегмент выигрывает от более высоких ставок страхового возмещения для сложных случаев, поощряя больницы расширять возможности лечения. Кампании по информированию пациентов подчеркивают важность раннего вмешательства, улучшения приверженности лечению. Растущий спрос на услуги домашнего здравоохранения и последующего ухода также поддерживает быстрый рост сегмента. В сегменте наблюдается растущее принятие стратегий комбинированного лечения для снижения частоты рецидивов, улучшения клинических результатов. Сотрудничество больниц и диагностических центров упрощает рабочие процессы лечения, повышая эффективность и доход. Хронический характер состояния обеспечивает устойчивый спрос на долгосрочные фармацевтические вмешательства. Продвинутые хирургические вмешательства, включая костные трансплантаты и реконструктивные процедуры, вносят значительный вклад в расширение рынка.
- По симптомам
На основе симптомов рынок сегментирован на лихорадку, усталость, боль, отек и покраснение над областью инфекции. Сегмент боли доминировал на рынке, составляя 42,8% выручки в 2025 году, поскольку боль является наиболее непосредственным и заметным симптомом, побуждающим пациентов обращаться за клиническим вниманием. Больницы и клиники сообщают о высоком притоке пациентов из-за локализованной боли в нижней челюсти, что ускоряет диагностическое тестирование и начало лечения. Управление болью часто включает анальгетики, стероиды и дополнительные методы лечения, что способствует общему доходу рынка. Сегмент выигрывает от повышения осведомленности среди стоматологов и медицинских работников для оперативного устранения боли, чтобы предотвратить прогрессирование. Пациенты с хроническим и острым остеомиелитом сообщают о боли, которая вызывает повторные посещения больницы и последующие наблюдения. Раннее лечение боли помогает смягчить такие осложнения, как образование абсцесса и некроз костей. Симптомы боли часто коррелируют с отечностью и покраснением, что позволяет быстрее поставить клиническую диагностику и вмешательство. Схемы лечения, направленные на облегчение боли, дополняют первичные методы лечения, такие как антибиотики или хирургические процедуры. Обезболивающие методы лечения увеличивают спрос на фармацевтические продукты и больничные услуги. Телемедицинские платформы также поддерживают раннюю оценку болевых симптомов, ускоряя уход за пациентами. Больницы внедряют протоколы лечения боли в рамках комплексных планов лечения. Обучение пациентов распознаванию симптомов способствует своевременному посещению больницы. Растущая распространенность послеоперационных и посттравматических инфекций еще больше усиливает доминирование сегмента.
Ожидается, что сегмент отеков будет наблюдать самый быстрый CAGR в 17,6% с 2026 по 2033 год, что обусловлено его ролью в качестве раннего и визуально обнаруживаемого признака инфекции. Отек побуждает пациентов обращаться за неотложной помощью, ускоряя принятие диагностических тестов и лечебных вмешательств. Больницы и диагностические центры все чаще используют передовые методы визуализации для оценки степени отека и вовлечения тканей. Управление отеком часто требует комбинированной терапии, включая стероиды, хирургию и антибиотики, повышая рыночную прибыль. Сегмент выигрывает от кампаний по информированию общественности, подчеркивающих важность раннего распознавания симптомов. Стоматологические и хирургические клиники подчеркивают оперативное управление отеками для предотвращения системной инфекции. В крупных центрах принимаются расширенные протоколы противовоспалительного лечения и локализованного вмешательства. Растущая распространенность сопутствующих заболеваний, которые усугубляют отек, таких как диабет и иммунные расстройства, стимулирует рост рынка. Мониторинг отеков поддерживает долгосрочную последующую помощь, стимулируя принятие домашнего здравоохранения. Расширение сотрудничества между больницами и специализированными клиниками расширяет доступ пациентов к лечению. Больницы используют симптомы отека для сортировки и эффективного определения приоритетов ухода. Раннее распознавание отеков улучшает результаты лечения и уменьшает рецидив. Этот сегмент также обусловлен технологическими достижениями в области неинвазивных инструментов визуализации для оценки воспаления.
- Лечение
На основе лечения рынок сегментирован на стероиды, химиотерапевтические средства, бисфосфонаты и хирургию. Сегмент стероидов доминировал на рынке, с доходом 48,1% в 2025 году, благодаря их эффективности в снижении воспаления и облегчении боли как в острых, так и в хронических случаях мандибулярного остеомиелита. Стероиды часто назначают в сочетании с антибиотиками и хирургическими вмешательствами, увеличивая рыночную выручку. Больницы и клиники полагаются на стероидную терапию для управления воспалением, предотвращения повреждения тканей и улучшения комфорта пациента. Клинические рекомендации подчеркивают раннее введение стероидов в дополнение к антимикробной терапии. Сегмент выигрывает от постоянного развития новых формулировок и механизмов доставки. Стероиды широко доступны в больничных аптеках, розничных торговых точках и онлайн-каналах, поддерживая широкое распространение. Политика возмещения расходов на больничные стероиды улучшает использование. Быстрое облегчение симптомов стероидов поощряет приверженность, улучшая результаты лечения пациентов. Специалисты стоматологических клиник и челюстно-лицевых центров регулярно включают стероиды в схемы лечения. Больницы инвестируют в учебные программы для врачей и медсестер для оптимизации стероидной терапии. Общественная осведомленность о воспалительном управлении повышает спрос. Новые исследования по стероидной комбинированной терапии повышают эффективность. Больницы и аптеки выигрывают от массовых закупок, способствуя доминированию сегмента.
Ожидается, что в сегменте хирургии будет наблюдаться самый быстрый CAGR в 18,4% с 2026 по 2033 год, что обусловлено увеличением заболеваемости тяжелым остеомиелитом, требующим проведения восстановительных процедур. Хирургическое вмешательство часто является окончательной терапией для хронических или рефрактерных случаев, что приводит к высоким доходам больницы. Больницы и специализированные хирургические центры инвестируют в современное оперативное оборудование и обучение для улучшения результатов лечения пациентов. Сегмент выигрывает от растущего числа стоматологических и челюстно-лицевых операций во всем мире. Страховое покрытие и возмещение за сложные операции поддерживают усыновление. Продолжающиеся исследования минимально инвазивных и реконструктивных методов ускоряют процесс принятия. Хирургическое вмешательство обеспечивает долгосрочное управление и уменьшает рецидивы, увеличивая доходы от последующего ухода. Больницы интегрируют хирургию с дополнительными методами лечения, такими как стероиды и антибиотики, для комплексного ухода. Повышение осведомленности пациентов о рисках необработанного остеомиелита подпитывает спрос на раннее хирургическое вмешательство. Сотрудничество между больницами и диагностическими центрами способствует предоперационному планированию и точной оценке. Телемедицинские консультации помогают в эффективном триаже хирургических случаев. Учебные программы и непрерывное образование для хирургов поддерживают рост. Технологические достижения, такие как 3D-визуализация и хирургическая навигация, еще больше расширяют охват сегмента.
- По причине
Исходя из причины, рынок сегментирован на Staphylococcus Bacteria. Сегмент Staphylococcus Bacteria доминировал на рынке, составляя 52,7% выручки в 2025 году из-за его высокой распространенности в посттравматических и послеоперационных мандибулярных инфекциях. Больницы и клиники часто проводят культурные тесты и анализы чувствительности, чтобы направлять целевую антибиотикотерапию, увеличивая рыночные расходы. Сегмент выигрывает от широкой осведомленности и диагностических возможностей для своевременного выявления инфекций, связанных со стафилококком. Лечение часто включает комбинированную терапию, включая антибиотики, стероиды и хирургическое вмешательство. Текущие исследования факторов вирулентности стафилококка поддерживают разработку передовых терапевтических стратегий. Протоколы инфекционного контроля в больницах отдают приоритет лечению инфекций стафилококка. В кампаниях общественного здравоохранения особое внимание уделяется гигиене и послеоперационному уходу, чтобы уменьшить распространение бактерий. Лабораторное тестирование и интеграция изображений поддерживают точную диагностику и эффективное управление. Приобретение больничных аптек антибиотиков, нацеленных на стафилококк, увеличивает доходы. Сегмент еще больше укрепляется за счет увеличения тенденций резистентности, что требует передовых вариантов лечения. Программы осведомленности для стоматологов и челюстно-лицевых хирургов способствуют быстрому распознаванию. Больницы принимают протоколы раннего вмешательства для минимизации осложнений и рецидивов.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на клиники, больницы, диагностические центры, домашнее здравоохранение и другие. Сегмент больниц доминировал на рынке, с доходом 50,3% в 2025 году, благодаря их способности предоставлять комплексную помощь, включая диагностику, хирургию и послеоперационное управление. Больницы оснащены передовыми визуализирующими, лабораторными и хирургическими средствами, обеспечивающими эффективное лечение. Комбинированные протоколы терапии и поддержка интенсивной терапии увеличивают доходы больниц. Больницы являются первичными центрами лечения острых и тяжелых хронических случаев. Политика возмещения страховки благоприятствует стационарному уходу, увеличивая усыновление. Больницы поддерживают высокий приток пациентов из-за экстренных госпитализаций и реферальных сетей. Рост распространенности сопутствующих заболеваний обеспечивает постоянный спрос. Принятие больницами технологических достижений, таких как визуализация и хирургическая навигация, поддерживает рост. Специализированные отделения эффективно обрабатывают сложные случаи мандибулярного остеомиелита. Интеграция больниц с диагностическими центрами улучшает результаты лечения. Государственные программы и клинические рекомендации укрепляют доминирование больницы. Централизованная помощь и междисциплинарный подход больниц поддерживают лидерство на рынке.
Ожидается, что сегмент домашнего здравоохранения будет наблюдать самый быстрый CAGR в 19,5% с 2026 по 2033 год, что обусловлено растущим предпочтением пациентов к последующему уходу на дому и послеоперационному мониторингу. Дистанционный мониторинг, телемедицинские консультации и доставка лекарств на дом ускоряют процесс принятия. Домашнее здравоохранение обеспечивает удобство, уменьшает посещения больниц и улучшает соблюдение режима лечения. Повышение осведомленности пациентов о преимуществах домашнего ухода поддерживает рост сегмента. Интеграция домашнего здравоохранения с больничными и диагностическими услугами повышает непрерывность оказания медицинской помощи. Усовершенствованные устройства мониторинга позволяют своевременно выявлять осложнения. Страховое покрытие домашних медицинских услуг облегчает усыновление. Пациенты с ограничениями мобильности особенно выигрывают от домашнего наблюдения и лечения. Принятие телемедицины способствует ранней отчетности о симптомах и управлению ими. Домашние медицинские работники сотрудничают с клиниками для управления лекарствами. Образовательные программы для воспитателей улучшают качество обслуживания. Рост хронических случаев остеомиелита подпитывает спрос на домашние вмешательства. Домашнее здравоохранение снижает больничную нагрузку при сохранении высококачественного ухода за пациентами.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент больничных аптек доминировал на рынке с доходом 48,9% в 2025 году из-за немедленной доступности критически важных лекарств, таких как антибиотики, стероиды и вспомогательные терапевтические средства. Больничные аптеки обеспечивают бесперебойное снабжение во время экстренного лечения. Комплексные закупки и централизованное управление запасами способствуют доминированию сегмента. Политика, поддерживающая доступность лекарств для пациентов с высоким риском, усиливает усыновление. Интеграция аптеки больницы с клиническими отделениями обеспечивает своевременную доставку лечения. Больницы поддерживают стратегические партнерские отношения с фармацевтическими компаниями для последовательного лекарственного обеспечения. Передовые аптечные системы поддерживают точное отслеживание и распределение запасов. Страхование и государственное медицинское страхование способствуют использованию больничных аптек. Больничные аптеки обеспечивают комбинированную терапию в контролируемых условиях, улучшая результаты. Обучение персонала обеспечивает правильное распределение и безопасность пациентов. Больницы используют внутренние аптеки для контроля затрат и обеспечения качества. Протоколы готовности к чрезвычайным ситуациям подчеркивают готовность аптеки больницы. Аптеки остаются основным каналом доступа к критически важным лекарствам.
Ожидается, что сегмент онлайн-аптек будет наблюдать самый быстрый CAGR в 20,7% с 2026 по 2033 год, что обусловлено растущим внедрением электронных рецептов, консультаций по телемедицине и доставкой лекарств на дом. Онлайн-платформы повышают доступность, особенно для пациентов в отдаленных или недостаточно обслуживаемых регионах. Интеграция с больничными и диагностическими системами обеспечивает своевременное выполнение назначенных процедур. Цифровые инструменты, такие как мобильные приложения и напоминания, улучшают приверженность терапии. Онлайн-аптеки расширяют географический охват, обеспечивая доступ к специализированным лекарствам, недоступным на местном уровне. Услуги подписки и повторные варианты доставки поддерживают удобство пациента. Логистика холодильных цепей и передовая упаковка повышают безопасность лекарств. Онлайн-аптеки сотрудничают с клиниками и больницами для бесперебойного управления лекарствами. Кампании по информированию пациентов подчеркивают удобство в Интернете, стимулируя усыновление. Политика страхования и возмещения постепенно приспосабливается к онлайн-доставке лекарств. Быстрая доставка и удобство дома обращаются к пациентам с хроническим лечением. Рост электронной коммерции и проникновение интернета ускоряют расширение рынка. Способность онлайн-аптек эффективно доставлять критически важные лекарства обеспечивает устойчивый рост.
В каком регионе находится наибольшая доля рынка лечения челюстно-лицевого остеомиелита
- Северная Америка доминировала на рынке лечения мандибулярного остеомиелита с самой большой долей дохода в 43,00% в 2025 году.
- При поддержке хорошо зарекомендовавшей себя инфраструктуры здравоохранения, широкого внедрения передовых методов лечения зубов и челюстно-лицевых заболеваний и сильного присутствия ключевых фармацевтических и медицинских компаний.
- Рынок лидирует на региональном рынке за счет расширения клинических исследовательских инициатив, больничных методов лечения и принятия инновационных протоколов лечения, включая комбинированную антибактериальную терапию и хирургические методы лечения.
Мандибулярный остеомиелит США исследование рынка
Рынок лечения мандибулярного остеомиелита в США занял самую большую долю доходов в Северной Америке в 2025 году, чему способствовали обширные клинические испытания, высокие расходы на здравоохранение и внедрение передовых диагностических изображений, таких как КТ и МРТ. Больницы и специализированные клиники все чаще внедряют комбинированную терапию, индивидуальные планы лечения и протоколы послеоперационного ухода для улучшения показателей восстановления. Государственная поддержка исследований в области гигиены полости рта и тесное сотрудничество между медицинскими учреждениями и фармацевтическими компаниями способствуют дальнейшему росту рынка.
Европейский рынок мандибулярного лечения остеомиелита
В течение прогнозируемого периода рынок лечения мандибулярного остеомиелита в Европе, по прогнозам, будет расширяться при существенном CAGR, главным образом за счет увеличения заболеваемости стоматологическими и челюстно-лицевыми инфекциями, повышения осведомленности о ранней диагностике и доступности передовых терапевтических решений. В таких странах, как Германия, Великобритания и Франция, наблюдается значительное внедрение хирургических вмешательств, гипербарической кислородной терапии и комбинированных схем лечения. Рост также поддерживается правительственными инициативами, способствующими здоровью полости рта, современной больничной инфраструктуре и расширению доступа к специализированным медицинским центрам.
Британский рынок мандибулярного остеомиелита
Ожидается, что рынок лечения мандибулярного остеомиелита в Великобритании будет расти при заметном CAGR в течение прогнозируемого периода, чему способствуют рост случаев оральных инфекций, повышение осведомленности о зубах и растущее внедрение внутривенных антибиотиков и хирургических методов лечения. Расширение специализированных клиник, инвестиции в инфраструктуру здравоохранения и интеграция передовой диагностической визуализации способствуют улучшению результатов лечения и расширению доступа пациентов к качественному уходу.
Германия Mandibular Osteomyelitis Treatment Market Insight
Ожидается, что рынок лечения мандибулярного остеомиелита в Германии значительно расширится в течение прогнозируемого периода, что обусловлено высокими стандартами здравоохранения, повышением осведомленности о челюстно-лицевых инфекциях и принятием новых протоколов лечения, включая бисфосфонаты и хирургические вмешательства. Наличие передовых больниц и научно-исследовательских учреждений в сочетании с инициативами по улучшению ранней диагностики и стратегий вмешательства еще больше укрепляет рост рынка в клинических и больничных условиях.
Азиатско-Тихоокеанский рынок лечения мандибулярного остеомиелита
Ожидается, что рынок лечения мандибулярного остеомиелита в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в течение прогнозируемого периода, что обусловлено увеличением инвестиций в здравоохранение, ростом распространенности оральных и челюстно-лицевых инфекций, расширением специализированных клиник и улучшением инфраструктуры здравоохранения в развивающихся странах, таких как Китай, Индия и Япония. Регион выигрывает от растущего внедрения передовых методов диагностики и лечения в сочетании с растущим акцентом на уход за пациентами и раннее вмешательство.
Японский рынок лечения мандибулярного остеомиелита
Японский рынок лечения мандибулярного остеомиелита демонстрирует устойчивый рост из-за высокой осведомленности о здоровье полости рта и челюстно-лицевой полости, рост случаев мандибулярных инфекций и передовых лечебных учреждений. Хорошо зарекомендовавшая себя система здравоохранения страны поддерживает применение комбинированной антибиотикотерапии, хирургических вмешательств и послеоперационного мониторинга, улучшая результаты лечения пациентов как в клинических, так и в больничных условиях.
Китайский рынок мандибулярного остеомиелита
Китайский рынок лечения мандибулярного остеомиелита составил самую большую долю доходов в Азиатско-Тихоокеанском регионе в 2025 году, что связано с ростом расходов на здравоохранение, ростом заболеваемости оральными и челюстно-лицевыми инфекциями и расширением специализированных больниц и клиник. Повышенная доступность передовых методов диагностики, комбинированной лекарственной терапии и хирургических вмешательств, наряду с правительственными инициативами по укреплению инфраструктуры здравоохранения, стимулирует рост рынка в Китае.
Каковы основные компании на рынке лечения челюстно-лицевого остеомиелита
Индустрия лечения челюстно-лицевого остеомиелита в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Pfizer(США)
- Novartis (Швейцария)
- Рош(Швейцария)
- Джонсон и Джонсон(США)
- GlaxoSmithKline(Великобритания)
- AstraZeneca (Великобритания)
- Merck & Co.(США)
- Bayer AG AG(Германия)
- Санофи (Франция)
- Амген (США)
- Celgene (США)
- Teva Pharmaceutical Industries (Израиль)
- Boehringer Ingelheim (Германия)
- Eli Lilly & Company (США)
- Fresenius Kabi (Германия)
- AbbVie (США)
- Biocon (Индия)
- Лаборатории доктора Редди (Индия)
- Ципла (Индия)
- Hikma Pharmaceuticals (Великобритания)
Последние события на мировом рынке лечения мандибулярного остеомиелита
- В апреле 2021 года исследователи опубликовали на стронция-высвобождающие мезопористые биоактивные очки с антибактериальными и костно-регенеративными свойствами, потенциально имеющими отношение к лечению костных инфекций, включая мандибулярный остеомиелит. Это развитие подчеркивает продвижение биоматериалов, направленных на улучшение заживления и снижение рецидива инфекции.
- В августе 2024 года сообщалось, что системы доставки лекарств на основе наночастиц будут стимулировать рост на мировом рынке остеомиелита, предлагая более целенаправленные методы лечения костных инфекций. Эти технологии позволяют точно доставлять антибиотики на зараженные участки, потенциально улучшая результаты и уменьшая системные побочные эффекты.
- В сентябре 2024 года Hikma Pharmaceuticals ввела внутривенную инъекцию клиндамицина (с 5% декстрозой) при тяжелых инфекциях, включая костные инфекции. Этот запуск отражает растущий спрос на эффективные противомикробные методы лечения сложных случаев остеомиелита.
- В марте 2024 года BiomX Inc. приобрела Adaptive Phage Therapeutics для продвижения фаговой терапии хронического остеомиелита. Приобретение направлено на разработку методов лечения на основе бактериофагов, способных нацеливаться на устойчивые к антибиотикам бактериальные штаммы, предлагая новый терапевтический вариант для пациентов с стойкими инфекциями костей.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











