


Глобальный рынок лечения лимфомы маргинальной зоны по типу лечения ( иммунотерапиялучевая терапияхимиотерапия и другие), способу введения (перорально, парентерально), конечным пользователям (больницы, уход на дому, специализированные центры и другие), каналу сбыта (больничная аптека, интернет-аптека, розничная аптека) — тенденции отрасли и прогноз до 2029 года.
Каков размер рынка лечения лимфомы в маргинальной зоне и темпы роста
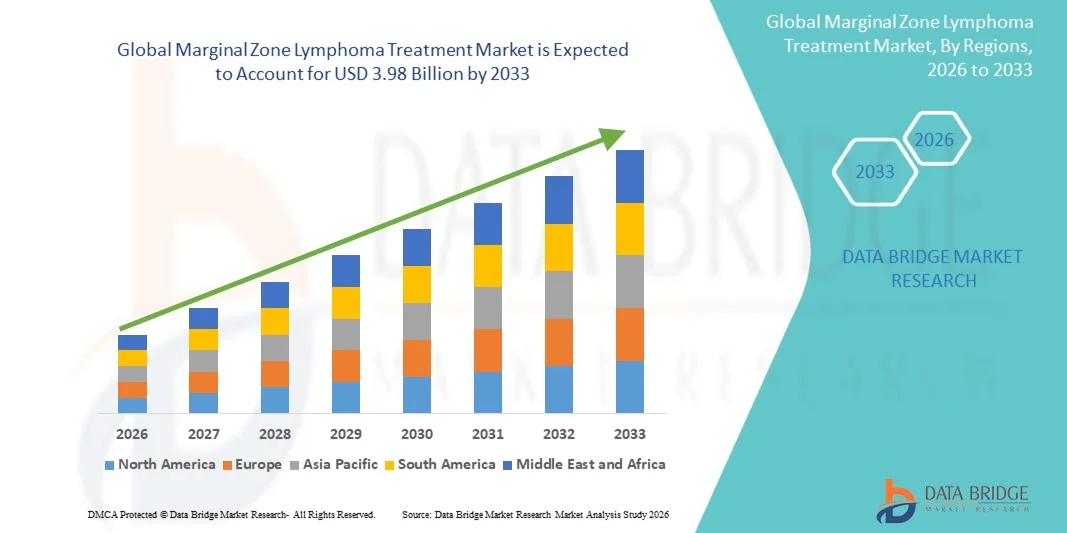
- Согласно анализу Data Bridge Market Research, размер рынка лечения лимфомы в глобальной маржинальной зоне был оценен как2,50 млрд долларов в 2025 годуОжидается, что он достигнет3,98 млрд долларов к 2033 году, вCAGR 6.00%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей распространенностью редких В-клеточных лимфом и непрерывными достижениями в области лечения.таргетная терапиявключая иммунотерапию и моноклональные антитела, что приводит к улучшению результатов лечения и более широкому внедрению в медицинских учреждениях
- Кроме того, растущий спрос на персонализированные и менее токсичные подходы к лечению, наряду с растущими расходами на здравоохранение и улучшенными диагностическими возможностями, устанавливает методы лечения лимфомы в маргинальной зоне в качестве важнейшего компонента современной онкологической помощи. Эти сходящиеся факторы ускоряют внедрение передовых решений для лечения, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
Глобальная рыночная стоимость (2025):$2,50 млрд.
Ожидаемая рыночная стоимость (2033):$3,98 млрд.
Прогноз CAGR (2026–2033):6.00%
Каковы основные выводы рынка лечения лимфомы в маргинальной зоне
- Лечение лимфомы маргинальной зоны, охватывающее иммунотерапию, целевую терапию,химиотерапияКомбинированные схемы лечения становятся все более важными компонентами современной онкологической помощи как в больницах, так и в специализированных клиниках из-за их улучшенной эффективности, снижения токсичности и способности лечить ленивые, но рецидивирующие формы В-клеточной лимфомы.
- Растущий спрос на лечение лимфомы в маргинальной зоне в первую очередь подпитывается ростом заболеваемости редкими лимфомами, растущей осведомленностью и ранней диагностикой, а также сильным сдвигом в сторону целевых и персонализированных терапевтических подходов.
- Северная Америка доминировала на рынке лечения лимфомы в маргинальной зоне с самой большой долей дохода в 41,20% в 2025 году, характеризующейся передовой инфраструктурой здравоохранения, высоким внедрением новых биологических препаратов и сильным присутствием ведущих фармацевтических компаний, при этом в США наблюдался значительный рост принятия лечения, обусловленный увеличением одобрения целевых методов лечения и продолжающимися клиническими исследованиями.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке лечения лимфомы в маргинальной зоне в течение прогнозируемого периода из-за улучшения инфраструктуры здравоохранения, повышения осведомленности о раке и расширения доступа к передовым вариантам лечения.
- Сегмент химиотерапии доминировал на рынке лечения лимфомы в маргинальной зоне с долей рынка 45,6% в 2025 году, что обусловлено его широкой доступностью, установленным клиническим использованием в качестве лечения первой линии во многих случаях и экономической эффективностью по сравнению с более новыми целевыми методами лечения.
Сфера охвата и сегментация рынка лечения лимфомы в маргинальной зоне
|
Атрибуты |
Лечение лимфомы в маргинальной зоне ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке лечения лимфомы в маргинальной зоне
«Возрастающий сдвиг в сторону целевой и точной терапии онкологии»
- Значительной и ускоряющейся тенденцией на мировом рынке лечения лимфомы в маргинальной зоне является растущий сдвиг в сторону таргетной терапии и подходов к точной онкологии, включая ингибиторы BTK.моноклональные антитела, направленные на улучшение клинических результатов и снижение токсичности лечения
- Например, такие препараты, как ибрутиниб и схемы на основе ритуксимаба, все чаще принимаются в качестве стандартных вариантов лечения в случаях рецидивирующей или рефрактерной лимфомы в маргинальной зоне на ключевых рынках здравоохранения.
- Достижения в молекулярном профилировании и генетическом тестировании позволяют более персонализировать выбор лечения, позволяя врачам лучше сопоставлять методы лечения с специфичными для пациента характеристиками заболевания и улучшать частоту ответов с течением времени.
- Интеграция иммунотерапии и новых биологических препаратов в стандартные пути лечения усиливает долгосрочный контроль заболеваний и снижает зависимость от традиционной химиотерапии в нескольких клинических условиях.
- Растущее внедрение комбинированных схем, интеграция целевых агентов с иммунотерапией или химиотерапией, улучшает долговечность реакции и расширяет возможности лечения для трудно поддающихся лечению групп пациентов.
- Расширение участия в клинических испытаниях и ускоренное одобрение регулирующих органов для орфанных онкологических препаратов еще больше ускоряют доступность инновационных методов лечения в ландшафте лечения лимфомы в маргинальной зоне.
- Эта тенденция к более точным, специфичным для пациента и биологически обусловленным стратегиям лечения коренным образом меняет стандарты онкологической помощи, поскольку компании все больше инвестируют в разработку лекарств следующего поколения для редких лимфом.
Динамика рынка лечения лимфомы маргинальной зоны
водитель
«Растущая распространенность заболеваний и расширение доступа к передовой онкологической помощи»
- Растущая заболеваемость лимфомой маргинальной зоны и другими индолентными злокачественными новообразованиями В-клеток в сочетании с улучшенными диагностическими возможностями является значительным фактором растущего спроса на расширенные варианты лечения.
- Например, расширение использования технологий визуализации и молекулярной диагностики на основе биопсии позволяет ранее и более точно выявлять лимфому маргинальной зоны в клинической практике.
- Поскольку пациенты диагностируются на более ранних стадиях и дольше выживают из-за улучшенной терапии, спрос на постоянное лечение и долгосрочное лечение заболеваний неуклонно растет во всех системах здравоохранения.
- Кроме того, растущие инвестиции в онкологические исследования и расширение доступности специализированных онкологических центров поддерживают более широкий доступ к инновационным методам лечения как в развитых, так и в развивающихся регионах.
- Растущая активность фармацевтических трубопроводов, ориентированных на редкие гематологические раковые заболевания, ускоряет внедрение вариантов лечения следующего поколения, укрепляя общее расширение рынка.
- Растущее использование поддерживающей терапии для предотвращения рецидива и продления ремиссии способствует устойчивому спросу на лечение и долгосрочному росту рынка.
- Растущее предпочтение эффективных, менее токсичных и амбулаторно-дружественных схем лечения ускоряет принятие новых терапевтических вариантов, тем самым стимулируя устойчивый рост рынка.
Сдержанность/вызов
«Высокая стоимость лечения и ограниченная доступность новых методов лечения»
- Опасения, связанные с высокой стоимостью передовых целевых методов лечения и биологических препаратов, представляют собой серьезную проблему для более широкого проникновения на рынок, особенно в системах здравоохранения с низким и средним уровнем дохода.
- Например, новые препараты, такие как ингибиторы БТК и комбинированные схемы иммунотерапии, часто требуют длительных циклов лечения, что приводит к значительным совокупным расходам на лечение пациентов и плательщиков.
- Ограниченное возмещение расходов и неравенство в инфраструктуре здравоохранения могут ограничить доступ пациентов к этим передовым методам лечения, особенно в развивающихся регионах с ограниченными онкологическими бюджетами.
- Кроме того, сложность протоколов лечения и необходимость специализированной клинической экспертизы могут еще больше ограничить широкое внедрение новых терапевтических подходов в небольших медицинских учреждениях.
- Жесткие процессы одобрения регулирующих органов для лечения редких лимфом могут задержать выход на рынок инновационных препаратов, замедляя доступность лечения в некоторых регионах.
- Высокая зависимость от стационарного администрирования для определенных биологических препаратов увеличивает общую нагрузку на лечение и ограничивает удобство для пациентов в отдаленных районах.
- Преодоление этих проблем за счет улучшения страхового покрытия, стратегий снижения затрат и расширения глобальных программ доступа будет иметь жизненно важное значение для устойчивого роста рынка.
Как сегментируется рынок лечения лимфомы в маргинальной зоне
Рынок сегментирован на основе типа лечения, пути введения, конечных пользователей и канала распределения.
- Тип лечения
На основе типа лечения рынок лечения лимфомы маргинальной зоны сегментирован на иммунотерапию, лучевую терапию, химиотерапию и другие. Сегмент химиотерапии доминировал на рынке с самой большой долей рынка в 45,6% в 2025 году, что обусловлено его установившейся ролью в качестве варианта лечения первой линии и широким клиническим внедрением в мировой практике онкологии. Он по-прежнему является предпочтительным из-за его широкой доступности в больницах и доказанной эффективности в контроле прогрессирования заболевания как на ранних, так и на поздних стадиях. Кроме того, химиотерапия часто применяется в комбинированных схемах, что еще больше усиливает ее клиническую значимость и доминирование. Его относительно низкая стоимость по сравнению с более новыми целевыми методами лечения также поддерживает его высокое использование, особенно в системах здравоохранения, чувствительных к затратам. Устоявшиеся протоколы лечения и длительная история использования делают его стандартным подходом к лечению лимфомы в маргинальной зоне во многих регионах.
Ожидается, что в сегменте иммунотерапии будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные увеличением использования моноклональных антител и методов лечения на основе иммунных контрольных точек. Эти методы лечения предлагают улучшенные результаты выживаемости с меньшим количеством долгосрочных токсичностей по сравнению с традиционной химиотерапией. Растущее клиническое предпочтение целенаправленной иммунной модуляции ускоряет ее принятие, особенно в рецидивирующих и рефрактерных случаях. Непрерывные инновации в области биологии и расширение одобрения лекарственных средств способствуют дальнейшему расширению рынка. Растущие клинические испытания и мощные разработки трубопроводов также способствуют быстрому внедрению в развитых системах здравоохранения. Повышение осведомленности врачей о долгосрочных преимуществах еще больше стимулирует рост сегмента во всем мире.
- По маршруту администрации
На основе маршрута администрирования рынок сегментирован на устный и парентеральный. Парентеральный сегмент доминировал на рынке с наибольшей долей выручки в 2025 году, чему способствовало широкое использование внутривенной химиотерапии и инъекционных моноклональных антител в клинической онкологической практике. Парентеральное введение обеспечивает более быстрое терапевтическое действие и более высокую биодоступность, что делает его необходимым для лечения случаев умеренной и тяжелой лимфомы. Больницы и специализированные онкологические центры предпочитают этот маршрут из-за необходимости контролируемого дозирования и мониторинга пациента. Он также широко используется в схемах комбинированной терапии, которые требуют клинического наблюдения. Сильная инфраструктура для лечения на основе инфузий также поддерживает его доминирование в развитых регионах. Установленные клинические протоколы укрепляют его постоянное лидерство в лечении.
Ожидается, что в пероральном сегменте будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено растущим внедрением целевых пероральных методов лечения, таких как ингибиторы BTK. Пероральное введение обеспечивает большее удобство, позволяя пациентам получать лечение дома без частых посещений больницы. Это значительно улучшает соответствие пациентов и качество жизни, особенно при длительной терапии. Достижения в разработке малых молекул расширяют возможности перорального лечения в онкологии. Растущий сдвиг в сторону моделей амбулаторной помощи еще больше ускоряет внедрение. Растущее предпочтение экономически эффективных и менее инвазивных методов лечения также способствует быстрому росту этого сегмента во всем мире.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные центры и другие. Сегмент больниц доминировал на рынке с самой большой долей доходов в 2025 году, что обусловлено наличием передовой онкологической инфраструктуры и специализированных медицинских работников. Больницы служат основными центрами химиотерапии и иммунотерапии, требующими строгого контроля. Сильные диагностические возможности и интегрированные пути лечения еще больше поддерживают доминирование больницы. Высокий приток пациентов для диагностики и лечения рака также вносит значительный вклад в долю доходов. Установленные системы возмещения делают больничный уход более доступным для комплексной терапии. Многопрофильные онкологические бригады обеспечивают комплексное планирование лечения, укрепляя свои лидерские позиции.
Ожидается, что в сегменте услуг по уходу на дому будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено увеличением использования пероральной терапии и предпочтениями пациентов в отношении удобных условий лечения. Достижения в области телемедицины и дистанционного мониторинга позволяют обеспечить более безопасное лечение рака на дому. Пациенты все чаще предпочитают сокращение посещений больниц из-за улучшения качества жизни и снижения бремени лечения. Растущее давление на расходы на здравоохранение поощряет амбулаторное и домашнее усыновление. Расширение доступности пероральной целевой терапии поддерживает этот переход. Растущая осведомленность о подходах к самоуправляемому лечению еще больше ускоряет рост сегмента во всем мире.
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, розничную аптеку и онлайн-аптеку. Сегмент больничных аптек доминировал на рынке с самой большой долей выручки в 2025 году, чему способствовало прямое распространение онкологических препаратов во время больничных циклов лечения. Большинство химиотерапевтических и иммунотерапевтических препаратов вводятся под наблюдением врача, укрепляя доминирование в больницах. Сильные системы закупок, интегрированные с онкологическими отделениями, обеспечивают постоянную доступность лекарств. Высокая зависимость от институциональных путей лечения еще больше укрепляет лидерство этого сегмента. Больничные аптеки также обеспечивают надлежащее хранение и обработку чувствительных биологических препаратов. Созданные механизмы возмещения поддерживают централизованное распределение лекарств в больницах.
Ожидается, что в сегменте онлайн-аптек будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, обусловленные растущей цифровизацией медицинских услуг и растущим спросом на доставку лекарств на дом. Пациенты, проходящие длительную оральную терапию, предпочитают онлайн-платформы для удобства и доступности. Рост электронных рецептов и телемедицинских услуг ускоряет внедрение цифровых аптек. Расширение проникновения Интернета и использование смартфонов еще больше поддерживают рост рынка. Улучшения в области регулирования повышают доверие и безопасность в онлайн-дистрибуции наркотиков. Растущий сдвиг в сторону моделей ухода, ориентированных на пациента, также способствует значительному расширению этого сегмента во всем мире.
В каком регионе находится наибольшая доля рынка лечения лимфомы в маргинальной зоне
- Северная Америка доминировала на рынке лечения лимфомы в маргинальной зоне с самой большой долей дохода в 41,20% в 2025 году, характеризующейся развитой инфраструктурой здравоохранения, высоким внедрением новых биологических препаратов и сильным присутствием ведущих фармацевтических компаний.
- Пациенты и поставщики медицинских услуг в регионе высоко ценят раннюю диагностику, доступ к инновационным вариантам лечения и доступность персонализированных подходов к терапии, таких как иммунотерапия и ингибиторы BTK, для улучшения клинических результатов.
- Это широкое распространение также поддерживается сильной фармацевтической научно-исследовательской деятельностью, благоприятной политикой возмещения и высокой концентрацией ведущих разработчиков онкологических препаратов, что делает Северную Америку ключевым центром для лечения лимфомы в маргинальной зоне во всем мире.
Американский рынок лечения лимфомы в маргинальной зоне
Рынок лечения лимфомы маргинальной зоны США занял самую большую долю дохода в 41,20% в 2025 году в Северной Америке, чему способствовало сильное присутствие передовой онкологической инфраструктуры и быстрое внедрение таргетной терапии и иммунотерапии. Потребители и поставщики медицинских услуг все чаще отдают приоритет улучшению результатов выживаемости с помощью методов точной медицины и лечения на основе биологических препаратов. Растущее предпочтение ранней диагностики и персонализированного лечения рака продвигает рынок. Более того, растущая интеграция передовых диагностических инструментов и новых методов лечения, таких как ингибиторы BTK и моноклональные антитела, значительно способствует расширению рынка.
Европейский рынок лечения лимфомы в маргинальной зоне
По прогнозам, рынок лечения лимфомы в маргинальной зоне Европы будет расширяться при существенном CAGR в течение прогнозируемого периода, главным образом за счет сильных систем здравоохранения и растущего внимания к программам раннего выявления рака. Рост спроса на передовую иммунотерапию и целевые варианты лечения способствует улучшению результатов лечения пациентов во всем регионе. Европейские поставщики медицинских услуг также подчеркивают точную онкологию и основанные на фактических данных протоколы лечения. Регион переживает значительный рост в больничных онкологических центрах и специализированных онкологических центрах, причем новые методы лечения все чаще применяются как в государственных, так и в частных системах здравоохранения.
Британский рынок лечения лимфомы в маргинальной зоне
Ожидается, что рынок лечения лимфомы в маргинальной зоне Великобритании в течение прогнозируемого периода будет расти с заметным CAGR, что обусловлено увеличением заболеваемости гематологическим раком и широким доступом к онкологической помощи, поддерживаемой NHS. Кроме того, опасения относительно долгосрочного лечения заболеваний и улучшения результатов выживаемости поощряют внедрение передовых методов лечения. Акцент Великобритании на клинических исследованиях и ранней диагностике способствует расширению рынка. Кроме того, растущая доступность моноклональных антител и таргетной терапии вносит значительный вклад в улучшение доступности и результатов лечения.
Германия маргинальная зона лечение лимфомы рынок
Ожидается, что в течение прогнозируемого периода рынок лечения лимфомы в маргинальной зоне Германии будет расширяться при значительном CAGR, чему будет способствовать сильная фармацевтическая экосистема и развитая больничная инфраструктура. Акцент страны на научно-исследовательской онкологической помощи способствует принятию инновационных подходов к иммунотерапии и целенаправленному лечению. Хорошо зарекомендовавшие себя системы возмещения расходов Германии и ранний доступ к новым лекарствам еще больше способствуют росту рынка. Кроме того, растущая интеграция прецизионной медицины в клиническую практику стимулирует более широкое внедрение передовых методов лечения лимфомы маргинальной зоны.
Азиатско-тихоокеанская маргинальная зона лечения лимфомы
Рынок лечения лимфомы в Азиатско-Тихоокеанской маргинальной зоне будет расти самыми быстрыми темпами в период с 2026 по 2033 год, что обусловлено ростом распространенности рака и улучшением доступа к онкологической помощи в странах с развивающейся экономикой. Растущее внимание региона к развитию инфраструктуры здравоохранения поддерживает более широкое внедрение передовых вариантов лечения. Повышение осведомленности о редких видах рака крови и расширение диагностических возможностей еще больше повышают спрос. Кроме того, правительственные инициативы и растущие фармацевтические инвестиции вносят значительный вклад в ускорение роста рынка в регионе.
Японский рынок лечения лимфомы в маргинальной зоне
Рынок лечения лимфомы в Японии набирает обороты благодаря своей передовой системе здравоохранения и активному внедрению точных онкологических подходов. Страна придает большое значение ранней диагностике и эффективным стратегиям борьбы с болезнями. Расширение использования иммунотерапии и таргетной терапии улучшает результаты лечения в клинической практике. Кроме того, старение населения Японии способствует повышению спроса на эффективные и хорошо переносимые методы лечения рака. Сильная клиническая исследовательская деятельность и быстрое одобрение лекарственных средств способствуют дальнейшему расширению рынка.
Индия Маргинальная Зона Лечения Лимфомы Проницательность
Индийский рынок лечения лимфомы маргинальной зоны составил значительную долю в Азиатско-Тихоокеанском регионе в 2025 году, что связано с ростом бремени рака и улучшением доступности здравоохранения. Растущая доступность онкологических лечебных центров способствует более широкому внедрению современных методов лечения. Пациенты и медицинские работники все чаще отдают приоритет доступным и эффективным вариантам лечения. Кроме того, расширение частной инфраструктуры здравоохранения и правительственных программ информирования о раке способствуют улучшению показателей диагностики и лечения. Растущее проникновение непатентованных онкологических препаратов способствует дальнейшему росту рынка.
Каковы основные компании на рынке лечения лимфомы в маргинальной зоне
Лимфома маргинальной зоны Лечебную отрасль в первую очередь возглавляют хорошо зарекомендовавшие себя компании, в том числе:
- Merck & Co., Inc. (США)
- Bristol-Myers Squibb Company (США)
- F. Hoffmann-La Roche Ltd (Швейцария)
- Novartis AG (Швейцария)
- AbbVie Inc. (США)
- AstraZeneca PLC (Великобритания)
- Pfizer Inc. (США)
- BeiGene, Ltd. (Китай)
- Eli Lilly & Company (США)
- Amgen Inc. (США)
- Санофи (Франция)
- Gilead Sciences, Inc. (США)
- Genentech, Inc. (США)
- Takeda Pharmaceutical Company Limited (Япония)
- Incyte Corporation (США)
- ADC Therapeutics SA (Швейцария)
- Seagen Inc. (США)
- MorphoSys AG (Германия)
- Pharmacyclics LLC (США)
Каковы последние события на рынке лечения лимфомы в маргинальной зоне
- В декабре 2025 года FDA США одобрило Breyanzi (lisocabtagene maraleucel) в качестве первой терапии Т-клеток CAR для рецидивирующей или рефрактерной предельной зоны лимфомы после, по крайней мере, двух предыдущих линий терапии, что ознаменовало значительное продвижение в клеточной иммунотерапии для редких В-клеточных лимфом.
- В декабре 2025 года FDA расширило индикацию бреянзи (лизоцел) для взрослых пациентов с рецидивирующей или рефрактерной лимфомой маргинальной зоны, основываясь на данных клинических испытаний, показывающих высокие общие показатели ответа и долгосрочные результаты ремиссии.
- В декабре 2025 года онкологический центр Memorial Sloan Kettering сообщил о результатах клинических испытаний, поддерживающих терапию Т-клетками CAR (лизокабтаген маралевкель, Бреянзи) при лимфоме в маргинальной зоне, демонстрируя частоту ответов выше 95% и длительные результаты ремиссии у пациентов с тяжелой предварительной терапией.
- В июне 2025 года ADC Therapeutics объявила об обновленных результатах клинических испытаний фазы 2 для ZYNLONTA (лонкастуксимаб тезирин) при рецидивирующей / рефрактерной предельной зоне лимфомы, показав общую частоту ответа 84,6% и полную частоту ответа 69,2%, что подчеркивает сильную клиническую эффективность конъюгатов антител-лекарств при лечении MZL.
- В сентябре 2021 года FDA США предоставило ускоренное одобрение zanubrutinib (Brukinsa) для взрослых пациентов с рецидивирующей или рефрактерной лимфомой маргинальной зоны, на основе клинических испытаний, демонстрирующих общие показатели ответа до 80%, что ознаменовало важный прогресс в пероральной терапии ингибиторами BTK.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











