


Сегментация глобального рынка морского страхования по типу продукта (страхование грузов, корпуса и оборудования, страхование морской ответственности и оффшорное / энергетическое страхование), типу политики (политика времени, политика путешествий, плавающая политика, ценная политика и другие), каналу распределения (оптовики, розничные брокеры, прямые и цифровые / онлайн-каналы), конечному пользователю (владельцы судов, трейдеры, судоходные компании, логистические и грузовые экспедиторские компании и другие) - тенденции отрасли и прогноз до 2033 года.
Каков размер и темпы роста рынка морского страхования
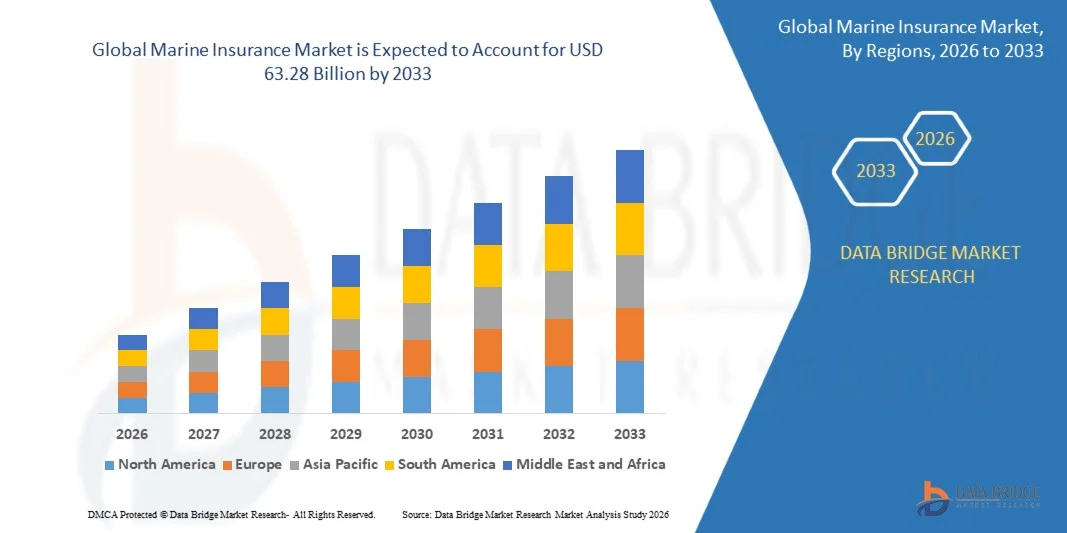
- Согласно анализу Data Bridge Market Research, рынок морского страхования оценивался в соответствии с прогнозом.42,60 млрд долларов в 2025 годуи, по прогнозам, достигнет$63,28 млрд. к 2033 годуРастущий в aCAGR 5,07% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный расширением глобальной морской торговли, увеличением объемов грузов и стоимости судов, растущим спросом на комплексную защиту от рисков, ростом оффшорной энергетической деятельности и растущей сложностью морских цепочек поставок. Рынок также поддерживается растущим спросом на специализированное покрытие от геополитических сбоев, связанных с климатом событий, киберрисков, повреждения грузов и других возникающих морских рисков.
- Растущее движение товаров по международным судоходным маршрутам в сочетании с растущими инвестициями в модернизацию флота, портовую инфраструктуру и морские энергетические проекты побуждают судовладельцев, грузовладельцев, экспедиторов и логистические компании расширять свое морское страхование. Инновации в области страхования грузов, страхования корпуса и оборудования, страхования морской ответственности, а также оффшорного и энергетического страхования еще больше поддерживают рост рынка, в то время как цифровое андеррайтинг, аналитика данных, мониторинг судов в режиме реального времени и онлайн-каналы распределения улучшают доступность и эффективность в отрасли морского страхования.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) 42,60 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $63,28 млрд.
- Прогноз CAGR (2026–2033): 5,07%
- Ведущий регион в 2025 году: Европа
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные факторы рынка морского страхования
- Европа доминировала на рынке морского страхования с самой большой долей выручки в 44,6% в 2025 году, чему способствовали созданная экосистема морского страхования, крупные судоходные и финансовые центры, обширная морская торговля и сильное присутствие страховщиков и брокеров.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 4,5% с 2026 по 2033 год, чему способствуют расширение морской торговли, увеличение объемов грузов, развитие портовой инфраструктуры, рост экспорта и растущая морская логистическая деятельность в Китае, Индии, Японии, Южной Корее и Юго-Восточной Азии.
- Сегмент страхования грузов возглавил категорию покрытия с долей 55,0% в 2025 году, что обусловлено расширением международной торговли, увеличением грузоперевозок, ростом стоимости отгрузок и растущим спросом на защиту от потерь, повреждений, краж и связанных с транспортом рисков.
- Сегмент плавучих полисов является самым быстрорастущим типом полисов, прогнозируемым для регистрации CAGR в размере 5,8% с 2026 по 2033 год, что отражает увеличение международных поставок и необходимость гибкого покрытия нескольких партий в рамках единого соглашения о страховании.
- Сегмент судоходных компаний составил 36,9% от категории конечных пользователей в 2025 году, чему способствовали обширные операции коммерческого флота, рост стоимости судов, расширение морской транспортной деятельности и увеличение требований к корпусу, грузу, ответственности и защите операционных рисков.
- На долю страховых брокеров приходилось 80,0% сегмента распределительных каналов в 2025 году, чему способствовал их опыт в оценке сложных морских рисков, организации индивидуального покрытия, обеспечении доступа к нескольким страховщикам и оказании помощи в размещении полисов и претензий.
- Сегмент цифровых / онлайн-каналов является самым быстрорастущим каналом распределения, с CAGR 7,0% с 2026 по 2033 год, что обусловлено растущей цифровизацией страховых услуг, управлением онлайн-политикой, автоматизированным андеррайтингом, более быстрыми процессами котировок и растущим внедрением платформ страхования с поддержкой технологий.
Сфера охвата и сегментация рынка морского страхования
|
Атрибуты |
Ключевое понимание рынка морского страхования |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает в себя углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке морского страхования
- Морские страховые компании все чаще внедряют цифровые технологии, аналитику данных и мониторинг рисков в режиме реального времени для улучшения андеррайтинга, управления претензиями и оценки рисков в портфеле морских и грузовых перевозок.
- Например, в 2025 году Allianz Commercial определилаискусственный интеллектВ качестве одного из формирующихся рисков судоходной отрасли было подчеркнуто возрастающее значение технологий и данных в управлении морскими рисками.
- Морские страховщики также расширяют решения по управлению рисками для решения все более сложных проблем, связанных с эксплуатацией судов, перемещением грузов, перебоями в цепочках поставок и изменением экологических требований.
- Например, в сентябре 2025 года IUMI сообщила, что средний возраст флота в мире достиг 22,6 года, что увеличило воздействие отказов машин, требований к техническому обслуживанию, пожаров и более высоких затрат на ремонт.
- Страховщики также укрепляют подходы к освещению и андеррайтингу геополитических событий, военных рисков, связанных с климатом воздействий, киберугроз и альтернативных топливных технологий по мере того, как морские операции становятся все более сложными.
- Поскольку морские страховщики продолжают сочетать цифровую оценку рисков, специализированное покрытие, информацию в режиме реального времени и услуги по снижению рисков, андеррайтинг с использованием технологий и управление возникающими рисками, как ожидается, останутся важными компонентами глобального рынка морского страхования.
Каковы основные драйверы рынка морского страхования
- Расширение глобальной морской торговли, увеличение стоимости грузов, рост стоимости судов и продолжающийся рост морской логистики поддерживают спрос на морское страхование.
- Например, в сентябре 2026 года IUMI сообщил, что глобальные морские страховые премии увеличились на 5,5% до 42,6 млрд долларов США в 2025 году, в то время как грузовые премии достигли 24,2 млрд долларов США, что отражает сохраняющуюся важность мировой торговли для спроса на морское страхование.
- Морские страховщики также реагируют на растущие геополитические сбои, изменения в торговой политике, переориентацию судов и неопределенность цепочки поставок, что создает дополнительные требования для защиты рисков в морских операциях.
- Например, в сентябре 2026 года морские страховщики расширили зону повышенного риска в Черном море после увеличения нападений, затрагивающих коммерческое судоходство, что привело к увеличению премий за военные риски для пострадавших рейсов.
- Расширение морской энергетики и переход к альтернативным видам топлива также поддерживают спрос на специализированное морское страхование, поскольку суда и энергетические проекты становятся более технологически сложными.
- Например, IUMI сообщил, что примерно 31% заказов на строительство к 2025 году были способны использовать альтернативные виды топлива, создавая новые андеррайтинговые соображения с участием метанола, аммиака, водорода и других новых технологий.
- Поскольку мировая торговля, стоимость судов, оффшорные инвестиции, геополитические риски и новые морские технологии продолжают развиваться, ожидается, что спрос на специализированное морское страхование и решения по управлению рисками будет поддерживать рост рынка.
Какие факторы влияют на рост рынка морского страхования
- Морские страховщики сталкиваются с проблемами из-за геополитической неопределенности, растущей тяжести претензий, стареющего глобального флота, растущих затрат на ремонт и растущего воздействия пожаров на судах, заземления, отказов оборудования и связанных с погодой инцидентов.
- Например, в сентябре 2026 года IUMI сообщил, что средний глобальный возраст судна достиг 22,4 года в 2025 году, в то время как расходы на техническое обслуживание и ремонт продолжали расти, а доступность запчастей стала более сложной.
- Необходимость оценки все более сложных рисков, связанных с альтернативными видами топлива, более крупными судами, киберугрозами, климатическими явлениями и новыми морскими технологиями, может повысить требования к андеррайтингу и управлению рисками.
- Например, IUMI выделил метанол, аммиак и водород в качестве альтернативных видов топлива, которые вводят новые профили опасности и требуют от страховщиков оценки менее известных технологий и истории ремонта.
- Морские страховые компании также сталкиваются с давлением со стороны увеличения емкости рынка и конкурентных цен, что может повлиять на рост премий и прибыльность по основным направлениям бизнеса.
- Кроме того, геополитические сбои, изменения в торговой политике, переориентация судов, инфляция и более высокие затраты на требования могут увеличить неопределенность для страховщиков и усложнить ценообразование рисков в международных портфелях морского страхования.
Как сегментируется рынок морского страхования
Рынок морского страхования сегментирован на основе типа продукта, типа полиса, канала распределения и конечного пользователя.
- Тип продукта
На основе типа продукта рынок морского страхования подразделяется на страхование грузов, страхование корпуса и оборудования, страхование морской ответственности и страхование оффшорных / энергетических услуг. Сегмент страхования грузов доминировал на рынке с долей 55,4% в 2025 году, чему способствовало расширение международной торговли, увеличение объемов грузов, рост стоимости отгрузок и растущий спрос на защиту от потерь, повреждений, краж и связанных с транспортом рисков. Страхование грузов остается крупнейшей линией морского страхования в текущих отраслевых источниках, при этом зарегистрированные акции, как правило, варьируются от низкого до высокого до 50% в зависимости от определения рынка.
Сегмент страхования морской ответственности, по прогнозам, зафиксирует самый быстрый рост на уровне 6,8% CAGR в течение прогнозируемого периода, чему способствуют растущие нормативные требования, рост подверженности ответственности, экологические риски и растущий спрос на защиту от претензий третьих сторон, возникающих в результате морских операций.
- Тип политики
На основе типа полиса рынок морского страхования подразделяется на политику времени, политику путешествий, политику плавания, политику стоимости и другие. Сегмент временной политики доминировал на рынке с долей 44,0% в 2025 году, что подтверждается его пригодностью для непрерывных операций на судах и ежегодными требованиями к покрытию. Политика времени обеспечивает предсказуемое покрытие для судоходных компаний и операторов судов и широко используется для коммерческих операций флота. Текущие источники рынка последовательно определяют временную политику как ведущий тип политики.
Ожидается, что в течение прогнозируемого периода сегмент плавающей политики будет демонстрировать самый быстрый рост на уровне 5,9% CAGR, чему будет способствовать увеличение международных поставок и необходимость страхования нескольких грузов в рамках одной договоренности. Гибкость плавающей политики особенно подходит для экспортеров, импортеров и поставщиков логистических услуг.
- Дистрибьюторский канал
На основе канала дистрибуции рынок морского страхования сегментируется на оптовиков, розничных брокеров, прямые и цифровые / онлайн-каналы. Сегмент розничных брокеров доминировал на рынке с долей 68,5% в 2025 году, что подтверждается их способностью оценивать сложные морские риски, организовывать индивидуальное покрытие, согласовывать условия политики и предоставлять претензии и поддержку управления рисками. Брокеры остаются важным маршрутом распределения для коммерческого морского страхования из-за технической сложности морских рисков.
Сегмент цифровых / онлайн-каналов, по прогнозам, зафиксирует самый быстрый рост на уровне 7,1% CAGR в течение прогнозируемого периода, что обусловлено растущей цифровизацией страховых услуг, онлайн-платформами котировок и управления политикой, автоматизированным андеррайтингом и растущим спросом на более быстрые и доступные страховые решения.
- Конечным использованием
На основе конечного пользователя рынок морского страхования сегментируется на судовладельцев, трейдеров, судоходные компании, логистические и экспедиторские компании и другие. Сегмент судоходных компаний доминировал на рынке с долей 36,8% в 2025 году, чему способствовали обширные операции коммерческого флота, рост стоимости судов, расширение морских перевозок и увеличение требований к корпусу, оборудованию, ответственности и защите операционных рисков. Текущие исследования рынка также определяют судоходные компании как ведущий сегмент конечных пользователей.
Сегмент логистических и экспедиторских компаний, по прогнозам, зафиксирует самый быстрый рост на уровне 4,8% CAGR в течение прогнозируемого периода, чему будет способствовать увеличение трансграничной торговли, рост мультимодальных перевозок, расширение глобальных цепочек поставок и рост спроса на защиту грузов и связанных с транспортировкой рисков.
В каком регионе находится наибольшая доля рынка морского страхования
- Европа доминировала на рынке морского страхования с самой большой долей дохода в 44,6% в 2025 году, чему способствовали зрелая индустрия морского страхования, обширная морская торговая деятельность, сильная судоходная и логистическая инфраструктура, а также наличие устоявшихся страховщиков и специализированных поставщиков морского страхования.
- Регион также пользуется хорошо развитыми портами, судоходными сетями, страховыми брокерскими каналами и расширенными возможностями управления рисками. Растущее воздействие связанных с климатом событий, геополитической неопределенности, киберрисков и сбоев в цепочке поставок еще больше побуждает судоходные компании, грузовладельцев и поставщиков логистики укреплять морское страхование по всему региону.
Рынок морского страхования США Insight
Рынок морского страхования в США демонстрирует сильный рост благодаря обширной морской торговле, существенной коммерческой судоходной деятельности и растущему спросу на комплексную защиту от грузов, судов, ответственности и операционных рисков. Развитая страховая инфраструктура страны и сильное присутствие крупных страховщиков и брокеров поддерживают доступность морских страховых продуктов среди судоходных компаний, грузовладельцев, трейдеров и поставщиков логистики. Кроме того, растущая подверженность экстремальным погодным явлениям, сбоям в цепочках поставок, киберугрозам и геополитическим рискам побуждает предприятия укреплять морское страхование и принимать более комплексные решения по управлению рисками.
Азиатско-Тихоокеанский рынок морского страхования
Ожидается, что Азиатско-Тихоокеанский рынок морского страхования будет наблюдать быстрый рост на уровне 4,5% с 2026 по 2033 год, что обусловлено расширением международной торговли, увеличением морских перевозок, ростом судостроительной деятельности и ростом объемов грузов в таких странах, как Китай, Индия, Япония, Южная Корея и Сингапур. Расширение портов, логистических сетей, судоходных флотов и трансграничной торговли увеличивает спрос на грузы, корпус и оборудование, а также страхование морской ответственности. Кроме того, цифровизация распределения страхования, автоматизированное андеррайтинг и повышение осведомленности о защите морских рисков способствуют расширению рынка по всему региону.
Японский рынок морского страхования
Японский рынок морского страхования демонстрирует устойчивый рост благодаря сильной морской промышленности страны, обширной международной торговле, развитой транспортной инфраструктуре и значительному присутствию в глобальной логистике и операциях с судами. Спрос на грузы, корпус и оборудование, а также страхование морской ответственности по-прежнему поддерживаются коммерческой деятельностью по доставке и перемещением дорогостоящих товаров через японские порты. Кроме того, все более широкое внедрение цифровых страховых услуг, передовых технологий оценки рисков и покрытия от стихийных бедствий и сбоев в цепочке поставок поддерживает разработку решений морского страхования.
Китайский рынок морского страхования
Рынок морского страхования Китая быстро растет, что обусловлено обширной международной торговлей, крупномасштабной портовой инфраструктурой, расширением судоходной деятельности и значительной ролью страны в глобальных цепочках поставок. Увеличение объемов грузов, судовых операций, судостроительной деятельности и трансграничной торговли усиливает спрос на грузы, корпуса и машины, а также страхование морской ответственности. Кроме того, расширение логистических сетей, цифровых страховых платформ и решений по управлению рисками улучшает доступ к морским страховым продуктам среди судоходных компаний, трейдеров, а также логистических и экспедиторских компаний.
Британский рынок морского страхования Insight
Рынок морского страхования Великобритании переживает устойчивый рост, поддерживаемый его развитой отраслью морских услуг, сильными международными торговыми связями и обширной морской страховой и брокерской инфраструктурой. Позиция страны как крупного глобального морского и страхового центра поддерживает спрос на грузы, корпус и оборудование, морскую ответственность, а также оффшорные и энергетические страховые продукты. Кроме того, растущая подверженность геополитическим рискам, киберугрозам, климатическим событиям и сбоям в цепочке поставок побуждает судоходные компании и владельцев грузов принять более широкую защиту от морских рисков.
Немецкий рынок морского страхования Insight
Рынок морского страхования Германии неуклонно расширяется благодаря сильной промышленной базе, обширной международной торговле, развитой судоходной отрасли и стратегической роли в европейской логистике и цепочках поставок. Порты, судоходные компании, трейдеры и поставщики логистики генерируют постоянный спрос на грузы, корпус и оборудование, а также страхование морской ответственности. Постоянные разработки в области управления морскими рисками, цифрового андеррайтинга и защиты от сбоев, связанных с климатом, киберрисков и геополитической неопределенности также поддерживают расширение решений морского страхования.
Какие компании являются крупнейшими на рынке морского страхования
Индустрия морского страхования в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Allianz Group (Германия)
- American International Group, Inc. (США)
- AXA S.A. (Франция)
- Chubb Limited (Швейцария)
- Zurich Insurance Group AG (Швейцария)
- QBE Insurance Group Limited (Австралия)
- The Travelers Companies, Inc. (США)
- Tokio Marine Holdings, Inc.
- Sompo Holdings Inc. (Япония)
- Mitsui Sumitomo Insurance Company, Limited (Япония)
- HDI Global SE (Германия)
- Markel Group Inc. (США)
- Hartford Financial Services Group, Inc. (США)
- Beazley plc (Великобритания)
- Swiss Re AG (Швейцария)
- Munich Re (Германия)
- Berkshire Hathaway Inc. (США)
- Everest Group, Ltd. (Бермудские острова)
- Марш МакЛеннан (США)
- Lockton Companies, LLC (США)
Каковы последние тенденции на рынке морского страхования
- В сентябре 2025 года DUAL Europe запустила свой бизнес по страхованию грузов, расширив свое предложение по морскому страхованию по всей Европе. Предложение обеспечивает покрытие для трейдеров, производителей, производителей, экспортеров, импортеров, дорожных перевозчиков и экспедиторов, включая защиту грузового имущества и ответственности, покрытие запасов и транзита, а также расширение рисков войны, связанных с водой.
- В сентябре 2025 года MSIG и MSIG Specialty Marine запустили новое предложение по защите и возмещению ущерба (P & I) из Сингапура, предоставляя решения для P & I владельца с фиксированной премией и ответственности фрахтователя. Это развитие отражает растущий спрос на специализированное покрытие ответственности с учетом меняющихся рисков, с которыми сталкиваются судовладельцы и фрахтователи.
- В сентябре 2025 года Международный союз морского страхования (IUMI) подчеркнул растущую роль искусственного интеллекта в морском страховании, подчеркнув возможности повышения эффективности и трансформации страховых процессов, а также отметив проблемы, связанные с быстрыми технологическими изменениями. Разработка демонстрирует растущее внедрение ИИ и технологий, основанных на данных, в морском андеррайтинге и управлении рисками.
- В апреле 2025 года WTW сообщила об увеличении конкуренции и дополнительных мощностей на рынке страхования энергии, при этом страховщики все чаще ищут лидирующие позиции и расширяют свое участие в связанных с энергетикой рисках. Развитие отражает изменение рыночных условий для оффшорного и энергетического страхования, которое является важным компонентом рынка морского страхования.
- В феврале 2025 года страховщики морской защиты и компенсации реализовали осторожные стратегии обновления на фоне инфляции и геополитической неопределенности, при этом несколько клубов P&I подали заявки на общее увеличение на 5,0% до 7,5%. Развитие событий отражает продолжающееся давление со стороны более высоких операционных и претензионных издержек и повышенных геополитических рисков, влияющих на морское страхование.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА МОРСКОГО СТРАХОВАНИЯ
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ВЫХОД НА МИРОВОЙ РЫНОК МОРСКОГО СТРАХОВАНИЯ
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 РУКОВОДСТВО ПО РЫНКУ
2.2.4 СЕТКА ПОЗИЦИОНИРОВАНИЯ КОМПАНИИ
2.2.5 АНАЛИЗ РЫНОЧНОЙ ДОЛИ КОМПАНИИ
2.2.6 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.2.7 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.8 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.9 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.2.10 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.11 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 МИРОВОЙ РЫНОК МОРСКОГО СТРАХОВАНИЯ: ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА И ТЕНДЕНЦИИ ОТРАСЛИ
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 АНАЛИЗ ТЕХНОЛОГИЙ
5.2 НОРМАТИВНЫЕ СТАНДАРТЫ
5.3 АНАЛИЗ СИТУАЦИОННОГО ИССЛЕДОВАНИЯ
5.4 АНАЛИЗ ЦЕПОЧКИ СОЗДАНИЯ СТОИМОСТИ
5.5 МОДЕЛЬ ПЯТИ СИЛ ПОРТЕРА
5.6 ЭКОСИСТЕМА МОРСКОГО СТРАХОВАНИЯ
5.6.1 ПРЕТЕНЗИИ ПО СТРАХОВАНИЮ МОРСКИХ ГРУЗОВ
5.6.2 СТРАХОВАНИЕ ОТ ПОЖАРНЫХ РИСКОВ И ВЗРЫВОВ
5.6.3 СТРАХОВАНИЕ ОТ КРАЖИ И ВЗЛОМА
5.6.4 СТРАХОВАНИЕ ОТ СТИХИЙНЫХ БЕДСТВИЙ
5.6.5 СТРАХОВАНИЕ ОТ СТОЛКНОВЕНИЯ СУДОВ И ПОВРЕЖДЕНИЙ
6 МИРОВОЙ РЫНОК МОРСКОГО СТРАХОВАНИЯ, ПО ТИПУ ПРОДУКТА
6.1 ОБЗОР
6.2 КОРПУС
6.3 ГРУЗ/ТРАНСПОРТ
6.4 ОФФШОР/ЭНЕРГЕТИКА
6.5 МОРСКАЯ ОТВЕТСТВЕННОСТЬ
6.6 ДРУГИЕ
7 МИРОВОЙ РЫНОК МОРСКОГО СТРАХОВАНИЯ ПО ТИПУ ПОЛИСА
7.1 ОБЗОР
7.2 ПОЛИТИКА РЕЙСА
7.3 ВРЕМЕННАЯ ПОЛИТИКА
7.4 ЦЕННАЯ ПОЛИТИКА
7.5 ПЛАВАЮЩАЯ ПОЛИТИКА
7.6 ДРУГИЕ
8 МИРОВОЙ РЫНОК МОРСКОГО СТРАХОВАНИЯ ПО ТИПУ ПРЕМИИ
8.1 ОБЗОР
8.2 БОЛЬШОЙ
8.3 СРЕДНИЙ
8.4 МАЛЕНЬКИЙ
9 МИРОВОЙ РЫНОК МОРСКОГО СТРАХОВАНИЯ, ПО ВИДАМ СТРАХОВАНИЯ
9.1 ОБЗОР
9.2 УТРАТА/ПОВРЕЖДЕНИЕ
9.3 ПОЖАР/ВЗРЫВ
9.4 СТИХИЙНОЕ БЕДСТВИЕ
9.5 ДРУГОЕ
10 МИРОВОЙ РЫНОК МОРСКОГО СТРАХОВАНИЯ, ПО ПРИМЕНЕНИЮ
10.1 ОБЗОР
10.2 КОММЕРЧЕСКИЕ СУДА НА ВОДЕ
10.3 МАЛЫЕ ПРОГУЛОЧНЫЕ СУДНА
10.4 ПОДВОДНЫЙ ОТДЫХ
10.5 ПОДВОДНЫЙ АНПА
10.6 ДРУГИЕ
11 МИРОВОЙ РЫНОК МОРСКОГО СТРАХОВАНИЯ ПО КОНЕЧНОМУ ПОЛЬЗОВАТЕЛЮ
11.1 ОБЗОР
11.2 СУДОВЛАДЕЛЬЦЫ
11.2.1 ПОЛИТИКА РЕЙСА
11.2.2 ВРЕМЕННАЯ ПОЛИТИКА
11.2.3 ЦЕННАЯ ПОЛИТИКА
11.2.4 ПЛАВАЮЩАЯ ПОЛИТИКА
11.2.5 ДРУГИЕ
11.3 ВЛАДЕЛЬЦЫ ГРУЗОВ
11.3.1 ПОЛИТИКА РЕЙСА
11.3.2 ВРЕМЕННАЯ ПОЛИТИКА
11.3.3 ЦЕННАЯ ПОЛИТИКА
11.3.4 ПЛАВАЮЩАЯ ПОЛИТИКА
11.3.5 ДРУГИЕ
11.4 ПРАВИТЕЛЬСТВО
11.4.1 ПОЛИТИКА РЕЙСА
11.4.2 ВРЕМЕННАЯ ПОЛИТИКА
11.4.3 ЦЕННАЯ ПОЛИТИКА
11.4.4 ПЛАВАЮЩАЯ ПОЛИТИКА
11.4.5 ДРУГИЕ
11.5 ДРУГИЕ
12 МИРОВОЙ РЫНОК МОРСКОГО СТРАХОВАНИЯ ПО ГЕОГРАФИИ
МИРОВОЙ РЫНОК МОРСКОГО СТРАХОВАНИЯ (ВСЯ СЕГМЕНТАЦИЯ, ПРИВЕДЕННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
12.1 СЕВЕРНАЯ АМЕРИКА
12.1.1 США
12.1.2 КАНАДА
12.1.3 МЕКСИКА
12.2 ЕВРОПА
12.2.1 ГЕРМАНИЯ
12.2.2 ФРАНЦИЯ
12.2.3 Великобритания
12.2.4 ИТАЛИЯ
12.2.5 ИСПАНИЯ
12.2.6 РОССИЯ
12.2.7 ТУРЦИЯ
12.2.8 БЕЛЬГИЯ
12.2.9 НИДЕРЛАНДЫ
12.2.10 ШВЕЙЦАРИЯ
12.2.11 ОСТАЛЬНАЯ ЕВРОПА
12.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
12.3.1 ЯПОНИЯ
12.3.2 КИТАЙ
12.3.3 ЮЖНАЯ КОРЕЯ
12.3.4 ИНДИЯ
12.3.5 АВСТРАЛИЯ
12.3.6 СИНГАПУР
12.3.7 ТАИЛАНД
12.3.8 МАЛАЙЗИЯ
12.3.9 ИНДОНЕЗИЯ
12.3.10 ФИЛИППИНЫ
12.3.11 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
12.4 ЮЖНАЯ АМЕРИКА
12.4.1 БРАЗИЛИЯ
12.4.2 АРГЕНТИНА
12.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
12.5 БЛИЖНИЙ ВОСТОК И АФРИКА
12.5.1 ЮЖНАЯ АФРИКА
12.5.2 ЕГИПЕТ
12.5.3 САУДОВСКАЯ АРАВИЯ
12.5.4 ОАЭ
12.5.5 ИЗРАИЛЬ
12.5.6 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ВОСТОКА И АФРИКИ
12.6 КЛЮЧЕВЫЕ ПЕРВИЧНЫЕ ИНДЕКСЫ: ПО ОСНОВНЫМ СТРАНАМ
13 МИРОВОЙ РЫНОК МОРСКОГО СТРАХОВАНИЯ, СТРАХОВАНИЕ КОМПАНИЙ
13.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
13.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
13.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
13.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
13.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
13.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
13.7 РАСШИРЕНИЯ
13.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
13.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
14 МИРОВОЙ РЫНОК МОРСКОГО СТРАХОВАНИЯ, АНАЛИЗ SWOT И DBMR
15 МИРОВОЙ РЫНОК МОРСКОГО СТРАХОВАНИЯ, ПРОФИЛЬ КОМПАНИИ
15.1 ГРУППА АЛЬЯНС
15.1.1 ОБЗОР КОМПАНИИ
15.1.2 АНАЛИЗ ДОХОДОВ
15.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.1.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.2 КОМПАНИИ ЛОКТОНА
15.2.1 ОБЗОР КОМПАНИИ
15.2.2 АНАЛИЗ ДОХОДОВ
15.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.2.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.2.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.3 КОРИЧНЕВЫЙ И КОРИЧНЕВЫЙ INC
15.3.1 ОБЗОР КОМПАНИИ
15.3.2 АНАЛИЗ ДОХОДОВ
15.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.3.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.4 БИЗЛИ ПЛС
15.4.1 ОБЗОР КОМПАНИИ
15.4.2 АНАЛИЗ ДОХОДОВ
15.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.4.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.5 SWISS RE LTD
15.5.1 ОБЗОР КОМПАНИИ
15.5.2 АНАЛИЗ ДОХОДОВ
15.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.5.4 ПОРТФЕЛЬ ПРОДУКЦИИ
15.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.6 МАРШ
15.6.1 ОБЗОР КОМПАНИИ
15.6.2 АНАЛИЗ ДОХОДОВ
15.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.6.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.7 ГРУППА АКСА
15.7.1 ОБЗОР КОМПАНИИ
15.7.2 АНАЛИЗ ДОХОДОВ
15.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.7.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.8 АОН ПЛК
15.8.1 ОБЗОР КОМПАНИИ
15.8.2 АНАЛИЗ ДОХОДОВ
15.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.8.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.9 АМЕРИКАНСКАЯ МЕЖДУНАРОДНАЯ ГРУППА (AIG)
15.9.1 ОБЗОР КОМПАНИИ
15.9.2 АНАЛИЗ ДОХОДОВ
15.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.9.4 ПОРТФЕЛЬ ПРОДУКЦИИ
15.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.1 АРТУР ДЖ. ГАЛЛАГЕР И КО.
15.10.1 ОБЗОР КОМПАНИИ
15.10.2 АНАЛИЗ ДОХОДОВ
15.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.10.4 ПОРТФЕЛЬ ПРОДУКЦИИ
15.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.11 СТРАХОВОЕ АГЕНТСТВО АНДЕРСОНА
15.11.1 ОБЗОР КОМПАНИИ
15.11.2 АНАЛИЗ ДОХОДОВ
15.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.11.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.12 БРОКЕРЫ МОРСКОГО СТРАХОВАНИЯ АРИЕС
15.12.1 ОБЗОР КОМПАНИИ
15.12.2 АНАЛИЗ ДОХОДОВ
15.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.12.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.13 АТРИУМ
15.13.1 ОБЗОР КОМПАНИИ
15.13.2 АНАЛИЗ ДОХОДОВ
15.13.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.13.4 ПОРТФЕЛЬ ПРОДУКЦИИ
15.13.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.14 ГРУППА АСКОТА
15.14.1 ОБЗОР КОМПАНИИ
15.14.2 АНАЛИЗ ДОХОДОВ
15.14.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.14.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.14.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.15 СПЕЦИАЛИЗИРОВАННОЕ СТРАХОВАНИЕ BERKSHIRE HATHWAY
15.15.1 ОБЗОР КОМПАНИИ
15.15.2 АНАЛИЗ ДОХОДОВ
15.15.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.15.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.15.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.16 ГАРД
15.16.1 ОБЗОР КОМПАНИИ
15.16.2 АНАЛИЗ ДОХОДОВ
15.16.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.16.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.16.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.17 ГАННОВЕР РЕ
15.17.1 ОБЗОР КОМПАНИИ
15.17.2 АНАЛИЗ ДОХОДОВ
15.17.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.17.4 ПОРТФЕЛЬ ПРОДУКЦИИ
15.17.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.18 HDFC ERGO ОБЩЕЕ СТРАХОВАНИЕ
15.18.1 ОБЗОР КОМПАНИИ
15.18.2 АНАЛИЗ ДОХОДОВ
15.18.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.18.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.18.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.19 ЛАМПА И ШВАРЦЕ
15.19.1 ОБЗОР КОМПАНИИ
15.19.2 АНАЛИЗ ДОХОДОВ
15.19.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.19.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.19.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.2 МЮНХЕН РЕ
15.20.1 ОБЗОР КОМПАНИИ
15.20.2 АНАЛИЗ ДОХОДОВ
15.20.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.20.4 ПОРТФЕЛЬ ПРОДУКЦИИ
15.20.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.21 ХАРТФОРД
15.21.1 ОБЗОР КОМПАНИИ
15.21.2 АНАЛИЗ ДОХОДОВ
15.21.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.21.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.21.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.22 ВЕЛИКАЯ АМЕРИКАНСКАЯ СТРАХОВАЯ ГРУППА
15.22.1 ОБЗОР КОМПАНИИ
15.22.2 АНАЛИЗ ДОХОДОВ
15.22.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.22.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.22.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.23 ЧАББ
15.23.1 ОБЗОР КОМПАНИИ
15.23.2 АНАЛИЗ ДОХОДОВ
15.23.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.23.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.23.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.24 ТАТА АИГ ДЖЕНЕРАЛ ИНШУРАНС КОМПАНИ ЛИМИТЕД
15.24.1 ОБЗОР КОМПАНИИ
15.24.2 АНАЛИЗ ДОХОДОВ
15.24.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.24.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.24.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.25 ПО ВСЕЙ СТРАНЕ
15.25.1 ОБЗОР КОМПАНИИ
15.25.2 АНАЛИЗ ДОХОДОВ
15.25.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.25.4 АССОРТИМЕНТ ПРОДУКЦИИ
15.25.5 ПОСЛЕДНИЕ СОБЫТИЯ
15.26 НАЦИОНАЛЬНАЯ СТРАХОВАЯ КОМПАНИЯ С ОГРАНИЧЕННОЙ ОТВЕТСТВЕННОСТЬЮ
15.26.1 ОБЗОР КОМПАНИИ
15.26.2 АНАЛИЗ ДОХОДОВ
15.26.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
15.26.4 ПОРТФЕЛЬ ПРОДУКЦИИ
15.26.5 ПОСЛЕДНИЕ СОБЫТИЯ
*ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, ОПРЕДЕЛЕННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ ОПРЕДЕЛЯЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШЕМ ИССЛЕДОВАНИИ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ
16 ЗАКЛЮЧЕНИЕ
17 СВЯЗАННЫХ ОТЧЕТОВ
18 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.
Часто задаваемые вопросы












