



Сегментация мирового рынка консультационных решений в области клинических исследований медицинских изделий по типу услуг (консультирование по вопросам регулирования и управление клиническими испытаниями) и конечным пользователям (компании-производители медицинских изделий и контрактные исследовательские организации (CRO)) — отраслевые тенденции и прогноз до 2033 года.
Каков размер рынка клинических исследований медицинских устройств и темпы роста
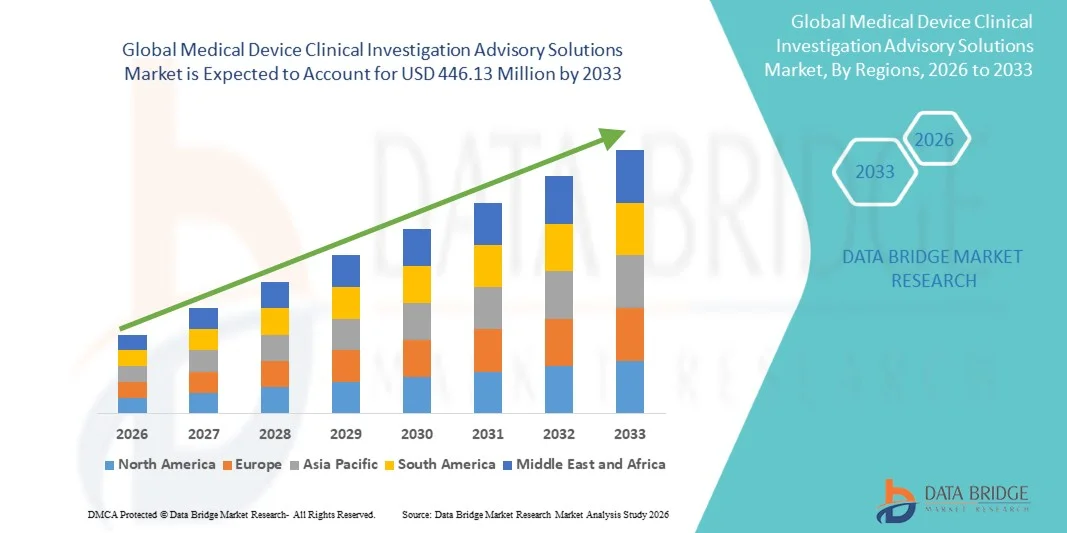
- Согласно анализу рынка Data Bridge Market Research, размер мирового рынка клинических исследований медицинских устройств был оценен как186,21 млн долларов США в 2025 годуОжидается, что он достигнет446,13 млн долларов США к 2033 году, вCAGR 11,54%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей сложностью нормативно-правовой базы в отрасли медицинского оборудования в сочетании с растущим внедрением аутсорсинга консультационных услуг по клиническим исследованиям для обеспечения более быстрого утверждения и соответствия продукции на глобальных рынках.
- Кроме того, растущий спрос на экономически эффективное руководство клиническими испытаниями под руководством экспертов заставляет производителей медицинских устройств полагаться на специализированные консультативные решения, тем самым значительно повышая рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):186,21 млн. долларов США
- Ожидаемая рыночная стоимость (2033):$446,13 млн.
- Прогноз CAGR (2026–2033): 11.54%
Каковы основные выводы рынка клинических исследований медицинских устройств
- Консультативные решения для клинических исследований медицинских устройств, предлагающие руководство экспертов и нормативную поддержку клинических испытаний, становятся все более важными для производителей медицинских устройств для ускорения утверждения продукции, обеспечения соответствия и оптимизации клинических операций на глобальных рынках.
- Растущий спрос на эти консультационные решения в первую очередь подпитывается растущей сложностью нормативно-правовой базы, потребностью в более быстром выходе на рынок и растущим внедрением аутсорсинга компаниями-производителями медицинских устройств, ищущими экономически эффективную и специализированную поддержку испытаний.
- Северная Америка доминировала на рынке клинических исследований медицинских устройств Advisory Solutions с самой большой долей выручки 39,2% в 2025 году, характеризующейся сильным присутствием ключевых компаний по производству медицинских устройств, развитой инфраструктурой клинических исследований и строгими нормативными требованиями.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке в течение прогнозируемого периода из-за быстрого роста индустрии медицинских устройств, увеличения активности клинических испытаний и более высокого аутсорсинга нормативных и консультационных услуг.
- Сегмент Regulatory Advisory доминировал на рынке с наибольшей долей выручки в 58,4% в 2025 году, что обусловлено растущей сложностью регулирования медицинских устройств в таких регионах, как Северная Америка, Европа и Азиатско-Тихоокеанский регион.
Сфера охвата и клинические исследования медицинских устройств Консультативные решения сегментация рынка
|
Атрибуты |
Консультативные решения для клинических исследований медицинских устройств Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке клинических исследований медицинских устройств
"Расширение использования передовых консультативных услуг по клиническим исследованиям"
- Заметной тенденцией на мировом рынке консультационных решений для клинических исследований медицинских устройств является растущее внедрение специализированных консультационных услуг для поддержки клинических испытаний, нормативных представлений и пострыночного наблюдения за медицинскими устройствами.
- Компании все чаще инвестируют в решения, которые помогают упростить разработку клинических исследований, разработку протоколов и соблюдение нормативных требований для сокращения времени выхода на рынок и снижения рисков.
- Например, в 2024 году несколько производителей медицинских устройств в Северной Америке сотрудничали с поставщиками консультационных решений для оптимизации своих стратегий клинических испытаний и обеспечения более быстрого одобрения регулирующих органов.
- Растет спрос на комплексные решения, которые сочетают в себе научный, нормативный и операционный опыт, чтобы помочь производителям эффективно проводить высококачественные клинические исследования.
- Эта тенденция отражает растущую сложность нормативно-правовой базы и потребность в экспертном руководстве на протяжении всего жизненного цикла продукта, что способствует внедрению консультационных услуг по клиническим исследованиям во всем мире.
Медицинские приборы Клинические исследования Консультативные решения Динамика рынка
водитель
Растущая потребность в нормативном соблюдении и эффективном управлении клиническими испытаниями
- Растущие нормативные требования к медицинским устройствам, включая строгие стандарты безопасности и эффективности, являются основным фактором принятия консультативных решений.
- Производители ищут экспертную поддержку для навигации по сложным правилам, подготовки заявок и обеспечения соблюдения таких органов, как FDA, EMA и другие региональные органы власти.
- Например, в начале 2025 года европейская фирма по производству медицинских изделий привлекла консультационные услуги для облегчения соблюдения новых правил ЕС по МЛУ, что снизило риск задержек с утверждением.
- Кроме того, необходимость оптимизации эффективности клинических испытаний, снижения эксплуатационных расходов и сокращения циклов разработки продуктов стимулирует спрос на эти решения.
- Повышение осведомленности о безопасности пациентов, качестве клинических данных и управлении рисками еще больше побуждает производителей полагаться на профессиональные консультационные услуги для укрепления дизайна исследований и результатов.
Сдержанность/вызов
"Высокая стоимость и ограниченная доступность специализированной экспертизы"
- Сравнительно высокая стоимость привлечения консультационных услуг по клиническим исследованиям медицинских устройств может стать препятствием для мелких и средних производителей, особенно на развивающихся рынках.
- Передовые консультативные решения часто требуют долгосрочных контрактов или сберегателей, что может быть непосильным для организаций с ограниченными бюджетами.
- Например, несколько стартапов в Азии отложили заключение контрактов на консультационные услуги в 2023 году из-за бюджетных ограничений, что повлияло на темпы их клинических исследований.
- Ограниченная доступность квалифицированных и опытных консультантов в некоторых регионах также ограничивает проникновение на рынок и может привести к задержкам проекта.
- Решение этих проблем с помощью экономически эффективных моделей обслуживания, региональной экспансии консультационных фирм и дистанционных вариантов консалтинга будет иметь ключевое значение для устойчивого роста рынка.
Как сегментируется рынок клинических исследований медицинских устройств
Рынок сегментирован на основе типа обслуживания и конечных пользователей.
• Тип обслуживания
Исходя из типа обслуживания, рынок клинических исследований сегментирован на регуляторное консультирование и управление клиническими испытаниями. Сегмент Regulatory Advisory доминировал на рынке с наибольшей долей выручки в 58,4% в 2025 году, что обусловлено растущей сложностью регулирования медицинских устройств в таких регионах, как Северная Америка, Европа и Азиатско-Тихоокеанский регион. Компании, выпускающие медицинские устройства, в значительной степени полагаются на консультационные услуги по регулированию, чтобы ориентироваться в процессах предварительного одобрения рынка, соблюдения требований после выхода на рынок и подачи заявок. Растущий акцент на безопасности пациентов и стандартах качества продукции подпитывает спрос. Консультанты по регулированию предоставляют рекомендации по управлению рисками, маркировке и документации, обеспечивая более быстрый доступ к рынку. Строгие требования к соблюдению со стороны таких органов, как FDA, EMA и PMDA, повышают зависимость от этих услуг. Технологические достижения в области электронных представлений и отслеживания цифрового регулирования еще больше повышают эффективность. Сегмент выигрывает от долгосрочных контрактов с ведущими производителями медицинских устройств. Растущие объемы запуска инновационных устройств и дорогостоящих диагностических инструментов стимулируют постоянный спрос. Регулирующие консультационные услуги снижают юридические и операционные риски для производителей. Повышение внимания к глобальной гармонизации стандартов способствует доминированию сегмента. Аутсорсинг регуляторной экспертизы позволяет компаниям оптимизировать затраты и ускорить выход на рынок. Эти факторы в совокупности делают консультирование по вопросам регулирования крупнейшим сегментом услуг.
Ожидается, что в сегменте управления клиническими испытаниями будет наблюдаться самый быстрый CAGR в 11,3% с 2026 по 2033 год, что обусловлено ростом числа клинических испытаний и пострыночных исследований новых и инновационных медицинских устройств. Растущее внедрение цифровых платформ управления испытаниями обеспечивает оптимизированное планирование испытаний, набор пациентов, мониторинг и отчетность. Аутсорсинг управления клиническими испытаниями специализированным поставщикам снижает операционную нагрузку на компании-производители устройств. Увеличение сложности многоцентровых испытаний и необходимость сбора данных в режиме реального времени поддерживают рост. Регулирующие органы подчеркивают целостность данных, готовность к аудиту и мониторинг на основе рисков, что повышает спрос. Расширение научно-исследовательских и опытно-конструкторских работ в области медицинского оборудования на развивающихся рынках способствует внедрению. CRO все чаще предлагают комплексные решения для управления испытаниями для повышения эффективности. Расширенная аналитика и мониторинг на основе ИИ в управлении испытаниями повышают точность и сокращают сроки. Спрос на экономически эффективные решения при разработке устройств поддерживает внедрение. Интеграция с электронными медицинскими записями и носимыми устройствами ускоряет эффективность клинических испытаний. Растущая тенденция исследований, ориентированных на пациента, усиливает усыновление. Эти факторы в совокупности делают управление клиническими испытаниями самым быстрорастущим сегментом обслуживания.
• Конечные пользователи
На базе конечных пользователей рынок консультационных решений по клиническим исследованиям медицинских устройств сегментирован на компании по производству медицинских устройств и контрактные исследовательские организации. Сегмент компаний, выпускающих медицинские устройства, составил самую большую долю рынка в 64,7% в 2025 году, что обусловлено ростом числа запусков медицинских устройств во всем мире и необходимостью соблюдения строгих нормативных стандартов. Компании в значительной степени полагаются на внешние консультационные услуги для ускорения выхода на рынок и поддержания соответствия. Растущая сложность классификации продуктов, тестирования безопасности и пострыночного наблюдения подпитывает спрос. Крупные и средние производители устройств передают на аутсорсинг нормативную и клиническую экспертизу для оптимизации затрат и обеспечения скорости выхода на рынок. Быстрые инновации в диагностических, хирургических и имплантируемых устройствах увеличивают зависимость от консультативных решений. Компании требуют постоянной поддержки изменений этикеток, отчетности о неблагоприятных событиях и подготовки аудита. Глобальные инициативы по гармонизации, такие как ISO 13485 и MDR, способствуют более широкому внедрению. Партнерские отношения с ОЦР и консультативными фирмами повышают операционную эффективность. Задержки регулирования сводятся к минимуму, снижая коммерческий риск. Контракты с высокой стоимостью и долгосрочные консультативные партнерства укрепляют доминирование сегмента. Компании в Северной Америке и Европе лидируют по внедрению, но развивающиеся рынки все чаще вносят свой вклад. Эти факторы в совокупности делают компании медицинского оборудования доминирующим сегментом конечного пользователя.
Ожидается, что в сегменте контрактных исследовательских организаций (CRO) самый быстрый CAGR составит 10,2% с 2026 по 2033 год, что обусловлено растущей тенденцией аутсорсинга клинических испытаний и служб нормативной поддержки. CRO все чаще ищут консультативные решения для расширения своих услуг и повышения операционной эффективности. Растущие многоцентровые и глобальные клинические испытания требуют эффективного управления испытаниями и руководства по соблюдению. Расширение сотрудничества между производителями устройств и CRO способствует росту. Технологические достижения, такие как мониторинг на основе ИИ и цифровые пробные платформы, способствуют внедрению. CRO нацелены на сокращение сроков и эксплуатационных расходов при обеспечении качества данных и соблюдения нормативных требований. Расширение услуг на развивающихся рынках способствует их внедрению. Сильный спрос на специализированную экспертизу в категориях устройств с высоким риском ускоряет рост. ОЦР полагаются на консультативные услуги для обеспечения успешного представления нормативных документов и снижения рисков. Растущие инвестиции в инфраструктуру здравоохранения и инновационные устройства еще больше повышают потенциал рынка. Принятие виртуальных и гибридных пробных моделей способствует использованию консультативных решений. Эти факторы в совокупности делают CRO самым быстрорастущим сегментом конечных пользователей.
В каком регионе находится наибольшая доля рынка клинических исследований медицинских изделий
- Северная Америка доминировала на рынке консультационных решений для клинических исследований медицинских устройств с самой большой долей выручки 39,2% в 2025 году.
- Движимые зрелой экосистемой здравоохранения, высокой концентрацией компаний, производящих медицинские устройства, и сильной нормативной базой, поддерживающей клинические исследования.
- Регион пользуется передовой инфраструктурой клинических испытаний, высококвалифицированными специалистами в области исследований и хорошо зарекомендовавшими себя системами соблюдения нормативных требований, которые поощряют аутсорсинг консультационных услуг по разработке медицинских устройств, клинической валидации и нормативным представлениям.
U.S. Medical Device Clinical Investigation Advisory Solutions (недоступная ссылка — история).
Рынок консультационных решений для клинических исследований медицинских устройств в США в 2025 году получил большую часть доходов Северной Америки, чему способствовало широкое внедрение аутсорсинговых клинических консультационных услуг и растущая потребность в регулирующих экспертных знаниях в области одобрения медицинских устройств. Компании все чаще используют специализированные консультационные фирмы для разработки клинических исследований, разработки стратегий регулирования и эффективного управления представлениями. Это особенно важно для новых устройств, требующих предварительного одобрения или соблюдения правил FDA. Сильная исследовательская инфраструктура страны в сочетании с акцентом на инновации и ускоренное утверждение устройств продолжает стимулировать рост рынка.
Европейское клиническое исследование медицинских устройств Консультативные решения Market Insight
В течение прогнозируемого периода рынок консультационных решений по клиническим исследованиям в Европе, по прогнозам, будет расширяться при существенном CAGR, чему способствуют строгие правила, такие как Регламент ЕС по медицинским устройствам (MDR), растущее внедрение инновационных медицинских устройств и растущие инициативы в области клинических исследований. Компании все чаще предоставляют клинические консультационные услуги для навигации по сложным требованиям соответствия, управления многоцентровыми испытаниями и ускорения подачи нормативных документов.
U.K. Medical Device Clinical Investigation Advisory Solutions (недоступная ссылка).
Ожидается, что рынок клинических исследований медицинских устройств в Великобритании будет неуклонно расти, чему будет способствовать зрелая экосистема здравоохранения, надежная инфраструктура клинических исследований и правительственные инициативы, способствующие инновациям в области медицинских устройств. Регулятивная среда страны поощряет аутсорсинг специализированных консультационных фирм для управления клиническими испытаниями, нормативной стратегии и соблюдения как британских MDR, так и глобальных стандартов. Рост минимально инвазивных и технологически продвинутых медицинских устройств также увеличил спрос на экспертные рекомендации по клинической валидации и стратегии выхода на рынок.
Немецкие медицинские приборы клинические исследования Консультативные решения Market Insight
Рынок консультационных решений для клинических исследований в области медицинского оборудования в Германии является ключевым фактором роста рынка Европы, обусловленным его хорошо развитой инфраструктурой здравоохранения, высоким внедрением медицинских технологий и сильным акцентом на исследования и разработки. Немецкие производители медицинских устройств все больше полагаются на консультативные решения для клинических исследований, чтобы соответствовать правилам MDR, разрабатывать эффективные клинические испытания и быстрее получать одобрение для инновационных устройств. Ориентация страны на точную медицину, цифровые технологии здравоохранения и передовую диагностику еще больше ускоряет спрос на аутсорсинговые консультационные услуги.
Asia-Pacific Medical Device Clinical Investigation Advisory Solutions (недоступная ссылка)
Ожидается, что рынок консультативных решений для клинических исследований в Азиатско-Тихоокеанском регионе будет самым быстрорастущим регионом в течение прогнозируемого периода из-за быстрого расширения отрасли медицинских устройств, увеличения аутсорсинга клинических консультационных услуг и растущих нормативных требований. Растущая инфраструктура здравоохранения, расширение производства медицинских изделий и экономически эффективный доступ к консультативным услугам являются ключевыми факторами роста. В таких странах, как Китай, Индия и Япония, наблюдается повышенный спрос на клинические консультативные услуги для обеспечения своевременного соответствия и утверждения на рынке инновационных устройств.
Японские медицинские приборы клинические исследования Консультативные решения Market Insight
Развитие рынка медицинских решений для клинических исследований в Японии подпитывается передовым сектором здравоохранения, старением населения и высоким спросом на инновационные медицинские устройства. Клинические консультационные фирмы поддерживают производителей устройств с нормативными представлениями, дизайном испытаний и соблюдением местных стандартов, что позволяет эффективно проводить клиническую валидацию и быстрее получать доступ к рынку.
Китайские медицинские приборы клинические исследования Консультативные решения Market Insight
Китайский рынок консультационных решений в области клинических исследований медицинских устройств в 2025 году занимал самую большую долю рынка в Азиатско-Тихоокеанском регионе, чему способствовали быстро растущая отечественная индустрия медицинских устройств, правительственные инициативы, способствующие соблюдению нормативных требований, и сотрудничество с глобальными консалтинговыми фирмами. Эта среда способствовала сокращению циклов одобрения и улучшению доступа на рынок медицинских устройств, что еще больше увеличило спрос на консультативные решения для клинических исследований.
Каковы ведущие компании на рынке клинических исследований медицинских устройств
Индустрия клинических исследований медицинских устройств в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Medpace (США)
- ICON plc (Ирландия)
- PPD Inc. (США)
- Parexel International (США)
- Лаборатории реки Чарльз (США)
- Covance Inc. (США)
- Medtronic Clinical Trials Services (США)
- Syneos Health (США)
- Eurofins Scientific (Люксембург)
- Разработка фармацевтических продуктов (PPD) (США)
- Wuxi AppTec (Китай)
- SGS Life Sciences (Швейцария)
- Labcorp Drug Development (США)
- Parexel International Corp (США)
- CRF Health (Великобритания)
- PRA Health Sciences (США)
- Accenture Life Sciences (Ирландия)
- Covance (США)
- Clinipace (США)
Каковы последние разработки на рынке клинических исследований медицинских устройств
- В январе 2025 года Tigermed расширила свое стратегическое партнерство с Medidata для ускорения клинических испытаний медицинских устройств с использованием цифровой платформы Medidata, автоматизации сбора данных и оптимизации операций CRO в глобальных клинических исследованиях, повышения эффективности управления испытаниями.
- В январе 2025 года NAMSA приобрела контрольные операции WuXi AppTec по тестированию медицинских устройств в США, расширив портфель клинических исследований и тестовых решений для предоставления более комплексных доклинических и клинических консультационных услуг для производителей устройств, желающих получить одобрение регулирующих органов и готовность рынка.
- В январе 2025 года Canyon Labs завершила приобретение лабораторных услуг и консалтингового бизнеса iuvo BioScience, укрепив свои услуги поддержки CRO, такие как тестирование биосовместимости и аналитическое тестирование, которые являются важными компонентами консультативных решений на протяжении всего жизненного цикла медицинского устройства.
- В феврале 2025 года Arterex приобрела Phoenix, итальянскую компанию по проектированию и разработке медицинских устройств, что позволило расширить комплексную поддержку клинических разработок и консультационные услуги по тестированию устройств и соблюдению нормативных требований на европейских рынках.
- В феврале 2025 года Arterex также приобрела Adroit, расширив свои глобальные контрактные исследовательские и производственные возможности, тем самым способствуя упорядоченному клиническому развитию и нормативным консультативным услугам для производителей устройств.
- В марте 2025 года InTandem Capital объявила о стратегических инвестициях в Clinilabs, что свидетельствует о растущем интересе инвесторов к специализированным CRO, обслуживающим исследования в области медицинских устройств.
- В марте 2025 года ICON расширила свои услуги по аутсорсингу в Азиатско-Тихоокеанском регионе, сосредоточившись на более быстрых и специфичных для региона консультациях по регулированию и поддержке клинических испытаний для клиентов медицинских устройств на таких рынках, как Китай и Индия.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











