


Сегментация мирового рынка программного обеспечения для управления медицинской практикой по типу продукта (интегрированное и автономное), компоненту (программное обеспечение и услуги), способу доставки (локальное/только для настольных компьютеров, веб- и облачное), конечному пользователю (врач, фармацевт, диагностические лаборатории и другие) — тенденции отрасли и прогноз до 2032 г.
Каковы размеры и темпы роста программного обеспечения для управления медицинской практикой
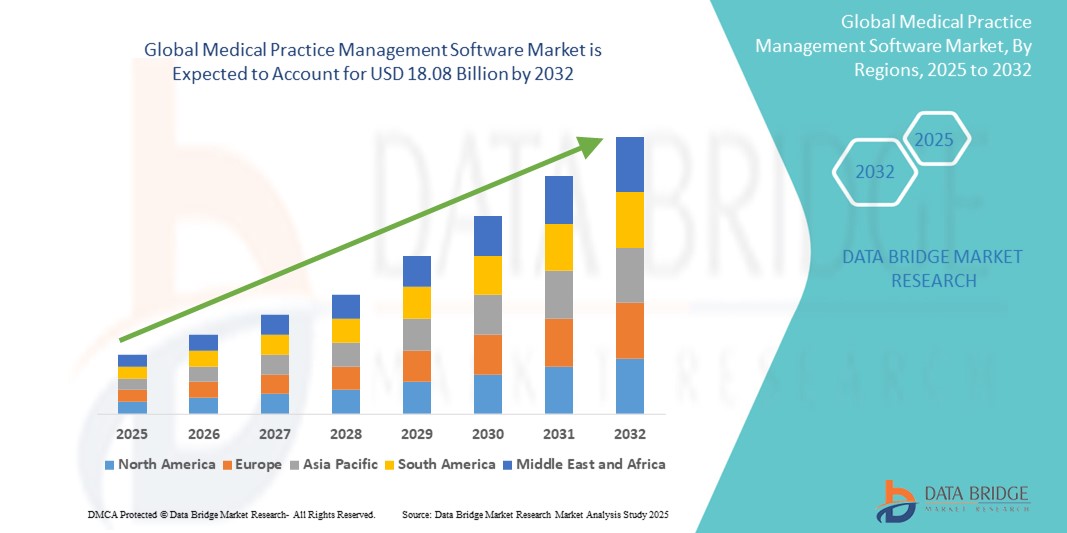
- Согласно анализу Data Bridge Market Research, объем мирового рынка программного обеспечения для управления медицинской практикой был оценен как8,87 млрд долларов в 2024 годуОжидается, что он достигнет18,08 млрд долларов к 2032 году, вCAGR 9,30%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущей потребностью в эффективном управлении рабочими процессами, электронной документации и административной автоматизации в практике здравоохранения, что способствует внедрению в клиниках и больницах по всему миру.
- Кроме того, растущий спрос на комплексные решения, которые упрощают планирование, выставление счетов и соблюдение требований, делает программное обеспечение для управления медицинской практикой важным инструментом в современных медицинских учреждениях. Эти факторы ускоряют цифровую трансформацию в секторе, тем самым значительно стимулируя рост отрасли.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2024):$8,87 млрд.
- Ожидаемая рыночная стоимость (2032):$18,08 млрд.
- Прогноз CAGR (2024-2032):9.30%
Каковы основные выводы программного обеспечения для управления медицинской практикой
- Программное обеспечение для управления медицинской практикой (MPMS), предназначенное для оптимизации административных и оперативных задач в медицинских учреждениях, становится все более важным как в малых, так и в крупных медицинских практиках благодаря своей способности повышать эффективность рабочего процесса, снижать административную нагрузку и улучшать управление пациентами.
- Растущий спрос на MPMS в первую очередь подпитывается оцифровкой систем здравоохранения, увеличением объемов пациентов и необходимостью комплексных решений, которые обрабатывают планирование, выставление счетов, отчетность и соответствие нормативным стандартам.
- Северная Америка доминировала на рынке программного обеспечения для управления медицинской практикой с самой большой долей дохода в 43% в 2024 году, что обусловлено хорошо налаженной инфраструктурой здравоохранения, поддерживающими правительственными инициативами по внедрению электронных медицинских записей и высоким проникновением ИТ-решений в медицинские учреждения, особенно в США, где практики малого и среднего бизнеса все чаще обращаются к облачным платформам MPMS.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке программного обеспечения для управления медицинской практикой в течение прогнозируемого периода из-за расширения доступа к здравоохранению, растущих инвестиций в ИТ-инфраструктуру здравоохранения и растущего спроса на экономически эффективные практические решения.
- Облачный сегмент доминировал на рынке программного обеспечения для управления медицинской практикой с долей рынка 46,3% в 2024 году, что обусловлено его масштабируемостью, более низкими первоначальными затратами, удаленной доступностью и растущим предпочтением среди поставщиков медицинских услуг для гибких и безопасных решений.
Сегментация рынка программного обеспечения Report Scope and Medical Practice Management
|
Атрибуты |
Медицинская практика Управление программным обеспечением Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
|
Каковы основные тенденции в программном обеспечении управления медицинской практикой
«Облачные решения и автоматизация на основе ИИ преобразуют управление здравоохранением»
- Значительной и ускоряющейся тенденцией на мировом рынке программного обеспечения для управления медицинской практикой (MPMS) является широко распространенный переход к облачным решениям, интегрированным с программным обеспечением.искусственный интеллект(AI) и машинное обучение. Эта трансформация революционизирует то, как практики здравоохранения управляют планированием, выставлением счетов, общением с пациентами и отчетностью.
- Например, Athenahealth и AdvancedMD предлагают надежные облачные платформы, которые используют ИИ для автоматизации напоминаний о назначении, оптимизации циклов выставления счетов и получения практических данных из клинических и финансовых данных. Эти возможности повышают административную эффективность и повышают вовлеченность пациентов.
- Решения MPMS с поддержкой ИИ могут разумно прогнозировать риски отсутствия шоу, рекомендовать оптимальное планирование и обнаруживать аномалии в выставлении счетов или кодировании. Это помогает уменьшить утечку доходов и оптимизировать ежедневные операции. Kareo, например, включает интеллектуальные инструменты оптимизации планирования и выставления счетов, основанные на прогнозной аналитике.
- Облачная интеграция также обеспечивает масштабируемость, автоматические обновления и удаленную доступность, которые особенно ценны для многопозиционных практик или поставщиков с компонентами телемедицины. Унифицированные облачные интерфейсы обеспечивают бесшовную координацию между стойками регистрации, клиническими и бэк-офисными функциями, улучшая общую эффективность рабочего процесса.
- Эта тенденция к облачным интеллектуальным платформам MPMS меняет ожидания от практических операций, а поставщики ищут гибкие, безопасные и автоматизированные решения. Такие компании, как eClinicalWorks, продвигают свои предложения с помощью инструментов документации на основе ИИ и интегрированных модулей взаимодействия с пациентами для удовлетворения растущих потребностей поставщиков.
- Спрос на облачные MPMS с интеллектуальными функциями автоматизации быстро растет как в крупных системах здравоохранения, так и в независимых практиках, что обусловлено растущей сложностью регулирования, стремлением к совместимости и необходимостью операционной устойчивости в динамических средах ухода.
Динамика рынка программного обеспечения Medical Practice Management
водитель
«Увеличение потребностей в цифровизации здравоохранения и оптимизации рабочего процесса»
- Глобальный толчок к цифровизации здравоохранения, наряду с необходимостью рационализации рабочих процессов практики, является основным драйвером для принятия программного обеспечения для управления медицинской практикой.
- Например, в 2024 году DrChrono представила инструменты на базе искусственного интеллекта, которые поддерживают проверку соответствия требованиям в режиме реального времени, автоматизированный захват заряда и расширенную отчетность, снижая административную нагрузку и повышая эффективность цикла доходов.
- С растущим объемом пациентов и сложностью управления здравоохранением, MPMS предлагает такие возможности, как планирование назначений, проверка страховки, обработка претензий и соблюдение нормативных требований - все с единой платформы.
- Поскольку провайдеры стремятся снизить административную нагрузку, повысить точность и обеспечить своевременное возмещение, платформы MPMS стали важными инструментами для оптимизации практики.
- Рост услуг телемедицины и ценностных моделей ухода еще больше подпитывает спрос на интегрированные облачные MPMS, которые поддерживают бесшовные виртуальные посещения, документацию и последующие наблюдения.
- Кроме того, правительственные стимулы и нормативные мандаты для внедрения электронных медицинских записей (EHR) поощряют поставщиков медицинских услуг внедрять дополнительные решения MPMS для улучшения клинического и финансового выравнивания.
Сдержанность/вызов
«Обеспокоенность конфиденциальностью данных и высокие затраты на внедрение»
- Несмотря на многочисленные преимущества, внедрение MPMS оспаривается опасениями по поводу конфиденциальности данных.кибербезопасностириски и высокие первоначальные затраты, связанные с развертыванием и обучением;
- Медицинские данные очень чувствительны, и любые нарушения могут привести к серьезным юридическим и финансовым последствиям. Соблюдение правил, таких как HIPAA в США и GDPR в Европе, требует строгих протоколов защиты данных, которые могут быть сложными и дорогостоящими для реализации небольших практик.
- Например, небольшие клиники часто борются с выделением ресурсов для безопасной облачной инфраструктуры, обучения персонала и постоянного обслуживания программного обеспечения. Кроме того, интеграция с существующими системами EHR или сторонними приложениями может быть технически сложной и трудоемкой.
- В то время как крупные поставщики, такие как NextGen Healthcare и Allscripts, подчеркивают свою приверженность безопасности данных и предлагают готовые к соблюдению платформы, среди некоторых поставщиков сохраняется скептицизм в отношении хранения информации о пациентах в облаке.
- Чтобы преодолеть эти барьеры, поставщики предлагают модульные модели ценообразования, улучшенную поддержку пользователей и более сильные функции шифрования и аутентификации. Тем не менее необходимость соблюдения нормативных требований и авансовых инвестиций по-прежнему является препятствием для полномасштабного внедрения, особенно на развивающихся рынках или среди бюджетных поставщиков.
Как сегментируется программное обеспечение для управления медицинской практикой
Рынок сегментируется на основе типа продукта, компонента, режима доставки и конечного пользователя.
- Тип продукта
На основе типа продукции рынок программного обеспечения для управления медицинской практикой сегментирован на интегрированные и автономные решения. Интегрированный сегмент занимал самую большую долю рынка в 2024 году из-за растущего спроса на комплексные решения, которые объединяют клинические, финансовые и административные функции в единой платформе. Интегрированные системы оптимизируют обмен данными между модулями EHR, выставления счетов и планирования, повышая эффективность рабочего процесса и минимизируя избыточность.
Ожидается, что автономный сегмент станет свидетелем самого быстрого роста с 2025 по 2032 год, особенно среди небольших и независимых практик, ищущих экономически эффективные, настраиваемые инструменты. Отдельные решения позволяют клиникам выборочно развертывать такие функции, как выставление счетов или планирование назначений без накладных расходов на полную интеграцию, обеспечивая гибкость и упрощенные требования к обучению персонала.
- Компонент
На основе компонента рынок программного обеспечения для управления медицинской практикой подразделяется на программное обеспечение и услуги. Сегмент программного обеспечения доминировал на рынке в 2024 году, чему способствовала цифровизация медицинских операций и широкое внедрение облачных и веб-платформ. Эти программные инструменты необходимы для автоматизации задач фронт-офиса, управления претензиями, сокращения бумажной работы и обеспечения точности данных.
Сегмент услуг, по прогнозам, будет быстро расти в течение прогнозируемого периода из-за растущего спроса на поддержку внедрения, настройку системы, обучение и текущую техническую помощь. По мере того, как все больше практик внедряют передовые инструменты MPMS, поставщики услуг играют решающую роль в обеспечении бесперебойной адаптации и соблюдении меняющихся правил здравоохранения.
- Режим доставки
На основе режима доставки рынок программного обеспечения для управления медицинской практикой сегментирован на локальные / настольные, веб- и облачные решения. Облачный сегмент возглавил рынок с 46,3% в 2024 году, захватив наибольшую долю доходов из-за его масштабируемости, низких первоначальных затрат и удаленной доступности. Облачные платформы все чаще предпочитаются малыми и средними практиками для их автоматических обновлений, возможностей резервного копирования данных и снижения бремени обслуживания ИТ.
Ожидается, что веб-сегмент станет самым быстрым CAGR с 2025 по 2032 год, благодаря совместимости с несколькими устройствами и простоте доступа через интернет-браузеры. Веб-MPMS обеспечивает баланс между функциональностью и доступностью, привлекая растущее распространение на развивающихся рынках здравоохранения.
- Конечный пользователь
На базе конечного пользователя рынок программного обеспечения для управления медицинской практикой подразделяется на врачей, фармацевтов, диагностические лаборатории и другие. Сегмент врачей доминировал на рынке в 2024 году, составляя наибольшую долю доходов, поскольку инструменты MPMS широко используются в частных практиках, амбулаторных клиниках и специализированных центрах по уходу для управления назначениями, рецептами и расчетными операциями.
Ожидается, что сегмент диагностических лабораторий будет расти самыми быстрыми темпами до 2032 года, что обусловлено необходимостью эффективного планирования лабораторий, отслеживания результатов испытаний и интеграции с системами EHR. Растущий спрос на оцифровку и автоматизацию лабораторий побуждает лаборатории внедрять платформы MPMS, предназначенные для управления образцами и отслеживания соответствия.
Региональный анализ рынка программного обеспечения медицинской практики
- Северная Америка доминировала на рынке программного обеспечения для управления медицинской практикой с самой большой долей дохода в 43% в 2024 году, что обусловлено хорошо налаженной инфраструктурой здравоохранения, поддерживающими правительственными инициативами по внедрению электронных медицинских записей и высоким проникновением ИТ-решений в медицинские учреждения, особенно в США, где практики малого и среднего бизнеса все чаще обращаются к облачным платформам MPMS.
- Провайдеры в регионе отдают приоритет интегрированным платформам, которые повышают административную эффективность, поддерживают модели ухода на основе ценностей и обеспечивают соблюдение правил, таких как HIPAA.
- Это сильное присутствие на рынке дополнительно поддерживается высокими расходами на здравоохранение, цифровой зрелой медицинской рабочей силой и постоянными инновациями от региональных поставщиков, предлагающих облачные и основанные на ИИ решения MPMS, адаптированные к потребностям как небольших практик, так и крупных систем здравоохранения.
Обзор рынка программного обеспечения США Medical Practice Management
Рынок программного обеспечения для управления медицинской практикой в США занял самую большую долю дохода в 83% в 2024 году в Северной Америке, что обусловлено передовой инфраструктурой здравоохранения страны, высокими показателями внедрения EHR и сильными нормативными мандатами, такими как HIPAA и MACRA. Практика в США все больше инвестирует в решения MPMS для оптимизации операций, улучшения управления циклом доходов и соответствия требованиям соответствия. Широкая интеграция облачных платформ и автоматизации на основе ИИ способствует дальнейшему внедрению как крупных систем здравоохранения, так и независимых практик.
Европейский рынок программного обеспечения для управления медицинской практикой
Согласно прогнозам, рынок программного обеспечения для управления медицинской практикой в Европе будет расширяться при заметном CAGR в течение прогнозируемого периода при поддержке правительственных инициатив в области цифрового здравоохранения, растущей потребности в оптимизации рабочих процессов и растущем давлении на системы здравоохранения для повышения административной эффективности. С растущим акцентом на защиту данных в рамках GDPR поставщики обращаются к платформам MPMS, которые предлагают безопасные и совместимые решения. Спрос растет во всех государственных и частных практиках, особенно в Западной Европе, где интегрированные экосистемы цифрового здравоохранения становятся нормой.
U.K. Medical Practice Management Software Market
Ожидается, что рынок программного обеспечения для управления медицинской практикой в Великобритании в течение прогнозируемого периода будет расти на высоком уровне CAGR, чему способствуют национальные усилия по оцифровке медицинских услуг в рамках NHS. Практика использования MPMS позволяет снизить административную нагрузку, поддерживать телемедицинские услуги и улучшить управление пациентами. Растущая потребность в доступе к данным о пациентах в режиме реального времени и бесперебойной совместимости между настройками ухода обнадеживает принятие решений.облачныйПоддерживаемые ИИ платформы управления практикой.
Немецкий рынок программного обеспечения Medical Practice Management
Ожидается, что рынок программного обеспечения для управления медицинской практикой в Германии будет неуклонно расширяться, чему будет способствовать рост инвестиций в информационные технологии в области здравоохранения, строгие законы о защите данных и спрос на масштабируемые, совместимые решения. Интеграция MPMS с телематической инфраструктурой Германии набирает обороты, особенно в амбулаторных условиях. Акцент на конфиденциальность, качественную доставку медицинских услуг и эффективную обработку заявлений направляет поставщиков к современным, безопасным программным системам, адаптированным к окружающей среде здравоохранения Германии.
Asia-Pacific Medical Practice Management Software Market
Рынок программного обеспечения для управления медицинской практикой в Азиатско-Тихоокеанском регионе будет расти самыми быстрыми темпами в период с 2025 по 2032 год, что обусловлено растущей цифровизацией здравоохранения, поддерживаемыми правительством реформами здравоохранения и расширением инвестиций частного сектора. В таких странах, как Китай, Индия и Япония, наблюдается быстрое внедрение облачных и мобильных совместимых MPMS-решений для поддержки увеличения нагрузки на пациентов и повышения операционной эффективности. Спрос особенно высок в городских клиниках и частных больницах, которые ищут экономически эффективные и масштабируемые платформы.
Японский рынок программного обеспечения для управления медицинской практикой
Японский рынок программного обеспечения для управления медицинской практикой набирает обороты благодаря высоко урбанизированной системе здравоохранения, старению населения и растущему спросу на упрощенные административные процессы. Японские клиники и больницы используют MPMS для поддержки скоординированного ухода, телемедицины и дистанционного мониторинга. Сильный спрос на цифровые платформы, соответствующие японским ИТ-стандартам в области здравоохранения и акцент на автоматизацию и безопасность данных, являются ключевыми факторами, способствующими росту рынка.
Индийский рынок программного обеспечения для управления медицинской практикой Insight
На индийский рынок программного обеспечения для управления медицинской практикой в 2024 году пришлась наибольшая доля доходов в Азиатско-Тихоокеанском регионе, чему способствовали быстро растущий сектор здравоохранения, инициативы в области цифрового здравоохранения, такие как Ayushman Bharat, и растущее проникновение Интернета и мобильных технологий. Принятие MPMS ускоряется в многопрофильных клиниках, диагностических лабораториях и отдельных практиках, а спрос на облачные недорогие платформы резко растет. Местные поставщики и стартапы играют решающую роль, предлагая масштабируемые решения, адаптированные к уникальным потребностям разнообразной экосистемы здравоохранения Индии.
Каковы лучшие компании в области программного обеспечения для управления медицинской практикой
Индустрия программного обеспечения для управления медицинской практикой в основном возглавляется хорошо известными компаниями, в том числе:
- атеназдоровье(США)
- AdvancedMD, Inc.(США)
- eClinicalWorks(США)
- NXGN Management, LLC.(США)
- Veradigm LLC(США)
- Корпорация McKesson (США)
- Tebra Technologies, Inc. (США)
- Greenway Health, LLC (США)
- Oracle (США)
- Epic Systems Corporation (США)
- Henry Schein, Inc. (США)
- Practice Fusion, Inc. (США)
- GE HealthCare (США)
- CompuGroup Medical (Германия)
- DocEngage (Индия)
- Practo Technologies Pvt. Ltd (Индия)
Каковы последние достижения на мировом рынке программного обеспечения для управления медицинской практикой
- В апреле 2023 года Athenahealth представила новые усовершенствования на базе ИИ для своей платформы управления медицинской практикой, включая прогнозную аналитику для планирования пациентов и автоматизированное управление отказом от претензий. Эти функции направлены на снижение административной нагрузки, повышение эффективности цикла доходов и предоставление поставщикам медицинских услуг более активной помощи. Это развитие подчеркивает приверженность Athenahealth использованию передовых технологий для оптимизации практических операций и оптимизации финансовых показателей для медицинской практики всех размеров.
- В марте 2023 года AdvancedMD, ведущая облачная технологическая компания в области здравоохранения, запустила обновленный набор интегрированных инструментов, который включает в себя мобильные функции для планирования назначений, приема пациентов и выставления счетов. Усовершенствования направлены на поддержку гибридных моделей ухода и улучшение коммуникации между пациентом и поставщиком. Этот шаг отражает акцент AdvancedMD на предоставлении удобных, масштабируемых MPMS-решений, которые удовлетворяют меняющимся потребностям практики в области здравоохранения.
- В феврале 2023 года Kareo и PatientPop, в настоящее время работающие под названием Tebra, объявили о расширении функциональности на основе ИИ в своей единой платформе управления медицинской практикой. Обновление включает в себя автоматизированное выставление счетов, инструменты взаимодействия с пациентами и интеллектуальные панели отчетности, помогая малым и средним практикам более эффективно управлять оказанием медицинской помощи и бизнес-операциями. Это стратегическое развитие знаменует собой продолжающиеся инвестиции Tebra в доступные комплексные решения MPMS, предназначенные для независимых поставщиков.
- В январе 2023 года eClinicalWorks запустила новую панель управления практикой, предлагающую настраиваемые инструменты визуализации данных для операционных показателей, таких как поток пациентов, тенденции доходов и точность выставления счетов. Интегрируя идеи, основанные на ИИ, это обновление позволяет администраторам здравоохранения принимать решения, основанные на данных, в режиме реального времени. Инициатива согласуется с более широкой отраслью, направленной на управление практикой, основанной на данных, и улучшение синергии клинических операций.
- В январе 2023 года NextGen Healthcare представила свой NextGen Enterprise PM 6.0 с улучшенной совместимостью, обновленными функциями соответствия и расширенной автоматизацией для управления претензиями и коллекциями. Предназначенная для многопрофильных и корпоративных организаций здравоохранения, платформа подчеркивает масштабируемость и безопасность. Эта разработка подчеркивает нацеленность NextGen на поддержку сложных сред здравоохранения с помощью надежных, соответствующих нормативным требованиям платформ MPMS.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











