


Сегментация мирового рынка военных композитных материалов по типу клетчатки (Carbon Fiber Composites, Glass Fiber Composites, Aramid Fiber Composites, Ceramic Matrix Composites, Boron Fiber Composites, Boron Fiber Composites, and Others), типу смолы (Thermoset Composites, Thermoplastic Composites, and Ceramic Matrix Composites), производственному процессу (Layup Process, Filament Winding, Resin Transfer Molding (RTM), Compression Molding, Pultrusion, Injection Molding, and Others), применению (Military Aircraft, Helicopters, Unmanned Aerial Vehicles (UAVs), Military Vehicles, Naval Vessels, Body Armor & Personal Protection, Weapons & Ammunition, Missile Systems, Military Shelters, and Others), конечному пользователю (Defense OEMs, Military Organizations, and Maintenance, Repair & Overhaul (MRO)) - Industry Trends
Каковы размеры и темпы роста рынка военных композитных материалов
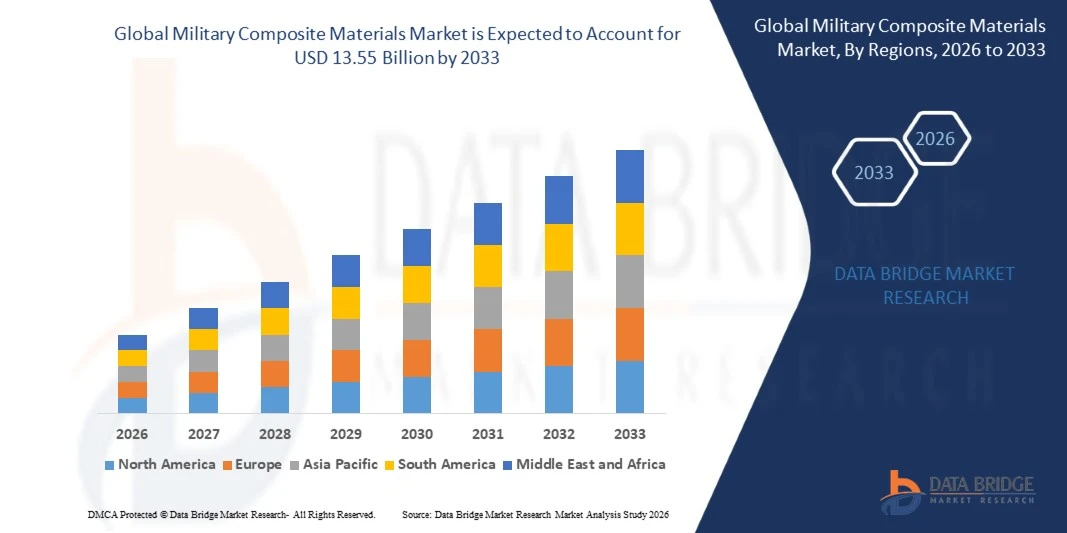
- Согласно анализу Data Bridge Market Research, рынок военных композитных материалов был оценен как самый лучший.8,63 млрд долларов в 2025 годуи, по прогнозам, достигнет13,55 млрд долларов к 2033 годуРастущий в aCAGR 5,80% с 2026 по 2033 год.
- Рынок расширяется из-за растущего спроса на легкие и высокопрочные материалы на военных платформах, растущих расходов на оборону, растущей модернизации самолетов и военно-морских систем и растущего внедрения передовых материалов для повышения топливной эффективности, долговечности, баллистической защиты и эксплуатационных характеристик в оборонных приложениях.
- Военные композиционные материалы сочетают в себе высокие соотношения прочности к весу, коррозионную стойкость, термическую стабильность и повышенную долговечность, что позволяет использовать их на военных самолетах, морских судах, бронетехнике, ракетах, беспилотных системах и защитном оборудовании. Их внедрение растет по мере того, как оборонные производители интегрируют передовые композиты.углеволокноСтекловолокно, арамидное волокно и другие высокопроизводительные материалы для военных платформ следующего поколения для снижения веса, повышения живучести и повышения производительности миссии.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 8,63 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 13,55 млрд долларов США
- Прогноз CAGR (2026–2033): 5,80%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка военных композитных материалов
- Северная Америка доминировала на мировом рынке военных композиционных материалов с самой большой долей дохода в 55,1% в 2025 году, чему способствовали высокие расходы на оборону, сильное присутствие крупных производителей аэрокосмической и оборонной техники и постоянные инвестиции в передовые военные платформы и высокоэффективные технологии материалов.
- Азиатско-Тихоокеанский регион, как ожидается, будет самым быстрорастущим регионом, регистрируя CAGR в 7,0% с 2026 по 2033 год, что обусловлено увеличением программ модернизации обороны, ростом закупок военных самолетов, расширением возможностей местного аэрокосмического производства и растущими инвестициями в передовые оборонные технологии в Китае, Индии, Японии и Южной Корее.
- Сегмент Carbon Fiber Composites доминировал в категории волоконного типа с долей рынка 48,5% в 2025 году, чему способствовало его высокое соотношение прочности к весу, жесткость, утомляемость и широкое использование в военных самолетах, БПЛА, ракетных конструкциях и военно-морских платформах.
- Сегмент Thermoset Composites доминировал в категории смолы с долей дохода 62,0% в 2025 году, благодаря его установленному использованию в военных авиационных структурах, военно-морских системах, бронированных платформах и других требовательных оборонных приложениях.
- Наибольшую долю в категории производственных процессов, с долей рынка 38,5% в 2025 году, обеспечила гибкость в производстве крупных и сложных композитных конструкций для военных самолетов, вертолетов, военно-морских платформ и оборонного оборудования.
- Сегмент военных самолетов доминировал в категории применения с долей 32,8% в 2025 году, чему способствовало широкое использование композитов в конструкциях фюзеляжа самолета, крыльях, поверхностях управления, компонентах двигателя и других легких конструктивных приложениях.
- Сегмент оборонных OEM-производителей доминировал в категории конечных пользователей с долей рынка 58,0% в 2025 году, чему способствовало увеличение закупок передовых военных самолетов, военно-морских судов, бронетехники, ракетных систем и БПЛА.
Сфера охвата и сегментация рынка военных композитных материалов
|
Атрибуты |
Военные композитные материалы Ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке военных композитных материалов
- Все более широкое внедрение современных легких композиционных материалов становится основной тенденцией на рынке военных композитных материалов, поскольку оборонные производители все чаще стремятся снизить вес самолетов, БПЛА, ракет, транспортных средств и защитного оборудования при сохранении прочности конструкции и долговечности. Композиты из углеродного волокна, арамидные композиты и другие высокопроизводительные материалы все чаще используются для повышения грузоподъемности, топливной эффективности, дальности, маневренности и эксплуатационной выносливости.
- Стелс и радиолокационное поглощениекомпозиционные материалыОни приобретают все большее значение, особенно по мере того, как вооруженные силы разрабатывают самолеты пятого и шестого поколения и передовые ракетные системы. Композитные материалы могут способствовать уменьшению радиолокационных сигнатур, а также обеспечивают структурный легкий вес.
- В июне 2025 года компания Continuous composites получила контракт на вторую фазу SBIR армии США с авиационными науками для разработки конструкций фюзеляжа следующего поколения для систем запуска с использованием технологии производства композитов cf3d, демонстрируя растущий интерес обороны к передовому производству композитов.
- В целом, рынок военных композиционных материалов все больше формируется за счет легковесности, требований к скрытности, высокотемпературных характеристик, беспилотных систем, передового производства, баллистической защиты и локализации цепочки поставок. Поэтому оборонные производители выходят за рамки обычного использования композитов для снижения веса и все чаще внедряют инженерные композитные системы, которые обеспечивают множество преимуществ производительности, включая снижение сигнатур радара, термостойкость, защиту от ударов, долговечность конструкции и улучшенную выносливость платформы.
Каковы основные драйверы рынка военных композитных материалов
- Растущий спрос на легкие и высокопрочные материалы на военных платформах следующего поколения является основным драйвером мирового рынка военных композиционных материалов. Производители оружия все чаще включают углеродное волокно, стекловолокно, арамиду, керамические матрицы и другие передовые композиты в самолеты, БПЛА, ракеты, военные транспортные средства и военно-морские платформы.
- Например, в январе 2025 года Организация оборонных исследований и разработок (DRDO) подчеркнула стратегическое значение композитных материалов для истребителей пятого поколения, гиперзвуковых ракет и защитного оборудования. По данным DRDO, на композитные материалы приходится около 45% планеров самолета Tejas по весу и около 90% площади видимой поверхности, что свидетельствует о важности композитов в современных военных самолетах.
- Растущие требования к скрытности и уменьшению сигнатур радаров способствуют дальнейшему внедрению передовых композитных материалов. Композиты могут быть спроектированы для конкретных электромагнитных, структурных и тепловых характеристик, что делает их все более актуальными для самолетов-невидимок, ракет, БПЛА и других платформ, где требуется низкая обнаруживаемость и высокие конструктивные характеристики.
- В целом, глобальный рынок военных композиционных материалов все больше формируется модернизацией обороны, облегчением платформ, требованиями к скрытности, разработкой БПЛА и ракет, гиперзвуковыми технологиями, передовым производством и локализацией цепочки поставок. Военные организации и оборонаОЭМПоэтому они все больше внимания уделяют материалам, которые обеспечивают высокое соотношение прочности к весу, термостойкость, долговечность, управление радиолокационной подписью и гибкость производства.
Какие факторы препятствуют росту рынка военных композитных материалов
- Высокие производственные и материальные затраты являются серьезной проблемой на рынке военных композитных материалов, поскольку передовые углеродное волокно, арамидное волокно, керамические матричные композиты, специализированные смолы и препреговые материалы требуют дорогостоящего сырья, оснастки, контролируемой среды обработки и квалифицированной рабочей силы. Общая стоимость дополнительно увеличивается за счет проверки, сертификации, утилизации, переработки и требований к техническому обслуживанию жизненного цикла.
- Сложные требования к квалификации, испытаниям и сертификации ограничивают быстрое внедрение передовых военных композитов, особенно для критически важных для безопасности самолетов, ракет, двигателей и конструкций. Композитные материалы требуют обширного тестирования для понимания инициирования повреждений, распространения повреждений, поведения усталости и долгосрочных структурных характеристик.
- Например, в июне 2026 года Hexcel подчеркнула важность суверенных композитных решений для оборонных применений в самолетах, вертолетах, ракетах, беспилотных летательных аппаратах и других военных системах, отражая растущий акцент на безопасных внутренних и региональных цепочках поставок.
- В целом, рынок военных композиционных материалов сталкивается с высокими затратами на материалы и обработку, сложными сертификационными требованиями, ограниченными квалифицированными производственными возможностями, концентрацией цепочки поставок, пробелами в инфраструктуре, трудной оценкой ущерба и проблемами в масштабировании производства. В то же время оборонные организации инвестируют в автоматизированное производство, цифровую инженерию, передовые испытания, суверенные цепочки поставок материалов и композитные технологии следующего поколения для преодоления этих барьеров. Недавние разработки в области конструкционных испытаний самолетов, производства композитов из керамической матрицы и производства беспилотных летательных аппаратов демонстрируют движение отрасли к масштабируемым и контролируемым внутри страны возможностям производства композитов.
Как сегментируется рынок военных композитных материалов
Мировой рынок военных композиционных материалов сегментирован на основе типа волокна, типа смолы, производственного процесса, применения и конечного пользователя.
- Тип волокна
На основе волоконного типа мировой рынок военных композиционных материалов сегментирован на композиты из углеродного волокна, композиты из стекловолокна, композиты из арамидного волокна, композиты из керамической матрицы, композиты из борового волокна и другие. Сегмент композитов из углеродного волокна доминировал на рынке с долей 48,5% в 2025 году, что обусловлено его высоким соотношением прочности к весу, жесткостью, усталостной стойкостью, коррозионной стойкостью и широким использованием в военных самолетах, БПЛА, ракетных системах и других легких оборонных платформах.
Сегмент керамических матричных композитов, по прогнозам, зафиксирует самый быстрый рост CAGR на 8,2% с 2026 по 2033 год, чему будет способствовать растущий спрос на высокотемпературные и легкие материалы в современных двигательных системах, гиперзвуковых платформах, истребителях следующего поколения и других высокопроизводительных военных приложениях. Растущие инвестиции в передовые аэрокосмические материалы способствуют дальнейшему развитию композитных технологий на основе керамики.
- По типу смолы
На основе типа смолы мировой рынок военных композиционных материалов сегментирован на термореактивные композиты, термопластичные композиты и керамические матричные композиты. Сегмент термореактивных композитов доминировал на рынке с долей 62,0% в 2025 году, чему способствовало его использование в военных самолетах, вертолетах, военно-морских судах, бронетехнике и других конструктивных оборонных приложениях. Термореактивные материалы обеспечивают высокую прочность конструкции, стабильность размеров, химическую стойкость и установленную производственную совместимость.
Сегмент термопластичных композитов, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 7,1% с 2026 по 2033 год, что обусловлено более короткими циклами обработки, высокой ударопрочностью, свариваемостью, перерабатываемостью и растущим внедрением автоматизированных технологий производства. Растущая потребность в легких и быстро производимых компонентах еще больше способствует внедрению термопластичных композиционных материалов.
- Производственный процесс
На основе производственного процесса мировой рынок военных композитных материалов сегментирован в процессы укладки, обмотки нити, литья смолы (RTM), прессования сжатия, пультрузии, литья под давлением и другие. Сегмент Lay-up Process доминировал на рынке с долей 38,5% в 2025 году благодаря своей гибкости, пригодности для сложных геометрий и широкому применению в крупных структурных компонентах, используемых в военных самолетах, вертолетах, морских судах и оборонных платформах.
Сегмент литья под давлением смолы (RTM), по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 7,4% с 2026 по 2033 год, чему будет способствовать растущий спрос на воспроизводимое и экономически эффективное производство сложных композитных компонентов. RTM обеспечивает улучшенную размерную согласованность, сокращение отходов материалов и большую автоматизацию процессов, что делает его все более подходящим для оборонных приложений, требующих постоянного качества компонентов.
- С помощью приложения
На основе применения мировой рынок военных композиционных материалов сегментирован на военные самолеты, вертолеты, беспилотные летательные аппараты (БПЛА), военные транспортные средства, морские суда, бронежилеты и средства индивидуальной защиты, оружие и боеприпасы, ракетные системы, военные укрытия и другие. Сегмент военных самолетов доминировал на рынке с долей 32,8% в 2025 году, что обусловлено широким использованием композитных материалов в крыльях самолетов, конструкциях фюзеляжа, поверхностях управления, компонентах двигателя и других легких конструктивных приложениях.
Сегмент беспилотных летательных аппаратов (БПЛА), по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 8,5% с 2026 по 2033 год, чему будет способствовать увеличение закупок военных беспилотных летательных аппаратов, растущее внедрение систем разведки, наблюдения и разведки, а также растущий спрос на легкие конструкции, которые улучшают выносливость БПЛА, маневренность, грузоподъемность и эксплуатационную эффективность.
- Конечный пользователь
На базе конечного пользователя мировой рынок военных композиционных материалов сегментирован на оборонные OEM-производители, военные организации, а также на техническое обслуживание, ремонт и капитальный ремонт (MRO). Сегмент оборонных OEM-производителей доминировал на рынке с долей 58,0% в 2025 году, чему способствовало увеличение производства военных самолетов, вертолетов, БПЛА, военно-морских судов, бронетехники, ракетных систем и других передовых оборонных платформ. Интеграция композитных материалов при производстве оригинального оборудования позволяет производителям оборонной промышленности снизить структурный вес при одновременном повышении долговечности, производительности и операционной эффективности.
Сегмент технического обслуживания, ремонта и капитального ремонта (MRO), по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 7,3% с 2026 по 2033 год, что обусловлено расширением установленной базы композиционно-интенсивных военных платформ, программами модернизации флота, инициативами по продлению жизненного цикла и растущим спросом на специализированные возможности инспекции, ремонта и обслуживания композитов.
В каком регионе находится наибольшая доля рынка военных композитных материалов
- На Северную Америку приходится наибольшая доля мирового рынка военных композиционных материалов, с долей дохода 55,1% в 2025 году, поддерживаемая высокими расходами на оборону, сильными аэрокосмическими и оборонными производственными возможностями, присутствием ведущих производителей военных самолетов и оборонного оборудования и растущим внедрением передовых композиционных материалов на военных платформах.
- Регион также выигрывает от значительных инвестиций в военные самолеты следующего поколения, беспилотные летательные аппараты (БПЛА), вертолеты, морские суда, бронетехнику и системы личной защиты. Увеличение спроса на легкие, высокопрочные, коррозионно-стойкие и радиолокационно-подписные материалы дополнительно поддерживает использование композитов из углеродного волокна, композитов из арамидного волокна, керамических матричных композитов и других передовых материалов в оборонных приложениях.
Американский рынок композитных материалов Insight
Рынок военных композитных материалов США поддерживается значительными расходами на оборону, передовыми возможностями аэрокосмического и оборонного производства и непрерывной модернизацией военных платформ. Все более широкое внедрение легких и высокопрочных композитных материалов на военных самолетах, вертолетах, БПЛА, бронетехнике, морских судах и системах личной защиты способствует росту рынка. Присутствие ведущих оборонных OEM-производителей и производителей композиционных материалов еще больше укрепляет отечественные возможности. Ожидается, что растущие инвестиции в самолеты следующего поколения, беспилотные системы, ракетные технологии и современное защитное оборудование увеличат спрос на углеродное волокно, арамиду, керамические матрицы и другие высокопроизводительные композиционные материалы.
Канадский рынок военных композитных материалов
Рынок военных композитных материалов Канады поддерживается растущей модернизацией обороны, возможностями аэрокосмического производства и растущим спросом на легкие и высокопроизводительные материалы на военных платформах. Композитные материалы все чаще используются в военных самолетах, вертолетах, БПЛА, бронетехнике, морских системах и защитном оборудовании из-за их высокого соотношения прочности к весу, долговечности, коррозионной стойкости и гибкости конструкции. Инвестиции в передовые аэрокосмические и оборонные технологии также способствуют внедрению композитных материалов. Ожидается, что присутствие известных производителей аэрокосмической техники и участие Канады в программах оборонных закупок и модернизации создадут возможности для передовых композитных материалов из углеродного волокна, арамида и керамической матрицы.
Азиатско-Тихоокеанский рынок военных композитных материалов
Ожидается, что в течение прогнозируемого периода рынок военных композитных материалов в Азиатско-Тихоокеанском регионе будет значительно расти, чему будет способствовать увеличение программ модернизации обороны, увеличение военных расходов и расширение возможностей аэрокосмического и оборонного производства в таких странах, как Китай, Индия, Япония, Южная Корея и Австралия. Растущие инвестиции в военные самолеты, беспилотные летательные аппараты, военно-морские суда, бронетехнику и передовые системы личной защиты увеличивают спрос на легкие и высокопрочные композиционные материалы. Регион также извлекает выгоду из усилий по укреплению отечественного оборонного производства, развитию местных военных платформ и улучшению оперативных возможностей за счет передовых материалов и технологий.
Китайский рынок военных композитных материалов
Китайский рынок военных композиционных материалов поддерживается растущей модернизацией обороны, расширением отечественного аэрокосмического и оборонного производства и растущим спросом на легкие и высокопроизводительные материалы. Композитные материалы все чаще включаются в военные самолеты, беспилотные летательные аппараты (БПЛА), вертолеты, ракеты, морские суда, бронетехнику и системы личной защиты для снижения веса и повышения конструктивных характеристик. Растущие инвестиции в отечественные оборонные технологии, передовые производственные возможности и военные платформы следующего поколения еще больше способствуют развитию рынка. Ожидается, что усиление внимания к внутренним цепочкам поставок и передовым технологиям композитных материалов из углеродного волокна, арамида и керамической матрицы также укрепит внедрение в оборонных приложениях.
Японский рынок военных композитных материалов
Японский рынок военных композиционных материалов поддерживается увеличением инвестиций в модернизацию обороны, аэрокосмические возможности, беспилотные системы и передовые военные платформы. Спрос на легкие и высокопрочные материалы растет на военных самолетах, вертолетах, БПЛА, морских судах и защитном оборудовании, где композиты могут поддерживать снижение веса, долговечность и требования к производительности. Развитие оборонных технологий следующего поколения и растущий акцент на отечественном оборонном производстве еще больше поддерживают рыночные возможности. Ожидается, что растущее внедрение композитных материалов из углеродного волокна, композитов из арамидного волокна и других передовых материалов усилит роль композитных технологий в развивающейся оборонной экосистеме Японии.
Немецкий рынок военных композитных материалов
Рынок военных композитных материалов Германии поддерживается растущей модернизацией обороны, растущим спросом на легкие военные платформы и растущими инвестициями в передовые аэрокосмические и оборонные технологии. Композитные материалы все чаще используются в военных самолетах, вертолетах, беспилотных летательных аппаратах (БПЛА), бронетехнике, морских системах и защитном оборудовании из-за их высокого соотношения прочности к весу, долговечности и коррозионной стойкости. Созданная в Германии аэрокосмическая и оборонная производственная экосистема также поддерживает развитие рынка, в то время как инвестиции в оборонные платформы следующего поколения и внутренние производственные возможности, как ожидается, создадут возможности для передовых применений углеродного волокна, арамида и керамической матрицы.
Британский рынок военных композитных материалов Insight
Рынок военных композиционных материалов Великобритании поддерживается растущей модернизацией обороны, передовым аэрокосмическим производством и растущим спросом на легкие и высокопроизводительные материалы на военных платформах. Композитные материалы все чаще используются в военных самолетах, БПЛА, вертолетах, морских судах, бронетехнике и системах личной защиты из-за их высокого соотношения прочности к весу, долговечности и коррозионной стойкости. Сосредоточенность Великобритании на укреплении внутренних оборонных возможностей и развитии военных технологий нового поколения еще больше способствует расширению рынка. Ожидается, что растущие инвестиции в передовое производство композитов, беспилотные системы и технологии живучести создадут дополнительные возможности для поставщиков композиционных материалов.
Какие компании занимают лидирующие позиции на рынке военных композитных материалов
Отрасль военных композиционных материалов в первую очередь возглавляют хорошо зарекомендовавшие себя компании, среди которых:
- Корпорация Hexcel(США)
- ИНДУСТРИИ ТОРЕЙ, ИНК.(Япония)
- Сольве(Бельгия)
- Тэйджин ограничен(Япония)
- Углерод GL(Германия)
- Syensqo (Бельгия)
- Gurit Services AG (Швейцария)
- Mitsubishi Chemical Group Corporation (Япония)
- Оуэнс Корнинг (США)
- Huntsman International LLC (США)
- Kordsa Teknik Tekstil A.Ş. (Türkiye)
- Toray Advanced Composites (Нидерланды)
- ACP COMPOSITES, INC.
- Globe Composite Solutions LLC (США)
- SMI Composites, LLC (США)
- Composhield A/S (Дания)
- Integris (Нидерланды)
- Defence Composites Ltd (Великобритания)
- Merlinhawk Aerospace (Индия)
- Ebert Composites Corporation (США)
Каковы последние тенденции на рынке военных композитов
- В январе 2025 года DRDO подчеркнула растущее значение передовых композитных материалов в разработке оборонных платформ следующего поколения, включая истребители пятого поколения, гиперзвуковые ракеты и пуленепробиваемые куртки. Организация также отметила значительное использование композитов в индийских истребителях Tejas и их потенциальную роль в Advanced Medium Combat Aircraft (AMCA).
- В октябре 2025 года PTC Industries и Bharat Dynamics Limited подписали Меморандум о взаимопонимании для сотрудничества в области проектирования, разработки и производства силовых установок, управляемых бомб и небольших авиационных двигателей для ракет, беспилотных летательных аппаратов и боеприпасов, поддерживающих более широкую индигенизацию передовых оборонных технологий в Индии.
- В январе 2026 года Syensqo и Toray начали пятилетнее стратегическое соглашение о поставках для укрепления доступности высокопрочных и среднемодульных углеродных волокон для аэрокосмических применений. Соглашение предназначено для поддержки существующих и будущих коммерческих и оборонных аэрокосмических программ при одновременном повышении устойчивости цепочки поставок.
- В июне 2026 года проект НАСА Hi-Rate Composite Aircraft Manufacturing (HiCAM) вступил в демонстрационную фазу, объединив государственный и частный консорциум из 22 членов для масштабирования передовых технологий производства композитов. Программа нацелена на крупномасштабные демонстрации композитных конструкций фюзеляжа и крыла самолетов в 2028 и 2029 годах.
- В июне 2026 года Hexcel представила на Eurosatory 2026 передовые композитные решения для оборонных применений, в том числе материалы для самолетов с неподвижным крылом, вертолетов, ракет, беспилотников и других оборонных платформ. Компания также выделила вертикально интегрированные европейские цепочки поставок композитных материалов для поддержки региональных оборонных производственных мощностей.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











