


Сегментация рынка компонентов для горнодобывающей промышленности по типу компонентов (Engines, Transmissions & Drivetrain Components, Hydraulic Pumps & Cylinders, Axles & Final Drives, Turbochargers, Electrical & Electronic Components, Others), типу оборудования (Haul Trucks, Excavators & Shovels, Wheel Loaders, Dozers, Drilling Rigs, Draglines, Others), типу добычи (Surface Mining, Underground Mining), каналу продаж (OEM-сертифицированные перепроизводители, Независимые / Послепродажные перепроизводители), конечному пользователю (Mining Companies, Equipment Rental Companies, Contract Miners), типу минералов (Coal, Metal Ores, Industrial Minerals) - отраслевые тенденции и прогноз до 2033 года
Каков размер рынка компонентов горнодобывающей промышленности и темпы роста
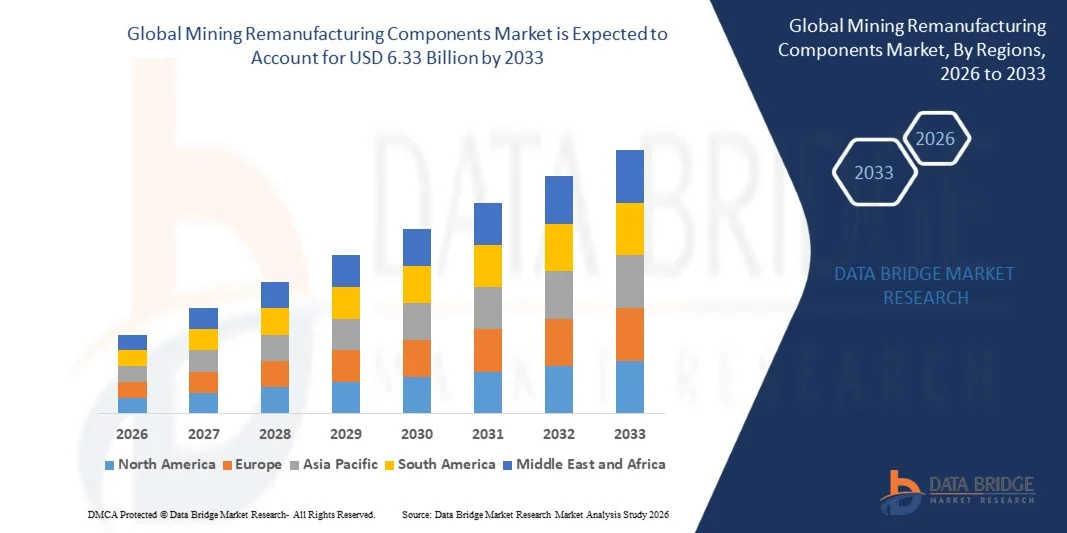
- Согласно анализу Data Bridge Market Research, рынок компонентов для добычи полезных ископаемых был оценен как4,73 млрд долларов в 2025 годуи, по прогнозам, достигнет$6,33 млрд к 2033 годуРастущий в aCAGR 3,70% с 2026 по 2033 год.
- Рынок переживает устойчивый рост, обусловленный растущим спросом на экономически эффективные альтернативы новым компонентам тяжелого оборудования на фоне неустойчивых циклов цен на сырьевые товары, растущим акцентом горнодобывающей компании на общую стоимость сокращения владения и растущим внедрением практики круговой экономики, которая продлевает срок эксплуатации капиталоемких горнодобывающих машин.
- Растущий акцент на минимизацию незапланированных простоев оборудования, сокращение капитальных затрат на новое оборудование и улучшение показателей устойчивости парка заставляют горнодобывающие компании все чаще интегрировать восстановленные компоненты в свои стратегии технического обслуживания и замены оборудования. Сертифицированные OEM-сертифицированные программы восстановления все больше дополняют независимых производителей послепродажного обслуживания, предлагая горнодобывающим компаниям компоненты, разработанные для оригинального спецификации, подкрепленные гарантиями производителя.
- Растущая изощренность процессов восстановления, включающая расширенные протоколы инспекции, тестирования и сертификации качества, сокращает воспринимаемый разрыв в производительности между восстановленными и новыми компонентами, что еще больше поддерживает более широкое принятие восстановленных деталей в горнодобывающей промышленности во все более критически важных приложениях оборудования.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $4,73 млрд
- Ожидаемая рыночная стоимость (2033): $6,33 млрд
- Прогноз CAGR (2026–2033): 3,70%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка компонентов горнодобывающей промышленности
- Северная Америка доминировала на мировом рынке компонентов для восстановления горнодобывающей промышленности с самой большой долей дохода в 34,62% в 2025 году, чему способствовали обширные парки оборудования для добычи полезных ископаемых, развитая инфраструктура восстановления, сертифицированная OEM, и сильный акцент горнодобывающей промышленности на общую стоимость оптимизации владения.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 5,8% с 2026 по 2033 год, чему способствуют быстро расширяющиеся операции по добыче полезных ископаемых, растущий возраст парка оборудования, требующий капитального ремонта компонентов, и растущее внедрение методов восстановления в Китае, Австралии и Индии.
- Сегмент компонентов двигателей возглавил рынок с долей 28,74% в 2025 году, что обусловлено высокой стоимостью и технической сложностью замены двигателей, что делает восстановление особенно привлекательной экономической альтернативой закупкам новых компонентов.
- Сегмент гидравлических насосов и цилиндров является самым быстрорастущим типом компонентов, который, по прогнозам, будет регистрировать CAGR в 5,4%, что отражает увеличение частоты износа гидравлических систем в тяжелом экскаваторном оборудовании и растущую доступность специализированных возможностей гидравлического восстановления.
- Сегмент оборудования для грузовых автомобилей доминировал в категории оборудования с долей выручки 31,68% в 2025 году, чему способствовали масштабные и высокие затраты на замену трансмиссии грузовых автомобилей и компонентов двигателя на крупных предприятиях по добыче полезных ископаемых.
- Добыча полезных ископаемых в 2025 году составила 68,42% доли рынка среди типов горнодобывающей промышленности, что было предпочтительнее из-за увеличения парка оборудования и более высоких общих показателей использования оборудования, что привело к более частому износу компонентов и спросу на восстановление.
- Сертифицированный OEM-производителями сегмент каналов продаж является самой быстрорастущей категорией, с CAGR 5,1%, что обусловлено растущим предпочтением горнодобывающей компании гарантийным, реконструированным по спецификации восстановленным компонентам по сравнению с независимыми альтернативами послепродажного обслуживания.
- Сегмент трансмиссий и компонентов трансмиссии составил значительную долю общего спроса в 2025 году, что отражает решающую роль надежности трансмиссии в поддержании непрерывной работы грузовых автомобилей и тяжелого оборудования на шахтах.
- Доля горнодобывающих компаний в сегменте конечных пользователей в 2025 году составила 71,24%, чему способствовало прямое владение крупными парками оборудования и постоянная потребность в экономически эффективной замене компонентов для поддержания работоспособности.
Сфера охвата отчетов и сегментация рынка компонентов горнодобывающей промышленности
|
Атрибуты |
Компоненты горнодобывающей промышленности ключевые рыночные идеи |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке компонентов горнодобывающей промышленности
- OEM-производители горнодобывающего оборудования все чаще расширяют свои сертифицированные программы восстановления для охвата более широкого спектра компонентов и моделей оборудования, предлагая горнодобывающим компаниям интегрированный путь для снижения затрат на техническое обслуживание флота при сохранении обеспечения качества и гарантийного покрытия, обеспеченного OEM.
- Например, в марте 2025 года Caterpillar расширила свою программу Cat Reman, включив дополнительные модели гидравлических компонентов для своих крупнейших платформ для грузовых автомобилей, предоставив клиентам, занимающимся добычей полезных ископаемых, сертифицированные OEM-сертифицированные восстановленные альтернативы для ранее только новых запасных частей.
- Растущая интеграция технологии предиктивного обслуживания и мониторинга состояния в парки горного оборудования позволяет более точно идентифицировать компоненты, приближающиеся к концу срока службы, что позволяет горнодобывающим компаниям активно планировать замену восстановленных компонентов до возникновения незапланированных сбоев.
- Производственные мощности все чаще внедряют передовые технологии контроля и тестирования, включая автоматизированное сканирование размеров и методы неразрушающего контроля, чтобы гарантировать, что восстановленные компоненты соответствуют или превосходят оригинальные технические характеристики оборудования.
- Например, в феврале 2025 года Komatsu расширила свои возможности по восстановлению с помощью новой автоматизированной технологии контроля компонентов, улучшив согласованность качества и сократив время ремонта компонентов трансмиссии.
- Растущее сотрудничество между горнодобывающими компаниями и поставщиками реконструкций по основным программам обмена, где изношенные компоненты возвращаются в обмен на восстановленные замены по сниженной стоимости, оптимизирует логистику и экономику замены компонентов в крупных, географически распределенных парках горного оборудования.
- По мере того, как горнодобывающие компании продолжают уделять первоочередное внимание снижению общей стоимости владения, устойчивости парка оборудования и устойчивости цепочки поставок, ожидается, что внедрение восстановленных компонентов горнодобывающей промышленности будет неуклонно расти, усиливая их роль в качестве устоявшейся альтернативы закупкам новых компонентов в глобальной экосистеме обслуживания оборудования для горнодобывающей промышленности.
Каковы основные драйверы рынка компонентов горнодобывающей промышленности
- Сохраняющаяся волатильность цен на сырьевые товары, затрагивающая бюджеты горнодобывающих компаний, значительно увеличила спрос на экономически эффективные альтернативы замены компонентов, которые позволяют операторам обслуживать парки оборудования, не взяв на себя полные расходы на закупку новых компонентов.
- Например, в апреле 2025 года Sandvik расширила свои предложения по ремонту оборудования для подземных горных работ, чтобы помочь клиентам горнодобывающей промышленности более эффективно управлять расходами на жизненный цикл оборудования на фоне колебаний цен на сырьевые товары, влияющих на бюджеты капитальных расходов.
- Стареющий глобальный парк горнодобывающего оборудования со значительным количеством грузовых автомобилей, экскаваторов и буровых установок, которые в настоящее время значительно превышают свой первоначальный срок службы компонентов, стимулирует устойчивый спрос на восстановленные запасные компоненты как наземных, так и подземных горных работах.
- Например, в декабре 2024 года Komatsu Mining расширила дистрибуцию своих восстановленных компонентов трансмиссии для дополнительных клиентов горнодобывающей промышленности, эксплуатирующих парки стареющего оборудования в Северной Америке и Австралии.
- Растущий корпоративный акцент на экологическую, социальную и управленческую отчетность среди крупных горнодобывающих компаний все больше благоприятствует восстановленным компонентам, поскольку восстановление обычно требует значительно меньшего количества сырья и энергии по сравнению с производством новых компонентов, поддерживая улучшение показателей устойчивости наряду с экономией затрат.
- С продолжающейся волатильностью цен на сырьевые товары, старением мирового парка горнодобывающего оборудования и растущим акцентом на устойчивые методы поддержания экономики, восстановленные компоненты горнодобывающей промышленности останутся важным инструментом управления затратами в мировой горнодобывающей промышленности.
Какие факторы препятствуют росту рынка компонентов горнодобывающей промышленности
- Процесс восстановления требует специальных технических знаний, возможностей тестирования и контроля качества, создавая барьеры для небольших поставщиков, обслуживающих сложное горное оборудование.
- Например, в сентябре 2024 года Liebherr подчеркнула свою программу Reman и услуги по обмену компонентами для горнодобывающего оборудования на MINExpo 2024, подчеркнув надежность компонентов и производительность в сложных условиях добычи. Это свидетельствует о технических и качественных требованиях, связанных с горно-компонентным восстановлением.
- Проблемы надежности могут также ограничить внедрение непроизводственных или восстановленных компонентов, особенно когда время безотказной работы оборудования имеет решающее значение. В марте 2024 года Weir Minerals подчеркнула, что качество и производительность компонентов имеют важное значение для поддержания производительности горного оборудования, отметив опасения по поводу гарантированной производительности и долговечности реплицированных деталей.
Как сегментируется рынок компонентов горнодобывающей промышленности
Рынок компонентов для восстановления горнодобывающей промышленности сегментирован на основе типа компонентов, типа оборудования, типа добычи, канала продаж, конечного пользователя и типа минералов.
- Тип компонента
На основе типа компонентов мировой рынок компонентов для восстановления горнодобывающей промышленности сегментирован на двигатели, трансмиссии и трансмиссии, гидравлические насосы и цилиндры, оси и конечные приводы, турбокомпрессоры, электрические и электронные компоненты и другие. Сегмент двигателей доминировал на рынке с долей 28,74% в 2025 году из-за высокой стоимости и технической сложности замены двигателей, что делает восстановление особенно привлекательной экономической альтернативой закупкам новых компонентов. Эти компоненты остаются предпочтительной целью восстановления для горнодобывающих компаний, стремящихся к наибольшей экономии затрат по сравнению с закупками новых деталей.
Сегмент гидравлических насосов и цилиндров, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 5,4% с 2026 по 2033 год, что обусловлено увеличением частоты износа гидравлических систем в тяжелом экскаваторном оборудовании и растущей доступностью специализированных возможностей гидравлического восстановления как среди OEM, так и среди независимых поставщиков.
- Тип оборудования
На основе типа оборудования мировой рынок компонентов для горнодобывающей промышленности сегментирован на грузовые автомобили, экскаваторы и лопаты, колесные погрузчики, дозеры, буровые установки, лопаты и другие. Сегмент грузовых автомобилей лидировал на рынке с долей 31,68% в 2025 году, чему способствовали масштабные и высокие затраты на замену трансмиссии грузовых автомобилей и компонентов двигателя на крупных предприятиях по добыче полезных ископаемых, требующих непрерывной работы оборудования с высокой степенью использования.
Ожидается, что в сегменте экскаваторов и лопат будет наблюдаться самый быстрый рост на уровне CAGR 5,2% с 2026 по 2033 год, что обусловлено растущим спросом на восстановленные гидравлические и несущие компоненты, поскольку парки экскаваторов и лопат продолжают стареть в основных операциях по добыче полезных ископаемых во всем мире.
- Тип добычи
На основе типа добычи мировой рынок компонентов для восстановления добычи подразделяется на наземную и подземную добычу. Сегмент поверхностной добычи доминировал на рынке с долей 68,42% в 2025 году из-за увеличения парка оборудования и более высоких общих показателей использования оборудования, что привело к более частому износу компонентов и спросу на восстановление. Продолжающееся глобальное доминирование методов поверхностной добычи угля и добычи металлической руды укрепляет лидирующие позиции этого сегмента.
Ожидается, что в сегменте подземной добычи будет наблюдаться самый быстрый CAGR в 4,6% с 2026 по 2033 год, что обусловлено увеличением активности подземной добычи, поскольку легкодоступные поверхностные месторождения истощаются, что требует специализированных восстановленных компонентов, подходящих для уникальных условий эксплуатации подземного оборудования.
- Канал продаж
На основе канала продаж глобальный рынок компонентов для восстановления добычи подразделяется на сертифицированных OEM-производителей и независимых / послепродажных производителей. Сегмент OEM-сертифицированных реконструкторов доминировал на рынке с долей 56,83% в 2025 году из-за предпочтения горнодобывающих компаний гарантийным компонентам, которые поддерживают полную совместимость с оригинальными системами оборудования. Созданные сети OEM-сервисов и репутация в области обеспечения качества продолжают укреплять лидирующие позиции этого сегмента.
Ожидается, что сегмент OEM-сертифицированных реконструкций также продемонстрирует самый быстрый CAGR в 5,1% с 2026 по 2033 год, что обусловлено растущим предпочтением горнодобывающей компании гарантийным, реконструированным по спецификациям восстановленным компонентам по сравнению с независимыми альтернативами послепродажного обслуживания, особенно для критически важных компонентов трансмиссии и двигателя.
- Конечный пользователь
На основе конечного пользователя глобальный рынок компонентов для восстановления добычи подразделяется на горнодобывающие компании, компании по аренде оборудования и контрактные майнеры. Сегмент горнодобывающих компаний доминировал на рынке с долей 71,24% в 2025 году из-за их прямого владения крупными парками оборудования и постоянной потребности в экономически эффективной замене компонентов для поддержания работоспособности. Широкое внедрение восстановленных компонентов в рамках программ технического обслуживания и надежности горнодобывающей компании укрепляет лидирующие позиции этого сегмента.
Ожидается, что сегмент компаний по аренде оборудования продемонстрирует самый быстрый CAGR в 5,3% с 2026 по 2033 год, что обусловлено растущим спросом на восстановленные компоненты среди операторов арендного флота, стремящихся поддерживать конкурентоспособные арендные ставки, обеспечивая при этом надежную производительность оборудования для клиентов горнодобывающей промышленности.
- По минеральному типу
На основе минерального типа мировой рынок компонентов для восстановления добычи подразделяется на уголь, металлические руды и промышленные полезные ископаемые. Сегмент металлических руд доминировал на рынке с долей 47,62% в 2025 году из-за устойчивого глобального спроса на железную руду, медь и золото, что привело к непрерывной эксплуатации тяжелого оборудования и износу компонентов в основных регионах добычи металлических руд. Широкий масштаб глобальных операций по добыче металлических руд продолжает укреплять лидирующие позиции этого сегмента.
Сегмент металлических руд также, как ожидается, продемонстрирует самый быстрый CAGR в 4,8% с 2026 по 2033 год, что обусловлено растущим глобальным спросом на аккумуляторные и инфраструктурные металлы, включая медь, что поддерживает дальнейшее расширение парка оборудования для добычи металлических руд, требующего постоянного обслуживания компонентов и поддержки восстановления.
В каком регионе находится наибольшая доля рынка горно-перерабатывающих компонентов
- Северная Америка доминировала на рынке компонентов для восстановления горнодобывающей промышленности и составляла наибольшую долю доходов в 34,62% в 2025 году, чему способствовали обширные парки горнодобывающего оборудования, зрелая инфраструктура восстановления, сертифицированная OEM, и сильный акцент горнодобывающей промышленности на общую стоимость оптимизации владения.
- Регион также извлекает выгоду из хорошо налаженной сети OEM-производителей и независимых объектов по восстановлению, обширного опыта горнодобывающей промышленности с качеством и надежностью восстановленных компонентов и продолжающихся инвестиций в технологии восстановления ведущими производителями оборудования со штаб-квартирой в регионе. Постоянное внимание к управлению затратами на горнодобывающий флот продолжает укреплять лидирующие позиции Северной Америки на мировом рынке.
Компоненты горнодобывающей промышленности США Market Insight
Рынок компонентов для восстановления добычи полезных ископаемых в США занимает самую большую долю в Северной Америке, что обусловлено обширными внутренними операциями по добыче угля и металлических руд, хорошо налаженной инфраструктурой восстановления OEM и сильным знакомством горнодобывающей промышленности с преимуществами качества и стоимости восстановленных компонентов. Растущее внимание горнодобывающей компании к снижению общей стоимости владения и показателям устойчивости флота еще больше поддерживает рост рынка. Кроме того, продолжающиеся инвестиции ведущих отечественных производителей оборудования в мощности восстановительных установок укрепляют позиции страны как ключевого рынка для добывающих компонентов.
Канада Горнодобывающая промышленность Компоненты рынка Insight
Рынок компонентов горнодобывающей промышленности Канады расширяется, поскольку операторы горнодобывающей промышленности стремятся сократить расходы на техническое обслуживание, продлить жизненный цикл оборудования и минимизировать время простоя. Спрос поддерживается старением горнодобывающих флотов, ростом затрат на оборудование и растущим акцентом на устойчивость и практику круговой экономики. Ключевые возможности включают восстановленные двигатели, трансмиссии, гидравлические цилиндры, оси и компоненты трансмиссии. Канадская горнодобывающая промышленность поддерживает внедрение, в то время как основная доступность, обратная логистика, качество компонентов и удаленные места добычи остаются ключевыми проблемами.
Азиатско-тихоокеанские компоненты горнодобывающей промышленности Market Insight
Ожидается, что рынок компонентов для восстановления горнодобывающей промышленности в Азиатско-Тихоокеанском регионе будет быстро расти благодаря быстрому расширению операций по добыче полезных ископаемых, увеличению возраста парка оборудования, требующего капитального ремонта компонентов, и более широкому внедрению методов восстановления по всему региону. Растущая государственная поддержка циркулярной экономики и устойчивой промышленной практики способствует расширению регионального рынка. Кроме того, растущее присутствие как международных, так и внутренних перерабатывающих мощностей ускоряет освоение рынка в регионе.
Китайская горная промышленность восстанавливает компоненты рынка Insight
Китайский рынок компонентов для восстановления горнодобывающей промышленности быстро растет, что обусловлено обширными внутренними операциями по добыче угля и металлических руд, растущей государственной поддержкой инициатив по круговой экономике и промышленной устойчивости и растущим внедрением методов восстановления среди отечественных производителей горнодобывающего оборудования. Растущее внедрение восстановленных компонентов в крупномасштабных государственных и частных горнодобывающих предприятиях значительно повышает спрос на рынке. Кроме того, растущие внутренние технические возможности по восстановлению позиционируют Китай как один из самых быстрорастущих рынков для компонентов по восстановлению добычи во всем мире.
Индия Горнодобывающая промышленность Компоненты рынка Insight
Рынок компонентов горнодобывающей промышленности Индии демонстрирует устойчивый рост, обусловленный расширением внутренних операций по добыче угля и железной руды, ростом государственных инвестиций в модернизацию горнодобывающего сектора и растущей осведомленностью о восстановлении как экономически эффективной стратегии обслуживания оборудования. Все более широкое внедрение восстановленных компонентов как среди государственных, так и частных операторов горнодобывающей промышленности способствует расширению рынка. Кроме того, появление международных поставщиков услуг по восстановлению еще больше ускоряет освоение рынка по всей стране.
Каковы основные компании на рынке компонентов горнодобывающей промышленности
Отрасль компонентов горнодобывающей промышленности в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Caterpillar Inc.(США)
- Komatsu Ltd.(Япония)
- Группа Liebherr(Германия)
- Hitachi Construction Machinery Co., Ltd.(Япония)
- Sandvik AB(Швеция)
- Epiroc AB (Швеция)
- Terex Corporation (США)
- HD Hyundai Infracore (ранее Doosan Infracore)
- SANY Group (Китай)
- XCMG Construction Machinery Co., Ltd. (Китай)
- Volvo Construction Equipment (Швеция)
- Metso Outotec Corporation (Финляндия)
- Wirtgen Group (John Deere) (Германия)
- Deere & Company (США)
- Weir Group PLC (Великобритания)
- FLSmidth & Co. A/S (Дания)
- Komatsu Mining Corp. (ранее Joy Global)
- Zoomlion Heavy Industry Science & Technology Co., Ltd. (Китай)
- Cummins Inc. (США)
- Bosch Rexroth AG (Германия)
Каковы последние события на рынке компонентов горнодобывающей промышленности
- В сентябре 2025 года Caterpillar расширила свою сеть объектов Cat Reman с помощью нового специализированного центра реконструкции крупных двигателей, увеличив мощности для обслуживания крупнейших платформ сверхклассовых двигателей для грузовых автомобилей для глобальных клиентов.
- В январе 2025 года Komatsu Mining расширила свою линейку компонентов трансмиссии, чтобы включить дополнительные модели, совместимые со стареющим парком подземного горнодобывающего оборудования в Северной Америке и Австралии.
- В ноябре 2025 года Sandvik представила расширенную гарантийную программу по восстановлению компонентов подземного бурового оборудования, предлагая клиентам, занимающимся добычей полезных ископаемых, расширенные периоды покрытия для укрепления доверия к надежности восстановленных компонентов.
- В ноябре 2024 года Liebherr расширила свои возможности по восстановлению крупных гидравлических экскаваторов для добычи полезных ископаемых, удовлетворяя растущий спрос со стороны клиентов по добыче полезных ископаемых, ищущих экономически эффективные альтернативы новым закупкам гидравлических компонентов.
- В июне 2023 года Weir Group сотрудничала с несколькими горнодобывающими компаниями в Австралии и Южной Африке для проведения валидации на местах своих восстановленных насосных компонентов для приложений по переработке полезных ископаемых, демонстрируя сопоставимые показатели с новыми компонентами при значительно сниженной стоимости.
- В августе 2024 года Hitachi Construction Machinery расширила свою сеть услуг по восстановлению в Южной Америке, чтобы поддержать растущий спрос со стороны клиентов по добыче меди в Чили и Перу в поисках экономически эффективной замены компонентов для стареющих экскаваторов.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











