


Сегментация глобального рынка автогрейдеров по типу продукции (малые автогрейдеры, средние автогрейдеры, крупные автогрейдеры), типу каркаса (составной каркас, жесткий каркас), рабочему весу (до 15 тонн, 15-25 тонн, 25-35 тонн, выше 35 тонн), выходной мощности (ниже 150 л.с., 150-250 л.с., 250-350 л.с., выше 350 л.с.), типу привода (дизель, аккумуляторный электропривод, гибридное, альтернативное топливо), технологии управления (традиционный ручной контроль, 2D-контроль, 3D-контроль GNSS, дистанционное управление и автономное управление), применению (дорожное строительство и техническое обслуживание, добыча полезных ископаемых, вывоз снега, сельское хозяйство и выравнивание земель, свалка и подготовка площадки), конечному пользователю (строительные подрядчики, горнодобывающие компании, правительственные и муниципальные органы, сельскохозяйственные операторы), каналу продаж (OEM прямые продажи, дилерские и дистрибьюторские сети, аренда и
Каков размер рынка и темпы роста
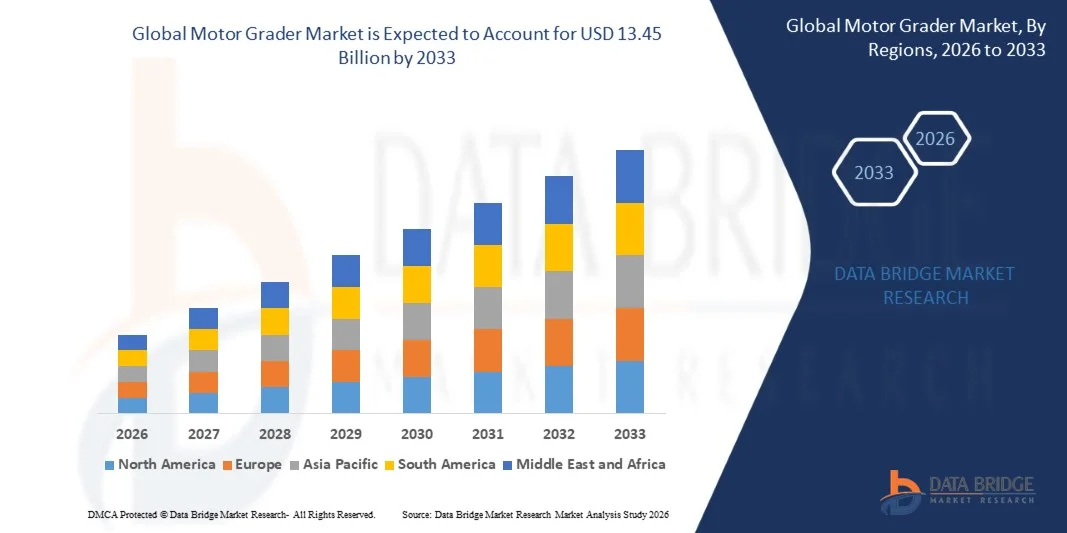
- Согласно анализу Data Bridge Market Research, рынок автомобильных грейдеров оценивался как8,70 млрд долларов в 2025 годуи, по прогнозам, достигнет13,45 млрд долларов к 2033 годуРастущий в aCAGR 5,60% с 2026 по 2033 год.
- Рынок расширяется благодаря устойчивым расходам на государственную инфраструктуру, крупномасштабному развитию дорог и автомагистралей в странах с развивающейся экономикой, устойчивому спросу на замену на зрелых рынках и растущей активности по обслуживанию дорог в наземной добыче полезных ископаемых.
- Автогрейдеры - это самоходные землеройные машины, оснащенные регулируемой доской формы, расположенной между передней и задней осями, используемой для создания плоской, точно наклонной поверхности во время дорожного строительства, обслуживания дорожного движения, подготовки площадки, выравнивания земли и расчистки снега. Их коммерческое значение изменяется быстрым внедрением 3D-контроля GNSS, что снижает зависимость от опытных операторов и сокращает переработку, а также ранним появлением электрических и гибридных вариантов батарей, предназначенных для горной промышленности и городских рабочих мест, регулируемых выбросами.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025): 8,70 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): 13,45 млрд долларов США
- Прогноз CAGR (2026–2033): 5,60%
- Ведущий регион в 2025 году: Азиатско-Тихоокеанский регион
- Самый быстрорастущий регион: Ближний Восток и Африка
Каковы основные выводы рынка автогрейдеров
- Азиатско-Тихоокеанский регион доминировал на мировом рынке автогрейдеров с самой большой долей выручки в 38,74% в 2025 году, чему способствовали обширные автомобильные и сельские дорожные программы в Китае и Индии, крупные внутренние производственные базы и устойчивая горнодобывающая деятельность в Австралии и Индонезии.
- Ожидается, что Ближний Восток и Африка будут самым быстрорастущим регионом с CAGR 7,3% с 2026 по 2033 год, что обусловлено крупномасштабным строительством гига-проектов в Саудовской Аравии и ОАЭ, расширением дорожных сетей по всей Африке и растущими инвестициями в горнодобывающую промышленность в регионе.
- Сегмент средних автогрейдеров лидировал на рынке с долей 46,32% в 2025 году благодаря своей универсальности в дорожном строительстве, муниципальном обслуживании и общей подготовке площадки, а также благоприятному балансу стоимости покупки, транспортной доступности и производительности.
- Крупные автогрейдеры являются наиболее быстро растущим типом продукта, который, по прогнозам, будет регистрировать CAGR в 6,4%, что отражает рост дорожного обслуживания наземного майнинга, где более высокий рабочий вес и прижимная сила лопастей напрямую определяют производительность.
- Сегмент артикулированных рам доминировал в категории типов рамок с долей дохода 64,18% в 2025 году, что способствовало более узкому радиусу поворота, возможности управления крабами и превосходной производительности в ограниченных и нерегулярных приложениях классификации.
- Дизельная тяга составляла 91,27% рынка в 2025 году, но грейдеры аккумуляторных электродвигателей представляют собой самый быстрорастущий сегмент тяги с CAGR 14,6%, хотя и с очень небольшой установленной базы.
- Сегмент машинного управления 3D GNSS является самой быстрорастущей категорией технологий управления с CAGR 9,2%, что обусловлено нехваткой операторов, растущими требованиями к точности и растущей доступностью интегрированного контроля класса на заводе.
Сфера охвата и сегментация рынка автоградеров
|
Атрибуты |
Моторный градер Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке автогрейдеров
- Управление машинами и автоматизация переходят от опциональных навесов на вторичном рынке к заводскому стандартному оборудованию, меняя то, как определяются, эксплуатируются и оцениваются автогрейдеры.
- Градирование является одной из самых трудоемких задач на рабочем месте, и постоянная нехватка опытных операторов грейдеров сделала автоматическое управление лезвием прямым решением производительности и стоимости, а не обновлением технологии.
- Например, в марте 2026 года John Deere представила свой новый портфель автогрейдеров SmartGrade на ConExpo 2026, охватывающий модели 620, 622, 670, 672, 722, 770, 870 и 872 P-Tier, переместив полную линейку грейдеров компании из серии G в свою систему именования Tier и внедрив автоматизированное управление классом по всему диапазону.
- Производители одновременно реконструируют интерфейсы операторов и кабины, чтобы снизить порог квалификации, необходимый для производительной работы машины.
- Например, в декабре 2025 года Caterpillar добавила опцию управления джойстиком в моторный грейдер Cat 140 следующего поколения, позволяя клиентам по всему миру выбирать либо двойные элементы управления джойстиком, либо обычную конфигурацию рычага и рулевого колеса после того, как вариант джойстика впервые появился на Bauma 2025.
- По мере того, как проникновение машинного управления углубляется, а интерфейсы управления продолжают упрощаться, ценностное предложение автогрейдера переходит от сырой мощности и размера лопасти к достигнутой точности, уменьшенной переделке и способности продуктивно развертывать менее опытных операторов.
Каковы основные драйверы рынка автогрейдеров
- Устойчивые государственные инвестиции в автомобильные, автомобильные и сельские программы подключения являются основным драйвером спроса, поскольку автогрейдеры имеют важное значение для субградации подготовки, завершения базового курса и текущего обслуживания грунтовых и гравийных дорожных сетей.
- Операции по добыче полезных ископаемых генерируют непрерывный, недискреционный спрос на техническое обслуживание дорожного движения, где состояние дороги напрямую определяет время цикла грузовика, срок службы шин и расход топлива, что делает доступность грейдера основным требованием к эксплуатации, а не капитальным предпочтением.
- Например, в январе 2024 года Komatsu представила GD955-7 на североамериканском рынке в качестве крупнейшего автогрейдера для региона, поставив 426 лошадиных сил, 18-футовую доску и 104 323-фунтовую рабочую массу, что на 50% больше, чем у его предшественника, специально для строительства и обслуживания автомобильных дорог для грузовых автопарков 100 тонн и выше.
- Производители расширяют модельный ряд, чтобы удовлетворить спрос в классах мощности и приложениях, ранее обслуживаемых только одним или двумя поставщиками, усиливая конкуренцию и расширяя доступ клиентов.
- Например, в марте 2026 года CASE Construction Equipment анонсировала три новые модели грейдеров серии GR для выхода в сегмент мощностью более 200 лошадиных сил, дополняя существующую линейку и ориентируясь на тяжелые дорожные работы, уборку снега и подготовку большого участка, с машинами, сконфигурированными для интеграции с системами управления классами Trimble, Topcon и Leica, и поставки планируется начать в четвертом квартале 2026 года.
- Ожидается, что благодаря инфраструктурным трубопроводам, проходящим через Азиатско-Тихоокеанский регион, Ближний Восток и Северную Америку, а также добыче полезных ископаемых, поддерживаемой спросом на строительные материалы и материалы для батарей, спрос на автогрейдеры останется структурно поддерживаемым в течение прогнозируемого периода.
Какие факторы препятствуют росту рынка автодорог
- Моторные грейдеры несут высокие капитальные затраты по сравнению с их коэффициентом использования, поскольку многие подрядчики требуют грейдер только периодически в течение всего цикла проекта, что ослабляет случай владения по сравнению с экскаваторами или погрузчиками, которые работают непрерывно.
- Этот разрыв в использовании выталкивает значительную долю спроса на каналы аренды и подержанного оборудования, сжимая объемы продаж новых единиц и удлиняя циклы замены, особенно среди мелких и средних подрядчиков на чувствительных к цене рынках.
- Электрификация автогрейдеров также ограничена самим рабочим циклом, поскольку классификация требует устойчивой тяги с высокой нагрузкой и гидравлической мощности в течение длительных смен в отдаленных местах, где инфраструктура зарядки обычно отсутствует.
- Например, в марте 2023 года Vale подписала меморандум о взаимопонимании с XCMG, чтобы совместно разработать то, что было описано как первый в мире автогрейдер с нулевым уровнем выбросов для майнинга, с тестированием, запланированным на шахтах в Минас-Жерайсе и Пара в Бразилии, что свидетельствует о том, что оценка с нулевым уровнем выбросов остается на стадии пилота и проверки, а не в коммерческом масштабе даже среди крупнейших операторов флота.
- Высокая стоимость приобретения, прерывистое использование, зрелый и хорошо поставляемый рынок подержанного оборудования и технические трудности с электрификацией непрерывного цикла работы с высокой нагрузкой продолжают сдерживать рост объема. Ожидается, что эти факторы будут удерживать рынок на умеренной траектории роста, а не на более быстром расширении, наблюдаемом в категориях более часто используемого оборудования.
Как сегментируется рынок автосорта
Рынок автогрейдеров сегментирован на основе типа продукта, типа рамы, рабочего веса, выходной мощности, типа привода, двигателя, технологии управления, приложения, конечного пользователя и канала продаж.
- Тип продукта
Исходя из типа продукта, рынок сегментирован на небольшие автогрейдеры, средние автогрейдеры и крупные автогрейдеры. Сегмент средних автогрейдеров доминировал на рынке с долей 46,32% в 2025 году, благодаря своей универсальности в дорожном строительстве, муниципальном обслуживании, подготовке площадки и расчистке снега, а также благоприятному балансу покупной цены, транспортируемости между рабочими местами и производительности лопастей. Этот класс также представляет собой самый объемный сегмент для большинства мировых производителей, поддерживаемый самыми широкими запасами дилеров и самым глубоким рынком подержанного оборудования.
Ожидается, что сегмент крупных автогрейдеров зарегистрирует самый быстрый рост на уровне CAGR 6,4% с 2026 по 2033 год, что обусловлено расширением поверхностного майнинга, где более высокая рабочая масса, большая прижимная сила лопастей и более длинные пресс-формы определяют производительность дорожного обслуживания. Рост добычи полезных ископаемых и тенденция к увеличению парка грузовых автомобилей напрямую увеличивают спрос на грейдеров в классах с самыми высокими размерами.
- Тип кадра
На основе типа рамы рынок сегментирован на шарнирную раму и жесткую раму. Сегмент сочлененных рам возглавлял рынок с долей 64,18% в 2025 году, поддерживаемый более жестким радиусом поворота, возможностью управления крабом, которая позволяет машине смещать заднюю раму во время резки и отвода банков, а также превосходной маневренностью в ограниченных и нерегулярных рабочих областях, все из которых сделали артикуляцию стандартной конфигурацией в современном дизайне грейдеров.
Ожидается, что сегмент жесткой рамы будет расти на уровне CAGR 5,9% с 2026 по 2033 год, что подтверждается спросом на более простые и недорогие машины для удаления снега в муниципалитетах, легкой классификации технического обслуживания и выравнивания сельскохозяйственных земель, где дополнительную сложность, стоимость и бремя технического обслуживания артикуляционного соединения трудно оправдать.
- Операционный вес
Исходя из рабочего веса, рынок сегментирован на 15 тонн, 15-25 тонн, 25-35 тонн и более 35 тонн. Сегмент из 15-25 тонн доминировал на рынке с долей 48,51% в 2025 году, поскольку этот весовой класс соответствует наиболее широко заданным машинам для дорожного строительства и технического обслуживания, предлагая достаточную прижимную силу лопастей для большинства низкокачественных и базовых курсовых работ, оставаясь при этом транспортируемым на стандартных низкопольных прицепах.
Ожидается, что в сегменте выше 35 тонн будет наблюдаться самый быстрый CAGR в 6,7% с 2026 по 2033 год, обусловленный применением на дорогах для добычи полезных ископаемых, где масса машины является основным фактором, определяющим производительность резки в уплотненных и нагруженных породами поверхностях. Производители увеличили верхний предел своих весовых диапазонов специально для обслуживания флотов, эксплуатирующих крупнотоннажные грузовые автомобили.
- Отдача электроэнергии
На основе выходной мощности рынок сегментирован на ниже 150 л.с., 150-250 л.с., 250-350 л.с. и выше 350 л.с. Сегмент мощностью 150-250 л.с. доминировал на рынке с долей 43,56% в 2025 году, что отражает его положение в качестве основного диапазона мощности для общего дорожного строительства, обслуживания автомагистралей и муниципальных применений, а также концентрацию самых объемных модельных линий от каждого крупного производителя в этом диапазоне.
Ожидается, что в сегменте выше 350 л.с. самый быстрый CAGR составит 6,8% с 2026 по 2033 год, что обусловлено машинами для майнинга и крупномасштабными земляными работами, где требуется устойчивая высокая тяга и гидравлическая мощность. Недавние выпуски продуктов в этом классе увеличили мощность более 400 лошадиных сил для обслуживания больших автопарков.
- По типу привода
На основе типа привода рынок сегментирован на задний привод и полный привод. Сегмент заднеприводных двигателей доминировал на рынке с долей 61,44% в 2025 году из-за более низкой закупочной цены, более простой трансмиссии, сниженных требований к техническому обслуживанию и адекватной тяги для большинства обычных приложений дорожного строительства и технического обслуживания.
Ожидается, что в сегменте полного привода будет наблюдаться самый быстрый CAGR в 6,9% с 2026 по 2033 год, что обусловлено спросом на улучшенную тягу в мягкой земле, очистку от снега, крутую градиентную работу и тонкую отделку, где переднее колесо помогает улучшить управление лезвием. Крупные производители теперь обычно предлагают полный привод в качестве настраиваемого варианта по основным модельным линиям.
- С помощью движения
На основе движения рынок сегментирован на дизельное, электрическое, гибридное и альтернативное топливо. Сегмент дизельного топлива доминировал на рынке с долей 91,27% в 2025 году, отражая устойчивую плотность мощности, гибкость заправки и пригодность для удаленного использования, которые дизельные двигатели обеспечивают для непрерывных рабочих циклов с высокой нагрузкой.
Ожидается, что в электрическом сегменте аккумуляторов будет наблюдаться самый быстрый CAGR в 14,6% с 2026 по 2033 год, хотя и с очень небольшой установленной базы, обусловленной регулированием выбросов на городских рабочих местах, подземных и закрытых операциях и операторах горнодобывающей промышленности, преследующих цели декарбонизации. Коммерческая доступность по-прежнему ограничена небольшим количеством моделей и пилотных развертываний.
- Технология контроля
На основе технологии управления рынок сегментирован на обычное ручное управление, управление 2D-классом, управление машиной 3D GNSS и дистанционное и автономное управление. Сегмент обычного ручного управления доминировал на рынке с долей 52,38% в 2025 году, отражая большую установленную базу старых машин, распространенность ручной работы в обслуживании и расчистке снега, а также сохраняющуюся чувствительность к затратам мелких подрядчиков.
Ожидается, что в сегменте машинного управления 3D GNSS самый быстрый CAGR составит 9,2% с 2026 по 2033 год, что обусловлено нехваткой опытных операторов грейдеров, ужесточением требований к допуску для инфраструктурных проектов и переходом производителей к интегрированным на заводе, а не модернизированным послепродажным системам контроля классов.
- С помощью приложения
На основе применения рынок сегментирован на дорожное строительство и техническое обслуживание, добычу полезных ископаемых и добычу карьеров, удаление снега, сельское хозяйство и выравнивание земель, а также подготовку полигонов и площадок. Сегмент дорожного строительства и технического обслуживания доминировал на рынке с долей 44,85% в 2025 году, чему способствовали постоянные государственные расходы на строительство автомобильных дорог, программы сельских дорог и постоянные потребности в обслуживании дорожных сетей по всему миру.
Ожидается, что в сегменте добычи и добычи будет наблюдаться самый быстрый CAGR в 6,5% с 2026 по 2033 год, обусловленный прямой связью между состоянием дорожного движения и временем цикла грузовика, сроком службы шин и расходом топлива, что делает классификацию непрерывной операционной необходимостью, а не дискреционной деятельностью в операциях по добыче полезных ископаемых.
- Конечный пользователь
На базе конечного потребителя рынок сегментируется на строительных подрядчиков, горнодобывающие компании, государственные и муниципальные органы, а также сельскохозяйственных операторов. Сегмент строительных подрядчиков доминировал на рынке с долей 39,63% в 2025 году, что отражает концентрацию работ по классификации в рамках выполнения контрактной инфраструктуры и масштабы принадлежащих подрядчикам землеройных флотов на всех основных рынках.
Ожидается, что в сегменте государственных и муниципальных органов будет наблюдаться самый быстрый CAGR в 6,3% с 2026 по 2033 год, обусловленный бюджетами на техническое обслуживание дорог, зимними обязательствами в северном климате и сельскими дорожными программами, выполняемыми непосредственно департаментами общественных работ, а не частными подрядчиками.
- Канал продаж
На основе канала продаж рынок сегментирован на прямые продажи OEM, дилерские и дистрибьюторские сети, а также аренду и используемое оборудование. Сегмент дилерских и дистрибьюторских сетей доминировал на рынке с долей 58,92% в 2025 году, благодаря центральной роли местных дилеров в доступности деталей, охвате полевых услуг, обучении операторов, механизмах финансирования и поддержке торговли.
Ожидается, что в сегменте аренды и подержанного оборудования будет наблюдаться самый быстрый CAGR в 6,8% с 2026 по 2033 год, что обусловлено прерывистым профилем использования грейдеров в рамках проектных циклов, предпочтением среди мелких и средних подрядчиков избегать привлечения капитала и продолжающимся расширением организованных арендных флотов на развивающихся рынках инфраструктуры.
В каком регионе находится наибольшая доля рынка автогрейдеров
- Азиатско-Тихоокеанский регион доминировал на рынке автогрейдеров и составил наибольшую долю доходов в 38,74% в 2025 году, чему способствовали устойчивое развитие автомобильных дорог, скоростных автомагистралей и сельских дорог в Китае и Индии, а также масштабы региональной горнодобывающей деятельности в Австралии, Индонезии и Индии.
- В регионе также находится значительная отечественная производственная база, причем китайские и индийские производители поставляют как местный спрос, так и экспортные рынки по конкурентоспособным ценам. Ожидается, что дальнейшее распределение общественной инфраструктуры, быстрая урбанизация и расширение проникновения аренды будут поддерживать лидерство Азиатско-Тихоокеанского региона в течение прогнозируемого периода.
Китайский автомобильный рынок Insight
Китайский рынок автогрейдеров занимает лидирующие позиции в Азиатско-Тихоокеанском регионе, опираясь на большую внутреннюю производственную экосистему и устойчивые инвестиции в автомобильную, железнодорожную и горнодобывающую инфраструктуру. Отечественные производители поставляют широкий спектр моделей по классам мощности и все чаще конкурируют на международном уровне по цене и спецификации. Китайские производители также были первыми инициаторами разработки электрических и горнодобывающих градеров, и продолжающееся расширение экспорта в Африку, Юго-Восточную Азию и Латинскую Америку усиливает роль страны как крупнейшего регионального потребителя и основного глобального поставщика.
Индия Motor Grader Market Insight
Индийский рынок автогрейдеров неуклонно расширяется благодаря национальным программам расширения автомобильных дорог, схемам подключения сельских дорог и растущей активности по добыче угля и полезных ископаемых. Отечественные и совместные предприятия производят машины, специально предназначенные для индийских условий эксплуатации и ценовых ожиданий, в то время как проникновение аренды продолжает расти среди мелких и средних подрядчиков. Все более широкое внедрение технологии контроля качества на более крупных дорожных пакетах постепенно повышает технологическое содержание машин, продаваемых на рынке.
Ближний Восток и Африка Motor Grader Market Insight
Рынок автогрейдеров на Ближнем Востоке и в Африке неуклонно расширяется благодаря масштабным инфраструктурным разработкам, расширению автомагистралей и городским мегапроектам, таким как NEOM Саудовской Аравии. Правительственные инициативы, направленные на диверсификацию экономики и улучшение транспортных сетей в странах Совета сотрудничества арабских государств Персидского залива (ССАГПЗ) и странах Африки к югу от Сахары, поддерживают высокий спрос на тяжелое землеройное оборудование. Кроме того, подрядчики все чаще используют передовые технологически интегрированные грейдеры с GPS и телематикой для повышения точности классификации, снижения расхода топлива и оптимизации эффективности работы в сложных условиях пустыни.
South Africa Motor Grader Market Insight (недоступная ссылка)
Южноафриканский рынок автогрейдеров переживает устойчивый рост, основанный на текущих горнодобывающих операциях, расширении дорожной сети и модернизации общественной инфраструктуры. Спрос в значительной степени сосредоточен на среднеуровневых, экономичных машинах, способных обрабатывать пересеченную местность и непрерывные земляные нагрузки. Кроме того, подрядчики все чаще внедряют телематические и высокоточные технологии для оптимизации операционной эффективности, минимизации простоев оборудования и снижения затрат на техническое обслуживание на требовательных местных участках строительства и добычи ресурсов.
Обзор рынка автоградеров ОАЭ
Рынок автогрейдеров Объединенных Арабских Эмиратов обусловлен крупномасштабными государственными инвестициями в национальные транспортные коридоры, логистические центры и проекты расширения городов. Спрос сосредоточен на высокопроизводительной, долговечной тяжелой технике, способной выдерживать экстремальные условия эксплуатации в пустыне. Кроме того, подрядчики все чаще отдают приоритет технологическому оборудованию, интегрированному с прецизионными GPS и телематическими системами, чтобы оптимизировать точность классификации, снизить расход топлива и максимизировать производительность флота на сложных объектах инфраструктуры и гражданского строительства.
Какие компании являются лучшими на рынке автосорта
Индустрия автогрейдеров в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Caterpillar Inc.(США)
- Компания Deere & Company(США)
- Komatsu Ltd.(Япония)
- Строительное оборудование Volvo(Швеция)
- CNH Industrial N.V.(Великобритания)
- Строительное оборудование CASE (США)
- Строительство Новой Голландии (Италия)
- XCMG Group (Китай)
- SANY Group Co., Ltd. (Китай)
- Zoomlion Heavy Industry Science and Technology Co., Ltd. (Китай)
- Guangxi LiuGong Machinery Co., Ltd. (Китай)
- Shantui Construction Machinery Co., Ltd. (Китай)
- Lonking Holdings Limited (Китай)
- Changlin Company Limited (Китай)
- HBXG Group (Китай)
- Hitachi Construction Machinery Co., Ltd. (Япония)
- Doosan Bobcat Inc. (Южная Корея)
- HD Hyundai Construction Equipment Co., Ltd. (Южная Корея)
- Mahindra & Mahindra Ltd. (Индия)
- Action Construction Equipment Limited (Индия)
- Escorts Kubota Limited (Индия)
- BEML Limited (Индия)
- Tata Hitachi Construction Machinery Company Private Limited (Индия)
- Хидромек А.Ш. (Турция)
- Строительное оборудование NORAM (Канада)
- LeeBoy (США)
- Mauldin Paving Products (США)
- CMI Roadbuilding Ltd. (США)
- Terex Corporation (США)
- Wirtgen Group (Германия)
Каковы последние тенденции на рынке автозапчастей
- В марте 2026 года Caterpillar продолжила выпуск автогрейдера следующего поколения на ConExpo 2026 с запуском моделей Cat 150 и 160, присоединившись к ранее обновленным 120 и 140. Обе машины оснащены переработанными кабинами, увеличенной мощностью, расширенной стандартной технологией и трансмиссией, модернизированной с восьми до девяти скоростей, позволяющей работать со скоростью от 0,65 до 1,85 миль в час для точной работы в ограниченных районах, а также функцией спячки, которая снижает скорость двигателя на холостом ходу для экономии топлива. 150 с опцией джойстика планируется запустить на европейских рынках во второй половине 2026 года.
- В марте 2026 года John Deere представила свой новый портфель автогрейдеров SmartGrade на ConExpo 2026, охватывающий модели 620, 622, 670, 672, 722, 770, 870 и 872 P-Tier. Запуск перенес полную линейку грейдеров компании из серии G в структуру имен Tier, с вариантами G-Tier и P-Tier, предлагаемыми по всему диапазону, за исключением двух крупнейших моделей, которые доступны только в спецификации P-Tier.
- В марте 2026 года CASE Construction Equipment объявила о расширении своей серии GR с тремя новыми моделями, входящими в сегмент мощностью 200 лошадиных сил, дополняя линейку D Series, запущенную в 2025 году, включающую 137-сильные 836D и 173-сильные 856D. Новые машины сконфигурированы для интеграции с системами управления классами Trimble, Topcon и Leica, поставки которых, как ожидается, начнутся в четвертом квартале 2026 года.
- В августе 2025 года Caterpillar анонсировала моторный грейдер Cat 140 LVR следующего поколения, дебютировав на выставке Public Works Expo 2025 в Чикаго для запуска в начале 2026 года. Модель принимает дизайн кабины следующего поколения 120, с более крупными окнами, стандартной камерой заднего вида, дополнительными 360-градусными камерами зрения, 10-дюймовым сенсорным экраном, интегрирующим функции Cat Grade, переработанным регулируемым сиденьем, расширенными и синхронизированными интервалами обслуживания и выбором задних тандемных приводов или полноприводных силовых агрегатов. В декабре 2025 года компания добавила в ту же модель опцию управления джойстиком.
- В январе 2024 года Komatsu представила GD955-7 на североамериканском рынке в качестве крупнейшего автогрейдера для региона. Машина обеспечивает 426 лошадиных сил и 18-футовую доску для пресс-формы с рабочим весом 104 323 фунта, что на 50% больше, чем у ее предшественника, для улучшения прижимной силы и стабильности лопасти. Он предназначен для строительства и обслуживания автомобильных дорог для парка грузовиков для добычи 100 тонн и выше, и имеет двухрежимную трансмиссию с восемью передними и четырьмя обратными скоростями, преобразователь крутящего момента, технологию предотвращения кабин и шестиугольную конструкцию кабины, обеспечивающую беспрепятственный вид на доску пресс-формы.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











