


Сегментация глобального рынка автострахования по типу покрытия (Страхование ответственности третьей стороны, Комплексное страхование, Покрытие столкновений, Защита от травм / Незастрахованное покрытие автомобилистов), Тип транспортного средства (автомобили для пассажиров, коммерческие транспортные средства, двухколесные, электрические транспортные средства), Тип политики (Только для третьей стороны, Пожар и кража третьей стороны, Комплексное / Полностью комплексное), канал распределения (Страховые агенты и брокеры, прямые / онлайн-продажи, Банкострахование, Страховые агрегаторы / Сравнительные сайты), Приложение (Индивидуальное / Личное, Флот / Коммерческое), Тип премиум (Страхование на основе использования / Традиционное фиксированное вознаграждение) - Отраслевые тенденции и прогноз до 2033 года
Каков размер и темпы роста рынка автострахования
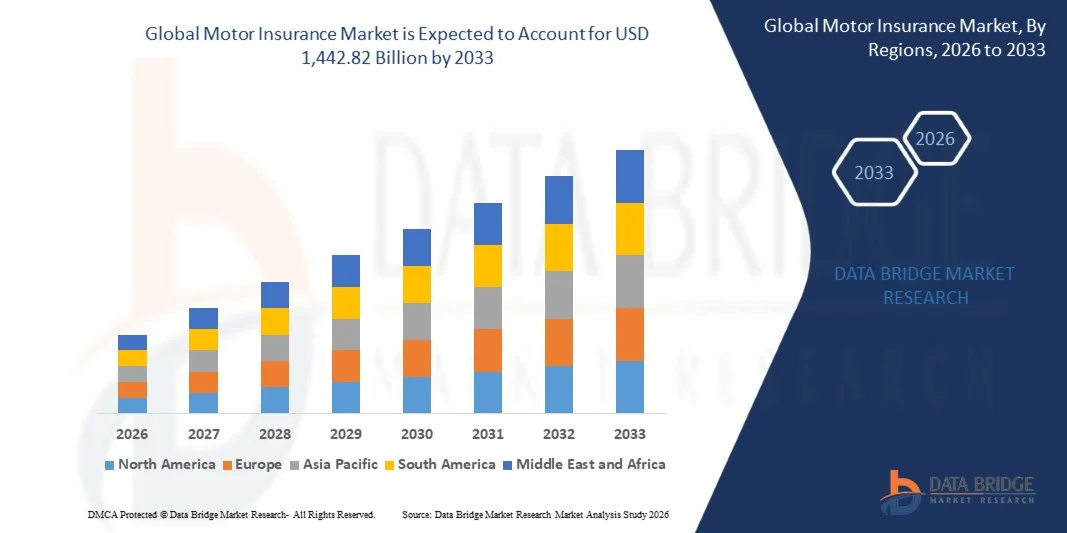
- Согласно анализу Data Bridge Market Research, рынок автострахования оценивался в соответствии с947,30 млрд долларов США в 2025 годуи, по прогнозам, достигнет1 442,82 млрд долларов США к 2033 годуРастущий в aCAGR 5,4% с 2026 по 2033 год.
- Рынок переживает устойчивый рост, обусловленный ростом глобальных ставок владения транспортными средствами, увеличением обязательных правил страхования ответственности третьих сторон в странах с развивающейся экономикой и растущим принятием потребителями страховых продуктов на основе использования и телематики, предлагающих более персонализированные, основанные на риске премиальные цены.
- Растущий акцент на опыте работы с цифровыми клиентами, быстрой обработке претензий и персонализированном премиальном ценообразовании на основе индивидуального вождения заставляет страховщиков вкладывать значительные средства в телематику, андеррайтинг на основе искусственного интеллекта и каналы цифровой дистрибуции напрямую потребителям. Страховые продукты на основе использования все чаще дополняют традиционные полисы с фиксированной премией, предлагая более безопасным водителям значительные скидки на премию, предоставляя страховщикам более подробные данные оценки рисков.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) $ 947,30 млрд.
- Ожидаемая рыночная стоимость (2033): $1 442,82 Миллиард
- Прогноз CAGR (2026–2033): 5,4%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные факторы рынка автострахования
- Северная Америка доминировала на мировом рынке автострахования с самой большой долей доходов в 36,82% в 2025 году, чему способствовали высокие ставки владения транспортными средствами, развитая инфраструктура страховой отрасли и широко распространенные требования обязательного страхования ответственности во всех штатах и провинциях.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 7,6% с 2026 по 2033 год, чему способствует быстро растущее владение транспортными средствами, расширение нормативной базы обязательного страхования и растущее проникновение страхования в Китае и Индии.
- Сегмент страхования ответственности перед третьими лицами возглавил рынок с долей 42,63% в 2025 году, что обусловлено обязательными юридическими требованиями практически на всех основных рынках, требующих минимального базового уровня покрытия автострахования.
- Сегмент премиального типа, основанный на использовании, является самой быстрорастущей категорией, которая, по прогнозам, зарегистрирует CAGR в 11,4%, что отражает быстрое принятие потребителями и страховщиками данных о подключенных транспортных средствах для более персонализированных, основанных на поведении премиальных цен.
- Сегмент легковых автомобилей доминировал в категории транспортных средств с долей выручки 58,72% в 2025 году, во главе с масштабом мирового парка легковых автомобилей, требующих обязательного и добровольного страхования.
- На долю прямого/онлайн-дистрибуции продаж в 2025 году пришлось 34,86% рынка, что обусловлено удобством для потребителей, конкурентоспособной прозрачностью цен и растущим комфортом при покупке цифровых страховых услуг и управлении политикой.
- Сегмент электромобилей является самой быстрорастущей категорией с CAGR 12,8%, что обусловлено быстро растущим глобальным парком электромобилей, требующим специализированных страховых продуктов, связанных с уникальными батареями, стоимостью ремонта и соображениями риска зарядки инфраструктуры.
Сфера охвата и сегментация рынка автострахования
|
Атрибуты |
Ключевое понимание рынка автострахования |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Каковы основные тенденции на рынке автострахования
- Поставщики страховых услуг все чаще интегрируют алгоритмы искусственного интеллекта и машинного обучения в рабочие процессы обработки и андеррайтинга требований, что позволяет быстрее урегулировать претензии, более точно выявлять мошенничество и более точно оценивать премии на основе рисков.
- Например, в августе 2022 года HDFC ERGO внедрила решение для претензий на двигатели с поддержкой ИИ, которое анализирует фотографии повреждений транспортных средств, идентифицирует поврежденные части и тяжесть и поддерживает автоматическую оценку сумм претензий, помогая упростить процессы урегулирования претензий на двигатели.
- Растущий интерес потребителей и регулирующих органов к моделям страхования на основе использования побуждает страховщиков расширять программы мониторинга поведения вождения на основе телематических устройств и смартфонов, предлагая премиальные скидки явно более безопасным водителям, одновременно повышая общую точность оценки пула рисков.
- Страховщики все чаще разрабатывают специализированные продукты автострахования, специально предназначенные для владельцев электромобилей, устраняя уникальные факторы риска, включая затраты на замену батареи, специализированные требования к сети ремонта и различные профили риска несчастных случаев и кражи по сравнению с обычными транспортными средствами с двигателем внутреннего сгорания.
- Например, в феврале 2025 года Allianz расширила свою линейку продуктов страхования электромобилей, включив в нее специализированные варианты покрытия для разрядки и замены аккумуляторов, устранив ключевую проблему клиентов, которая не была должным образом решена обычными структурами полиса страхования автомобилей.
- Растущее сотрудничество страховщиков с автомобильными OEM-производителями для предложения встроенных страховых продуктов на этапе продажи транспортных средств упрощает процесс покупки страхования для потребителей, уменьшая трение и улучшая тарифы на страховку как для новых, так и для подержанных транспортных средств.
- Например, в январе 2025 года Polly представила свою Профессиональную страховую платформу, позволяющую автодилерам предоставлять страховые котировки в процессе покупки транспортных средств и соединять клиентов с несколькими страховыми компаниями.
- Поскольку страховщики, регулирующие органы и потребители продолжают уделять приоритетное внимание цифровому удобству, персонализированному ценообразованию и оценке рисков транспортных средств, ожидается, что внедрение передовых продуктов автострахования и моделей распределения ускорится, усиливая непрерывную трансформацию в мировой индустрии автострахования.
Каковы основные драйверы рынка автострахования
- Растущий глобальный уровень владения транспортными средствами, особенно в странах с быстро развивающейся экономикой, значительно увеличил общий адресный рынок как обязательных, так и добровольных продуктов автострахования.
- Например, в апреле 2025 года ICICI Lombard расширила свою сеть дистрибуции автострахования на дополнительных региональных рынках в Индии, чтобы привлечь растущий спрос со стороны быстрорастущего среднего класса страны.
- Продолжающееся расширение и применение обязательных правил страхования ответственности третьих сторон на развивающихся рынках стимулирует существенный рост выпуска базового страхового полиса, поскольку правительства все чаще предписывают минимальное страховое покрытие для защиты жертв несчастных случаев и сокращения незастрахованного населения водителей.
- Например, в марте 2024 года власти Сингапура подтвердили правоприменение в отношении автомобилистов, использующих транспортные средства без действительного страхового покрытия, в соответствии с Законом о транспортных средствах (третьи стороны риски и компенсации).
- Быстрый рост логистики электронной коммерции и услуг доставки последней мили приводит к существенному расширению автопарков коммерческих автомобилей, требующих комплексного страхования автопарка, создавая растущий и все более важный сегмент клиентов коммерческого страхования для автостраховщиков по всему миру.
- Например, в октябре 2024 года Amazon India и India Post расширили свое общенациональное логистическое партнерство, сообщив, что посылки, доставленные через сеть India Post, увеличились почти в три раза за предыдущие 18 месяцев, демонстрируя продолжающееся расширение инфраструктуры доставки электронной коммерции.
- Аналогичным образом, в октябре 2024 года Allcargo Gati объявила о планах развернуть более 1700 автомобилей на альтернативном топливе для поставок первой и последней мили по всей Индии, что отражает продолжающиеся инвестиции в коммерческие парки поставок.
- С ростом глобального владения транспортными средствами, расширением нормативно-правовой базы обязательного страхования и продолжающейся цифровой трансформацией распределения страхования и обработки требований автострахование останется важным и расширяющимся компонентом глобальной экосистемы автомобильных и финансовых услуг.
Какие факторы влияют на рост рынка автострахования
- Растущие затраты на ремонт транспортных средств и требования к ним бросают вызов страховщикам, поскольку современные транспортные средства все чаще включают в себя передовые системы помощи водителю (ADAS), датчики, камеры и сложные электронные компоненты, которые требуют специализированного ремонта и калибровки.
- Например, в апреле 2024 года EIOPA подчеркнула растущую сложность и риски, связанные с цифровизацией в европейском страховом секторе, подчеркнув необходимость адаптации страховщиков к технологическим изменениям.
- Растущий контроль за ценообразованием и использованием данных добавляет сложности соблюдения, поскольку страховщики расширяют продукты, основанные на телематике и искусственном интеллекте. Регуляторы все больше внимания уделяют конфиденциальности данных, прозрачности, защите потребителей и ответственному использованию информации о клиентах.
- Растущее мошенничество с автострахованием, включая инсценированные несчастные случаи, преувеличенные претензии и организованные мошеннические действия, продолжает увеличивать потери страховщиков и требует больших инвестиций в обнаружение мошенничества, аналитику и расследования. В целом, рост расходов по претензиям, нормативные требования и связанные с мошенничеством расходы могут оказать давление на премии, прибыльность и удержание клиентов.
Как сегментируется рынок автострахования
Рынок автострахования сегментирован на основе типа покрытия, типа транспортного средства, типа полиса, канала распределения, приложения и типа премии.
- По типу покрытия
На основе типа покрытия мировой рынок автострахования подразделяется на страхование ответственности третьих сторон, комплексное страхование, покрытие от столкновений и защиту от травм / незастрахованного автолюбителя. Сегмент страхования ответственности третьих сторон доминировал на рынке с долей в 42,63% в 2025 году из-за обязательных правовых требований практически на всех основных рынках, требующих минимального базового уровня покрытия автострахования. Этот тип покрытия остается основополагающим, универсально необходимым компонентом полисов автострахования во всем мире.
Сегмент комплексного страхования, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 6,8% с 2026 по 2033 год, что обусловлено ростом стоимости транспортных средств и растущими предпочтениями потребителей в отношении более широкой защиты, охватывающей кражи, ущерб от погодных условий и инциденты, не связанные с столкновением, наряду с обязательным покрытием ответственности.
- Тип транспортного средства
На основе типа транспортного средства глобальный рынок автострахования сегментирован на легковые автомобили, коммерческие транспортные средства, двухколесные транспортные средства и электромобили. Сегмент легковых автомобилей возглавил рынок с долей 58,72% в 2025 году, чему способствовали масштабы мирового парка легковых автомобилей, требующие обязательного и добровольного страхования практически на каждом моторизованном рынке во всем мире.
Сегмент электромобилей, как ожидается, будет испытывать самый быстрый рост на уровне CAGR 12,8% с 2026 по 2033 год, что обусловлено быстро растущим глобальным парком электромобилей, требующих специализированных страховых продуктов, учитывающих уникальные расходы на аккумулятор, ремонт и зарядку инфраструктуры.
- Тип политики
В зависимости от типа полиса глобальный рынок автострахования сегментирован только на третьи стороны, сторонние пожары и кражи и всеобъемлющий / полностью всеобъемлющий. В 2025 году на рынке доминировал комплексный сегмент с долей 47,28% из-за растущего предпочтения потребителей в более широкой финансовой защите, охватывающей как ответственность, так и ущерб собственному автомобилю. Рост средней стоимости транспортных средств на дорогах продолжает укреплять лидирующие позиции этого сегмента, поскольку владельцы стремятся защитить более крупные финансовые инвестиции.
Ожидается, что в сегменте сторонних пожаров и краж самый быстрый CAGR составит 6,4% с 2026 по 2033 год, что обусловлено растущим спросом среди потребителей, заботящихся о затратах, ищущих вариант покрытия среднего уровня, который выходит за рамки базовой защиты ответственности без полной премиальной стоимости комплексного покрытия.
- Дистрибьюторский канал
На основе канала распределения глобальный рынок автострахования сегментирован на страховых агентов и брокеров, прямые / онлайн-продажи, банковское страхование и страховые агрегаторы / сайты сравнения. Сегмент страховых агентов и брокеров доминировал на рынке с долей 38,74% в 2025 году из-за постоянного предпочтения потребителей персонализированным рекомендациям и советам при выборе соответствующих уровней покрытия, особенно для более сложных коммерческих и автопарковых потребностей. Установленные агентские и брокерские отношения продолжают укреплять лидирующие позиции этого сегмента на многих рынках.
Ожидается, что в сегменте прямых / онлайн-продаж самый быстрый CAGR составит 8,7% с 2026 по 2033 год, что обусловлено ростом потребительского комфорта при покупке цифровых страховых услуг, конкурентоспособной прозрачностью цен и растущей доступностью оптимизированных онлайн-платформ для управления котировками и политикой.
- С помощью приложения
На основе применения глобальный рынок автострахования подразделяется на индивидуальный/личный и автопарковый/коммерческий. Индивидуальный/личный сегмент доминировал на рынке с долей 71,86% в 2025 году из-за огромного масштаба частных пассажирских транспортных средств, требующих обязательного и добровольного страхования на глобальных рынках. Широко распространенная база частных автомобилей продолжает укреплять лидирующие позиции этого сегмента.
Ожидается, что в сегменте автопарков/коммерческих перевозок будет наблюдаться самый быстрый CAGR в 6,9% с 2026 по 2033 год, что обусловлено растущим расширением парка коммерческих автомобилей, поддерживающим растущую логистику электронной коммерции и услуги доставки, требующие комплексного страхования автопарка.
- Премиальный тип
На основе премиального типа глобальный рынок автострахования сегментирован на страхование на основе использования / телематические и традиционные фиксированные премии. Традиционный сегмент фиксированной премии доминировал на рынке с долей 81,37% в 2025 году из-за его продолжающегося широкого использования в большинстве глобальных полисов автострахования, которые еще не перешли на модели ценообразования на основе телематики. Установленные практики андеррайтинга и широкое знакомство с потребителями продолжают поддерживать высокий спрос на традиционные структуры премиум-класса.
Ожидается, что в сегменте страхования на основе использования / телематики будет наблюдаться самый быстрый CAGR в 11,4% с 2026 по 2033 год, что обусловлено быстрым принятием потребителями и страховщиками данных подключенных транспортных средств для более персонализированных, основанных на поведении премиальных цен, которые вознаграждают явно более безопасные привычки вождения.
В каком регионе самая большая доля рынка автострахования
- Северная Америка доминировала на рынке автострахования и составляла наибольшую долю доходов в 36,82% в 2025 году, чему способствовали высокие ставки владения транспортными средствами, развитая инфраструктура страховой отрасли и широко распространенные требования обязательного страхования ответственности во всех штатах и провинциях.
- Регион также извлекает выгоду из высокоразвитой экосистемы распределения страхования, охватывающей агентов, прямые онлайн-каналы и платформы сравнения, наряду с передовой телематикой и внедрением программ страхования на основе использования среди ведущих страховщиков. Продолжающиеся инвестиции в цифровую трансформацию продолжают укреплять лидирующие позиции Северной Америки на мировом рынке.
Американский рынок автострахования Insight
Американский рынок автострахования занимает самую большую долю в Северной Америке, что обусловлено высокими ставками владения транспортными средствами, развитой инфраструктурой страховой отрасли и обязательными требованиями к страхованию ответственности во всех пятидесяти штатах. Растущее внедрение программ страхования использования на основе телематики и растущее предпочтение потребителей прямым покупкам онлайн-страхования также способствуют росту рынка. Кроме того, продолжающиеся технологические инвестиции ведущих отечественных страховщиков в обработку претензий на основе ИИ и обнаружение мошенничества укрепляют позиции страны как крупнейшего рынка автострахования.
Рынок автострахования Канады Insight
Рынок автострахования Канады формируется обязательными требованиями к страхованию, владением транспортными средствами, частотой претензий и региональной нормативной базой. Спрос по-прежнему поддерживается устойчивой мобильностью и растущими автопарками, в то время как страховщики все чаще используют телематику, управление цифровой политикой и автоматизированную обработку претензий. Электрические и подключенные транспортные средства создают новые андеррайтинговые соображения, связанные с затратами на ремонт, технологией батарей и данными о транспортных средствах. Рост расходов на ремонт, суровые погодные явления, риски мошенничества и изменение провинциальных правил продолжают влиять на премии, прибыльность и рыночную конкуренцию.
Азиатско-Тихоокеанский рынок автострахования Insight
Ожидается, что рынок автострахования в Азиатско-Тихоокеанском регионе будет быстро расти благодаря быстрому росту владения транспортными средствами, расширению нормативной базы обязательного страхования и растущему проникновению страхования в регионе. Рост располагаемых доходов среднего класса и повышение осведомленности потребителей о потребностях в финансовой защите способствуют расширению регионального рынка. Кроме того, растущее присутствие как международных, так и отечественных страховщиков, расширяющих возможности цифровой дистрибуции, ускоряет освоение рынка по всему региону.
Китайский рынок автострахования Insight
Китайский рынок автострахования быстро растет, что обусловлено быстрым ростом владения транспортными средствами, расширением обязательного регулирования страхования и растущим внедрением цифровых страховых платформ среди все более технически подкованных потребителей. Растущее внедрение основанных на использовании страховых продуктов с использованием данных подключенных транспортных средств значительно повышает рыночный спрос среди отечественных страховщиков. Кроме того, растущее внедрение электромобилей, требующих специализированных страховых продуктов, позиционирует Китай как один из самых быстрорастущих рынков автострахования во всем мире.
Японский рынок автострахования
Японский рынок автострахования демонстрирует устойчивый рост, обусловленный быстрым расширением владения транспортными средствами, более строгим соблюдением обязательного страхования ответственности третьих сторон и растущей осведомленностью потребителей о всеобъемлющих преимуществах покрытия. Растущее внедрение цифровых платформ-агрегаторов страхования способствует расширению рынка за счет упрощения сопоставления политик и покупок для потребителей. Кроме того, рост продаж двухколесных и пассажирских автомобилей еще больше ускоряет рост рынка по всей стране.
Какие компании находятся на рынке автострахования
Индустрия автострахования в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Государственная фермерская взаимная автомобильная страховая компания(США)
- ГЕЙКО (Беркшир Хэтэуэй)(США)
- Прогрессивная корпорация(США)
- Allstate Corporation(США)
- Allianz SE(Германия)
- AXA SA (Франция)
- Zurich Insurance Group AG (Швейцария)
- Liberty Mutual Insurance Company (США)
- USAA (США)
- Admiral Group PLC (Великобритания)
- Aviva plc (Великобритания)
- Direct Line Insurance Group plc (Великобритания)
- Ping An Insurance (Group) Company of China, Ltd.
- PICC Property and Casualty Company Limited (Китай)
- Tokio Marine Holdings, Inc.
- MS&AD Insurance Group Holdings, Inc. (Япония)
- Sompo Holdings Inc. (Япония)
- Bajaj Allianz General Insurance Co. Ltd. (Индия)
- ICICI Lombard General Insurance Company Limited (Индия)
- Assicurazioni Generali S.p.A. (Италия)
Каковы последние тенденции на рынке автострахования
- В сентябре 2025 года Progressive Corporation расширила свою программу страховой телематики на основе использования до дополнительных штатов, предлагая расширенные уровни скидок премиум-класса для страхователей, демонстрируя последовательно безопасное поведение при вождении с помощью мониторинга подключенных устройств.
- В январе 2025 года Allianz запустила расширенный страховой продукт для электромобилей на дополнительных европейских рынках с специализированным покрытием для деградации аккумуляторов и доступом к сертифицированным сетям ремонта электромобилей.
- В ноябре 2025 года Ping An Insurance представила обновленную платформу обработки претензий на основе искусственного интеллекта, способную автоматически оценивать ущерб от несчастных случаев по представленным фотографиям и видео, что значительно сокращает среднее время урегулирования претензий для соответствующих страхователей.
- В ноябре 2024 года Admiral Group расширила свою платформу цифрового страхования от прямого к потребителю с улучшенной телематической интеграцией, что позволило новым клиентам получать персонализированные котировки на основе данных о поведении водителей с самого начала их политики.
- В июне 2023 года ICICI Lombard в партнерстве с несколькими автомобильными OEM-производителями в Индии предложила пакетные продукты автострахования на момент продажи автомобилей, продемонстрировав улучшенную эффективность выдачи полисов и удобство клиентов по сравнению с традиционными покупками после покупки.
- В августе 2024 года AXA расширила свои предложения по страхованию автопарка для коммерческих операторов доставки и логистики по всей Европе, внедрив телематические инструменты управления рисками автопарка, чтобы помочь коммерческим клиентам снизить уровень аварийности и более эффективно управлять расходами на страхование.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











