



Сегментация мирового рынка устройств для безыгольного забора крови по типу продукции (портативные и носимые устройства), типу технологии (венепунтерные и сенсорные), конечным пользователям (больницы, исследовательские организации, диагностические центры, частные клиники и другие) — отраслевые тенденции и прогноз до 2033 года.
Каковы размеры рынка устройств для рисования крови и темпы роста
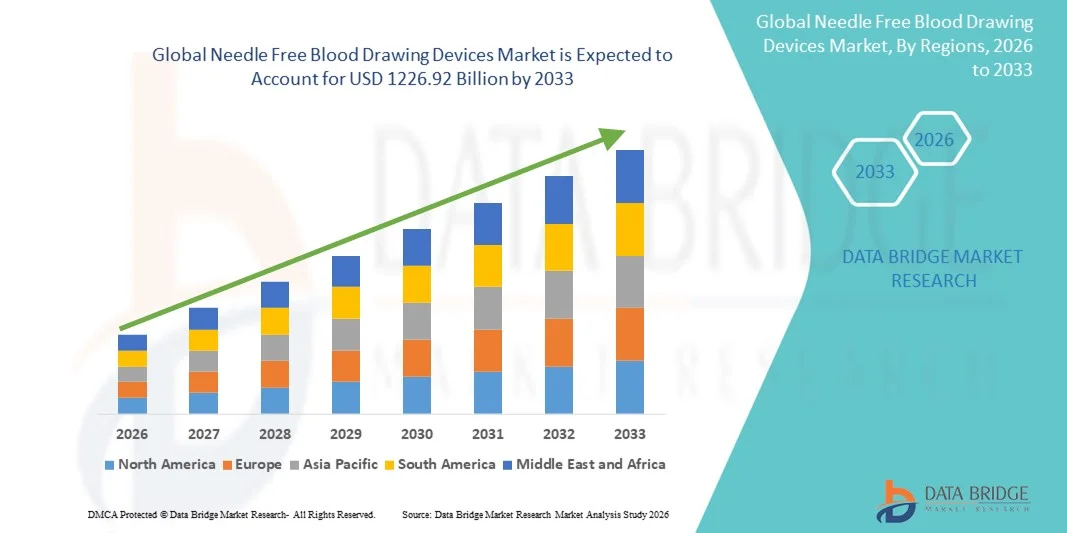
- Согласно анализу рынка Data Bridge Market Research, глобальный размер рынка устройств для рисования крови Needle был оценен как576,55 млрд долларов США в 2025 годуОжидается, что он достигнет1226,92 млрд долларов США к 2033 году, вCAGR 9,90%в течение прогнозируемого периода
- Рост рынка в значительной степени подпитывается растущим спросом на минимально инвазивные и безболезненные методы сбора крови, что обусловлено повышением осведомленности пациентов, необходимостью улучшения соблюдения в мониторинге хронических заболеваний и ростом числа случаев заболевания.диагностический теств больницах, клиниках и лабораториях
- Кроме того, достижения в области технологий без игл, включая реактивные инжекторы и вакуумные системы сбора крови, наряду с акцентом на снижение травм игл и рисков биоопасности, ускоряют внедрение решений Needle Free Blood Drawing Devices, тем самым значительно повышая общий рост рынка.
Каковы основные выводы рынка устройств для рисования крови без игл
- Устройства для рисования крови без игл, включая реактивные инжекторы и вакуумные системы сбора, становятся все более важными в современном здравоохранении из-за их способности обеспечивать безболезненный, безопасный и быстрый сбор крови, уменьшать травмы игл и улучшать соответствие пациентов в больницах, клиниках и диагностических лабораториях.
- Растущий спрос на устройства для рисования крови без игл в первую очередь подпитывается растущей осведомленностью о комфорте пациентов, увеличением тестирования на хронические заболевания и растущим внедрением в местах оказания медицинской помощи и крупномасштабных диагностических установках, а также технологическими достижениями, которые повышают точность, безопасность и простоту использования.
- Северная Америка доминировала на рынке устройств для рисования крови без игл с самой большой долей дохода около 38,6% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высоким внедрением инновационных медицинских устройств, сильным присутствием НИОКР и устоявшейся сетью больниц, диагностических центров и исследовательских лабораторий в США.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке устройств для рисования крови без игл в течение прогнозируемого периода с предполагаемым CAGR 8,1%, что обусловлено увеличением расходов на здравоохранение, расширением больничных сетей, повышением осведомленности о технологиях без игл и растущим внедрением в странах с развивающейся экономикой, таких как Китай и Индия.
- Сегмент венепункционных устройств доминировал на рынке с долей выручки около 62% в 2025 году, что обусловлено их высокой точностью, надежностью и совместимостью со стандартным лабораторным оборудованием.
Сегментация рынка устройств для рисования крови без использования игл
|
Атрибуты |
Needle Free Blood Drawing Devices - обзор рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
Paxman Coolers (Великобритания) |
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географическое покрытие и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные выводы рынка устройств для рисования крови без игл
Растущее внедрение минимально инвазивных и безболезненных технологий отбора проб
- Значительной и ускоряющейся тенденцией на мировом рынке устройств для сбора крови без игл является растущее внедрение минимально инвазивных и безболезненных решений для сбора крови. Эти устройства предназначены для повышения комфорта пациента, снижения беспокойства, связанного с использованием игл, и минимизации риска осложнений во время отбора проб.
- Например, больницы, диагностические центры и поставщики медицинских услуг на дому в Европе и Северной Америке все чаще внедряют решения для рисования крови без игл, особенно для педиатрических, гериатрических и иглофобных пациентов, для улучшения соответствия и удовлетворенности пациентов.
- Медицинские учреждения интегрируют эти устройства в рутинные диагностические рабочие процессы, обеспечивая более быстрый сбор крови, снижая риск травм иглы среди медицинского персонала и снижая риски перекрестного загрязнения.
- Эта тенденция также обусловлена растущим спросом на портативные и удобные для пользователя устройства, подходящие для амбулаторного мониторинга, домашнего ухода и телемедицины, где простота использования и комфорт пациента имеют решающее значение.
- Во всем мире растущий акцент на ориентированном на пациента здравоохранении, инфекционном контроле и профилактике инфекций, приобретенных в больницах, еще больше способствует внедрению технологий рисования крови без игл, что делает их неотъемлемой частью современной доставки медицинских услуг.
Needle Free Blood Drawing Devices Динамика рынка
водитель
Растущий спрос на безопасный, эффективный и дружелюбный к пациентам анализ крови
- Растущее внимание к безопасности пациентов, операционной эффективности и профилактике инфекций является основным фактором для глобального рынка устройств для рисования крови. Эти устройства снижают риск связанных со здравоохранением инфекций и профессиональных опасностей, предлагая более безопасную альтернативу традиционным иглам и шприцам.
- Например, в 2024 году ведущий североамериканский поставщик медицинских услуг развернул устройства для сбора крови без игл в нескольких клиниках, чтобы уменьшить случаи травм иглой и повысить безопасность пациентов во время обычного взятия образцов крови.
- Строгая нормативно-правовая база в США, Европе и некоторых частях Азии подчеркивает снижение профессиональных рисков и продвижение более безопасной медицинской практики, что еще больше побуждает поставщиков медицинских услуг принимать решения без игл.
- Кроме того, растущая распространенность хронических заболеваний, таких как диабет, сердечно-сосудистые расстройства и рак, которые требуют частого мониторинга крови, создает высокий спрос на безболезненные, эффективные и удобные технологии отбора образцов крови.
- Внедрение этих устройств в амбулаторное тестирование, амбулаторное обслуживание и домашнее здравоохранение также поддерживает инициативы по профилактике во всем мире, улучшая соблюдение требований пациентов и позволяя лучше контролировать состояние здоровья в отдаленных или недостаточно обслуживаемых регионах.
Сдержанность/вызов
Высокая стоимость и ограниченная осведомленность среди медицинских работников
- Несмотря на очевидные преимущества, относительно высокая стоимость современных систем без иглы для взятия крови остается значительным ограничением, особенно для небольших клиник, диагностических центров и поставщиков медицинских услуг в развивающихся регионах. Высокие первоначальные инвестиции и затраты на техническое обслуживание могут ограничить широкое распространение этих устройств.
- Например, некоторые лаборатории в Латинской Америке и Юго-Восточной Азии сообщили о задержках с внедрением безигловых решений для взятия крови из-за бюджетных ограничений и более высоких первоначальных затрат по сравнению с обычными шприцами и методами венипункции.
- Ограниченная осведомленность и недостаточная подготовка медицинского персонала в отношении правильного использования, обслуживания и преимуществ этих устройств также могут ограничить проникновение на рынок.
- Вариабельность политики возмещения, отсутствие стандартизированных руководящих принципов принятия и непоследовательная нормативная поддержка в разных странах создают дополнительные проблемы для крупномасштабного осуществления.
- Преодоление этих барьеров с помощью доступных, удобных для пользователя конструкций устройств, программ профессиональной подготовки медицинских работников и кампаний по повышению осведомленности о безопасности пациентов и операционной эффективности будет иметь важное значение для поддержания роста на мировом рынке устройств для рисования крови без игл.
Как сегментируется рынок устройств для рисования крови без игл
Рынок сегментирован на основе типа, типа технологии и конечных пользователей.
- Тип продукта
На основе типа продукта рынок устройств для рисования крови Needle Free подразделяется на портативные устройства и носимые устройства. Сегмент портативных устройств доминировал на рынке с наибольшей долей выручки около 57% в 2025 году, чему способствовало их широкое распространение в больницах, диагностических центрах и исследовательских лабораториях. Портативные устройства обеспечивают точность, портативность и простоту использования, позволяя медицинским работникам выполнять быстрый, минимально инвазивный сбор крови. Их совместимость с различными системами анализа крови, интеграция с электронными медицинскими записями и способность уменьшать дискомфорт пациента определяют их предпочтения. Сильное присутствие сегмента в развитых регионах, особенно в Северной Америке и Европе, способствует получению высоких доходов. Текущие инновации продуктов, ориентированные на эргономичный дизайн, более быстрый сбор образцов и улучшенные функции безопасности, еще больше поддерживают доминирование. Программы обучения и инициативы по повышению осведомленности производителей способствуют внедрению среди практикующих врачей. Растущий спрос на диагностику в пунктах оказания медицинской помощи, мониторинг состояния здоровья на дому и регулярное взятие образцов крови также способствует росту. Регуляторные утверждения и стандартизация протоколов испытаний укрепляют доверие к портативным устройствам. Высокие инвестиции в НИОКР со стороны лидеров рынка в сочетании с сильными распределительными сетями обеспечивают широкую доступность. Больницы, диагностические лаборатории и исследовательские организации все чаще предпочитают портативные решения из-за их надежности и универсальности.
Ожидается, что в сегменте носимых устройств будет наблюдаться самый быстрый CAGR примерно на 20,5% с 2026 по 2033 год, что обусловлено растущим спросом на решения для непрерывного неинвазивного мониторинга крови. Носимые устройства позволяют собирать и контролировать образцы в режиме реального времени, уменьшая посещения больниц и улучшая соблюдение требований пациентов. Их интеграция с мобильными приложениями для здравоохранения, облачными системами мониторинга и платформами телемедицины повышает удобство использования. Быстрые технологические достижения, миниатюризация и инновационные сенсорные технологии способствуют ускоренному внедрению. Носимые устройства особенно набирают обороты в управлении хроническими заболеваниями, персонализированном здравоохранении и домашних условиях. Повышение осведомленности о минимально инвазивных методах и комфорте пациентов способствует дальнейшему росту. Растущее внедрение в странах с развивающейся экономикой из-за увеличения располагаемого дохода и цифровизации здравоохранения поддерживает расширение. Производители вкладывают значительные средства в разработку продукции, одобрение регулирующих органов и стратегическое партнерство. Интеграция с электронными медицинскими записями и аналитикой на основе ИИ повышает ценность предложения. Расширение приложений для мониторинга фитнеса и хорошего самочувствия создает дополнительные рыночные возможности. Программы возмещения расходов по медицинскому страхованию и правительственные инициативы по внедрению профилактических мер здравоохранения. В целом, носимые устройства становятся быстрорастущим сегментом с огромным потенциалом как в клинических, так и в личных условиях.
- Тип технологии
Исходя из типа технологии, рынок сегментирован на венепункцию и сенсорные устройства. Сегмент венепункционных устройств доминировал на рынке с долей выручки около 62% в 2025 году, что обусловлено их высокой точностью, надежностью и совместимостью со стандартным лабораторным оборудованием. Устройства без игл на основе венепункции обеспечивают быстрый сбор крови для рутинного тестирования, диагностики и исследований. Больницы, диагностические центры и исследовательские лаборатории в значительной степени полагаются на эти устройства для их эффективности и простоты интеграции с автоматизированными лабораторными рабочими процессами. Сегмент выигрывает от сильной нормативной поддержки, клинических исследований и одобрения со стороны учреждений здравоохранения. Постоянные инновации, направленные на безопасность, уменьшение боли и улучшение качества выборки, усиливают их доминирование. Широкое распространение в Северной Америке и Европе вносит значительный вклад в долю рынка. Растущий спрос на стандартизированные высокопроизводительные методы сбора крови поддерживает рост доходов. Сотрудничество производителей с больницами и лабораториями ускоряет развертывание продукции. Учебные программы и техническая поддержка способствуют клиническому принятию. Растущая распространенность хронических заболеваний, профилактических скринингов и рутинных лабораторных испытаний стимулирует спрос. Устройства венепункции также внедряются в инициативы в области мобильного здравоохранения и телемедицины.
Сегмент сенсорных устройств, по прогнозам, зарегистрирует самый быстрый CAGR примерно на 19,8% с 2026 по 2033 год, что обусловлено спросом на минимально инвазивные, удобные для пациентов решения в больницах и домашних условиях. Сенсорные устройства уменьшают дискомфорт и риск заражения, обеспечивая быструю и точную выборку крови. Интеграция с мобильными приложениями и облачными системами управления данными повышает эффективность мониторинга и диагностики. Увеличение использования в педиатрической, гериатрической и амбулаторной помощи способствует усыновлению. Технологические достижения, включая миниатюризацию датчиков, выборку с помощью ИИ и автоматизированный сбор, стимулируют рост. Новые рынки с растущей цифровизацией здравоохранения открывают новые возможности. Регуляторные одобрения, клиническая валидация и сильные профили безопасности усиливают принятие. Растущее предпочтение носимых сенсорных устройств в домашней диагностике и профилактическом здравоохранении способствует еще большему. Расширение исследовательских организаций и персонализированных рынков здравоохранения ускоряет рост. Медицинские страховщики и правительственные инициативы, продвигающие малоинвазивные решения, также поддерживают внедрение на рынок. Постоянные инвестиции в НИОКР обеспечивают инновации, надежность и масштабируемость.
- Конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, научно-исследовательские организации, диагностические центры, персональные клиники и другие. Сегмент больниц доминировал на рынке с наибольшей долей выручки около 48% в 2025 году, благодаря высокой пропускной способности пациентов, спросу на точную диагностику и интеграции с лабораторными рабочими процессами. Больницы используют устройства без игл для повышения комфорта пациента, снижения травм иглой и повышения операционной эффективности. Наличие учебных программ, надежных сетей поставщиков и клинических исследований валидации еще больше усиливает принятие. Больницы Северной Америки и Европы лидируют на рынке, используя передовые технологии сбора крови для обеспечения качественного ухода за пациентами. Растущий акцент на автоматизации, стандартизированных протоколах и соблюдении правил здравоохранения усиливает принятие больниц. Постоянные инвестиции в исследования и разработки высокоточных устройств поддерживают доминирование на рынке. Больницы также стимулируют рост доходов за счет соглашений о массовых закупках и долгосрочных контрактов на поставку. Усыновление также поддерживается увеличением распространенности хронических заболеваний и стандартными требованиями лабораторного тестирования. Партнерство с производителями устройств для пилотных программ на базе больниц способствует проникновению на рынок.
Сегмент исследовательских организаций, как ожидается, будет наблюдать самый быстрый CAGR примерно на 21,2% с 2026 по 2033 год, что обусловлено растущей потребностью в точном, эффективном и минимально инвазивном сборе крови в клинических испытаниях, открытии лекарств и лабораторных исследованиях. Исследовательские организации все чаще используют портативные и носимые устройства для обеспечения целостности выборки, повышения эффективности рабочего процесса и уменьшения человеческих ошибок. Интеграция с автоматизированными лабораторными системами, платформами анализа данных и электронными лабораторными ноутбуками повышает эффективность работы. Расширение биотехнологических и фармацевтических исследований в Северной Америке, Европе и Азиатско-Тихоокеанском регионе вызывает спрос на топливо. Технологические достижения, соблюдение нормативных требований и государственная поддержка инициатив в области НИОКР ускоряют принятие. Исследовательские лаборатории предпочитают устройства, которые предлагают высокую воспроизводимость, стандартизированный сбор образцов и совместимость с различными анализами. Растущая тенденция к децентрализованным клиническим испытаниям и персонализированной медицине приводит к необходимости инновационных решений для сбора крови. Сотрудничество между производителями устройств и научно-исследовательскими институтами способствует проникновению на рынок.
В каком регионе находится самая большая доля рынка устройств для рисования крови
- Северная Америка доминировала на рынке устройств для рисования крови без игл с самой большой долей дохода около 38,6% в 2025 году.
- При поддержке развитой инфраструктуры здравоохранения, широкого внедрения инновационных медицинских устройств, сильного научно-исследовательского присутствия и хорошо налаженной сети больниц, диагностических центров и исследовательских лабораторий в США.
- Сосредоточенность региона на уходе, ориентированном на пациента, и растущее предпочтение минимально инвазивных процедур также способствуют росту рынка.
США Needle Free Blood Drawing Devices Market Insight
Американский рынок устройств для рисования крови без игл захватил большую часть доходов Северной Америки в 2025 году, что обусловлено широким распространением в больницах, клиниках и диагностических лабораториях. Увеличение инвестиций в технологии здравоохранения, инициативы по безопасности пациентов и государственная поддержка передовых медицинских устройств являются ключевыми факторами, способствующими росту. Кроме того, растущая осведомленность о сборе крови без игл среди пациентов и медицинских работников подпитывает спрос на эти устройства.
Европе нужны бесплатные устройства для рисования крови
По прогнозам, европейский рынок устройств для рисования крови без игл будет расширяться при существенном CAGR в течение прогнозируемого периода, в основном за счет увеличения инвестиций в здравоохранение, строгих нормативных стандартов и растущего внедрения инновационных диагностических технологий. На ключевых рынках, таких как Германия, Франция и Великобритания, наблюдается значительный спрос в больницах и диагностических центрах.
Британский Needle Free Blood Drawing Devices
Ожидается, что в течение прогнозируемого периода рынок устройств для рисования крови без игл в Великобритании будет расти с заметным CAGR, что обусловлено растущим спросом на минимально инвазивные процедуры, повышенным вниманием к комфорту пациентов и внедрением передовых медицинских устройств в медицинских учреждениях. Надежная инфраструктура здравоохранения и повышение осведомленности о технологиях без игл поддерживают этот рост.
Германия нуждается в бесплатных устройствах для рисования крови
Ожидается, что рынок устройств для рисования крови без игл в Германии будет расширяться на значительном CAGR, чему способствуют технологические достижения в области медицинских устройств, хорошо налаженная система здравоохранения и сильные инициативы в области исследований и разработок. Больницы и исследовательские лаборатории в Германии все чаще используют решения для сбора крови без игл для повышения безопасности и эффективности.
Азиатско-Тихоокеанский рынок устройств для рисования крови Needle Free
Ожидается, что рынок устройств для рисования крови без игл в Азиатско-Тихоокеанском регионе станет самым быстрорастущим регионом на рынке устройств для рисования крови без игл в течение прогнозируемого периода с предполагаемым CAGR 8,1%. Рост обусловлен увеличением расходов на здравоохранение, расширением больничных сетей, повышением осведомленности о технологиях без игл и растущим внедрением в странах с развивающейся экономикой, таких как Китай и Индия.
Японский рынок устройств для рисования крови Needle Free
Японский рынок устройств для рисования крови без игл демонстрирует устойчивый рост благодаря высоким стандартам здравоохранения, сильному акценту на уход за пациентами и технологическим инновациям в медицинских устройствах. В больницах и диагностических центрах растет применение безигловых растворов для взятия крови, чтобы уменьшить дискомфорт пациента и повысить эффективность процедур.
Китай нуждается в бесплатных устройствах для рисования крови
Китайский рынок устройств для рисования крови без игл составил самую большую долю рынка в Азиатско-Тихоокеанском регионе в 2025 году, что объясняется быстрой урбанизацией, расширением инфраструктуры здравоохранения, повышением осведомленности пациентов и растущим внедрением передовых медицинских технологий. Увеличение инвестиций в больницы и диагностические учреждения еще больше стимулирует рост в стране устройств для взятия крови без игл.
Needle Free Blood Drawing Devices Доля рынка
Индустрия Needle Free Blood Drawing Devices в основном возглавляется хорошо известными компаниями, в том числе:
•Paxman Coolers(Великобритания)
•Корпорация Danaher(США)
•Компания Fresenius Kabi AG(Германия)
•Кардинальное здоровье(США)
Terumo Corporation (Япония)
Retractable Technologies, Inc. (США)
Nipro Corporation (Япония)
Клиническая диагностика Ortho (США)
Диагностика Sekisui (Япония)
• SteriPath (США)
Hemogenyx Pharmaceuticals (Великобритания)
Micron Biomedical (США)
• Vacuette (Австрия)
Innokas Medical (Финляндия)
Точные медицинские устройства (США)
Sarstedt AG & Co. (Германия)
Greiner Bio-One (Австрия)
Medtronic (США)
Haemonetics Corporation (США)
Каковы последние события на мировом рынке устройств для рисования крови без игл
- В ноябре 2023 года Becton, Dickinson and Company (BD), мировой лидер в области медицинских технологий, объявила о коммерческом запуске своего устройства для сбора крови PIVO Pro Needle-Free в США, предназначенного для того, чтобы кровь извлекалась непосредственно из периферических катетеров IV без дополнительных игл. PIVO Pro основан на существующей платформе BD PIVO и совместим с интегрированными системами катетера IV, помогая уменьшить дискомфорт пациента, минимизировать травмы иглы для медицинских работников и повысить эффективность клинического рабочего процесса. Устройство получило клиренс FDA 510(k) и поддерживает инициативу BD «One-Stick Hospital Stay», подчеркивая приверженность компании продвижению технологий сбора крови, ориентированных на пациента и без игл.
- В марте 2022 года Vitestro, нидерландская компания медицинской робототехники, представила свое автономное устройство для сбора крови, которое сочетает в себе искусственный интеллект, визуализацию и роботизированные технологии для автоматизации кровотока с минимальным вмешательством человека. Несмотря на то, что система все еще находится на ранней стадии клинического применения, она представляет собой значительный технологический прогресс в направлении уменьшения боли, тревоги и процедурной изменчивости, связанной с традиционной венипункцией. Эта разработка подчеркнула растущую конвергенцию робототехники и решений для сбора крови без игл или с низкой инвазивностью в современных медицинских учреждениях.
- В октябре 2022 года Tasso, Inc., американская компания по сбору крови, объявила о расширении использования своего устройства для самостоятельного сбора крови через партнерские отношения с поставщиками медицинских и диагностических услуг. Устройство Tasso+ обеспечивает сбор капиллярной крови из верхней части руки и предназначено как для клинического, так и для домашнего использования. Эта разработка значительно расширила применение устройств для взятия крови без игл в децентрализованных программах тестирования, удаленной диагностики и скрининга здоровья населения, поддерживая переход к сбору образцов под управлением пациента.
- В апреле 2024 года компания YourBio Health, новатор в области медицинского оборудования, специализирующийся на безболезненном сборе крови, разработала технологию сенсорной активированной флеботомии (TAP) с более широким внедрением в клинику и видимостью на рынках здравоохранения и диагностики. Устройство TAP использует массив микроигл без лезвия для сбора крови без традиционных игл, что значительно уменьшает боль и беспокойство. Эта разработка усилила растущий спрос на носимые и портативные устройства для рисования крови без игл, особенно для тестирования в пунктах оказания медицинской помощи, клинических испытаний и удаленного мониторинга здоровья.
- В январе 2025 года Carilion Clinic, крупная система здравоохранения США, объявила о внедрении технологии PIVO без игл крови в своих стационарных учреждениях, став одной из первых систем здравоохранения в своем регионе, которая приняла решение в масштабе. Это развертывание продемонстрировало реальное клиническое внедрение устройств для рисования крови без игл, выделив такие преимущества, как снижение дискомфорта у пациентов, меньшее количество венипункций и улучшение управления доступом к сосудам, что еще больше подтвердило коммерческую жизнеспособность этих технологий.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











