



Сегментация глобального нео- и челленджерского банковского рынка, по типу (необанк и челленджер-банк), бизнес-модель (только цифровая и гибридная), приложение (личное и деловое), предоставляемые услуги (проверка и сберегательный счет, оплата и денежные переводы, займы, мобильный банкинг, инвестиционные счета, пенсионные сбережения и другие) - тенденции отрасли и прогноз до 2033 года
Каков размер и темпы роста банковского рынка Neo и Challenger
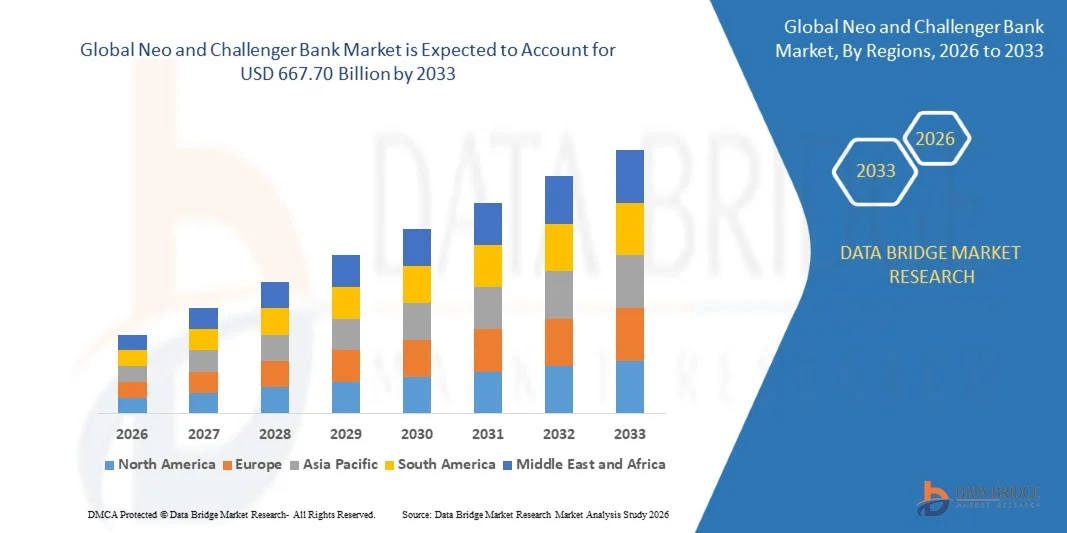
- Согласно анализу Data Bridge Market Research, рынок нео-банков и банков-претендентов оценивался как рыночный.30,16 млрд долларов в 2025 годуи, по прогнозам, достигнет$667,70 млрд. к 2033 годуРастущий в aCAGR 47,28% с 2026 по 2033 год.
- Рынок переживает последовательный рост, обусловленный ростом потребительских предпочтений в цифровых банковских услугах, увеличением проникновения смартфонов, достижениями в финансовых технологиях и растущим спросом на удобные, недорогие и персонализированные банковские решения для индивидуальных и бизнес-клиентов.
- Растущее внедрение мобильных банковских приложений, открытых банковских API и финансовых услуг на основе искусственного интеллекта в сочетании с растущим спросом на более быстрое открытие цифровых счетов и платежи в режиме реального времени заставляют потребителей и предприятия принимать нео-банки. Цифровые банковские платформы и гибридные банковские модели расширяют доступ к платежным услугам, сберегательным, кредитным и инвестиционным решениям, предлагая гибкие и технологические альтернативы традиционным банковским системам.
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025) 30,16 млрд. долларов США
- Ожидаемая рыночная стоимость (2033): $667,70 млрд.
- Прогноз CAGR (2026–2033): 47,28%
- Ведущий регион в 2025 году: Северная Америка
- Самый быстрорастущий регион: Азиатско-Тихоокеанский регион
Каковы основные выводы рынка банков Neo и Challenger
- Северная Америка доминировала на банковском рынке нео и претендентов с самой большой долей дохода в 35,4% в 2025 году, поддерживаемой передовой цифровой банковской инфраструктурой, высоким внедрением финтеха и растущим потребительским спросом на удобные финансовые услуги, основанные на технологиях.
- Ожидается, что Азиатско-Тихоокеанский регион будет самым быстрорастущим регионом с CAGR 28,4% с 2026 по 2033 год, чему способствуют рост проникновения смартфонов, расширение экосистем цифровых платежей, инициативы по финансовой интеграции и растущее внедрение мобильных банковских платформ.
- Сегмент необанков возглавил рынок с долей 60% в 2025 году, что обусловлено растущим предпочтением полностью цифровых банковских платформ без физических отделений.
- Банк Challenger является самым быстрорастущим типом, прогнозируемым на 25%, что отражает всплеск конкуренции с традиционными финансовыми учреждениями и растущий спрос на банковские услуги, ориентированные на клиентов.
- Сегмент цифровых технологий доминировал в категории бизнес-моделей с долей выручки 65,70% в 2025 году, во главе с его безответной структурой и мобильным клиентским опытом.
- В 2025 году на долю персональных данных приходилось 57,4% рынка, чему способствовало широкое внедрение мобильных банковских и цифровых финансовых услуг.
- Сегмент мобильного банкинга является самой быстрорастущей категорией предоставляемых услуг с CAGR 27,84%, что обусловлено ростом проникновения смартфонов и предпочтениями потребителей в отношении финансовых услуг на основе приложений.
Сфера охвата и сегментация рынка нео и Challenger Bank
|
Атрибуты |
Нео и Челленджер Банк Ключевой анализ рынка |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к рыночным идеям, таким как рыночная стоимость, темпы роста, сегменты рынка, географический охват, игроки рынка и рыночный сценарий, отчет о рынке, курируемый командой Data Bridge Market Research, включает углубленный экспертный анализ, анализ импорта / экспорта, анализ цен, анализ потребления продукции и анализ пестле. |
Какова ключевая тенденция на банковском рынке Neo и Challenger
- Нео и конкурирующие банки все чаще переходят к гиперперсонализации на основе искусственного интеллекта и встроенным финансовым услугам для предоставления индивидуальных продуктов, автоматизированной финансовой информации и бесшовного банковского опыта на цифровых платформах.
- Например, в апреле 2026 года Finextra сообщила, что банкинг, основанный на искусственном интеллекте, выходит за рамки базовых чат-ботов в направлении финансовой агрегации в реальном времени, прогнозного управления денежными потоками, оптимизации ликвидности и автоматизированного принятия финансовых решений.
- Банковская инфраструктура на основе API позволяет нео-банкам интегрировать платежи, кредитование, сбережения и другие финансовые услуги непосредственно в цифровые поездки клиентов.
- Встроенное финансирование позволяет банковским услугам все больше интегрироваться с электронной коммерцией, телекоммуникациями и другими небанковскими платформами, расширяя доступ клиентов за пределы автономных банковских приложений.
- Например, в марте 2025 года PYMNTS сообщила, что партнерские отношения между телекоммуникационными компаниями и цифровыми банками расширяют мобильные финансовые услуги, причем более четверти опрошенных лиц проявляют интерес к банковским предложениям от телекоммуникационных фирм.
- По мере того, как нео-банки продолжают инвестировать в искусственный интеллект, встроенные финансы и инфраструктуру с поддержкой API, банковское дело все больше развивается от автономных цифровых приложений к персонализированным, интегрированным и автоматизированным финансовым экосистемам.
Каковы основные движущие силы банковского рынка Neo и Challenger
- Быстрое расширение использования смартфонов и цифровых платежей значительно увеличило спрос на мобильные банковские платформы, которые обеспечивают мгновенный доступ к счету, транзакции в режиме реального времени и удобные финансовые услуги без физических отделений.
- Например, в марте 2025 года PYMNTS сообщила, что широкий доступ к мобильным телефонам помогает цифровым банкам и необанкам расширять финансовые услуги, в то время как более четверти опрошенных потребителей проявили интерес к банковским услугам, предлагаемым через телекоммуникационные компании.
- Потребители, фрилансеры и малые предприятия все чаще внедряют цифровой банкинг из-за более быстрого внедрения, более низких сборов, персонализированных услуг и удобного доступа к платежам, сбережениям, кредитованию и международным решениям для денежных переводов.
- Например, в июне 2025 года PYMNTS сообщила, что мобильная банковская платформа Chime стала основным банком для 67% своих клиентов, подчеркнув растущее внедрение безответного банковского опыта среди цифровых активных потребителей.
- Поскольку финансовые услуги все чаще переходят на мобильные и цифровые каналы в режиме реального времени, ожидается, что продолжающееся расширение банковских услуг на основе смартфонов, цифровых платежей и финансовых платформ, ориентированных на клиента, будет способствовать внедрению нео-банков и банков-претендентов.
Какие факторы препятствуют росту рынка банков Neo и Challenger
- Нео-банки сталкиваются со значительными проблемами, связанными с соблюдением нормативных требований, кибербезопасностью, прибыльностью и доверием клиентов, поскольку они должны соответствовать строгим финансовым правилам при сохранении недорогих и высокоцифровых операционных моделей.
- Например, в июне 2025 года Finextra сообщила, что необанки сталкиваются с растущей конкуренцией и нормативными требованиями, а также нуждаются в диверсификации доходов, помимо сборов за обмен и процентных доходов, чтобы установить устойчивую прибыльность.
- Эти требования могут увеличить расходы на соблюдение требований и операционную сложность, особенно для новых учреждений, стремящихся к быстрому привлечению клиентов при разработке устойчивых потоков доходов.
- Например, в январе 2025 года Банк международных расчетов подчеркнул важность управления ликвидностью и рисками финансирования для банков, подчеркнув, что несоответствия между краткосрочными депозитами и долгосрочным кредитованием могут создать значительные финансовые уязвимости.
- Сочетание нормативных обязательств, рисков финансирования и ликвидности, требований к кибербезопасности и давления для достижения устойчивой прибыльности может увеличить эксплуатационные расходы и ограничить способность нео-банков быстро масштабироваться на сильно регулируемых рынках.
Как сегментируется рынок банков Neo и Challenger
Нео-банковский рынок сегментируется на основе типа, бизнес-модели, приложений и предоставляемых услуг.
- По типу
В зависимости от типа, нео-банковский рынок сегментирован на нео-банк и банк-претендент. Сегмент необанков доминировал на рынке с долей 60% в 2025 году из-за растущего предпочтения полностью цифровых банковских платформ без физических отделений. Нео-банки предоставляют услуги по управлению счетами, платежам, денежным переводам, кредитованию и сбережениям в основном через мобильные приложения. Их безответная инфраструктура позволяет снизить эксплуатационные расходы и поддерживает конкурентоспособные сборы и цифровой опыт клиентов. Растущее проникновение смартфонов и потребительские предпочтения в отношении мгновенного банковского доступа еще больше усиливают внедрение. Возможность внедрения персонализированных финансовых продуктов через облачную инфраструктуру и API также поддерживает расширение сегмента.
Сегмент банков-претендентов, по прогнозам, продемонстрирует самый быстрый рост в размере 25% с 2026 по 2033 год, чему будет способствовать растущая конкуренция с традиционными финансовыми учреждениями и растущий спрос на банковские услуги, ориентированные на клиентов. Банки Challenger могут предоставлять более широкие банковские возможности через цифровые каналы, сохраняя при этом более обширные предложения финансовых услуг. Их способность сочетать цифровое удобство с комплексными финансовыми продуктами привлекает потребителей и предприятия, ищущие альтернативы действующим банкам. Увеличение инвестиций в мобильный банкинг, платежи, кредитование и инвестиционные возможности еще больше способствуют расширению. Регуляторные разработки, поддерживающие цифровой банкинг, создают возможности для новых участников.
- Бизнес-модель
На основе бизнес-модели нео-банковский рынок сегментируется на цифровой и гибридный. Сегмент, ориентированный только на цифровые технологии, доминировал на рынке с долей 65,70% в 2025 году, чему способствовала его бесотраслевая структура и опыт работы с клиентами. Только цифровые банки могут работать с существенно более низкими требованиями к физической инфраструктуре, чем обычные банки. Это позволяет им предоставлять услуги по конкурентоспособным ценам, инвестируя в цифровые функции и привлечение клиентов. Оповещения о транзакциях в режиме реального времени, инструменты бюджетирования, автоматизированная экономия и персонализированная финансовая информация все чаще включаются в эти платформы. Облачная инфраструктура и открытые банковские API также позволяют цифровым банкам быстро масштабировать услуги на разных рынках.
Гибридный сегмент, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 20% с 2026 по 2033 год, поскольку клиенты все чаще стремятся к цифровому удобству в сочетании с доступом к человеческой или физической банковской поддержке, когда это необходимо. Гибридные модели могут обслуживать клиентов через мобильные и веб-приложения, сохраняя при этом выбранные физические точки соприкосновения или партнерские отношения. Такой подход может быть особенно актуален для МСП и клиентов, нуждающихся в более сложных финансовых услугах. Гибридные банки могут использовать цифровые каналы для рутинных транзакций, предоставляя персональную помощь для кредитования, консультирования и других услуг с более высокой стоимостью. Растущий спрос на омниканальный финансовый опыт побуждает банки сочетать цифровые платформы с традиционной сервисной инфраструктурой.
- С помощью приложения
На основе приложения нео-банковский рынок сегментирован на личный и деловой. Личный сегмент доминировал на рынке с долей 57,4% в 2025 году, чему способствовало широкое внедрение мобильных банковских и цифровых финансовых услуг. Отдельные клиенты все чаще используют нео-банки для ежедневных платежей, сбережений, управления счетами, бюджетирования и денежных переводов. Простая цифровая регистрация и уведомления об учетной записи в режиме реального времени делают эти платформы привлекательными для потребителей, подключенных к цифровым сетям. Более низкие тарифы и удобный мобильный доступ также поддерживают принятие среди молодых и экономичных пользователей. Кроме того, цифровые банковские платформы расширяют финансовый доступ для потребителей, которые могут быть недостаточно обслуживаемы традиционными отраслевыми учреждениями.
Сегмент бизнеса, по прогнозам, продемонстрирует самый быстрый рост на уровне 26,41% с 2026 по 2033 год, чему будет способствовать растущий спрос на эффективное цифровое управление финансами среди МСП и других предприятий. Банки Neo и Challenger предоставляют предприятиям цифровые счета, обработку платежей, управление расходами и другие финансовые услуги с использованием технологий. Интеграции на основе API могут соединять банковские функции с платформами бухгалтерского учета, начисления заработной платы, налогообложения и управления бизнесом. Более быстрое внедрение и автоматизированные финансовые инструменты также могут снизить административное бремя для небольших компаний. Растущее внедрение цифровых платежей и расширение встроенных финансовых услуг создают дополнительный спрос со стороны бизнес-клиентов.
- Услуги, предоставляемые
На основе предоставляемых услуг нео-банковский рынок сегментируется на чековый и сберегательный счет, платеж и денежный перевод, кредиты, мобильный банкинг, инвестиционные счета, пенсионные накопления и другие. Сегмент чековых и сберегательных счетов доминировал на рынке с долей 30% в 2025 году, поскольку эти продукты представляют собой базовые банковские услуги и обычно используются для привлечения клиентов. Цифровые банки обеспечивают открытие счетов, управление балансом, переводы и сберегательные функции через мобильные приложения. Автоматизированные инструменты экономии и уведомления о балансе в реальном времени еще больше улучшают взаимодействие с клиентами. Более низкие операционные расходы могут позволить цифровым банкам предоставлять конкурентоспособные ставки и снижать комиссионные сборы. Эти счета также обеспечивают основу для перекрестных платежей, кредитования, инвестиций и других финансовых продуктов.
Сегмент мобильного банкинга, по прогнозам, зафиксирует самый быстрый рост на уровне CAGR 27,84% с 2026 по 2033 год, что обусловлено увеличением проникновения смартфонов и потребительских предпочтений в отношении финансовых услуг на основе приложений. Мобильный банкинг позволяет клиентам управлять счетами, совершать платежи, переводить средства, контролировать транзакции и получать доступ к финансовым продуктам без посещения отделений. Уведомления в режиме реального времени и персонализированные инструменты финансового управления еще больше расширяют взаимодействие с мобильными платформами. Постоянные улучшения в биометрической аутентификации, помощи на основе искусственного интеллекта и мобильной безопасности укрепляют функциональность банковских приложений. Расширение цифровых платежей и растущий спрос на банковский доступ 24/7 также способствуют быстрому внедрению.
В каком регионе находится наибольшая доля рынка банков Neo и Challenger
- Северная Америка доминировала на банковском рынке нео и претендентов с самой большой долей дохода в 35,4% в 2025 году, поддерживаемой передовой цифровой банковской инфраструктурой, высоким внедрением финтеха и растущим потребительским спросом на удобные финансовые услуги, основанные на технологиях.
- Регион также выигрывает от зрелой экосистемы финтеха, широкого внедрения цифровых платежей, сильных инвестиций в финансовые технологии и растущего использования банковских услуг и встроенных финансовых платформ. Растущее предпочтение потребителей удобному цифровому банкингу наряду с расширением услуг от нео-банков и банков-претендентов по платежам, сбережениям, кредитованию и инвестициям продолжает укреплять позиции Северной Америки на мировом рынке.
Американские Neo и Challenger Bank Market Insight
Американский рынок нео-банков и банков-претендентов демонстрирует сильный рост из-за растущего потребительского внедрения мобильного банкинга, расширения экосистем цифровых платежей и увеличения спроса на удобные и персонализированные финансовые услуги. Зрелая финтех-экосистема страны, наряду с широким использованием смартфонов и растущей интеграцией ИИ, открытых банковских и встроенных финансовых технологий, стимулирует спрос на личные и бизнес-банковские приложения. Кроме того, растущее предпочтение потребителей более быстрому открытию счетов, платежам в режиме реального времени и финансовым услугам с цифровым управлением ускоряет внедрение в банковском секторе.
Азиатско-Тихоокеанский Нео и Challenger Bank Market Insight
Ожидается, что Азиатско-Тихоокеанский нео-банковский рынок станет свидетелем быстрого роста, обусловленного ростом проникновения смартфонов, расширением инфраструктуры цифровых платежей и ростом спроса на доступные банковские услуги в таких странах, как Китай, Индия, Япония и страны Юго-Восточной Азии. Растущие инициативы в области финансовой интеграции, растущее внедрение мобильных банковских приложений и расширение финтех-экосистем поддерживают расширение регионального рынка. Кроме того, растущее присутствие цифровых платежных платформ, финансовых учреждений, ориентированных на технологии, и поставщиков банковских услуг ускоряет внедрение в банковском секторе.
Японские Neo и Challenger Bank Market Insight
Японский нео-банковский рынок постоянно растет из-за роста инвестиций в цифровые финансовые услуги, технологии мобильного банкинга и инфраструктуру финансовых технологий. Банки и финтех-компании все чаще используют цифровые платформы для обеспечения удобного управления счетами, платежей, сбережений, кредитования и инвестиционных услуг. Более того, растущая интеграция ИИ, облачных технологий и безналичных платежных решений, а также акцент страны на цифровизацию финансового сектора, еще больше способствуют росту рынка.
China Neo и Challenger Bank анализируют ситуацию
Китайский нео-банковский рынок быстро растет, что обусловлено широким распространением смартфонов, развитой цифровой платежной инфраструктурой и растущими предпочтениями потребителей в отношении мобильных финансовых услуг. Растущее внедрение банковских платформ с поддержкой ИИ, цифровых кошельков и интегрированных финансовых экосистем в потребительских и бизнес-приложениях значительно повышает спрос на рынке. Кроме того, растущие инвестиции в финтех-инновации, расширение цифровой финансовой интеграции и быстрое развитие банковских услуг с использованием технологий позиционируют Китай как один из основных рынков для нео- и проблемных банков в Азиатско-Тихоокеанском регионе.
Британские Neo и Challenger Bank Market Insight
Банковский рынок Великобритании переживает устойчивый рост, поддерживаемый сильным внедрением цифрового банкинга, открытых банковских технологий и услуг мобильных платежей. Увеличение инвестиций в цифровую банковскую инфраструктуру и растущий спрос на удобные, недорогие и персонализированные финансовые услуги способствуют росту рынка. Кроме того, интеграция ИИ, облачных вычислений и финансовых услуг с поддержкой API улучшает качество обслуживания клиентов и операционную эффективность, позиционируя Великобританию в качестве ключевого инновационного центра в банковской отрасли.
Немецкая компания Neo and Challenger Bank Market Insight
Нео-банковский рынок Германии неуклонно расширяется благодаря сильной цифровой банковской инфраструктуре страны, высокому внедрению смартфонов и растущим предпочтениям потребителей в отношении удобных, мобильных финансовых услуг. Нео-банки все чаще используют цифровые платформы, облачные технологии и решения с поддержкой ИИ для предоставления платежей, сбережений, кредитования и персонализированных банковских услуг. Непрерывные успехи в мобильном банкинге, цифровых платежах и открытом банковском деле, а также растущая конкуренция со стороны цифровых финансовых провайдеров и меняющиеся ожидания клиентов способствуют дальнейшему росту рынка в Германии.
Какие компании занимают лидирующие позиции на рынке Neo и Challenger Bank
Банковская индустрия нео и претендентов в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- Компания Revolut Ltd(Великобритания)
- Monzo Bank Limited(Великобритания)
- Starling Bank Limited(Великобритания)
- N26 Bank SE(Германия)
- бунк Б.В.(Нидерланды)
- Chime Financial, Inc. (США)
- Social Finance, Inc. (США)
- Varo Money, Inc. (США)
- Current Technologies, Inc. (США)
- Wise Payments Limited (Великобритания)
- Atom Bank (Великобритания)
- Monese Ltd (Великобритания)
- Tide Platform Limited (Великобритания)
- Block, Inc. (США)
- Dave, Inc. (США)
- Mercury Technologies, Inc. (США)
- Nu Pagamentos S.A. (Бразилия)
- Klarna Bank AB (Швеция)
- Open Bank, S.A. (Испания)
- Nubank (США)
Каковы последние события на банковском рынке Neo и Challenger
- В ноябре 2025 года Mashreq представила Mashreq NEO в Пакистане, запустив полностью цифровую и шариатскую банковскую платформу, предназначенную для обеспечения открытия цифровых счетов, приносящих прибыль текущих и сберегательных счетов, цифровых транзакций и общенационального доступа к банкоматам. Запуск расширил присутствие Mashreq в сфере цифрового банкинга в Пакистане и нацелен как на резидентов, так и на нерезидентов.
- В сентябре 2024 года Национальный банк Саудовской Аравии запустил NEO в Саудовской Аравии, представив первую в мире цифровую банковскую и финансовую экосистему, предлагающую многовалютные дебетовые карты, вознаграждения, кэшбэк, подарочные карты и интегрированные услуги образа жизни. Запуск представлял собой расширение цифровых банковских услуг за пределы традиционных учетных и платежных функций в сторону более широких цифровых финансовых экосистем.
- В сентябре 2023 года Axis Bank запустил NEO for Business, мобильную транзакционную банковскую платформу, разработанную специально для микро-, малых и средних предприятий. Платформа обеспечивает цифровую абордаж, управление платежами и коллекциями, а также доступ через мобильные устройства, ПК и планшеты, расширяя возможности цифрового банкинга для сектора MSME в Индии.
- В мае 2022 года IIFL Finance и Open Financial Technologies объявили о создании совместного предприятия по запуску необанка для ММСП, объединяющего банковские и кредитные услуги для микро- и малых предприятий Индии. Предложенное предприятие, IIFL Open Fintech, было создано с первоначальным капиталом в 120 крор и структурой собственности 51:49 между IIFL Finance и Open.
- В апреле 2021 года бывшие руководители Google запустили Fi в Индии, цифровую банковскую платформу, ориентированную на миллениалов, и разработанную в партнерстве с Федеральным банком. Fi позволила клиентам открыть сберегательные счета в цифровом виде менее чем за три минуты, демонстрируя растущий фокус рынка на быстром входе, мобильном банковском обслуживании и цифровых финансовых услугах.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Содержание
1 ВВЕДЕНИЕ
1.1 ЦЕЛИ ИССЛЕДОВАНИЯ
1.2 ОПРЕДЕЛЕНИЕ РЫНКА
1.3 ОБЗОР МИРОВОГО РЫНКА NEO И CHALLENGER BANK
1.4 ВАЛЮТА И ЦЕНЫ
1.5 ОГРАНИЧЕНИЕ
1.6 ОХВАЧЕННЫЕ РЫНКИ
2 СЕГМЕНТАЦИЯ РЫНКА
2.1 КЛЮЧЕВЫЕ ВЫВОДЫ
2.2 ВЫХОД НА ГЛОБАЛЬНЫЙ РЫНОК NEO И CHALLENGER БАНКОВ
2.2.1 СЕТКА ПОЗИЦИОНИРОВАНИЯ ПОСТАВЩИКА
2.2.2 КРИВАЯ ЛИНИИ ЖИЗНИ ТЕХНОЛОГИЙ
2.2.3 РУКОВОДСТВО ПО РЫНКУ
2.2.4 СЕТКА ПОЗИЦИОНИРОВАНИЯ КОМПАНИИ
2.2.5 МНОГОФАКТОРНОЕ МОДЕЛИРОВАНИЕ
2.2.6 СТАНДАРТЫ ИЗМЕРЕНИЯ
2.2.7 АНАЛИЗ СВЕРХУ ВНИЗ
2.2.8 АНАЛИЗ ДОЛИ ПОСТАВЩИКА
2.2.9 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ПЕРВИЧНЫХ ИНТЕРВЬЮ
2.2.10 ТОЧКИ ДАННЫХ ИЗ КЛЮЧЕВЫХ ВТОРИЧНЫХ БАЗ ДАННЫХ
2.3 ГЛОБАЛЬНЫЙ РЫНОК NEO И CHALLENGER БАНКОВ: ОБЗОР ИССЛЕДОВАНИЯ
2.4 ПРЕДПОЛОЖЕНИЯ
3 ОБЗОР РЫНКА
3.1 ВОДИТЕЛИ
3.2 ОГРАНИЧЕНИЯ
3.3 ВОЗМОЖНОСТИ
3.4 ПРОБЛЕМЫ
4 КРАТКОЕ ОПИСАНИЕ
5 ПРЕМИУМ-ИНФОРМАЦИЙ
5.1 ИССЛЕДОВАНИЯ СИТУАЦИЙ
5.2 НОРМАТИВНАЯ БАЗА
5.3 ТЕХНОЛОГИЧЕСКИЕ ТЕНДЕНЦИИ
5.4 АНАЛИЗ ЦЕНООБРАЗОВАНИЯ
5.5 АНАЛИЗ ЦЕПОЧКИ СОЗДАНИЯ СТОИМОСТИ
6 МИРОВОЙ РЫНОК БАНКОВ NEO И CHALLENGER, ПО ТИПУ УСЛУГ
6.1 ОБЗОР
6.2 МОБИЛЬНЫЙ БАНКИНГ
6.3 ОПЛАТА И ПЕРЕВОД ДЕНЕГ
6.4 КРЕДИТЫ
6.5 СБЕРЕГАТЕЛЬНЫЙ СЧЕТ
6.6 НАЛОГООБЛОЖЕНИЕ
6.7 ДРУГИЕ
7 ГЛОБАЛЬНЫЙ РЫНОК БАНКОВ NEO И CHALLENGER, ПО ТИПУ СЛОЯ
7.1 ОБЗОР
7.2 МОНИТОРИНГ И СОБЛЮДЕНИЕ ТРАНЗАКЦИЙ
7.3 ПЛАТЕЖНЫЕ ШЛЮЗЫ
7.4 МНОЖЕСТВО БАНКОВСКИХ ПАРТНЕРОВ
7.5 ГОТОВНОСТЬ К ДОСТУПУ К НОВЫМ ТЕХНОЛОГИЯМ
7.6 ДРУГИЕ
8 МИРОВОЙ РЫНОК БАНКОВ NEO И CHALLENGER, ПО РАЗМЕРУ ОРГАНИЗАЦИИ
8.1 ОБЗОР
8.2 МАЛЫЕ ОРГАНИЗАЦИИ
8.3 ОРГАНИЗАЦИИ СРЕДНЕГО МАСШТАБА
8.4 КРУПНЫЕ ОРГАНИЗАЦИИ
9 МИРОВОЙ РЫНОК БАНКОВ NEO И CHALLENGER, ПО КОНЕЧНОМУ ИСПОЛЬЗОВАНИЮ
9.1 ОБЗОР
9.2 ИТ И ТЕЛЕКОММУНИКАЦИИ
9.2.1 ПО ТИПУ УСЛУГИ
9.2.1.1 МОБИЛЬНЫЙ БАНКИНГ
9.2.1.2. ОПЛАТА И ПЕРЕВОД ДЕНЕГ
9.2.1.3.КРЕДИТЫ
9.2.1.4 СБЕРЕГАТЕЛЬНЫЙ СЧЕТ
9.2.1.5 НАЛОГООБЛОЖЕНИЕ
9.2.1.6 ДРУГИЕ
9.3 ОБРАЗОВАНИЕ
9.3.1 ПО ТИПУ УСЛУГИ
9.3.1.1 МОБИЛЬНЫЙ БАНКИНГ
9.3.1.2. ОПЛАТА И ПЕРЕВОД ДЕНЕГ
9.3.1.3.КРЕДИТЫ
9.3.1.4.СБЕРЕГАЮЩИЙ СЧЕТ
9.3.1.5 НАЛОГООБЛОЖЕНИЕ
9.3.1.6 ДРУГИЕ
9.4 ПУТЕШЕСТВИЯ И ГОСТЕПРИИМСТВО
9.4.1 ПО ТИПУ УСЛУГИ
9.4.1.1 МОБИЛЬНЫЙ БАНКИНГ
9.4.1.2. ОПЛАТА И ПЕРЕВОД ДЕНЕГ
9.4.1.3.КРЕДИТЫ
9.4.1.4. СБЕРЕГАТЕЛЬНЫЙ СЧЕТ
9.4.1.5 НАЛОГООБЛОЖЕНИЕ
9.4.1.6 ДРУГИЕ
9.5 ЭЛЕКТРОННАЯ КОММЕРЦИЯ
9.5.1 ПО ТИПУ УСЛУГИ
9.5.1.1 МОБИЛЬНЫЙ БАНКИНГ
9.5.1.2. ОПЛАТА И ПЕРЕВОД ДЕНЕГ
9.5.1.3.КРЕДИТЫ
9.5.1.4 СБЕРЕГАТЕЛЬНЫЙ СЧЕТ
9.5.1.5 НАЛОГООБЛОЖЕНИЕ
9.5.1.6 ДРУГИЕ
9.6 ДРУГИЕ
9.6.1 ПО ТИПУ УСЛУГИ
9.6.1.1 МОБИЛЬНЫЙ БАНКИНГ
9.6.1.2. ОПЛАТА И ПЕРЕВОД ДЕНЕГ
9.6.1.3.КРЕДИТЫ
9.6.1.4.СБЕРЕГАЮЩИЙ СЧЕТ
9.6.1.5 НАЛОГООБЛОЖЕНИЕ
9.6.1.6 ДРУГИЕ
10 МИРОВОЙ РЫНОК БАНКОВ NEO И CHALLENGER, ПО РЕГИОНАМ
ГЛОБАЛЬНЫЙ РЫНОК NEO И CHALLENGER БАНКОВ (ВСЯ СЕГМЕНТАЦИЯ, ПРЕДСТАВЛЕННАЯ ВЫШЕ, ПРЕДСТАВЛЕНА В ЭТОЙ ГЛАВЕ ПО СТРАНАМ)
10.1 СЕВЕРНАЯ АМЕРИКА
10.1.1 США
10.1.2 КАНАДА
10.1.3 МЕКСИКА
10.2 ЕВРОПА
10.2.1 ГЕРМАНИЯ
10.2.2 ФРАНЦИЯ
10.2.3 Великобритания
10.2.4 ИТАЛИЯ
10.2.5 ИСПАНИЯ
10.2.6 РОССИЯ
10.2.7 ТУРЦИЯ
10.2.8 БЕЛЬГИЯ
10.2.9 НИДЕРЛАНДЫ
10.2.10 ШВЕЙЦАРИЯ
10.2.11 ОСТАЛЬНАЯ ЕВРОПА
10.3 АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
10.3.1 ЯПОНИЯ
10.3.2 КИТАЙ
10.3.3 ЮЖНАЯ КОРЕЯ
10.3.4 ИНДИЯ
10.3.5 АВСТРАЛИЯ
10.3.6 СИНГАПУР
10.3.7 ТАИЛАНД
10.3.8 МАЛАЙЗИЯ
10.3.9 ИНДОНЕЗИЯ
10.3.10 ФИЛИППИНЫ
10.3.11 ОСТАЛЬНЫЕ СТРАНЫ АЗИАТСКО-ТИХООКЕАНСКОГО РЕГИОНА
10.4 ЮЖНАЯ АМЕРИКА
10.4.1 БРАЗИЛИЯ
10.4.2 АРГЕНТИНА
10.4.3 ОСТАЛЬНАЯ ЧАСТЬ ЮЖНОЙ АМЕРИКИ
10.5 БЛИЖНИЙ ВОСТОК И АФРИКА
10.5.1 ЮЖНАЯ АФРИКА
10.5.2 ЕГИПЕТ
10.5.3 САУДОВСКАЯ АРАВИЯ
10.5.4 ОАЭ
10.5.5 ИЗРАИЛЬ
10.5.6 ОСТАЛЬНЫЕ СТРАНЫ БЛИЖНЕГО ВОСТОКА И АФРИКИ
11 ГЛОБАЛЬНЫЙ РЫНОК БАНКОВ NEO И CHALLENGER, КОМПАНИЯ ЛАНДШАФТ
11.1 АНАЛИЗ АКЦИЙ КОМПАНИИ: ГЛОБАЛЬНЫЙ
11.2 АНАЛИЗ АКЦИЙ КОМПАНИИ: СЕВЕРНАЯ АМЕРИКА
11.3 АНАЛИЗ АКЦИЙ КОМПАНИИ: ЕВРОПА
11.4 АНАЛИЗ АКЦИЙ КОМПАНИИ: АЗИАТСКО-ТИХООКЕАНСКИЙ РЕГИОН
11.5 СЛИЯНИЯ И ПОГЛОЩЕНИЯ
11.6 РАЗРАБОТКА И УТВЕРЖДЕНИЕ НОВЫХ ПРОДУКТОВ
11.7 РАСШИРЕНИЯ
11.8 ИЗМЕНЕНИЯ В НОРМАТИВНОМ ПРАВЕ
11.9 ПАРТНЕРСТВО И ДРУГИЕ СТРАТЕГИЧЕСКИЕ РАЗВИТИЯ
12 МИРОВОЙ РЫНОК БАНКОВ NEO И CHALLENGER, АНАЛИЗ SWOT И DBMR
13 ГЛОБАЛЬНЫЙ РЫНОК БАНКОВ NEO И CHALLENGER, ПРОФИЛЬ КОМПАНИИ
13.1 МОНЗО БАНК ЛИМИТЕД
13.1.1 ОБЗОР КОМПАНИИ
13.1.2 АНАЛИЗ ДОХОДОВ
13.1.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.1.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.1.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.2 ФИДОР СОЛЮШНЗ АГ
13.2.1 ОБЗОР КОМПАНИИ
13.2.2 АНАЛИЗ ДОХОДОВ
13.2.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.2.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.2.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.3 КОРПОРАЦИЯ ПРОСТЫХ ФИНАНСОВЫХ ТЕХНОЛОГИЙ
13.3.1 ОБЗОР КОМПАНИИ
13.3.2 АНАЛИЗ ДОХОДОВ
13.3.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.3.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.3.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.4 ЮБАНК ЛИМИТЕД
13.4.1 ОБЗОР КОМПАНИИ
13.4.2 АНАЛИЗ ДОХОДОВ
13.4.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.4.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.4.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.5 ТАНДЕМ БАНК
13.5.1 ОБЗОР КОМПАНИИ
13.5.2 АНАЛИЗ ДОХОДОВ
13.5.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.5.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.5.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.6 АТОМ БАНК ПЛС
13.6.1 ОБЗОР КОМПАНИИ
13.6.2 АНАЛИЗ ДОХОДОВ
13.6.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.6.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.6.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.7 ВЕБ-БАНК
13.7.1 ОБЗОР КОМПАНИИ
13.7.2 АНАЛИЗ ДОХОДОВ
13.7.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.7.4 ПОРТФЕЛЬ ПРОДУКЦИИ
13.7.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.8 МОВЕНКОРП, ИНК.
13.8.1 ОБЗОР КОМПАНИИ
13.8.2 АНАЛИЗ ДОХОДОВ
13.8.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.8.4 ПОРТФЕЛЬ ПРОДУКЦИИ
13.8.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.9 NUMBER26 GMBH
13.9.1 ОБЗОР КОМПАНИИ
13.9.2 АНАЛИЗ ДОХОДОВ
13.9.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.9.4 ПОРТФЕЛЬ ПРОДУКЦИИ
13.9.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.1 МОЙ БАНК
13.10.1 ОБЗОР КОМПАНИИ
13.10.2 АНАЛИЗ ДОХОДОВ
13.10.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.10.4 ПОРТФЕЛЬ ПРОДУКЦИИ
13.10.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.11 ОРАНЖЕВЫЙ БАНК
13.11.1 ОБЗОР КОМПАНИИ
13.11.2 АНАЛИЗ ДОХОДОВ
13.11.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.11.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.11.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.12 АЭРСТАР БАНК
13.12.1 ОБЗОР КОМПАНИИ
13.12.2 АНАЛИЗ ДОХОДОВ
13.12.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.12.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.12.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.13 БЕСПЛАТНЫЕ ДЕНЬГИ
13.13.1 ОБЗОР КОМПАНИИ
13.13.2 АНАЛИЗ ДОХОДОВ
13.13.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.13.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.13.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.14 БОЛЬШОЙ ПЕЙ
13.14.1 ОБЗОР КОМПАНИИ
13.14.2 АНАЛИЗ ДОХОДОВ
13.14.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.14.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.14.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.15 МОНЕССКИЙ
13.15.1 ОБЗОР КОМПАНИИ
13.15.2 АНАЛИЗ ДОХОДОВ
13.15.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.15.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.15.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.16 ЯРКИЕ ДЕНЬГИ
13.16.1 ОБЗОР КОМПАНИИ
13.16.2 АНАЛИЗ ДОХОДОВ
13.16.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.16.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.16.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.17 АТОМ БАНК
13.17.1 ОБЗОР КОМПАНИИ
13.17.2 АНАЛИЗ ДОХОДОВ
13.17.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.17.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.17.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.18 СТАРЛИНГ БАНК
13.18.1 ОБЗОР КОМПАНИИ
13.18.2 АНАЛИЗ ДОХОДОВ
13.18.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.18.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.18.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.19 ВОЛЬТ БАНК
13.19.1 ОБЗОР КОМПАНИИ
13.19.2 АНАЛИЗ ДОХОДОВ
13.19.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.19.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.19.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.2 ТОНИК БАНК
13.20.1 ОБЗОР КОМПАНИИ
13.20.2 АНАЛИЗ ДОХОДОВ
13.20.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.20.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.20.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.21 МА ФРАНЦУЗСКИЙ БАНК
13.21.1 ОБЗОР КОМПАНИИ
13.21.2 АНАЛИЗ ДОХОДОВ
13.21.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.21.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.21.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.22 КРИВАЯ
13.22.1 ОБЗОР КОМПАНИИ
13.22.2 АНАЛИЗ ДОХОДОВ
13.22.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.22.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.22.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.23 ООКНОРТ
13.23.1 ОБЗОР КОМПАНИИ
13.23.2 АНАЛИЗ ДОХОДОВ
13.23.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.23.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.23.5 ПОСЛЕДНИЕ СОБЫТИЯ
13.24 БУНК
13.24.1 ОБЗОР КОМПАНИИ
13.24.2 АНАЛИЗ ДОХОДОВ
13.24.3 ГЕОГРАФИЧЕСКОЕ ПРИСУТСТВИЕ
13.24.4 АССОРТИМЕНТ ПРОДУКЦИИ
13.24.5 ПОСЛЕДНИЕ СОБЫТИЯ
ПРИМЕЧАНИЕ: СПИСОК КОМПАНИЙ, УКАЗАННЫХ В ПРОФИЛЕ, НЕ ИСЧЕРПЫВАЕТСЯ И СООТВЕТСТВУЕТ ТРЕБОВАНИЯМ НАШИХ ПРЕДЫДУЩИХ КЛИЕНТОВ. МЫ РАССМАТРИВАЕМ БОЛЕЕ 100 КОМПАНИЙ В НАШИХ ИССЛЕДОВАНИЯХ, И ПОЭТОМУ СПИСОК КОМПАНИЙ МОЖЕТ БЫТЬ ИЗМЕНЕН ИЛИ ЗАМЕНЕН ПО ЗАПРОСУ.
14 ЗАКЛЮЧЕНИЕ
15 АНКЕТА
16 СВЯЗАННЫХ ОТЧЕТОВ
17 О РЫНОЧНЫХ ИССЛЕДОВАНИЯХ DATA BRIDGE

Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











