


Global Non Hodgkin Lymphoma Market Segmentation, By Type (B-Cell Lymphomas and T-Cell Lymphoma), Treatment Type (Chemotherapy, Targeted Therapy, and Others), Route of Administration (Oral, Parenteral, and Others), End-Users (Hospitals, Homecare, Speciality Centres, and Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, and Retail Pharmacy)– Industry Trends and Forecast to 2033
Каков размер и темпы роста рынка неходжкинской лимфомы
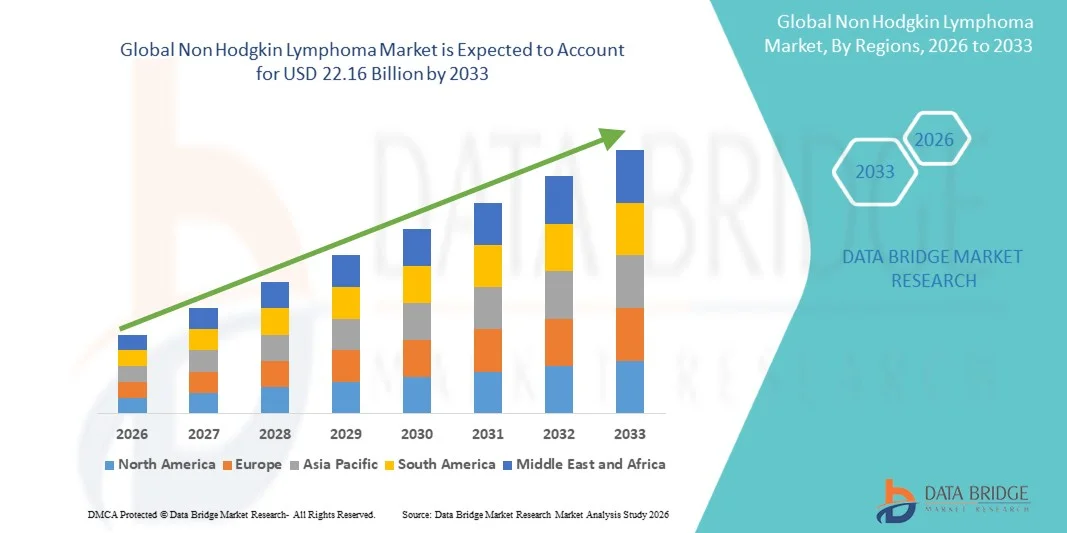
- Согласно анализу Data Bridge Market Research, глобальный размер рынка неходжкинской лимфомы был оценен как11,54 млрд долларов в 2025 годуОжидается, что он достигнет22,16 млрд долларов к 2033 году, вCAGR 8,50%в течение прогнозируемого периода
- Рост рынка в значительной степени обусловлен ростом заболеваемости и распространенности неходжкинской лимфомы среди населения мира, чему способствует увеличение старения населения и растущее воздействие факторов риска окружающей среды и образа жизни.
- Кроме того, непрерывные достижения в области онкологических исследований, включая развитиетаргетная терапияиммунотерапия и подходы к комбинированному лечению улучшают результаты лечения пациентов и расширяют варианты лечения
Размер рынка и прогноз
- Глобальная рыночная стоимость (2025):$11,54 млрд.
- Ожидаемая рыночная стоимость (2033):$22,16 млрд.
- Прогноз CAGR (2026–2033):8.50%
Каковы основные выводы рынка неходжкинской лимфомы
- Рынок неходжкинской лимфомы, включающий ряд злокачественных новообразований, происходящих в лимфатической системе, является критическим сегментом глобального онкологического ландшафта, обусловленного достижениями в области таргетной терапии, иммунотерапии и развивающихся протоколов лечения как в развитых, так и в новых системах здравоохранения.
- Растущий спрос на лечение неходжкинской лимфомы в первую очередь подпитывается растущим глобальным бременем рака, растущей осведомленностью, улучшенными диагностическими методами и растущим внедрением точной медицины и биологических препаратов, которые предлагают улучшенную эффективность и результаты выживания.
- Северная Америка доминировала на рынке неходжкинской лимфомы с самой большой долей дохода в 40,3% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокой доступностью лечения, сильными рамками возмещения и присутствием крупных фармацевтических компаний, причем в США наблюдается значительное поглощение новых методов лечения, таких как терапия CAR-T-клетками и моноклональными антителами.
- Ожидается, что Азиатско-Тихоокеанский регион станет самым быстрорастущим регионом на рынке неходжкинской лимфомы в течение прогнозируемого периода, на который приходится значительная и быстро растущая доля из-за роста заболеваемости раком, улучшения инфраструктуры здравоохранения, увеличения расходов на здравоохранение, растущей осведомленности и расширения доступа к передовым вариантам диагностики и лечения в развивающихся странах.
- Сегмент таргетной терапии доминировал на рынке неходжкинской лимфомы в 2025 году, составляя 30,9% доли, в связи с его более высокой специфичностью, улучшенной эффективностью, благоприятным профилем безопасности по сравнению с обычной химиотерапией и растущим внедрением подходов точной медицины в клинической практике.
Сфера охвата и сегментация рынка неходжкинской лимфомы
|
Атрибуты |
Лимфома Нон Ходжкина Key Market Insights |
|
Сегменты покрыты |
|
|
Страны, охваченные |
Северная Америка
Европа
Азиатско-Тихоокеанский регион
Ближний Восток и Африка
Южная Америка
|
|
Ключевые игроки рынка |
|
|
Рыночные возможности |
|
|
Информационные наборы данных с добавленной стоимостью |
В дополнение к информации о рыночных сценариях, таких как рыночная стоимость, темпы роста, сегментация, географический охват и основные игроки, рыночные отчеты, курируемые Data Bridge Market Research, также включают углубленный экспертный анализ, эпидемиологию пациентов, анализ трубопроводов, анализ цен и нормативную базу. |
Каковы основные тенденции на рынке неходжкинской лимфомы
«Растущее применение целевой терапии и иммунотерапии»
- Значительной и ускоряющейся тенденцией на мировом рынке неходжкинской лимфомы является растущее внедрение целевых методов лечения и передовых подходов к иммунотерапии, таких как терапия CAR-T-клетками.моноклональные антителаЭта эволюция методов лечения значительно улучшает результаты лечения пациентов и трансформирует стандартные методы ухода.
- Например, терапия CAR-T, разработанная ведущими биофармацевтическими компаниями, продемонстрировала высокую эффективность в рецидивирующих или рефрактерных случаях, в то время как моноклональные антитела, такие как ритуксимаб, по-прежнему широко интегрируются в схемы лечения. Аналогичным образом, новые целевые агенты набирают силу благодаря своей точности и снижению системной токсичности.
- Интеграция прецизионной медицины в лечение неходжкинской лимфомы позволяет клиницистам адаптировать методы лечения, основанные на генетическом и молекулярном профилировании, улучшая показатели ответа и сводя к минимуму побочные эффекты. Например, прогресс вбиомаркерИдентификация помогает направлять решения о лечении и оптимизировать терапевтические результаты. Кроме того, иммунотерапия предлагает устойчивые ответы, используя иммунную систему организма для более эффективной борьбы с раком.
- Бесшовное включение этих передовых методов лечения в клинические рабочие процессы и руководящие принципы лечения способствует улучшению управления заболеваниями. Благодаря скоординированной онкологической помощи поставщики медицинских услуг могут интегрировать диагностику, целевые препараты и мониторинг последующих действий, создавая более персонализированный и эффективный путь лечения.
- Эта тенденция к более точной, эффективной и ориентированной на пациента терапии коренным образом меняет ожидания лечения в онкологии. Следовательно, компании все больше сосредотачиваются на разработке биопрепаратов следующего поколения и клеточной терапии с улучшенными профилями эффективности и безопасности.
- Спрос на инновационные методы лечения неходжкинской лимфомы, которые предлагают улучшенные показатели выживаемости и снижение побочных эффектов, быстро растет как на развитых, так и на развивающихся рынках здравоохранения, поскольку пациенты и поставщики услуг отдают приоритет передовым и персонализированным решениям по уходу.
- Растущее сотрудничество между фармацевтическими компаниями, научно-исследовательскими институтами и поставщиками медицинских услуг ускоряет сроки разработки лекарств и улучшает доступ к передовым вариантам лечения во всем мире.
Динамика рынка неходжкинской лимфомы
водитель
«Рост заболеваемости раком и прогресс в лечении онкологии»
- Растущая глобальная частота случаев лимфомы в сочетании с постоянными достижениями в онкологической терапии является значительным фактором повышенного спроса на лечение неходжкинской лимфомы.
- Например, в последние годы нормативные утверждения новых целевых методов лечения и иммунотерапии расширили варианты лечения, значительно улучшив показатели выживаемости и доступность лечения. Ожидается, что такие стратегии ключевых компаний будут стимулировать рост рынка неходжкинской лимфомы в прогнозируемый период.
- Поскольку осведомленность о ранней диагностике рака улучшается, а системы здравоохранения расширяют возможности скрининга, все больше пациентов диагностируется на ранних стадиях, увеличивая спрос на эффективные решения для лечения, которые предлагают лучшие прогнозы.
- Кроме того, растущее внедрение прецизионной медицины и биологических препаратов повышает эффективность лечения и позволяет использовать более персонализированные подходы, что делает передовые методы лечения неотъемлемым компонентом современной онкологической помощи.
- Доступность инновационных вариантов лечения, улучшенная инфраструктура здравоохранения и расширение доступа пациентов к специализированным онкологическим центрам являются ключевыми факторами, способствующими принятию методов лечения неходжкинской лимфомы как в развитых, так и в развивающихся регионах. Тенденция к комбинированной терапии и текущие клинические исследования способствуют росту рынка.
- Увеличение правительственных инициатив и финансирования программ исследований и лечения рака способствует дальнейшему расширению рынка за счет улучшения доступности и поощрения инноваций в онкологической терапии.
- Растущая роль цифровых технологий здравоохранения и диагностики на основе искусственного интеллекта в онкологии повышает раннее выявление, планирование лечения и мониторинг пациентов, тем самым способствуя улучшению клинических результатов и более высоким показателям принятия лечения.
Сдержанность/вызов
«Высокая стоимость лечения и ограниченная доступность в развивающихся регионах»
- Высокая стоимость, связанная с передовыми методами лечения, включая иммунотерапию и целенаправленное лечение, представляет собой серьезную проблему для широкого распространения на рынке. Поскольку эти методы лечения часто требуют специализированной инфраструктуры и опыта, они могут ограничить доступность для пациентов в регионах с низким уровнем дохода.
- Например, лечение CAR-T-клетками и некоторыми биологическими препаратами сопряжено со значительными затратами на лечение, что делает их менее доступными для более широкого круга пациентов, особенно в развивающихся странах.
- Устранение этих барьеров, связанных с затратами, посредством стратегий ценообразования, поддержки возмещения расходов и совершенствования политики в области здравоохранения имеет решающее значение для расширения доступа к лечению. Например, правительства и организации здравоохранения все чаще работают над субсидированием лечения рака и улучшением страхового покрытия. Кроме того, ограниченная осведомленность и задержка диагностики в некоторых регионах могут препятствовать своевременному началу лечения и негативно влиять на результаты лечения пациентов.
- Хотя инфраструктура здравоохранения постепенно улучшается, неравенство в доступе к передовым диагностическим инструментам и специализированной помощи все еще существует, особенно в сельских и недостаточно обслуживаемых районах, что ограничивает оптимальное лечение.
- Преодоление этих проблем с помощью стратегий сокращения расходов, расширения инфраструктуры здравоохранения, увеличения финансирования онкологической помощи и улучшения программ информирования пациентов будет иметь жизненно важное значение для устойчивого роста рынка.
- Строгие нормативные требования и длительные сроки утверждения новых методов лечения могут задержать коммерциализацию продукта и ограничить своевременный доступ пациентов к инновационным методам лечения.
- Потенциальные побочные эффекты и проблемы безопасности, связанные с передовыми методами лечения, включая неблагоприятные события, связанные с иммунотерапией, могут повлиять на принятие пациента и требуют тщательного клинического управления.
Как сегментируется рынок неходжкинской лимфомы
Рынок сегментирован по типу, типу обработки, маршруту введения, конечным пользователям и каналу распределения.
- По типу
По типу рынок неходжкинской лимфомы сегментирован на B-клеточные лимфомы и T-клеточную лимфому. Сегмент B-Cell Lymphomas доминировал на рынке с самой большой долей рынка в 2025 году, что обусловлено его значительно более высокой распространенностью по сравнению с другими типами лимфомы. В-клеточные лимфомы, включая диффузную крупную В-клеточную лимфому и фолликулярную лимфому, составляют большинство диагностированных случаев во всем мире, что приводит к более высокому спросу на лечение. Наличие хорошо зарекомендовавших себя протоколов лечения, включая моноклональные антитела и таргетную терапию, дополнительно поддерживает доминирование сегмента. Кроме того, непрерывные достижения в области биопрепаратов и иммунотерапии, специально нацеленные на маркеры В-клеток, улучшают результаты лечения пациентов. Сильная клиническая активность и более высокий уровень осведомленности также способствуют широко распространенной диагностике и лечению В-клеточных лимфом.
Сегмент лимфомы Т-клеток, как ожидается, станет свидетелем самых быстрых темпов роста с 2026 по 2033 год, чему способствует увеличение внимания к исследованиям и повышение осведомленности о подтипах редких лимфом. Хотя Т-клеточные лимфомы менее распространены, они часто более агрессивны и требуют специализированных подходов к лечению, что стимулирует спрос на инновационные методы лечения. Достижения в адресной терапии и иммунотерапии Т-клеточных злокачественных новообразований расширяют варианты лечения. Растущие клинические испытания и назначение орфанных лекарств стимулируют фармацевтические инвестиции в этом сегменте. Кроме того, улучшенные диагностические возможности позволяют ранее и более точно выявлять случаи Т-клеточной лимфомы.
- Тип лечения
На основе типа лечения рынок сегментирован на химиотерапию, таргетную терапию и другие. Сегмент целевой терапии доминировал на рынке с самой большой долей выручки в 30,9% в 2025 году, что обусловлено его более высокой специфичностью и улучшенными клиническими результатами по сравнению с обычной химиотерапией. Целевая терапия фокусируется на специфических маркерах раковых клеток, уменьшая повреждение здоровых клеток и сводя к минимуму побочные эффекты. Растущее внедрение моноклональных антител, ингибиторов киназы и клеточной терапии CAR-T значительно способствовало этому доминированию. Кроме того, сдвиг в сторону прецизионной медицины еще больше усиливает спрос на целевые подходы к лечению. Постоянные инновации и одобрение регулирующих органов для новых целевых препаратов также ускоряют рост сегмента.
Ожидается, что в сегменте химиотерапии будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, что обусловлено его постоянной ролью в качестве стандартного лечения первой линии во многих регионах. Несмотря на рост передовых методов лечения, химиотерапия по-прежнему широко используется из-за ее доступности, особенно на развивающихся рынках. Комбинированные схемы, которые включают химиотерапию наряду с целевой терапией, также набирают обороты. Расширение инфраструктуры здравоохранения и увеличение показателей диагностики рака поддерживают постоянный спрос на химиотерапию. Кроме того, текущие улучшения в лекарственных препаратах помогают снизить токсичность и повысить эффективность лечения.
- По маршруту администрации
На основе пути администрирования рынок сегментирован на устный, парентеральный и другие. Парентеральный сегмент доминировал на рынке с самой большой долей дохода в 2025 году, что обусловлено широким использованием внутривенного введения для биологических препаратов, моноклональных антител и химиотерапевтических препаратов. Родительская доставка обеспечивает быстрое действие препарата и контролируемое дозирование, что делает его предпочтительным маршрутом в условиях больницы. Растущее использование инфузионной терапии, включая лечение CAR-T, еще больше укрепляет доминирование этого сегмента. Кроме того, медицинские работники часто предпочитают парентеральное введение для пациентов критической и продвинутой стадии. Наличие хорошо налаженной инфузионной инфраструктуры также способствует росту сегмента.
Ожидается, что пероральный сегмент станет свидетелем самых быстрых темпов роста с 2026 по 2033 год, что обусловлено растущим предпочтением пациентов удобным и неинвазивным вариантам лечения. Оральная терапия позволяет проводить лечение на дому, сокращая посещения больниц и улучшая соблюдение требований пациентов. Достижения в области пероральной таргетной терапии и препаратов с малыми молекулами расширяют охват этого сегмента. Растущее внедрение моделей амбулаторной помощи также способствует спросу. Кроме того, фармацевтические компании сосредоточены на разработке эффективных пероральных препаратов для повышения комфорта и доступности для пациентов.
- конечными пользователями
На базе конечных пользователей рынок сегментирован на больницы, домашнюю помощь, специализированные центры и другие. Сегмент больниц доминировал на рынке с самой большой долей доходов в 2025 году, что обусловлено наличием передовых диагностических инструментов, специализированных онкологических отделений и квалифицированных специалистов в области здравоохранения. Больницы служат в качестве первичных лечебных центров для пациентов с лимфомой, особенно для введения сложных методов лечения, таких как химиотерапия и иммунотерапия. Наличие рамок возмещения расходов и доступ к междисциплинарному уходу способствуют дальнейшему доминированию сегмента. Кроме того, больницы занимают центральное место в клинических испытаниях и внедрении передовых методов лечения. Высокий приток пациентов и возможности комплексного ухода вносят значительный вклад в долю рынка.
Ожидается, что в сегменте специализированных центров будут наблюдаться самые высокие темпы роста с 2026 по 2033 год, что обусловлено растущим спросом на специализированную онкологическую помощь и персонализированные подходы к лечению. Эти центры предлагают специализированный опыт, расширенные варианты лечения и специализированные услуги по уходу за раком. Растущее предпочтение пациентов целевым и эффективным средам лечения поддерживает эту тенденцию. Кроме того, специализированные центры часто предоставляют доступ к передовым методам лечения и клиническим испытаниям. Расширение онкологических учреждений на развивающихся рынках еще больше стимулирует рост сегмента
- Дистрибьюторский канал
На основе канала дистрибуции рынок сегментирован в больничную аптеку, онлайн-аптеку и розничную аптеку. Сегмент больничных аптек доминировал на рынке с самой большой долей выручки в 2025 году, чему способствовало прямое распространение онкологических препаратов в больницах. Многие методы лечения неходжкинской лимфомы, особенно биологические и инфузионные методы лечения, вводятся и управляются через больничные аптеки. Потребность в контролируемом хранении, обработке и профессиональном надзоре еще больше усиливает этот сегмент. Кроме того, больничные аптеки тесно интегрированы с протоколами лечения и системами управления пациентами. Высокая зависимость от институционального ухода способствует устойчивому спросу.
Ожидается, что в сегменте онлайн-аптек будут наблюдаться самые быстрые темпы роста с 2026 по 2033 год, чему способствует растущая цифровизация в здравоохранении и растущий спрос на удобный доступ к лекарствам. Онлайн-платформы предлагают легкий заказ, доставку на дом и улучшенную доступность, особенно для обслуживания и пероральной терапии. Растущее проникновение интернета и правила электронной аптеки поддерживают расширение сегмента. Пациенты все чаще используют онлайн-каналы для заправок и долгосрочного лечения. Кроме того, преимущества и скидки, предлагаемые онлайн-аптеками, повышают их популярность среди пациентов.
В каком регионе находится наибольшая доля рынка неходжкинской лимфомы
- Северная Америка доминировала на рынке неходжкинской лимфомы с самой большой долей дохода в 40,3% в 2025 году, поддерживаемой передовой инфраструктурой здравоохранения, высокой доступностью лечения, сильными рамками возмещения и присутствием крупных фармацевтических компаний.
- Пациенты и поставщики медицинских услуг в регионе пользуются возможностями ранней диагностики, широкой доступностью передовых методов лечения, таких как таргетная терапия, иммунотерапия и лечение CAR-T-клетками, а также устоявшимися клиническими рекомендациями.
- Это широкое распространение также поддерживается высокими расходами на здравоохранение, сильными структурами возмещения, хорошо развитой фармацевтической экосистемой и высоким уровнем осведомленности о скрининге и лечении рака, что делает Северную Америку ведущим регионом для лечения неходжкинской лимфомы.
Американский рынок неходжкинской лимфомы Insight
Американский рынок неходжкинской лимфомы занял самую большую долю дохода в 81% в Северной Америке в 2025 году, что обусловлено высокой распространенностью заболеваний и развитой инфраструктурой здравоохранения. Пациенты в стране извлекают выгоду из ранней диагностики, широкой доступности инновационных методов лечения, таких как таргетная терапия, иммунотерапия и лечение CAR-T-клетками. Растущий акцент на прецизионной медицине, сильные рамки возмещения и непрерывные клинические исследования способствуют дальнейшему росту рынка. Более того, более широкое внедрение передовых методов лечения онкологии в сочетании с высоким уровнем осведомленности и доступом к специализированным центрам медицинской помощи значительно способствует расширению рынка.
Европейский рынок неходжкинской лимфомы
Европейский рынок неходжкинской лимфомы, по прогнозам, будет расширяться с существенным CAGR в течение прогнозируемого периода, в основном за счет хорошо зарекомендовавших себя систем здравоохранения и поддерживающих правительственных инициатив по лечению рака. Регион пользуется сильной нормативной базой, широким доступом к передовым диагностическим инструментам и стандартизированным протоколам лечения. Увеличение стареющего населения и рост заболеваемости раком еще больше подпитывают спрос на эффективные методы лечения. Кроме того, растущее внедрение иммунотерапии и целевых методов лечения, наряду с активным участием в клинических испытаниях, способствует улучшению результатов лечения пациентов и устойчивому росту рынка.
Неходжкинский рынок лимфомы Insight
Ожидается, что рынок неходжкинской лимфомы в Великобритании в течение прогнозируемого периода будет расти с заметным CAGR, что обусловлено надежной поддержкой общественного здравоохранения через NHS и растущим вниманием к онкологической помощи. Высокий уровень осведомленности, инициативы по раннему скринингу и доступ к передовым вариантам лечения, таким как биологические препараты и иммунотерапия, способствуют расширению рынка. Страна также выигрывает от сильной клинической исследовательской деятельности и государственного финансирования программ лечения рака. Кроме того, рост заболеваемости лимфомой и улучшение доступа к специализированным онкологическим центрам способствуют внедрению современных методов лечения.
Германия Non-Hodgkin Lymphoma Market Insight
Ожидается, что в течение прогнозируемого периода рынок неходжкинской лимфомы в Германии будет расширяться со значительным CAGR, чему будет способствовать передовая инфраструктура здравоохранения и акцент на инновации. Страна обеспечивает широкий доступ к высококачественным онкологическим методам лечения, включая таргетную терапию и подходы к точной медицине. Растущая распространенность рака, наряду с растущим пожилым населением, стимулирует спрос на эффективные решения для лечения. Кроме того, сильное внимание Германии к исследованиям, клиническим испытаниям и возможностям ранней диагностики улучшает результаты лечения и поддерживает устойчивый рост рынка.
Азиатско-Тихоокеанский рынок неходжкинской лимфомы
Азиатско-тихоокеанский рынок неходжкинской лимфомы будет расти с самым быстрым CAGR 10% в течение прогнозируемого периода с 2026 по 2033 год, что обусловлено ростом заболеваемости раком, улучшением инфраструктуры здравоохранения и повышением осведомленности. В таких странах, как Китай, Япония и Индия, расширяется доступ к передовым методам диагностики и лечения. Растущие расходы на здравоохранение, правительственные инициативы по лечению рака и растущее внедрение иммунотерапии и целевых методов лечения еще больше ускоряют рост рынка. Кроме того, расширение фармацевтического производства и клинических исследований способствует быстрому развитию региона.
Японский рынок неходжкинской лимфомы
Японский рынок неходжкинской лимфомы набирает обороты из-за старения населения, развитой медицинской инфраструктуры и сильного внимания к точной медицине. Страна демонстрирует высокий уровень внедрения инновационных методов лечения, включая таргетное лечение и иммунотерапию, при поддержке эффективных систем регулирования. Расширение интеграции передовых методов диагностики и участия в клинических испытаниях повышает эффективность раннего выявления и лечения. Кроме того, акцент Японии на высококачественные медицинские услуги и технологические достижения в онкологии способствует улучшению результатов лечения пациентов и устойчивому росту рынка.
Неходжкинский рынок лимфомы Insight
Индийский рынок неходжкинской лимфомы составил значительную долю в Азиатско-Тихоокеанском регионе в 2025 году, что связано с ростом заболеваемости раком, расширением доступа к здравоохранению и повышением осведомленности. В стране растет доступность доступных вариантов лечения, в том числе непатентованных онкологических препаратов и расширяется доступ к современным методам лечения в городских центрах. Правительственные инициативы по улучшению инфраструктуры лечения рака, наряду с растущими инвестициями в больницы и диагностические учреждения, поддерживают расширение рынка. Кроме того, рост медицинского туризма и растущее проникновение специализированных онкологических центров еще больше стимулируют спрос на лечение лимфомы.
Каковы основные компании на рынке неходжкинской лимфомы
Индустрия неходжкинской лимфомы в основном возглавляется хорошо зарекомендовавшими себя компаниями, в том числе:
- F. Hoffmann-La Roche Ltd (Швейцария)
- Novartis AG (Швейцария)
- Gilead Sciences, Inc. (США)
- Bristol-Myers Squibb Company (США)
- Takeda Pharmaceutical Company Limited (Япония)
- Seagen Inc. (США)
- Janssen Biotech, Inc. (США)
- BeiGene, Ltd. (Китай)
- Regeneron Pharmaceuticals, Inc. (США)
- ADC Therapeutics SA (Швейцария)
- Incyte Corporation (США)
- Eli Lilly & Company (США)
- Bayer AG (Германия)
- AbbVie Inc. (США)
- Amgen Inc. (США)
- Genmab A/S (Дания)
- Pfizer Inc. (США)
- Merck & Co., Inc. (США)
- MacroGenics, Inc. (США)
- MorphoSys AG (Германия)
Каковы последние события на мировом рынке неходжкинской лимфомы
- В декабре 2025 года FDA одобрило Breyanzi (lisocabtagene maraleucel) для взрослых с рецидивирующей или рефрактерной лимфомой маргинальной зоны, что еще больше расширило использование клеточной терапии CAR-T для дополнительных подтипов НХЛ.
- В ноябре 2025 года Управление по контролю за продуктами и лекарствами США (FDA) одобрило эпкоритамаб-байсп (Epkinly) в сочетании с леналидомидом и ритуксимабом для взрослых с рецидивирующей или рефрактерной фолликулярной лимфомой, а также предоставило полное традиционное одобрение в качестве монотерапии рецидивирующей / рефрактерной фолликулярной лимфомы после нескольких предыдущих методов лечения, расширяющих варианты лечения этого подтипа НХЛ.
- В июне 2024 года FDA предоставило ускоренное разрешение на эпкоритамаб-байсп (Epkinly), биспецифический CD20-направленный CD3 T-клеточный аффектор для взрослых пациентов с рецидивирующей или рефрактерной фолликулярной лимфомой после двух или более линий системной терапии, что ознаменовало значительный прогресс иммунотерапии в уходе за НХЛ.
- В марте 2024 года FDA расширило индикацию для лизокабагена маралевкеля (Breyanzi), чтобы включить лечение взрослых с рецидивирующей или рефрактерной фолликулярной лимфомой и лимфомой мантийных клеток после нескольких предыдущих методов лечения, расширяющих использование CAR-T-клеточной терапии в НХЛ.
- В мае 2023 года FDA предоставило ускоренное разрешение на эпкоритамаб-байсп (Epkinly) для рецидивирующей или тугоплавкой диффузной крупной В-клеточной лимфомы (DLBCL) и высококачественной В-клеточной лимфомы, представляющей собой одну из новых методов лечения биспецифических антител, одобренных для этих агрессивных подтипов НХЛ.
SKU-
Получите онлайн-доступ к отчету на первой в мире облачной платформе рыночной аналитики

- Интерактивная панель анализа данных
- Панель анализа компании для возможностей с высоким потенциалом роста
- Доступ аналитика-исследователя для настройки и запросов
- Анализ конкурентов с помощью интерактивной панели
- Последние новости, обновления и анализ тенденций
- Используйте возможности сравнительного анализа для комплексного отслеживания конкурентов
Методология исследования
Сбор данных и анализ базового года выполняются с использованием модулей сбора данных с большими размерами выборки. Этап включает получение рыночной информации или связанных данных из различных источников и стратегий. Он включает изучение и планирование всех данных, полученных из прошлого заранее. Он также охватывает изучение несоответствий информации, наблюдаемых в различных источниках информации. Рыночные данные анализируются и оцениваются с использованием статистических и последовательных моделей рынка. Кроме того, анализ доли рынка и анализ ключевых тенденций являются основными факторами успеха в отчете о рынке. Чтобы узнать больше, пожалуйста, запросите звонок аналитика или оставьте свой запрос.
Ключевой методологией исследования, используемой исследовательской группой DBMR, является триангуляция данных, которая включает в себя интеллектуальный анализ данных, анализ влияния переменных данных на рынок и первичную (отраслевую экспертную) проверку. Модели данных включают сетку позиционирования поставщиков, анализ временной линии рынка, обзор рынка и руководство, сетку позиционирования компании, патентный анализ, анализ цен, анализ доли рынка компании, стандарты измерения, глобальный и региональный анализ и анализ доли поставщика. Чтобы узнать больше о методологии исследования, отправьте запрос, чтобы поговорить с нашими отраслевыми экспертами.
Доступна настройка
Data Bridge Market Research является лидером в области передовых формативных исследований. Мы гордимся тем, что предоставляем нашим существующим и новым клиентам данные и анализ, которые соответствуют и подходят их целям. Отчет можно настроить, включив в него анализ ценовых тенденций целевых брендов, понимание рынка для дополнительных стран (запросите список стран), данные о результатах клинических испытаний, обзор литературы, обновленный анализ рынка и продуктовой базы. Анализ рынка целевых конкурентов можно проанализировать от анализа на основе технологий до стратегий портфеля рынка. Мы можем добавить столько конкурентов, о которых вам нужны данные в нужном вам формате и стиле данных. Наша команда аналитиков также может предоставить вам данные в сырых файлах Excel, сводных таблицах (книга фактов) или помочь вам в создании презентаций из наборов данных, доступных в отчете.











